تكشف الآليات النقدية العالمية عن تباين صارخ بين الطموحات الجيوسياسية لبكين وبيانات المعاملات عبر الحدود الفعلية. بعد الارتفاعات الأولية المدفوعة بإعادة ترتيب التجارة وأنظمة العقوبات الغربية، تواجه دولرة اليوان رياحًا هيكلية تعيق التبني الأوسع عبر الشبكات المصرفية الدولية. تُظهر آليات التسوية المالية مثل CIPS مشاركة مؤسسية متزايدة، إلا أن الانخفاضات المقابلة في حجم شبكة CHATS في هونغ كونغ ونظام SWIFT تعكس تراجع الزخم في السوق. تواجه السلطات النقدية الصينية تناقضًا سياسيًا جوهريًا بين الحفاظ على ضوابط رأس المال الصارمة من أجل الاستقرار المحلي وتحقيق وضع عملة الاحتياطي في الخارج. في غضون ذلك، يحتفظ الدولار الأمريكي بسيطرته الساحقة على تسوية الصرف الأجنبي العالمي، حيث يتعامل مع ما يقرب من تسعين في المئة من المعاملات.
تظهر الاعتماد المستمر على هياكل التسوية المقومة بالدولار أن قنوات الدفع البديلة تعمل بشكل أساسي كإجراءات لتخفيف المخاطر ضد العزلة المالية المحتملة بدلاً من أن تكون بدائل تشغيلية فورية. وبالتالي، تعمل دولرة اليوان من خلال موجات توسع عرضية بدلاً من تقدم خطي مستمر، مما يترك بكين متجذرة بعمق داخل البنية التحتية المالية التي تقودها الغرب على الرغم من الجهود المنسقة نحو الاستقلال النقدي.
تتبع دولرة اليوان عبر الأسواق العالمية
من المعروف على نطاق واسع أن الاستخدام العالمي لعملة الصين، اليوان، قد ارتفع بشكل كبير في 2023-2024 بعد غزو روسيا لأوكرانيا، حيث أدت العقوبات وإعادة ترتيب التجارة الروسية ذات الصلة إلى دفع رياح جيوسياسية لصالح اليوان، المعروف أيضًا باسم الرنمينبي (RMB). ما هو أقل شهرة – وعلى عكس العناوين التي تفيد بأن الصين “تتخلص” من الدولار وأن اليوان الصيني “يحل محل دور الدولار” – هو أن زخم اليوان قد تلاشى. وفقًا لبعض المقاييس المهمة، انخفض استخدامه الدولي حتى، سواء من حيث الأرقام المطلقة أو كنسبة من المدفوعات العالمية على مدار العامين الماضيين.
ترسم البيانات صورة مختلطة. يُعتبر نظام الدفع بين البنوك عبر الحدود في الصين (CIPS) النقطة المضيئة الرئيسية لليوان. لقد وقعت العديد من البنوك العالمية مؤخرًا على هذا النظام لمدفوعات اليوان، ويبدو أن الأزمة في مضيق هرمز قد أعادت إحياء نموه.
لكن حجم المدفوعات باليوان في نظام تحويل المدفوعات الآلي في هونغ كونغ (CHATS)، الذي يتعامل مع ثلاثة أضعاف المدفوعات التي يتعامل معها CIPS، قد انخفض منذ منتصف عام 2024. كما انخفضت حصة اليوان من المدفوعات في شبكة الاتصالات المالية بين البنوك (SWIFT) من ذروتها في منتصف عام 2024. وفقًا لهذا المقياس، يُعتبر اليوان سادس أكثر العملات استخدامًا في المدفوعات على مستوى العالم، متخلفًا حتى عن الدولار الكندي. في الوقت نفسه، لا يزال الدولار الأمريكي بلا منازع عند مستويات تاريخية مرتفعة في المدفوعات العالمية بالعملات الأجنبية، ولا يزال 72 في المئة من تجارة الصين يتم تسويتها بعملات أخرى.
ومع ذلك، فإن انحراف CIPS عن هذه المقاييس الأخرى للمرة الأولى يشير إلى أن حصة متزايدة من المدفوعات التي تستخدم اليوان تتجاوز شبكة SWIFT. إنها علامة على أن الصين تعطي الأولوية للقدرة على الصمود أمام العقوبات المحتملة في المستقبل والاكتفاء الذاتي، حتى على حساب الانحراف عن المعايير العالمية للمدفوعات.
تطلعات السياسة تواجه قيود السيطرة على رأس المال
تقدم وتراجع اليوان تسعى الصين منذ فترة طويلة لجعل اليوان عملة عالمية أكثر أهمية، جزئيًا لتقليل النفوذ الاستراتيجي الذي تمنحه المدفوعات بالدولار المنتشرة للولايات المتحدة. في عام 2023، دعا رئيس الصين شي جين بينغ إلى أن تصبح الصين “دولة مالية قوية” (金融强国) بعملة “قوية” لها “استخدام واسع في التجارة الدولية، والاستثمار، وأسواق الصرف الأجنبي” وحتى “مكانة كعملة احتياطية عالمية.”
وحذر محافظ بنك الشعب الصيني بان غونغ شنغ في عام 2025 من أن “عملة عالمية مهيمنة تميل إلى أن تُستخدم كأداة أو تُسلح” وأشاد بالجهود المبذولة لـ “تخفيف الاعتماد المفرط على عملة سيادية واحدة.” استكشفت بكين العديد من الوسائل لتعزيز الاستخدام الدولي لليوان. لكن صانعي السياسات الصينيين واجهوا صعوبة في التوفيق بين الانفتاح الذي يتطلبه وجود عملة عالمية رئيسية وبين الاستقرار المحلي الذي تعززه ضوابط رأس المال الصارمة.
تظهر الشكل 1 حصة اليوان في شبكة SWIFT، المعيار العالمي لرسائل المدفوعات بين البنوك. بدءًا من عام 2010، ساهمت التدابير لجعل اليوان أكثر قابلية للاستخدام بحرية في ارتفاع مستمر من أقل من 1 في المئة إلى 2.8 في المئة من المدفوعات العالمية في شبكة SWIFT بحلول أواخر عام 2015. لكن الاستخدام تراجع بعد ذلك و stagnated حول 2 في المئة لمدة خمس سنوات بعد انخفاض حاد و tightened قيود رأس المال.
في أواخر عام 2023، ارتفعت بعد العقوبات التي فرضتها كل جهة إصدار رئيسية للعملات الاحتياطية، مما جعل روسيا ودول أخرى أكثر استعدادًا لاستخدام اليوان. بلغت ذروتها عند 4.7 في المئة من المدفوعات العالمية بحلول يوليو 2024، متجاوزة الين الياباني والدولار الكندي لتصبح الرابعة الأكثر استخدامًا.
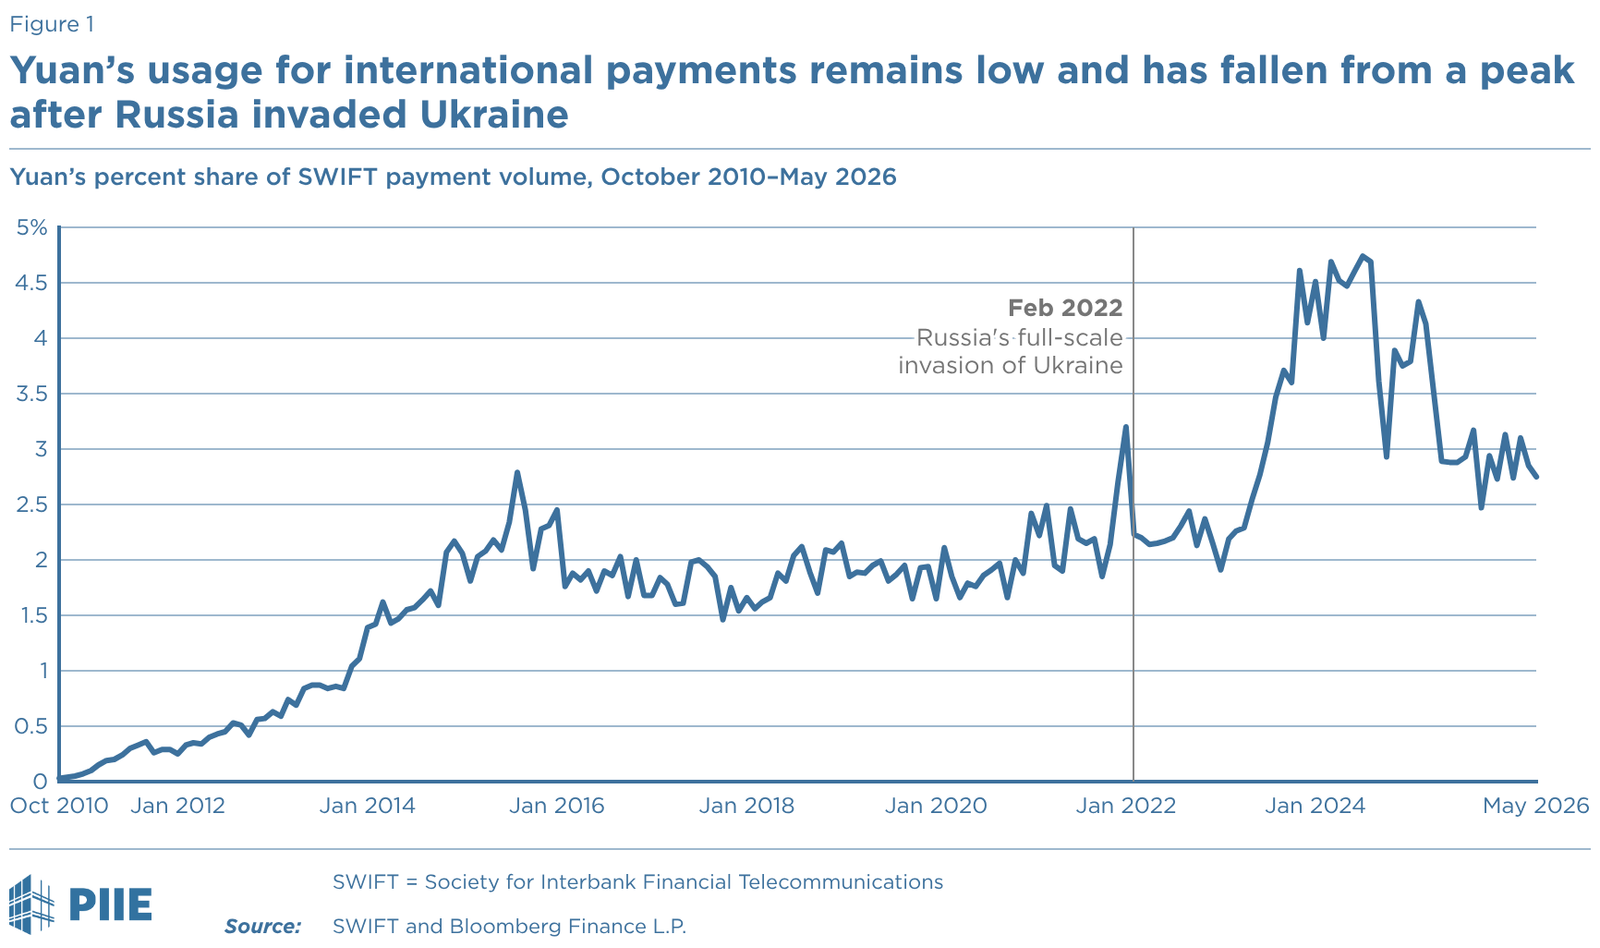
بعد تلك الذروة، تراجع حصة اليوان إلى 2.75 في المئة. اللغز هو لماذا. يجادل الاقتصاديون الصينيون بأن هذه البيانات تقلل من دور اليوان الدولي لأسباب متعددة، ولكن هنا الفرضية الأكثر صلة هي أن حصة متزايدة من مدفوعات اليوان تستخدم CIPS بطريقة لم تعد تمر عبر SWIFT.
هل بيانات SWIFT تخفي الاستخدام الحقيقي؟
هل تراجع اليوان في SWIFT حقيقي؟ عادةً ما ترسل البنوك حول العالم وتستقبل رسائل المدفوعات عبر الحدود باستخدام SWIFT. لكنها تحتاج أيضًا عمومًا إلى أنظمة تسوية وتصفية بين البنوك مثل CIPS و/أو CHATS لتنفيذ تلك المدفوعات، على سبيل المثال، لنقل الأموال فعليًا. بعد فترة وجيزة من تأسيسها في عام 2015، اندمجت CIPS مع رسائل SWIFT، التي تستخدمها للمدفوعات التي تشمل 1,619 مشاركًا غير مباشر في CIPS. كما يستخدم CHATS، وهو نظام تسوية إجمالي في الوقت الحقيقي يدعم عدة عملات، بما في ذلك الدولار الأمريكي واليوان، ذلك. هذه الأنظمة مترابطة، حيث قد تمر رسالة الدفع المرسلة عبر SWIFT بكل من CHATS وCIPS في طريقها عبر هونغ كونغ إلى مستلم في البر الرئيسي للصين.
تحليل أحجام الشبكة المتباينة للتسوية
ومع ذلك، تمتلك CIPS أيضًا نظام رسائل مستقل خاص بها للمشاركين المباشرين. وقد نمت هذه الشبكة من المشاركين المباشرين بسرعة من 79 بنكًا منذ يناير 2023 إلى 210 اليوم. إذا كانت مدفوعات اليوان من هذه البنوك هي نفسها أو تنمو ولكنها لم تعد تمر عبر SWIFT، فقد تختفي هذه الكمية من تلك البيانات وتظهر تراجعًا زائفًا في استخدام اليوان. تشير البيانات المشتركة من SWIFT وCIPS إلى أن هذه الكمية تختفي بالفعل، ولكن إضافة نظام CHATS إلى المقارنة تشير إلى أن بيانات SWIFT التي تظهر تراجع استخدام اليوان عبر الحدود لا تزال صحيحة من الناحية الاتجاهية.
تظهر الشكل 2 حجم المدفوعات بالمليارات من اليوان لـ CIPS وCHATS. تمامًا مثل حصة SWIFT، تضاعف كلاهما أكثر من الضعف من منتصف 2022 إلى منتصف 2024، حيث زادت CIPS من حوالي 350 مليار يوان إلى 770 مليار وCHATS من 1.5 تريليون إلى 3.3 تريليون يوان.
منذ ذروة منتصف عام 2024، ومع ذلك، فقد انحرف الاتجاه العام لحجم اليوان في CIPS عن ذلك في SWIFT وCHATS. انخفضت أحجام CHATS وحصص اليوان في SWIFT بشكل كبير، بينما ظل حجم CIPS ثابتًا. وقد ارتفعت جميعها من أدنى مستوياتها في أواخر عام 2025، لكن CIPS تسجل أعلى مستوياتها على الإطلاق بينما تبقى CHATS وSWIFT بعيدتين عن الذروة. قد يكون بعض انخفاض اليوان في CHATS بسبب الانتقال إلى CIPS، لكن متوسط حجم اليوان اليومي في CHATS انخفض بأكثر من تريليون يوان من يونيو 2024 إلى يونيو 2026، بينما ارتفع حجم CIPS فقط بمقدار خمس ذلك، حوالي 200 مليار يوان. لذلك، لا يمكن لـ CIPS وحدها تفسير انخفاض CHATS.
تقييم التحولات في تسوية التجارة الاستراتيجية
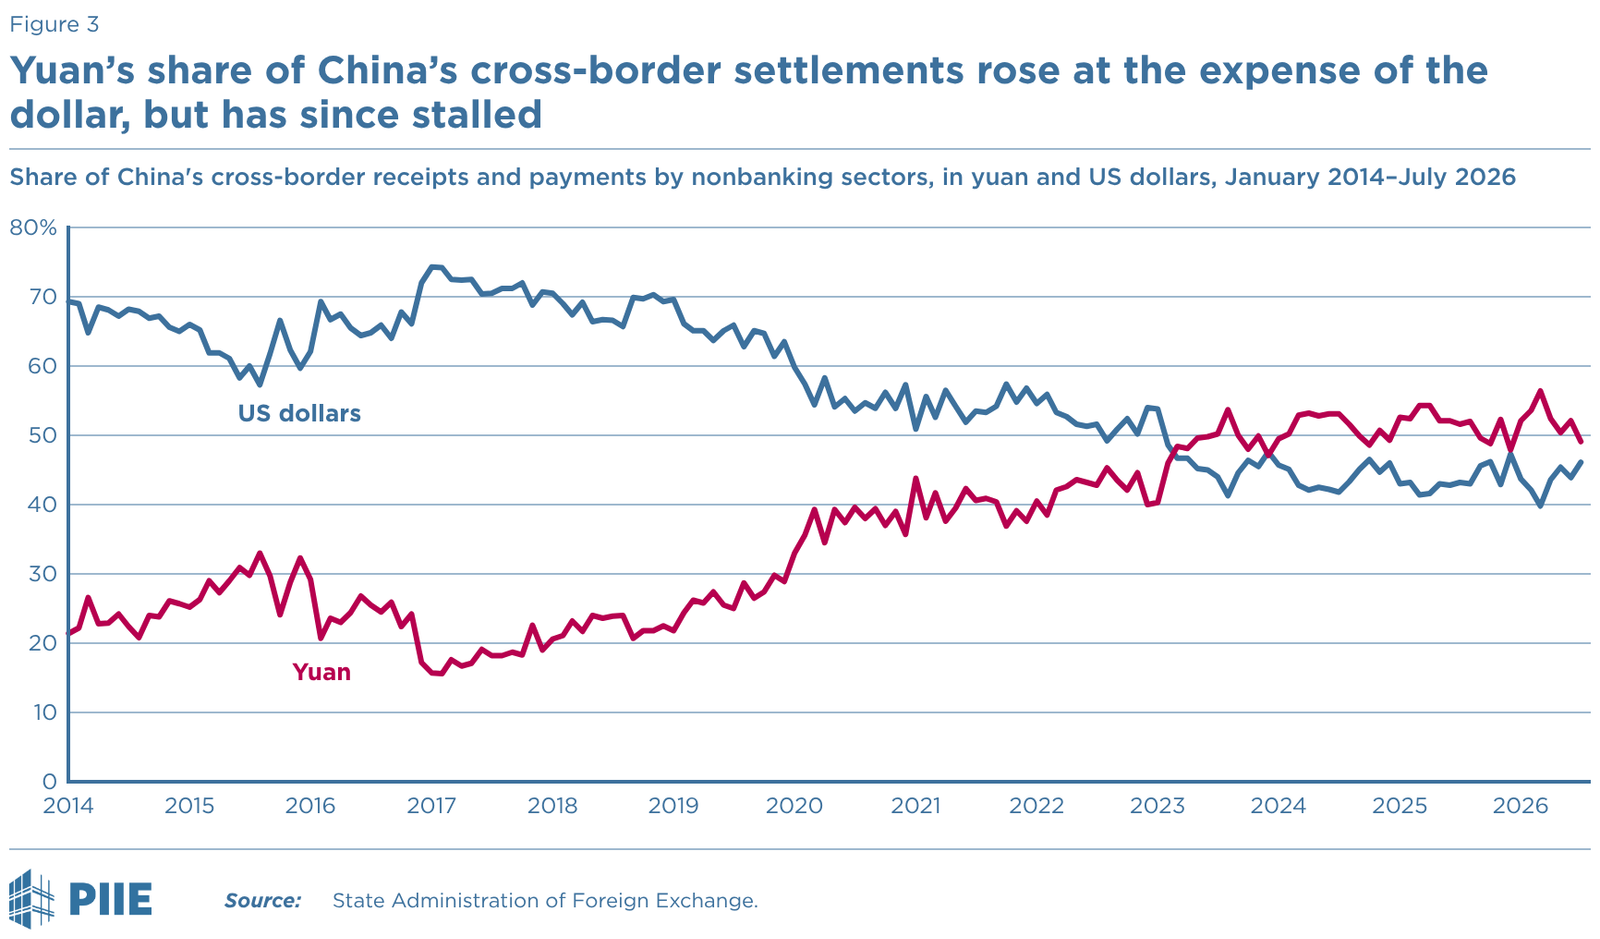
مصادر بيانات أخرى. طريقة أخرى للنظر إلى مدفوعات اليوان هي من خلال بيانات الإدارة العامة للنقد الأجنبي (SAFE) حول مدفوعات البنوك نيابة عن العملاء داخل وخارج الصين. بعد ارتفاع كبير ليصل إلى حوالي نصف إجمالي التسويات عبر الحدود في الصين حتى أوائل عام 2023، بشكل كبير على حساب الدولار، stagnated اليوان عند هذا المستوى وتوقف عن الزيادة مقابل الدولار. كما هو الحال في CIPS، استمرت مدفوعات اليوان بشكل عام في النمو، لكن إضافة سياق مدفوعات الدولار يظهر أن النمو يكفي فقط لمواكبة الطلب على تسوية الدولار.
تظهر بيانات SAFE أيضًا أن الدولار ظل ثابتًا بحصة حوالي 90 في المئة من أي مدفوعات لم تُسدد باليوان، مما يشير إلى أن الصين لم تتخل عن مدفوعات الدولار للتعامل بعملات أخرى مثل اليورو.
تظهر بيانات رسمية أخرى من الصين أن حصة التجارة السلعية للصين التي تُسدد باليوان انخفضت من 23 في المئة في عام 2015 إلى أدنى مستوى لها وهو 11 في المئة في عام 2017، لكنها بدأت بعد ذلك في الارتفاع مرة أخرى، حيث وصلت إلى 28 في المئة في النصف الأول من عام 2025. النمط مشابه جدًا لاتجاه SWIFT في هذه السنوات، لكن أحدث بياناتها تنتهي في النصف الأول من عام 2025، قبل أن ينخفض حصة اليوان في SWIFT.
لذا، أقنعت الصين شركاء التجارة بالدفع أو استلام المدفوعات بشكل متزايد باليوان أكثر من أي وقت مضى في العقد الماضي، لكن السلسلة الأطول تظهر أن دولرة اليوان يمكن أن تتقدم على شكل موجات ويمكن أن تتراجع. كما أنه تذكير مفيد بأن 72 في المئة من تجارة الصين السلعية لا تزال تُسدد بعملات أخرى.
هل ستسرع العملة الرقمية من دولرة اليوان؟
على الصعيد العالمي، أفاد بنك التسويات الدولية أن اليوان قد زاد من كونه يمثل 2 في المئة فقط من معاملات الصرف الأجنبي العالمية في عام 2013 إلى 8.5 في المئة في منتصف يونيو 2025، لكن هذا الارتفاع جاء بالكامل على حساب العملات الأخرى غير الدولار. على الرغم من جميع المخاوف بشأن العقوبات، زادت حصة الدولار من 87 إلى 89 في المئة.
قناة أخرى قد لا تُحتسب في CIPS أو SWIFT هي اليوان الرقمي، لكن من المحتمل أن هذا ليس له تأثير كبير بعد. تستكشف العديد من البنوك المركزية استخدام العملات الرقمية للبنوك المركزية (CBDC) للمدفوعات عبر الحدود، والبنك المركزي الصيني جزء من أحد أكثر الجهود الواعدة، وهو جسر M-CBDC (mBridge)، الذي يشمل خمسة بنوك مركزية. التحديث العام الوحيد للنظام حتى الآن يكشف أنه اعتبارًا من نوفمبر 2025، كان النظام قد تعامل مع 4,047 معاملة بإجمالي 387.2 مليار يوان، منها 95.3 في المئة كانت معاملات باليوان. عدد المعاملات هذا صغير مقارنةً بـ CIPS، الذي يتعامل مع حوالي 33,000 معاملة يوميًا.
الأرقام الأحدث التي أوردتها صحيفة فاينانشال تايمز تشير إلى 83 مليار يوان في معاملات جديدة من نوفمبر 2025 إلى يونيو 2026. إذا كانت التقارير دقيقة، فإن حجم mBridge خلال الأشهر الستة إلى السبعة الماضية سيمثل فقط عُشر متوسط أحجام CIPS ليوم واحد، مما يجعل mBridge بالكاد خطأً تقريبيًا في بصمة اليوان الدولية. تظل مدفوعات CBDC على نطاق واسع احتمالاً لسنوات في المستقبل. لم تطلق أي اقتصاد رئيسي واحدة يمكن ربطها بالصين، مما يجعلها بدون شبكة من CBDCs الأخرى للربط بها.
بكين تواجه هيمنة الدولار العميقة
خاتمة: لقد فقد النمو المثير للإعجاب لليوان كعملة دفع زخمه على مدار العامين الماضيين. صحيح أن بعض البيانات قد تبالغ في تقدير التراجع بسبب الانتقال إلى نظام الدفع الأكثر اكتفاءً ذاتيًا في الصين، والاستخدام العام لا يزال في ارتفاع، خاصة في التجارة. ومع ذلك، فإن النقاط المضيئة ليست كافية لليوان للاستمرار في كسب حصة من الدولار في المدفوعات العالمية أو حتى في المدفوعات الصينية بشكل عام. قد تكون دولرة اليوان أكثر من مجرد بوليصة تأمين، جاهزة للتفعيل للمدفوعات على نطاق أكبر إذا أجبرت العقوبات الصين على الابتعاد عن الدولار.
بشكل عام، لا يزال اليوان يحقق نتائج أقل بكثير من وزن الصين الاقتصادي. بعيدًا عن التخلي عن الدولار، لا تزال الصين مرتبطة ارتباطًا وثيقًا بالشبكات المالية العالمية القائمة على الدولار. إن عدم تحقيق مكاسب في فترة تزايد المخاوف العالمية بشأن الدولار هو أمر مفاجئ بشكل خاص، ويشير إلى أن بكين ستحتاج إلى إيجاد محركات نمو جديدة إذا أرادت سد الفجوة مع الدولار الأمريكي.
تم استخدام الذكاء الاصطناعي التوليدي للمساعدة في البحث الخلفي لهذا المدونة ولجمع مواد النسخ. وقد خضعت جميع المخرجات التي تم إنشاؤها بواسطة الذكاء الاصطناعي لمراجعة دقيقة من قبل البشر.