تجنبت بكين الصراع في هرمز
في صيف عام 2026، مع تصاعد الصراع الأمريكي الإسرائيلي مع إيران الذي خنق مضيق هرمز تدريجياً، توجهت المملكة العربية السعودية وجيرانها في الخليج إلى بكين بدلاً من واشنطن. طلبوا من الصين، الوجهة الأكبر للنفط الذي يمر عبر المضيق، استخدام نفوذها على طهران لإعادة فتح الممر المائي. ومع ذلك، لم تفعل بكين الكثير؛ فقد أرسلت مبعوثين وأجرت اتصالات، لكنها لم تمارس الضغط علناً على طهران. استبعدت أي استخدام للقوة، وفي أبريل، انضمت إلى روسيا في استخدام حق النقض ضد قرار مجلس الأمن الذي يخول توفير مرافقة منسقة للشحن الإقليمي. في النهاية، بقيت مهمة حماية أهم نقطة اختناق للنفط في العالم حيث كانت لعقود: مع البحرية الأمريكية.
كان ت restrain بكين متعمداً. لم تسع الصين أبداً لاستبدال الولايات المتحدة كضامن للأمن في المنطقة. بدلاً من ذلك، تقوم بشيء أكثر هدوءًا، وعلى مر الزمن، يصبح من الصعب مواجهته: زيادة نفوذها بينما تسعى المنطقة لتنويع علاقاتها الاقتصادية والدفاعية والثقافية.
تؤتي هذه الاستراتيجية ثمارها. قبل جيل، كان لدى القادة الإقليميين خيارات قليلة سوى النظر إلى واشنطن. اليوم، هم يتوددون بنشاط إلى خطباء آخرين. ومن خلال اللعب بالقوى العظمى ضد بعضها البعض، يستخرجون ما يمكنهم من كل منها. ومع ذلك، عندما يتحول التركيز إلى رأس المال والبنية التحتية والاتصالات، فإن النظرة الإقليمية تتجه بشكل متزايد نحو الشرق.
هل تتجه المنطقة نحو الشرق؟
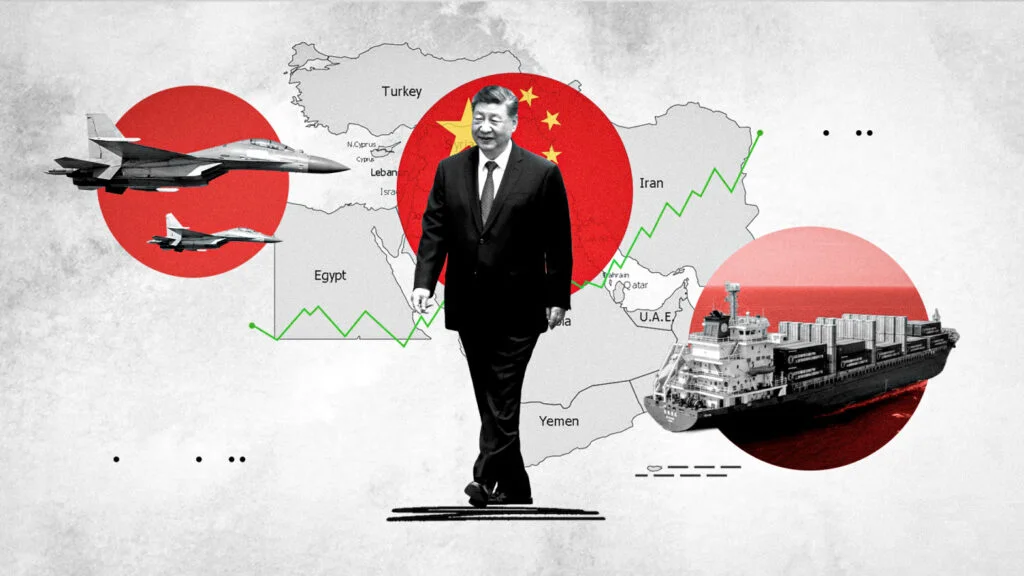
لقياس حجم هذا التحول، أطلقت شبكة بث الشرق الأوسط مؤخرًا مؤشر القوى العظمى، وهو نموذج يقيم كل من الدول الـ 23 في المنطقة عبر خمسة مقاييس من النفوذ: العسكرية، والاقتصاد، والدبلوماسية، والقوة الناعمة، والتكنولوجيا. كما يتتبع أي اتجاه تميل إليه كل دولة بين واشنطن وبكين. البيانات مثيرة للدهشة؛ بين عامي 2020 و2025، كانت للصين علاقات أقرب مع 12 من 23 دولة في الشرق الأوسط/شمال أفريقيا (MENA) مقارنة بالولايات المتحدة. كانت هذه النسبة مرتفعة من تسع قبل عقد من الزمن. على مدار تلك الفترة، انتقلت ثلاث دول من العمود الأمريكي إلى العمود الصيني: العراق، والمغرب، ومصر.
ما يهم أكثر، مع ذلك، ليس العدد بل الاتجاه الأكبر الذي يجسده. يعكس المؤشر انحرافًا تدريجيًا نحو بكين، تم بناؤه دولة بدولة وعقدًا بعقد، وبدون التحالفات والقواعد والضمانات الأمنية التي تعتمد عليها الكثير من النفوذ الأمريكي. ومع ذلك، لا يظهر المؤشر أن الصين تتجاوز الولايات المتحدة؛ في مجال القوة الصلبة، لا تزال أمريكا تتصدر بشكل حاسم.
ومع ذلك، كانت بكين الشريك التجاري الرائد في المنطقة منذ عام 2010، وقد حولت هذا التجارة إلى وجود مستدام. بلغ إجمالي حجم التجارة لجمهورية الصين الشعبية مع المنطقة 510.2 مليار دولار في عام 2025، وهو أكثر من ضعف ونصف الرقم الأمريكي وحوالي 80 في المئة أكثر مما كان عليه في عام 2020.
بحلول نهاية عام 2025، أحصى المؤشر 468 مشروعًا تقوده الصين عبر المنطقة تحت مسمى مبادرة الحزام والطريق، مع 158 منها في الإمارات العربية المتحدة والسعودية فقط. ليست الأسباب وراء هذا النمو صعبة الفهم؛ فتمويل الصين، بعد كل شيء، يأتي بدون الشروط السياسية التي يربطها المقرضون الغربيون، وتجلب الشركات الصينية خبرة في المشاريع الكبيرة التي تسعى إليها الدول الإقليمية.
بعض الاقتصادات تحمل نفوذ الصين الإقليمي
يظهر المؤشر أيضًا أن هذا الانخراط مركز. عدد قليل من الاقتصادات الكبيرة تمثل معظم النشاط، وهذه هي الدول التي يتم الآن التنافس بجدية على اتجاهها الجيوسياسي الأكبر. تتصدر الإمارات العربية المتحدة والسعودية المنطقة بفارق واسع، وعلى مدار السنوات الست الماضية، انتقل كلاهما من الربع المائل نحو الولايات المتحدة إلى المركز، حيث يمكن تصنيفه الآن كتحوطات نشطة: دول تعتمد على الولايات المتحدة من أجل الأمن بينما توسع الروابط مع الصين في التجارة والتكنولوجيا والطاقة. لقد ذهبت مصر والعراق إلى أبعد من ذلك، حيث انجرفتا بشكل حاسم إلى مدار الصين نتيجة للاستثمارات في البنية التحتية والطاقة بمبادرة الحزام والطريق.
بالمقابل، لا تزال إسرائيل مرتبطة بواشنطن، بينما تستمر علاقات الأمن الأمريكية مع البحرين والأردن وقطر في كونها قوية. ومع ذلك، فإن مسارات الدول الأخرى أصبحت تتشكل بشكل متزايد، حيث تبني الصين نفوذًا إقليميًا حقيقيًا.
من الناحية الاقتصادية، كان انخراط الصين الإقليمي متعدد الأوجه. أكبر فئة واحدة من المشاريع الصينية هي الطاقة المتجددة: 72 منها إجمالاً، بما في ذلك حقل شمسي بقدرة 500 ميغاوات في مصر، ومزرعة رياح بقدرة 200 ميغاوات في عمان، ومصفوفة شمسية بقدرة 700 ميغاوات في دبي. في عام 2025، باعت الصين أكثر من 628,000 مركبة كهربائية وهجينة في المنطقة، وهو ما يعادل حوالي 37 مرة مما كانت عليه قبل أربع سنوات فقط في عام 2021.
شبكات رخيصة، كاميرات، وفجوة الذكاء الاصطناعي
تبعاً لذلك، اتبعت التكنولوجيا نفس المسار. من 2020 إلى 2025، ارتفعت التجارة في السلع التكنولوجية بين الصين والمنطقة بنحو 65 في المئة لتصل إلى 21.1 مليار دولار. خلال نفس الفترة، تضاعف الاستثمار الصيني في التكنولوجيا الإقليمية ليصل إلى 4.8 مليار دولار، مع تحقيق أكبر المكاسب في تركيا ومصر وعمان والسعودية. بالمقابل، كانت حصة أمريكا من التجارة التكنولوجية الإقليمية أكثر تواضعاً؛ حيث بلغت 7.8 مليار دولار فقط في 2025، أو ما يقارب ثلث حجم الصين.
علاوة على ذلك، فإن الفرق ليس فقط في الحجم، بل في نوع التكنولوجيا الصينية التي تتزايد. على سبيل المثال، شركة هواوي الصينية العملاقة التي تسيطر عليها الدولة، والتي تم استبعادها تدريجياً من الشبكات الأمريكية ومعظم الشبكات الأوروبية لأسباب أمنية، وجدت سوقاً مرحباً بها في الشرق الأوسط وشمال إفريقيا، وهي الآن تبني الشبكات الأساسية التي تحمل حركة الاتصالات في المنطقة.
ومع ذلك، عندما يتعلق الأمر بتعقيد التكنولوجيا نفسها، فإن الوضع معكوس. تتنافس الصين على السعر في مجال الاتصالات والأجهزة الاستهلاكية، بينما تتنافس الولايات المتحدة في مجال الذكاء الاصطناعي، حيث أن تقدمها حقيقي وجذاب للمستهلكين في المنطقة.
دعمت واشنطن هذه الميزة بالمال، بما في ذلك مشروع ستارغيت في الإمارات واستثمار مايكروسوفت البالغ 15 مليار دولار في المجموعة الإماراتية G42، بالإضافة إلى الضغط. وقد أثمر ذلك؛ حيث قطعت G42، على سبيل المثال، علاقاتها مع الشركات الصينية وتوجهت نحو مايكروسوفت وOpenAI. كما تراجعت العراق عن بعض التعاون التكنولوجي مع بكين بعد تحذيرات من واشنطن. ومع ذلك، فإن حكومات الخليج هي التي تختار بشكل متزايد، وهي تختار الأنظمة الصينية للبنية التحتية الفورية والشركات الأمريكية للذكاء الاصطناعي المتقدم.
في هذه الأثناء، تعتبر تكنولوجيا المراقبة سوقاً خاصة بها، وهي سوق تهيمن عليها جمهورية الصين الشعبية. وفقاً لمشروع MBN China Tracker، وهو مشروع مصاحب يرسم خريطة النشاط الصيني عبر المنطقة قطاعاً بقطاع، تعتبر الصين المورد الرائد لأنظمة المراقبة بالفيديو في المنطقة. وتحتل الإمارات المرتبة الأكبر في هذا الصدد، حيث تجاوزت مشترياتها 3 مليارات دولار منذ 2007، تليها تركيا والسعودية. كما تصدرت إيران قائمة المشترين، وقد ارتبطت المعدات الصينية بعمليات القمع المتكررة ضد المحتجين في طهران، بما في ذلك تلك التي سبقت عملية الغضب الملحمي. ومن المهم أن الحكومات من خلال هذه المشتريات لا تشتري منتجاً استهلاكياً فحسب، بل أيضاً الآلات للتحكم في شعوبها.
كسب العقول من خلال الفصول الدراسية وغرف الأخبار
تتجلى نفس التوسعة في الفصول الدراسية وغرف الأخبار في المنطقة. لقد نمت القوة الناعمة الأمريكية تقليديًا بشكل عضوي، مدعومة بالثقافة والعلامات التجارية التي يسعى الناس للحصول عليها. بالمقابل، فإن محاولة الصين في القوة الناعمة مبنية بشكل متعمد. الهدف هو جعل اللغة الصينية والمؤسسات ووجهات النظر مفهومة، ومن الناحية المثالية مقبولة، من قبل الأجيال الحالية والمستقبلية في المنطقة. كما يقول أحد الباحثين في الشأن الصيني، فإن الفهم والقبول يأتيان أولاً؛ أما الإعجاب، إذا جاء على الإطلاق، فيأتي لاحقًا.
وبناءً عليه، فإن بصمة القوة الناعمة المؤسسية للصين قد توسعت على مدى العقود القليلة الماضية. تم افتتاح أول معهد كونفوشيوس في المنطقة في بيروت عام 2006. يوجد الآن 29 من هذه المعاهد في جميع أنحاء الشرق الأوسط وشمال إفريقيا، مع افتتاح أحدثها في الجزائر في سبتمبر 2025. وقد تعرضت هذه البرامج للانتقاد في الغرب بسبب منهجها الذي يتجنب تاريخ التبت وتايوان وساحة تيانانمن، لكنها لاقت ترحيبًا كبيرًا في المنطقة.
كما قامت بكين بإدراج دورات اللغة الصينية في المناهج الدراسية للمدارس الابتدائية عبر ثمانية دول في المنطقة. ويستند هذا الدفع في الإمارات العربية المتحدة، حيث يتم تعليم اللغة لأكثر من 73,000 طالب في 181 مدرسة حكومية. كما افتتحت بكين ستة مراكز ثقافية وورش عمل مهنية تُعرف باسم ورش عمل لو بان، والتي تربط التدريب الفني مباشرة بعقود مبادرة الحزام والطريق. في مصر، تم إطلاق ورشتين من ورش عمل لو بان في عام 2020 وقد تم تدريب أكثر من 3,000 طالب في مجالات الطاقة المتجددة وإصلاح السيارات والتصنيع الذكي.
تبع ذلك السفر بين المنطقة والصين. ارتفعت الرحلات الجوية المباشرة من 161 رحلة أسبوعيًا في عام 2015 إلى 314 رحلة أسبوعيًا بعد عقد من الزمن، وبدأت بكين في إعفاء المسافرين من دول الخليج من تأشيرات الدخول تمامًا.
لكن عمل الدعاية والتأثير الذي يقوم به الحزب الشيوعي الصيني يظهر بشكل أوضح في مجال وسائل الإعلام الإخبارية. تتبع بصمة وسائل الإعلام المتوسعة في الصين توجيه شي جين بينغ لعام 2013 بـ “إخبار قصة الصين بشكل جيد”، والذي جعل السرد الاستراتيجي ركيزة من ركائز فن الدولة الوطني.
تم توسيع هذا الجهد في عام 2021 ليصبح دعوة لزراعة صورة “موثوقة، محبوبة ومحترمة” و”توسيع دائرة أصدقاء الصين”. مع وضع ذلك في الاعتبار، وقعت وسائل الإعلام الحكومية الصينية 31 شراكة لتبادل المحتوى في جميع أنحاء المنطقة، تركزت في مراكز الإعلام في الإمارات ومصر.
الآلية بسيطة. تقدم شينخوا، وكالة الأنباء الحكومية في بكين، تغطية عالمية للمنافذ الإقليمية مجانًا أو بتكلفة منخفضة، بينما تفرض وكالة أسوشيتد برس، ورويترز، وبلومبرغ رسوم اشتراك لا تستطيع العديد من غرف الأخبار دفعها أو لا ترغب في دفعها. والنتيجة، كما جادل أحد المحللين لاستراتيجية الإعلام الصينية، هي قناة فعالة لرواية منحازة للأحداث العالمية—وهي رواية تحملها، علاوة على ذلك، منافذ محلية موثوقة. بشكل عام، ومع ذلك، لم تترجم هذه الأدوات بالضرورة إلى مودة، ويصف العلماء الدفع الثقافي لبكين بأنه متردد على الرغم من طموحاته.
حيث لا تزال القوة الأمريكية تنتصر
من حيث الأمن، على النقيض من ذلك، لم تُظهر الصين أي رغبة في تغيير التوازن العسكري في الشرق الأوسط. تحتفظ واشنطن بأكثر من عشرة منشآت عسكرية في جميع أنحاء المنطقة. بينما تدير الصين، في الوقت نفسه، قاعدة واحدة فقط في الخارج، في جيبوتي، وقد أُقيمت هذه المنشأة بشكل أساسي لدعم دوريات مكافحة القرصنة في خليج عدن. وبالمثل، أجرت القوات الأمريكية تدريبات عسكرية مع الشركاء الإقليميين 41 مرة بين عامي 2020 و2025؛ بينما أجرت الصين 19 فقط. وعندما عطلت هجمات الحوثيين في اليمن الشحن في البحر الأحمر، كانت الولايات المتحدة، وليس الصين، هي التي تمتلك القدرة على الرد والدفاع عن طرق الملاحة المحلية.
ومع ذلك، فإن النشاط العسكري الصيني في المنطقة ليس ثابتًا تمامًا. تسجل البيانات أن التدريبات العسكرية الصينية مع دول الشرق الأوسط وشمال أفريقيا، التي كانت واحدة فقط طوال عقد 2010، قد شهدت زيادة حادة منذ عام 2020، بما في ذلك أول تمرين لسلاح الجو الصيني-المصري، “نسور الحضارة”، الذي أقيم في مايو 2025. زارت وفود عسكرية صينية رفيعة المستوى المنطقة 26 مرة بين عامي 2015 و2024، ارتفاعًا من 16 في العقد السابق.
كما تضاعف نصيب الصين من سوق الأسلحة في المنطقة ثلاث مرات على مدار العقد، من أقل من واحد في المئة في عام 2020 إلى 3.1 في المئة في عام 2024، مما يكفي لتجاوز روسيا كمورد (على الرغم من أنها لا تزال متأخرة كثيرًا عن الولايات المتحدة، التي تمثل حوالي نصف جميع الأسلحة الرئيسية المستوردة من قبل الدول الإقليمية).
هنا، يختلف العملاء، وكذلك المنطق. تذهب الأسلحة الأمريكية إلى شركاء قدامى متجذرين في شبكات الأمن الأمريكية. تركز المبيعات الصينية على مجموعة أضيق من المشترين الذين يبحثون عن منصات أرخص، أو شروط سياسية أقل، أو بدائل عندما تكون الموردون الغربيون غير متاحين أو محدودين. كما تتجمع في فئات تكون واشنطن عمومًا مترددة في بيعها، فوق كل شيء الطائرات المسيرة المسلحة. ومن الجدير بالذكر أن ما تحجبه بكين هو الالتزام الأمني نفسه. قد تبيع وتدرب، لكنها لا تعد بالقتال، ويحدد المحللون باستمرار تلك التردد كحد أقصى لنفوذها الإقليمي.
اختبار حدود النفوذ الإقليمي للصين
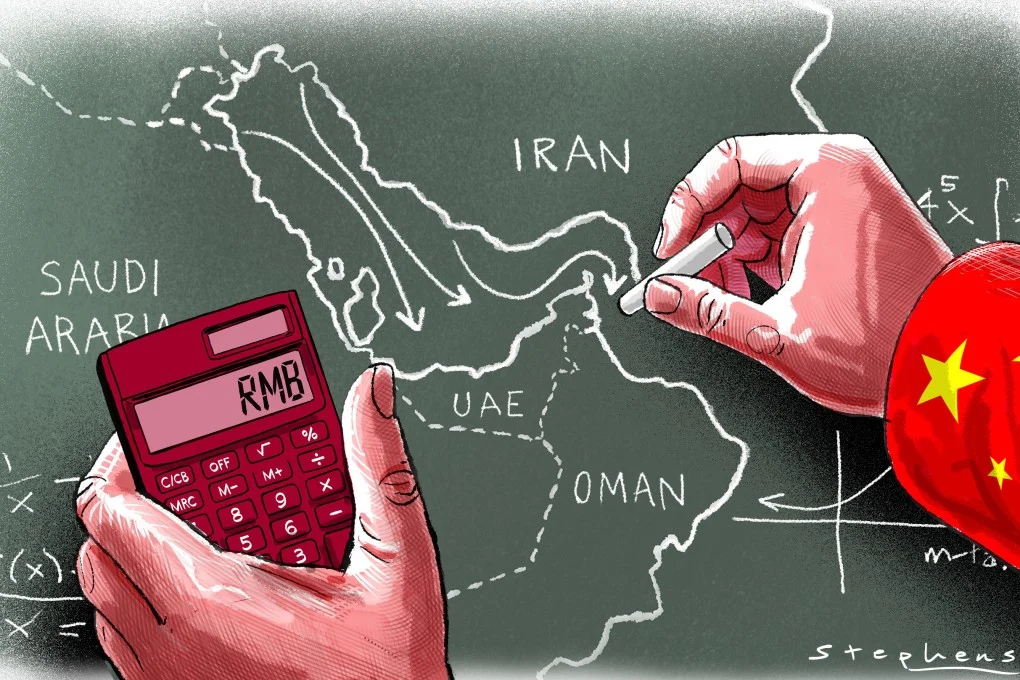
يساعد الكتابة الصينية في تفسير ضبط النفس النسبي. لقد نظر الاستراتيجيون في بكين منذ فترة طويلة إلى التوترات في الشرق الأوسط بشكل انتهازي، على افتراض أن التورط الأمريكي هناك سيحد من قدرة واشنطن على التنافس في الأحداث أو الاتجاهات في أماكن أخرى.
لقد عقدت حرب 2026 تلك الحسابات إلى حد ما. لقد حمت علاقة بكين مع طهران بالفعل الشحنات الصينية: سمحت إيران بتدفق النفط إلى الصين والهند وروسيا بينما منعت السفن المرتبطة بأعدائها، وكانت السفن المرتبطة بالصين تمثل أكبر حصة فردية من الحركة التي تمكنت من المرور. ما لم تتمكن بكين من القيام به، ولم تحاول حتى القيام به، هو إعادة فتح الممر المائي للجميع. بعبارة أخرى، ضمنت الصين إمداداتها من خلال علاقة سياسية. بينما بقي عبء استعادة حرية الملاحة مع البحرية الأمريكية.
حتى التعليقات العسكرية الصينية تركز على استخدام الاضطرابات الإقليمية لتعزيز المرونة التكنولوجية والاقتصادية الداخلية، بدلاً من لعب دور أمني أكبر في الخارج. التأثير العملي هو أن الولايات المتحدة تتحمل التكاليف العسكرية الخارجية بينما تركز الصين على الأمور الداخلية. بعبارة أخرى، تفترض بكين أن رأس المال والبنية التحتية يمكن أن يساعداها في تجنب التنافسات والسياسات المتنازعة في المنطقة.
في ظل حرب إيران، من المؤكد أن هذه الفرضية ستخضع للاختبار. لا تزال الولايات المتحدة تقدم ضمانات أمنية، وقوة بحرية، ونفوذ مالي، بينما تزود رأس المال دون شروط، والبنية التحتية السريعة، وتكنولوجيا القرن الحادي والعشرين بأسعار مخفضة. ومع ذلك، بشكل متزايد، تقدم بكين أيضًا للمنطقة شيئًا كانت تفتقر إليه قبل جيل: بديل حقيقي لواشنطن. قد تكون العواقب على التطور طويل الأمد للمنطقة ضخمة.