دور سوريا الطاقي يطفو مجدداً إلى الواجهة
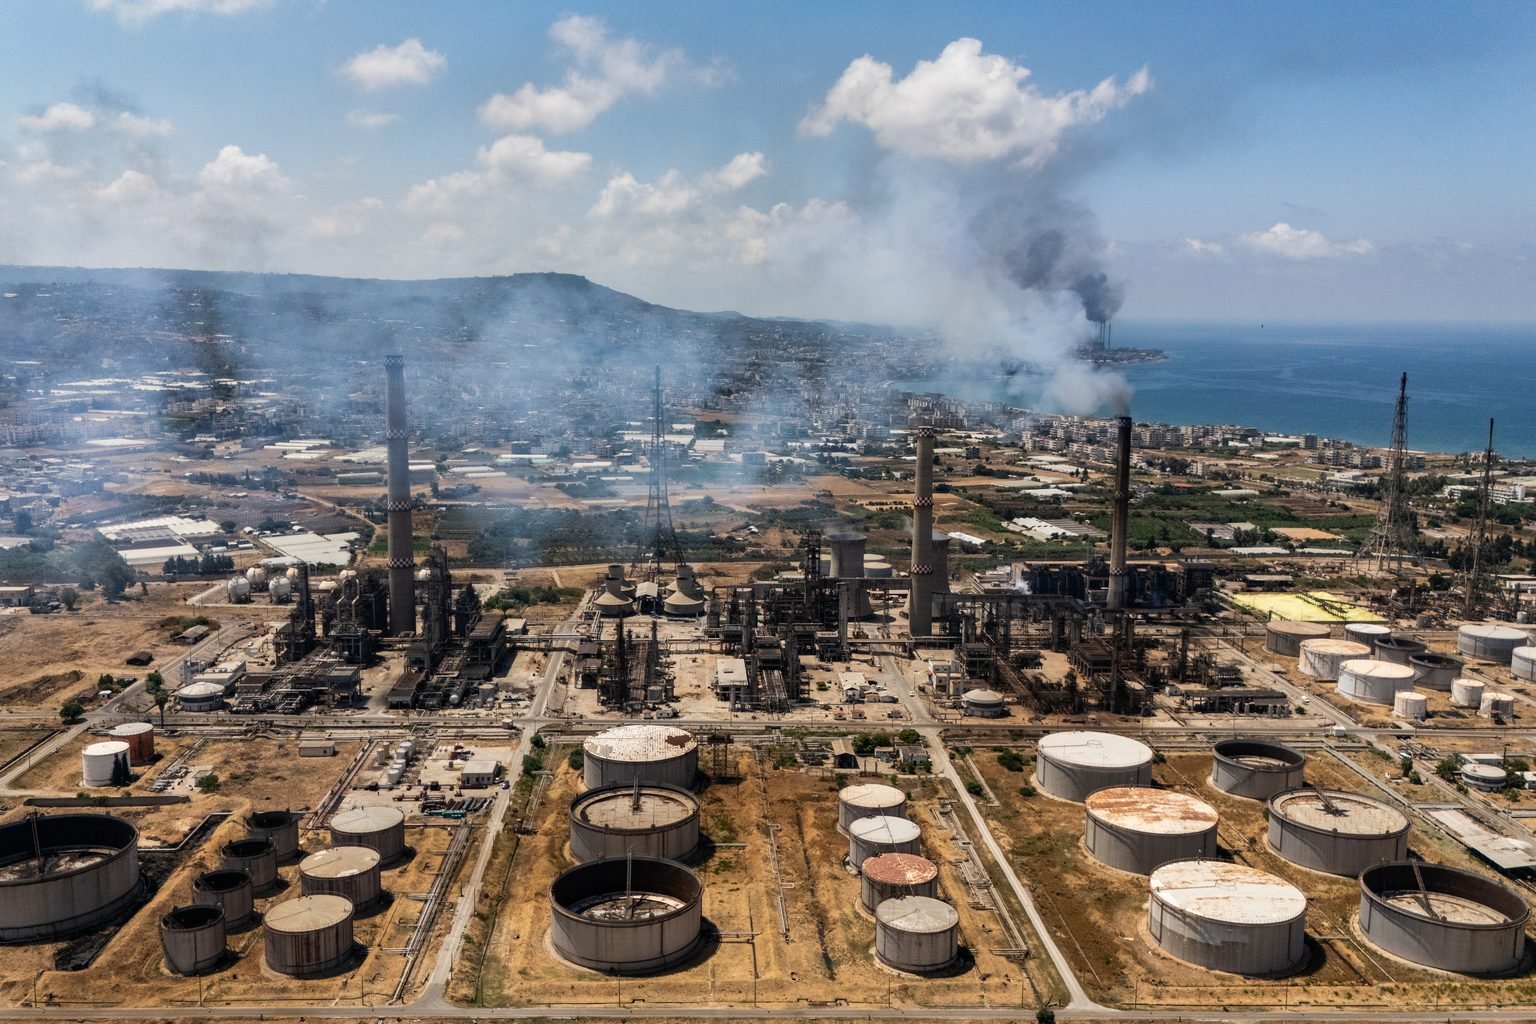
كانت سوريا منتجاً للنفط والغاز بمستوى متواضع نسبياً، لكنه لم يكن تافهاً، في منطقة تضم بعض أكبر احتياطيات الهيدروكربونات في العالم. ومع ذلك، فقد قلّصت أكثر من عقد من الصراع إنتاجها بشكل حاد، وألحقت أضراراً ببنيتها التحتية وردعت الاستثمار.
اليوم، قد تكمن أهمية سوريا في أسواق الطاقة الإقليمية بشكل متزايد ليس فقط في ما يمكنها إنتاجه، بل أيضاً في موقعها، إذ تقع عند مفترق طرق الشرق الأوسط وشرق المتوسط ومسارات التوجه نحو أوروبا.
لقد زادّت الحرب في الخليج وعرقلة الملاحة عبر مضيق هرمز من قيمة الطرق البديلة التي تتجنب المضيق. وبالنسبة لسوريا على وجه الخصوص، يعيد الصراع بين الولايات المتحدة وإيران دورها كممر عبور استراتيجي لـتجارة الطاقة الإقليمية. تستخدم العراق سوريا بالفعل للوصول إلى محطات التصدير في المتوسط، ولو براً وعلى نطاق صغير، مما يبيّن إمكانياتها كطريق بديل يقلل الاعتماد على مضيق هرمز. وقد اكتسبت خطط توسيع ممر النفط العراقي-السوري زخماً.
تحاول دمشق الاستفادة من هذا الزخم. فهي تسعى لجذب استثمارات أجنبية لإعادة تأهيل صناعة النفط والغاز لديها بينما تروّج لسوريا كمسار طاقي إقليمي محتمل. وبرزت مسؤوليات سورية بصورة متزايدة في التجمعات الدولية الكبرى الخاصة بالطاقة، وتستكشف شركات من الخليج والولايات المتحدة فرصاً في البلاد. والأهم من ذلك أن هذه الجهود تجري بدعم من إدارة أمريكية دعمت إعادة اندماج سوريا اقتصادياً وتطوير مسارات طاقة إقليمية بديلة.
السؤال هو ما إذا كانت سوريا قادرة على تحويل تلك الميزة إلى دور دائم في تجارة الطاقة الإقليمية. سيعتمد الكثير على الأمن والاستقرار السياسي، وإطار الاستثمار محلياً، واستمرارية الدعم الدولي، وقدرة سوريا على التنافس على رؤوس الأموال في سوق نفط وغاز عالمي أصبح أكثر انتقائية.
إنتاج النفط
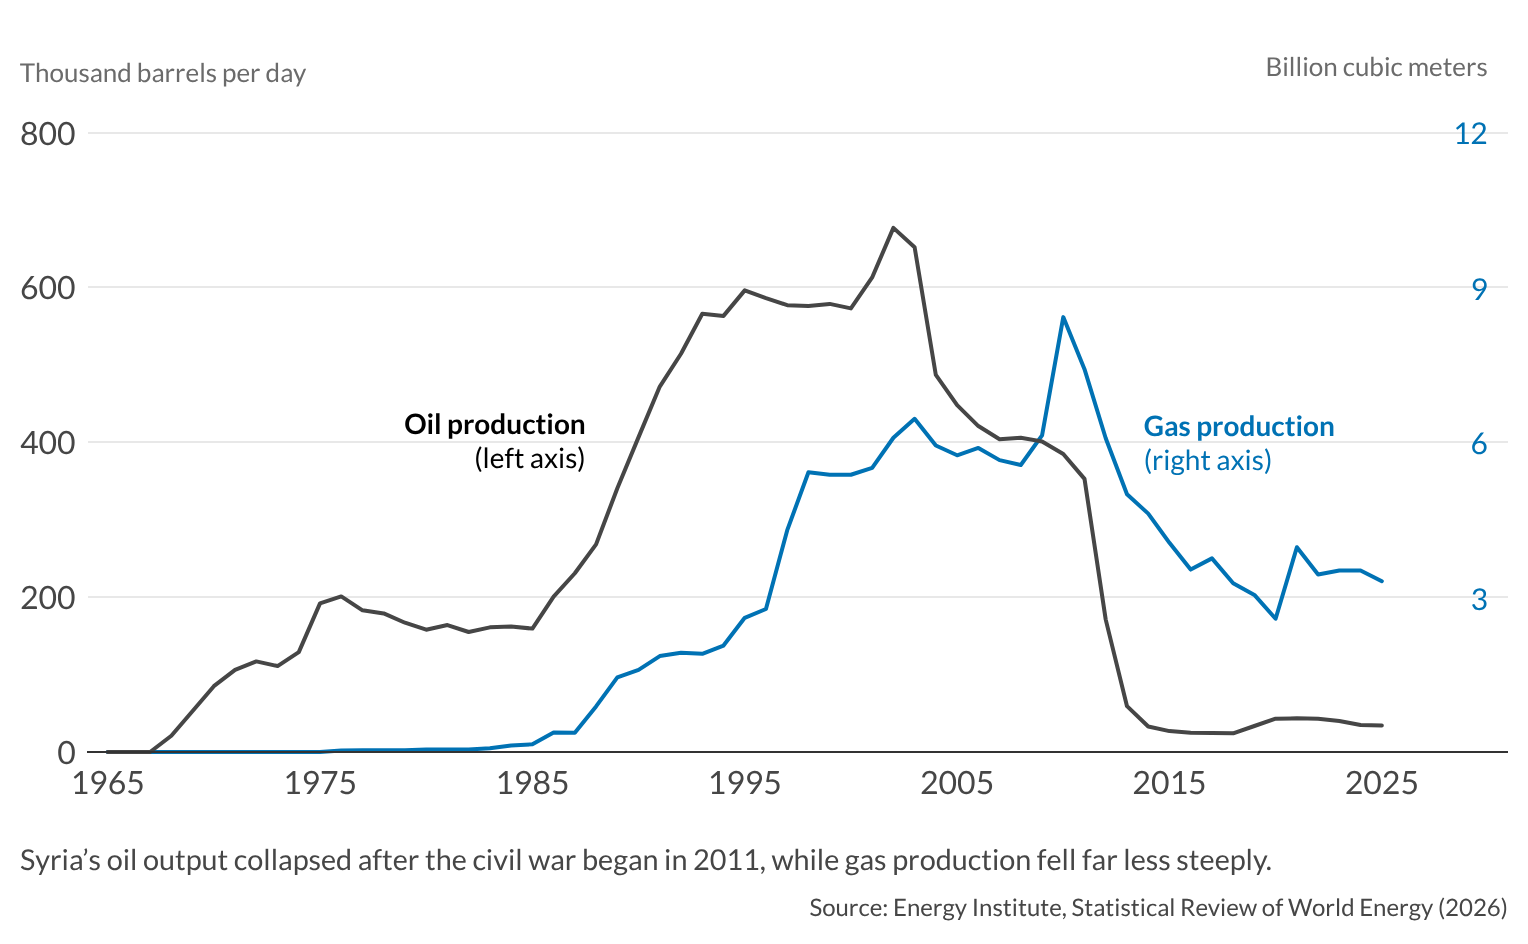
بدأ إنتاج النفط في سوريا عام 1968، مع مرحلة أكثر أهمية من التطوير بدأت في ثمانينيات القرن العشرين، عندما فتحت البلاد قطاعها أمام شركات النفط الدولية. تلت ذلك سلسلة من الاكتشافات التي دعمت زيادة مطردة في الإنتاج وصلت ذروتها في 2002 بحوالي 672,000 برميل يومياً (b/d). بعد ذلك دخل الإنتاج في تراجع هيكلي تدريجي. كما تباطأت أعمال الاستكشاف بشكل كبير، فهبطت بحلول 2009 إلى أقل من ثلث المستوى المسجل خلال طفرة الاستكشاف في أوائل التسعينيات.
كان الجيولوجيا مسؤولة جزئياً. فقد بلغت بنود العديد من الحقول المنتجة الأكبر في سوريا مرحلة النضوج، بينما كانت الاكتشافات الجديدة تميل إلى أن تكون أصغر وغير كافية لتعويض الانخفاض في الإنتاج. لكن الجيولوجيا وحدها لا تفسر التراجع؛ إذ لم تتكيف الحكومة بشكل كافٍ مع الشروط المعروضة على المستثمرين لمواجهة التكاليف والمخاطر الأعلى في استكشاف وتطوير موارد أكثر تحدياً، مما قلّل من حجم الاستثمار. كما أضعفت التوترات السياسية المتنامية مع الدول الغربية والعقوبات بيئة الاستثمار أكثر.
سرّع اندلاع الحرب الأهلية في 2011 من هذا التراجع بشكل دراماتيكي. فأدى تضرر البنية التحتية، وانسحاب شركات النفط الدولية، والعقوبات، وتجزؤ السيطرة الإقليمية إلى انهيار في الإنتاج. فمن حوالي 353,000 b/d قبل الصراع، كاد إنتاج النفط السوري يتوقف في 2018 وبقي محدوداً للغاية لسنوات عدة. وبحلول 2025، قُدّر الإنتاج بنحو 34,000 b/d فقط.
مع تراجع الإنتاج حدة خلال الصراع، صار اعتماد سوريا على واردات الخام متزايداً، لا سيما لتزويد مصافيها المحلية، مما حوّل البلاد من مصدر صافٍ للخام إلى مستورد.
Natural gas
بدأ إنتاج الغاز في 1976 وتوسع بصورة مطردة مع سعي الحكومة إلى تقليل الاعتماد على النفط في توليد الطاقة. بلغ الإنتاج ذروته عند نحو 8.4 مليار متر مكعب (bcm) في 2010. جرت خلال هذه الفترة عدة اكتشافات صغيرة، على الرغم من أن تسعير الغاز المحلي قيد الاستثمار في تطويرها.
انخفض إنتاج الغاز بعد اندلاع الحرب، لكنه تراجع بدرجة أقل بكثير من النفط. تقع معظم الحقول الغازية الكبرى في وسط سوريا، الذي بقي إلى حد كبير تحت سيطرة الحكومة وتعرض لاحتكاكات أقل من القتال. وبالمقابل، كان جزء كبير من إنتاج النفط السوري متركزاً في الشمال الشرقي، حيث كانت الأعمال العدائية أشد وسقطت العديد من المنشآت خارج سيطرة الحكومة لسنوات عدة.
كما أولت الحكومة أولوية لإنتاج الغاز بسبب أهميته في توليد الكهرباء، بينما تعرّضت بنية الغاز التحتية لأضرار أقل شمولاً من مرافق النفط. سمحت هذه العوامل لأجزاء من القطاع بالاستمرار في العمل رغم النزاع. في 2025، أنتجت سوريا حوالي 3.3 bcm من الغاز الطبيعي، أقل من 40 percent من ذروتها قبل الحرب.
A new chapter
The removal of the Assad regime in late 2024 opened a new chapter for Syria’s oil and gas industry. The shift is taking place on several fronts. By early 2026, the government had regained control over major oil and gas assets and facilities previously held by non-state actors, chiefly the Kurdish-led Syrian Democratic Forces in the northeast.
The country has also adopted a more open approach to foreign investment, while international political support has made it easier for foreign companies to consider opportunities that were effectively closed to them for years.
The U.S. removed its broad Syria sanctions program in 2025, while the Caesar Syria Civilian Protection Act, enacted in 2019 in response to abuses committed by the Assad government and designed to impose sanctions on those providing significant support to it, was repealed in December 2025. In August 2026, Washington also rescinded Syria’s designation as a State Sponsor of Terrorism.
The U.S. administration has explicitly linked these measures to facilitating investment and Syria’s economic reintegration. The political message from Washington has been openly supportive. Following Syrian President Ahmed al-Sharaa’s visit to the White House in November 2025, President Donald Trump said the U.S. would “do everything we can to make Syria successful.” However, U.S. support has been conditional, with Washington linking its continued engagement to the new government’s actions on security, counterterrorism and regional stability.
Gulf countries have also become important partners in Syria’s reconstruction, including in energy, with companies from Saudi Arabia, Qatar and the United Arab Emirates exploring or committing to projects across oil, gas, power and infrastructure.
في الوقت الحالي، يبدو أن التركيز الأساسي ينصب على إعادة بناء نظام الطاقة في سوريا واستعادة الإنتاج المحلي. تتطلب الحقول المنتجة والأنابيب ومرافق المعالجة والمصافي وبنية التصدير جميعها إصلاحًا وتحديثًا بعد سنوات من الصراع وقلة الاستثمار. قد يؤدي استعادة القدرة القائمة إلى زيادة إنتاج سوريا بسرعة أكبر مع المساعدة في تقليل اعتمادها على الطاقة المستوردة وإحكام الاستفادة من مرافق التكرير والتصدير القائمة. سيكون لمزيد من إنتاج الغاز سوق داخلي واضح بالنظر إلى نقص الكهرباء في البلاد.
تقوم سوريا أيضًا بتقييم إمكاناتها البحرية. على خلاف جيرانها في شرق المتوسط، لم تستكشف سوريا مياهها بعد. في فبراير 2026، وقعت شركة النفط السورية (SPC)، وهي شركة قابضة مملوكة للدولة بالكامل تأسست في 2025 لتجميع مصالح الدولة في النفط والتكرير، مذكرة تفاهم مع شركة Chevron الأمريكية الكبرى وUCC Holding القطرية لبدء تقييم استكشاف النفط والغاز في البحر.
ثم في مايو 2026، وقعت SPC مذكرة تفاهم أخرى مع ConocoPhillips الأمريكية وTotalEnergies الفرنسية وQatarEnergy، تغطي أيضًا استكشاف النفط والغاز في البحر. وعلى الرغم من أن ليس كل مذكرات التفاهم ستتحول إلى التزامات فعلية، فإن مشاركة هذه الشركات الكبرى في قطاع الطاقة الدولي مهمة في هذه المرحلة الحرجة بالنسبة لسوريا، بينما تعيد البلاد بناء اقتصادها وتسعى لإعادة إرساء نفسها دوليًا بعد أكثر من خمسة عقود من حكم عائلة الأسد.
Reviving the Kirkuk-Baniyas Pipeline
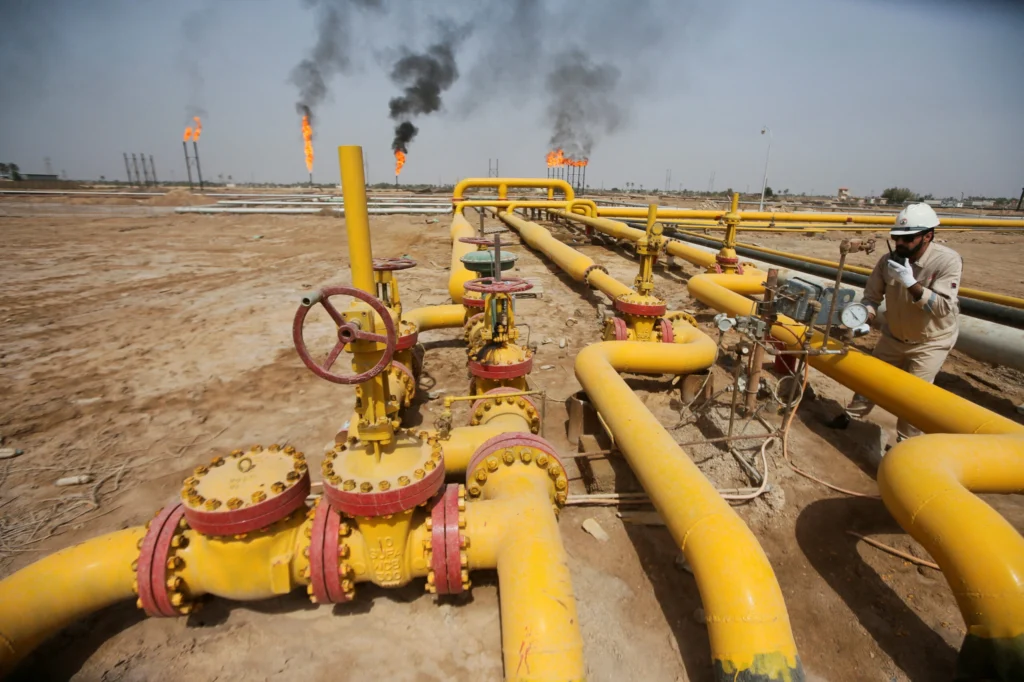
إن اندماج سوريا في شبكة طاقة المنطقة ليس جديدًا. في وقت مبكر من ثلاثينيات القرن العشرين، كانت الأنابيب التي طورتها Iraq Petroleum Company تنقل الخام العراقي من كركوك غربًا عبر الأراضي السورية إلى البحر المتوسط، بداية عبر ميناء طرابلس في لبنان. في عام 1952، منح خط أنابيب كركوك-بانياس العراق منفذًا مباشرًا على ساحل سوريا في البحر المتوسط وجعل سوريا حلقة هامة بين الإنتاج العراقي والأسواق الدولية.
class=”ds-markdown-paragraph”>تضاءل هذا الدور مع تعطل التدفقات العابرة للحدود بسبب الخلافات السياسية والحروب. ومع ذلك، أعاد الاضطراب في مضيق هرمز اليوم إضفاء الطابع العاجل على إعادة إحيائه. في يوليو 2026، اتفقت سوريا والعراق على إحياء ممر كركوك-بانياس التاريخي. يركِّز المشروع الحالي على المقطع بين حديثة، مفترق أنابيب في غرب العراق، وبانياس.
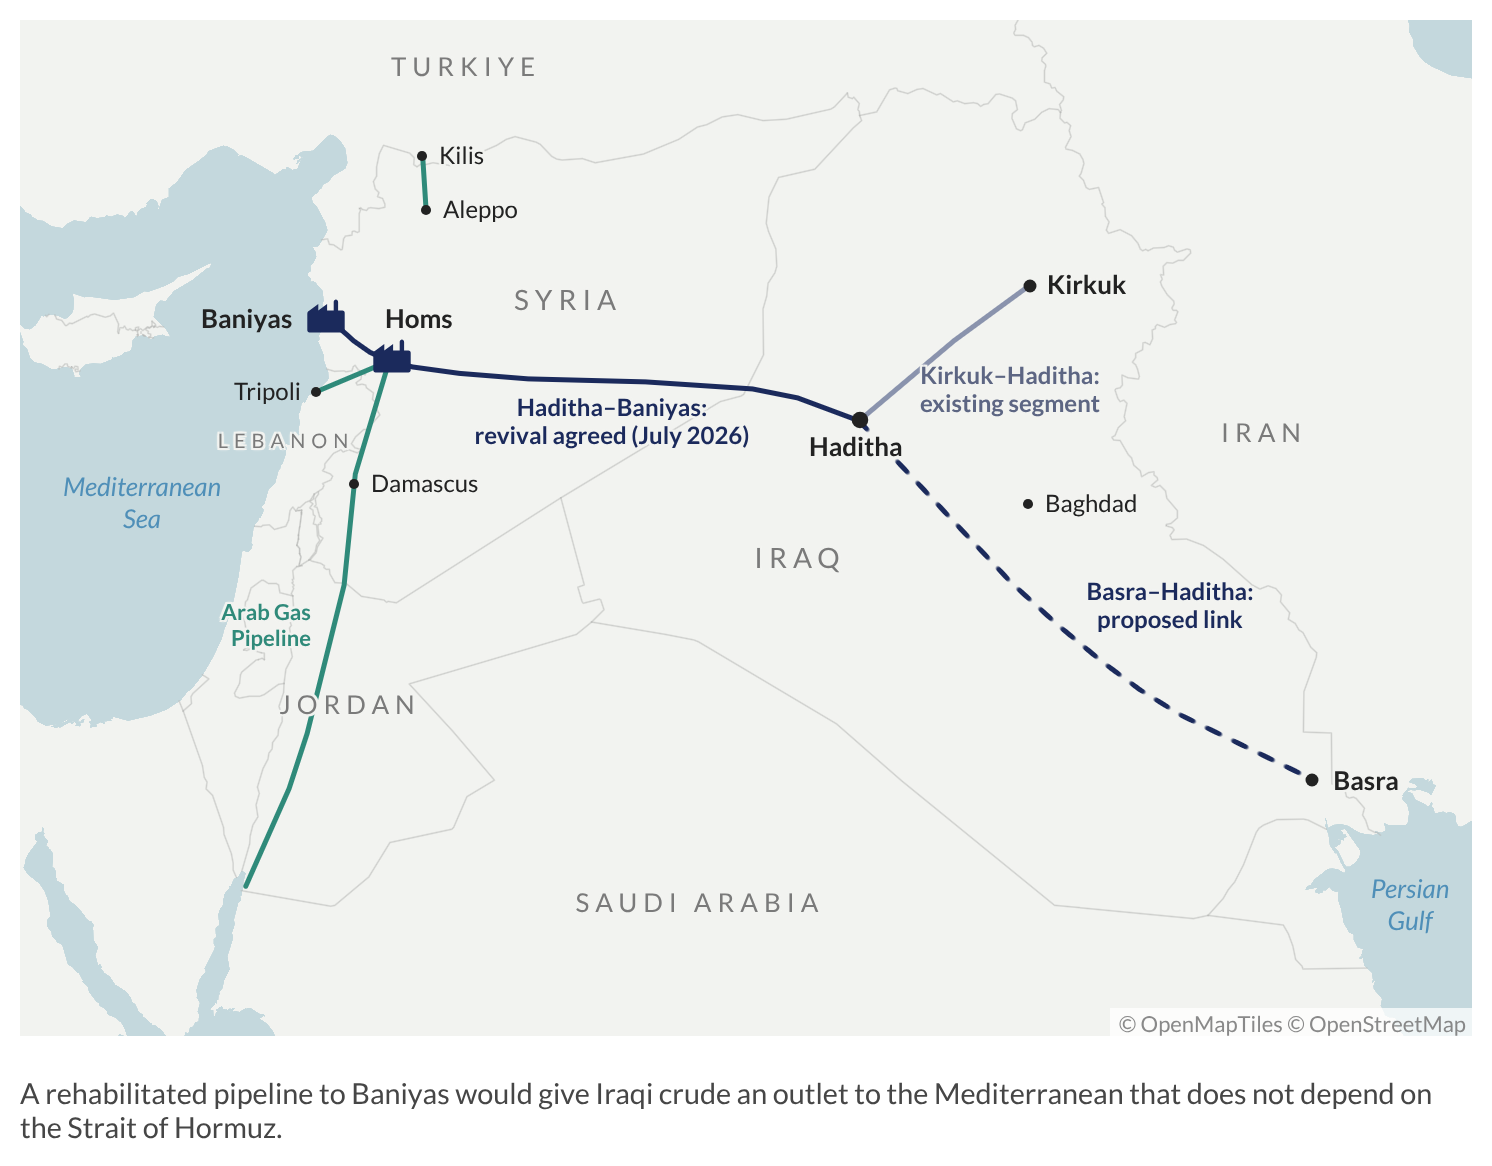
الأهم من ذلك، أن العراق يفكّر في ربط حديثة بمناطق الإنتاج الأكبر بكثير في الجنوب. قد يسمح ذلك لنفط البصرة بالوصول إلى البحر الأبيض المتوسط عبر سوريا، مما يقلل الاعتماد على هرمز. وصف وزير النفط السوري محمد البشِر المشروع بأنه وسيلة «لتعزيز موقع سوريا كممر طاقي إقليمي يربط موارد المنطقة بالمتوسط».
وفقًا لوزارة الخارجية الأمريكية، قد تنقل الطريق المعاد تأهيلها بين العراق وسوريا في البداية ما يصل إلى 2 مليون برميل يوميًا (mb/d). سيكون ذلك ذا أهمية كبيرة، إذ يمثل نحو 60 بالمئة تقريبًا من صادرات العراق النفطية قبل صراع هرمز، مع الإشارة إلى أن الرقم يشير إلى قدرة مقترحة لا إلى التدفقات المتوقعة وأن التكوين النهائي للشبكة ما زال قيد الدراسة. وفي الوقت نفسه، يُستخدم المسار السوري بالفعل على نطاق أصغر بكثير. تُنقل منتجات نفطية عراقية عن طريق الشاحنات عبر سوريا إلى بانياس للتصدير من المتوسط.
لا تقتصر إمكانات سوريا كممر طاقي على النفط. يربط خط أنابيب الغاز العربي سوريا جنوبًا مع الأردن ومصر وغربًا مع لبنان، بينما ترتبط سوريا شمالًا مع تركيا. منذ أغسطس 2025، تُزود أذربيجان سوريا بالغاز عبر تركيا من خلال استعادة اتصال كلّس-حلب. تمنح هذه الروابط مجتمعة لسوريا أسس شبكة غاز شمال-جنوب إلى جانب ممر نفطي محتمل شرق-غرب بين العراق والبحر المتوسط.
قد تمتد الفرصة الاقتصادية أيضًا إلى ما بعد تحصيل رسوم العبور. يمكن تصدير النفط العراقي الذي يصل إلى سوريا مباشرة من بانياس، لكن قد يُعالج جزء منه محليًا إذا سمحت الترتيبات التجارية المستقبلية وتكوينات المصافي بذلك. لدى سوريا مصافٍ في بانياس وحمص، بالإضافة إلى مرافق تخزين وتصدير على المتوسط. لذا قد يسمح تأهيل هذه الأصول لسوريا بالتقاط قيمة إضافية من التدفقات الإقليمية عبر التكرير والتخزين وخدمات الموانئ وتصدير المنتجات البترولية.
ومع ذلك، فقد بُنيت معظم بنى سوريا التحتية للنفط والغاز قبل عقود؛ بعضها خارج الخدمة منذ سنوات، والصيانة والاستثمار كانا غير كافيين، وتعرّضت بعض المنشآت لأضرار كبيرة خلال الحرب الأهلية وتحتاج إلى درجات متفاوتة من التأهيل والتحديث. التعامل مع أحجام قريبة مما يُناقش الآن سيتطلب رأس مال كبير، والأهم من ذلك، التزامًا طويل الأمد من المستثمرين والدول المجاورة يمتد إلى ما هو أبعد بكثير من الاضطراب الحالي في الخليج.
هل يمكن أن يصمد خط أنابيب كركوك-بانياس؟
السيناريوهات
الأرجح: استمرار الزخم
يستمر الاهتمام الدولي بسوريا، مدعومًا بموقعها الاستراتيجي واحتياجات إعادة الإعمار وتكاملها الاقتصادي الأقرب مع جيرانها. تظل دعم الولايات المتحدة ودول الخليج مهمًا. تنجح دمشق في تحويل مذكرات التفاهم الرئيسية إلى استثمارات فعلية. التقدم في إطار الاستثمار، والقدرة المؤسسية، والشفافية، ومكافحة الفساد سيعزّز ثقة المستثمرين. يتعافى إنتاج الطاقة تدريجيًا وتتقدم بعض مشاريع البنى التحتية الإقليمية، مما يسمح لسوريا بتأسيس دور متنامٍ في تجارة الطاقة الإقليمية.
ستمنح رسوم العبور والتكرير وخدمات الموانئ دمشق مصدر دخل جديدًا، وسيساعد ارتفاع إنتاج الغاز في تخفيف أزمة الكهرباء في البلاد. بالنسبة للعراق، فإن منفذًا عاملاً إلى البحر المتوسط سيقلل من تعرضه لاضطرابات مستقبلية في الخليج.
الأقل احتمالًا: تلاشي الاهتمام
تكافح سوريا لتحويل الاهتمام الدولي إلى استثمار مستدام. عدم الاستقرار السياسي والأمني، وبطء الإصلاحات، وضعف المؤسسات، والفساد يثني الشركات عن الالتزام برأس مال كبير، في حين أن الفشل في تلبية توقعات الولايات المتحدة قد يضعف دعم واشنطن. يتضاءل الإلحاح وراء طرق التصدير البديلة. لا يتعافى الإنتاج المحلي من الطاقة، بينما تتأخر أو تُقَلّص مشاريع خطوط الأنابيب والبنى التحتية الكبرى، تاركةً طموح سوريا لأن تصبح ممرًا طاقيًا إقليميًا مهمًا إلى حد كبير غير محقق.