چین در حال ساختن شبکهای مالی مبتنی بر یوآن است تا در معرض تحریمهای آمریکا آسیبپذیری خود را کاهش دهد. صنایع انرژی پاک آن میتوانند از گسترش استفاده از ارز حمایت کنند، هرچند کنترلهای سرمایه و سرمایهگذاری خارجی محدود همچنان موانع مهمی باقی میمانند.
چرا تسلط دلار به نفع پکن است
در سال 1971، در حالی که نظام پولی بینالمللی در آستانه فروپاشی قرار داشت، وزیر خزانهداری ایالات متحده، John Connally، به گروهی از وزرای دارایی نگران اروپایی گفت که دلار «ارز ماست، اما مشکل شماست.» دلار در سال 1944 تحت توافقنامه برتون وودز به ارز رسمی ذخیرهای آن نظام تبدیل شده بود، و بدینسان امضاکنندگان را در معرض دلبخواهیهای سیاست پولی ایالات متحده قرار داد. حتی پس از فروپاشی برتون وودز و آزادشدن شناور بسیاری از ارزها، دلار به سلطه خود ادامه داد. در نیمه قرن گذشته، قدرت ارز ایالات متحده تنها گسترش یافته است، زیرا کشورهای بیشتری به اقتصاد جهانی پیوستند و در نتیجه وابسته به دلار شدند. چین، که متکی بر رشد مبتنی بر صادرات است، در رأس آنها قرار دارد.
با توجه به احتمال اینکه واشینگتن روزی بتواند دلار را به «مشکل چین» تبدیل کند، پکن اکنون در حال طراحی راهحل خاص خود است. در سخنرانی ژانویه 2024، رهبر چین Xi Jinping این تلاش را صریحاً اعلام کرد و از مقامات عالیرتبه استانی و وزارتی خواست تا تحول چین به «قدرت مالی پیشرو» را تسریع کنند. او مشخص کرد که یک ارز قوی یکی از پایههای اساسی آن قدرت است. زمانی که Qiushi، نشریه اصلی حزب کمونیست چین، متن کامل سخنرانی را در 2026 منتشر کرد، معیار استانداردی که Xi در ذهن داشت واضحتر شد: برای اینکه یک ارز «قوی» محسوب شود، باید بهطور گسترده در تجارت بینالملل، سرمایهگذاری و بازارهای ارز خارجی استفاده شود و بهعنوان یک ارز ذخیره جهانی شناخته شود.
فراخوان Xi تازهترین بخش از تاریخ طولانی تلاشهای قدرتهای بزرگ برای کاهش وابستگی خود به نظام مالی جهانی متمرکز بر دلار است. در سال 1965، وزیر دارایی فرانسه Valéry Giscard d’Estaing بهطور مشهور مزایای نامتناسبی را که تسلط دلار فراهم میکرد توصیف کرد، dollar dominance
امتیازی که به ایالات متحده بهعنوان «ترجیح مفرط» اعطا میشود؛ همان سال، فرانسه آغاز به تبدیل تهاجمی سهم قابلتوجهی از ذخایر دلاری خود به طلا کرد که به فروپاشی نظام برتون وودز کمک نمود.
در 1999، دولت ژاپن گزارشی دربارهٔ چگونگی ترویج استفاده گستردهتر بینالمللی ین منتشر کرد. همان سال، راهاندازی یورو به اروپا آنچه بعدها دومین ارز بینالمللی مهم جهان شد را اعطا کرد و به آن خودمختاری پولی بیشتری داد، هرچند بانک مرکزی اروپا با دقت از هرگونه اشارهای که ممکن بود دلالت بر به چالش کشیدن دلار داشته باشد اجتناب میکرد.
آنچه جاهطلبی شی را متمایز میسازد این است که چین، بر خلاف اروپا یا ژاپن، دارای حجم اقتصادی، قابلیتهای نظامی و اراده سیاسی لازم برای رقابت با قدرت ژئوپولیتیکی ایالات متحده است. از زمان فرمانروایی لندن بر یک امپراتوری جهانی، تاکنون ارز هیچ کشور دیگری شانس واقعبینانهای برای رقابت با دلار نداشته است. یک گذار مالی جهانی از «ما به خدا اعتماد داریم» به «هرجا حزب هدایت کند، ما پیروی میکنیم» دیگر را نمیتوان بهسادگی بهعنوان خیالپردازی رد کرد.
بینالمللی شدن رنمینبی به چین درجهای از تابآوری مالی میبخشد در صورتی که ایالات متحده روزی تصمیم بگیرد از دلار بهعنوان سلاح تنبیهی استفاده کند، همانطور که پس از تهاجم تمامعیار روسیه به اوکراین در 2022 علیه روسیه عمل کرد. ایالات متحده هم تأمین ارز ذخیره غالب جهانی و هم بسیاری از گلوگاههای زیرساخت مالی حیاتی را که از طریق آن گردش میکند، کنترل میکند.
واشینگتن، اگر بخواهد، میتواند دسترسی چین به نقدینگی دلاری را بهشدت محدود کند، مثلاً با متهم یا تحریم کردن یک بانک بزرگ چینی هزینهٔ انجام معاملات با نهادهای چینی را ممنوعه سازد. هر اقدام چنینگونهای نظام مالی چین را شوکه خواهد کرد، هزینههای تراکنش برای تجارت را افزایش خواهد داد و ضربهٔ رقابتی بزرگی به بخش صادرات چین وارد خواهد ساخت که تقریباً یکپنجم تولید ناخالص داخلی آن را تشکیل میدهد.
با این حال، تابآوری تنها پیششرطی برای بازدارندگی قابلاعتنا است. برای بازداشتن ایالات متحده از استفاده از سلاح دلار، پکن به قابلیت «ضربهٔ دوم» مالی نیاز دارد. باید بتواند سهم قابلتوجهی از تجارت و مالیات جهانی را به شبکهای مبتنی بر رنمینبی هدایت مجدد کند. پایداری آن تغییر بستگی به تقاضای جهانی سالم برای یک دارایی لنگر قیمتگذاریشده به رنمینبی دارد. برای چین، محتملترین منبع چنین دارایی لنگری در تسلط آن بر اقتصاد سبز نهفته است.
شی جینپینگ لزوماً نمیخواهد رنمینبی جایگزین دلار شود. سخنرانی او در 2024 قدرت را توصیه کرد، نه هژمونی را. قرار گرفتن در مقام دوم قابل احترام، یا حتی سوم مهم، برای شکستن انحصار عملی دلار و محدود کردن توانایی ایالات متحده در اعمال تحریمهای مالی بهطور یکجانبه کافی خواهد بود، در حالی که چین را از تلاش و هزینه حفظ برتری ارز بینیاز میسازد. از دید پکن، مأموریت این است که رنمینبی را به Pepsi در برابر Coca-Cola دلار تبدیل کند: هرگز رهبر بازار نباشد، اما در مواقع ضروری قابل استفاده باشد و بیش از حد توانایی لازم را برای منصف نگه داشتن دارنده غالب داشته باشد.
SECOND IS THE BEST
پذیرش تقریباً جهانی دلار آمریکا بهطور قابل بحثی بیش از هر کشور دیگری به نفع چین است. اقتصاد چین متکی به صادرات است، و کالاهای چینی که به دلار قیمتگذاری و تأمین مالی میشوند میتوانند تقریباً در هر جایی خریداران آمادهای بیابند. سودهای حاصل سپس میتواند تقریباً در هر کجا سرمایهگذاری شود و در زمان کوتاه به وجوه نقد تبدیل گردد. این با مصلحت پکن سازگار است: چین از مزایای نقدینگی جهانی بهرهمند میشود بدون اینکه بارهای حفظ آن را بر دوش بکشد. برای حفظ نظام دلاری جهانی، ایالات متحده باید مالکیت خارجی بر حجم فزایندهای از مطالبات دلاری را تحمل کند در حالی که کشورها روزبهروز کارهای بیشتری را بهوسیله آن انجام میدهند.
بازارهای ایالات متحده در معرض نوسانات بینالمللی قرار دارند و خارجیها تا حدودی بر شرکتهای آمریکایی نفوذ دارند. فدرال رزرو، که دلار را منتشر میکند، از نظام پشتیبانی میکند و در دورههای استرس مالی ترازنامه خود را گسترش میدهد، هنگامی که دولتها و شرکتهای خصوصی دلار انبار میکنند تا مطمئن شوند که میتوانند بدهیهای خود را پرداخت کنند و کالا بخرند. این گشودگی و قرارگیری در معرض تهدید کمی برای اقتصاد آمریکا ایجاد کرده است زیرا سهامداران خارجی عموماً تلاش کردهاند در چارچوب، نه تغییر، هنجارهای تجاری ایالات متحده عمل کنند، و بانکهای آمریکایی سودهای قابل توجهی از واسطهگری جریانهای سرمایه جهان از طریق نیویورک و لندن بهدست آوردهاند.
رهبران چین هیچ تمایلی به انجام چنین معاملهای ندارند. حفظ یک نظام رنمینبی جهانی اساساً با مدل اقتصادی هدایتشده توسط دولت چین در تضاد خواهد بود. برای آنکه رنمینبی عملکردهای دلار را بازتولید کند، چین باید کانالهای مالی دوجانبه و گستردهای ایجاد کند که از طریق آن دارندگان خارجی رنمینبی بتوانند آن پول را دوباره در اقتصاد چین سرمایهگذاری کنند. ورود سرمایههای ناشی از این روند بهطور بنیادین بازارهای مالی داخلی چین را بازآرایی خواهد کرد.
برای پکن غیرعملی خواهد بود که سرمایهگذاران خارجی را به گروه محدودی از داراییهای مورد تأیید، همانطور که اکنون عمل میکند، محدود کند. به محض اینکه سرمایهگذاران خارجی بهطور گستردهای اجازه ورود به بازارهای چین را بیابند، آنها از طریق آربیتراژ به تحریفاتی که توسط سرکوب مالی و تخصیص سرمایه هدایتشده سیاسی ایجاد شده است، پرداخته و سود خواهند برد. چنین رقابتی یکی از مؤثرترین ابزارهای پکن برای تأمین…
وفاداری طبقه تجاری چین: کنترل اینکه چه کسانی به سرمایه دسترسی پیدا میکنند، با چه شرایطی و به چه منظوری.
برای بسیاری از شهروندان ثروتمند چین، از جمله برخی اعضای خود حزب کمونیست، دلار شکل ضروریای از بیمه ریسک سیاسی است. رقابتهای سیاسی داخلی میتواند به مصادره دارایی یا حتی حبس با روند دادرسی اندک منجر شود.
سپردههای دلاری برونمرزی و ساختارهای شرکتی خارجی به نخبگان اجازه میدهند داراییهای خود را بین ارزها و حوزههای قضایی متنوع کنند. کنترل یک شرکت فهرستشده در خارج، بهویژه در ایالات متحده، برای ثروتمندان چینی بیش از حیثیت و دسترسی به سرمایه جهانی فراهم میآورد؛ تعهدات افشایی، وظایف نسبت به سهامداران و دیدهشدن در سطح بینالمللی که خارج از کنترل حزب قرار دارد، میتواند به مدیران چینی اهرم در برابر درخواستهای خودسرانه مقامات داخلی بدهد.
این موانع نمیتوانند از دخالت مقامات ارشدی که مصمم به پیگیری اهداف خود هستند جلوگیری کنند، اما میتوانند هزینه آن را افزایش دهند، اجرای آن را کند کنند و فضای مذاکره ایجاد نمایند. نظام مبتنی بر دلار پناهگاهی برای نخبگان چینی است که از فضل سقوط میکنند، و چون موقعیت هیچکس هرگز کاملاً امن نیست، اندکی میخواهند ببینند آن پناهگاه ناپدید شود.
USE IT OR LOSE IT
چین کاملاً مایل است در جهانی زندگی کند که دلار آن را به حرکت درمیآورد. اما نمیتواند تسلیحشدن دلار را تحمل کند، و رنمینبی هنوز راه زیادی در پیش دارد تا به اندازهای قدرتمند شود که آن تهدید را تضعیف کند. اگر قرار است کشورهای بیشتری و بنگاههای تجاری رنمینبی را بپذیرند، ابتدا باید یک زیرساخت مالی جهانی برای استفاده از آن وجود داشته باشد.
چین پیشاپیش پایهها را گذاشته است با تسهیل استفاده از رنمینبی در میان شرکتها در بیش از صد کشور و در مجموعهای رو به رشد از بازارهای کالا برای تسویه تراکنشها، تأمین مالی تجارت و سرمایهگذاری و پوشش ریسکهایشان. در اینجا، گستره بسیار بیشتر از عمق اهمیت دارد. حتی حجمهای روزانه متواضع تراکنشهای رنمینبی میتواند کانالهای پرداخت را فعال نگه دارد، روابط مالی را حفظ کند و تخصص حقوقی و اداری لازم برای اداره یک نظام مالی جایگزین را نگه دارد.
از آنجا که قدرت نسبی اقتصادی چین در جریان کالاهای تولیدی نهفته است—این کشور در 2025 مسئول 20 درصد از صادرات تولیدی جهانی بود—پکن تلاشهای خود را بر ساختن شبکه پرداختی متمرکز کرده که جریانهای تجاری تولیدشده توسط ماشین تولیدیاش را تسهیل کند. در 2005، ژو ژیاوچوان، که آن زمان فرماندار بانک خلق چین بود، بهصورت علنی استفاده فزاینده از ارزهای محلی در میان شرکای تجاری چین را تشویق کرد. در 2009، PBOC برنامه پایلوتی برای تسویه تراکنشهای فرامرزی به رنمینبی را راهاندازی کرد، که در 2015 با ایجاد سیستم پرداخت بینبانکی فرامرزی (Cross-Border Interbank Payment System)، ستون فقرات شبکه بینالمللی رنمینبی چین دنبال شد.
CIPS با 195 شرکتکننده در 50 کشور آغاز شد؛ تا ژوئن 2026، 1,829 شرکتکننده داشت و میتوانست پرداختها را به بیش از 5,200 مؤسسه بانکی مسیردهی کند
در 191 کشور. اما CIPS همچنان بسیار کوچکتر از سامانههای پرداخت عمدهفروشی بالغی است که از دلار و یورو پشتیبانی میکنند. در 2025، Clearing House Interbank Payments System مستقر در ایالات متحده حدوداً 19 برابر ارزش بیشتری در پرداختهای بینالمللی نسبت به CIPS پردازش کرد، و سامانه تسویه ناخالص لحظهای اروپا، موسوم به T2، تقریباً 14 برابر بیشتر تسویه نمود.
اما صرفِ پرداختها معیار گمراهکنندهای برای سنجش قدرت ارز است. یک تراکنش بینالمللی بیش از انتقال ارزش اقتصادی است؛ نیازمند بستهای از خدمات مالی است که در پنج مرحله مرتبط رخ میدهد: قیمتگذاری، تأمین مالی، انتقال ریسک، پرداخت، و سرمایهگذاری مجدد. دلار در تجارت و مالیه بینالملل تسلط دارد زیرا در هر مرحله ارز پیشفرض است و قوت آن در هر مرحله موقعیتش را در دیگر مراحل تقویت میکند. برای آنکه رنمینبی جای دلار را بگیرد، باید در هر مرحله از چرخه تراکنش رقابتی شود، نه تنها در پرداختها.
رهبران چین درک میکنند که نفوذ مراکز مالی در لندن، نیویورک، و توکیو تنها به توانایی آنها در جابهجایی پول محدود نیست، بلکه به توان نهادهایشان در خلق اعتبار، تعیین قیمتها، بیمه محمولهها، و بازیافت پساندازها نیز بستگی دارد.
بههمین دلیل شرکتهای دولتی چین در حال راندن گسترش شبکه رنمینبی هستند. با صورتبندی فاکتورها، قراردادها، و تأمین مالی پروژههای خارجی به رنمینبی، این شرکتها پایهای از تقاضای مکرر برای ارز ایجاد میکنند که حول آن بانکها، شرکتهای بیمه، و سایر نهادهای مالی چینی میتوانند خطوط کسبوکار رقیب تحت کنترل چین بسازند.
برای تقویت آن پایه، حزب کمونیست در 2025 برنامه عملیاتیای را تدوین کرد که شرکتهای دولتی را موظف میکند هنگام معاملات با تأمینکنندگان و مشتریان خارجی، تسویه را به جای دلار در رنمینبی در اولویت قرار دهند. آن استراتژی هماکنون شبکهای منطقهای برای استفاده از رنمینبی در آسیای جنوبشرقی را ترویج میکند. در 2024، پرداختهای رنمینبی که شامل اقتصادهای عضو اتحادیه کشورهای جنوبشرقی آسیا بودند 19 درصد افزایش یافت، که دو سوم آن تراکنشها میان کشورهای ASEAN رخ دادند.
the COST OF ENTRY
پکن تا حد زیادی فاز اول استراتژی خود را تکمیل کرده است و جایگاهی در حوزه پرداختها بهدست آورده است، و اکنون در حال گسترش به سمت بالا در ارزشگذاری، تامین مالی و انتقال ریسک و، با احتیاط، به سمت پایین در بازسرمایهگذاری است. تنها اخیراً پکن شروع به درک این موضوع کرده است که ارز تعیینکننده قیمت کالاها تا چه حد بر مراحل بعدی چرخه تراکنش تأثیر میگذارد.
بهطور تاریخی، چین عمدتاً راضی بوده است که کالاهایی را که وارد و صادر میکند عمدتاً به دلار قیمتگذاری کند. طبق برآوردهای صندوق بینالمللی پول (IMF)، تنها 6.5 percent از صادرات چین در سال 2023 بهصورت فاکتور در رنمینبی صورت گرفته است. آمارهای دولتی چین نشان میدهد که نزدیک به 30 percent از تجارت کالایی چین با رنمینبی تسویه میشود، اما بخش عمدهای از آن در حقیقت یک معامله دلاری است که بهصورت ظاهری رنمینبینشده است: صادرکنندگان چینی به دلار فاکتور میکنند، خریداران تأمین مالی دلاری دریافت میکنند و به دلار بدهکار میشوند، و وجوه تنها درست قبل از رسیدن به سرزمین اصلی به رنمینبی تبدیل میشوند.
دولت در تلاش است آن الگو را با ترویج چیزی که آن را «قیمتهای چین» مینامد وارونه کند: قیمتهای مرجع اعلامشده به رنمینبی در بورسهای محلی برای کالاهای عمدهای که چین وارد میکند. استقلال بیشتر در تعیین قیمت به شرکتهای چینی امکان میدهد که مواد خام را بدون کسب دلار خریداری کرده و در معرض نوسانات قیمت کالاها در بازارهای جهانی مدیریت ریسک کنند. این همچنین اختیار بیشتری به مقامات چینی در تعیین قیمتهای مرجع میدهد که برای تعیین شرایط قراردادهای تامین فیزیکی آن کالاها استفاده میشود. این اهرم برای چین حیاتی است چون جریان یکنواخت مواد خام برای عملکرد روان ماشین تولیدی آن ضروری است.
استقلال قیمتگذاری بهویژه برای مواد معدنی حیاتی اهمیت دارد که صنایع سبز را تغذیه میکنند و از نظر شی، در چشمانداز اقتصادی چین مرکزی بهشمار میآیند. چین بیش از 80 percent از باتریهای جهان را تولید میکند و بیش از 75 percent از لیتیم، 70 percent از کبالت و حدود 60 percent از نیکل را مصرف میکند. اما موقعیت کشور در بازارهای جهانی هر یک از این مواد معدنی هنوز بازتاب دهنده سلطه آن در تولید و مصرف نیست.
تا کنون، چین بیشترین پیشرفت را در زمینه لیتیم داشته است؛ بیش از 90 percent از معاملات جهانی آتی کربنات لیتیم در بورس آتی گوانگژو صورت میپذیرد، جایی که قراردادها به رنمینبی مظنه میشوند. در ماه July، این بورس به معاملهگران خارجی اجازه داد تا مستقیماً در قرارداد آتی کربنات لیتیم معامله کنند و با هیاهو اعلام کرد که چندین «شرکت پیشرو» خارجی به بازار پیوستهاند.
چین اکنون در آستانه آن است که، شاید برای اولین بار در تاریخ مدرن، مرکز مالی اصلی برای یک کالای جهانی مهم شود. نیکل و کبالت، از سوی دیگر، همچنان به معیارهای قیمتی دلاری در لندن و شیکاگو وابستهاند. اگرچه چین بزرگترین مصرفکننده این دو ماده معدنی است، هنوز نقطه مرجع مالی بازارهای آنها نیست. این همان نوع ناهماهنگی است که حرکت بهسوی قیمتهای چین قرار است آن را حل کند.
Athit Perawongmetha / Reuters
The financing stage of Beijing’s renminbi strategy is gaining momentum. In 2023, Beijing instructed Chinese financial institutions to expand their renminbi funding abroad. State-backed lenders such as the Export-Import Bank of China have increased their renminbi lending for overseas trade and infrastructure projects, and commercial banks increasingly supply renminbi trade finance.
Between 2023 and mid-2026, Chinese financial institutions more than doubled their renminbi lending to overseas borrowers from 1.3 to 2.9 trillion yuan ($428 billion). The PBOC, for its part, has adopted currency swap agreements with 32 foreign central banks and monetary authorities, including those in Saudi Arabia and the United Arab Emirates, as well as the European Central Bank. In their early years, after the global financial crisis, these swap lines were largely symbolic and only lightly used, but in recent years, some have provided direct support for commercial activity.
In 2025, Turkish companies borrowed four billion yuan ($557 million) to pay Chinese suppliers using a facility backed by a PBOC swap line, 70 percent more than they had borrowed a year earlier. This effort to turn the renminbi into a funding currency is starting to gain traction: in May 2026, the renminbi accounted for seven percent of the value of trade-finance messages on SWIFT, the leading global platform for exchanging payment instructions, up from 5.1 percent two years earlier and enough to overtake the euro for second place, although the dollar remained leagues ahead with an 82.5 percent share.
Beijing has also taken steps, if more modest ones, to increase the renminbi’s presence in markets for insurance and reinsurance. In 2025, Bank of China, a state-owned bank, and PICC, a state-owned property and casualty insurance company, developed new terms under which premiums and claims for cargo shipments could be settled in renminbi. The terms also specified Shanghai as the preferred venue for arbitration, part of a broader effort to shift the maritime-insurance market away from its traditional reliance on dollar settlement and English commercial law, long the standard framework for international shipping and maritime insurance contracts.
The final stage of the transaction cycle, reinvestment, completes the loop through which goods and value circulate through the global economy. Recipients of payment must decide what to do with the proceeds: hold them in a short-term account, invest them in longer-term assets, or convert them into another currency. A strong currency ecosystem becomes sustainable at scale only when recipients are willing to hold and reinvest thei
r ماندهها را به جای تبدیل روزمره آنها.
بِیجینگ در دهه گذشته، به دارندگان خارجی رنمینبی راههای بیشتری برای بازسرمایهگذاری ماندههای خود داده است. برنامههای Stock Connect و Bond Connect که در اوایل بهترتیب در 2014 و 2017 شکل گرفتند، از آن زمان گسترش یافتهاند تا ترکیب بسیار گستردهتری از سرمایهگذاران خارج از چین را قادر سازند با رنمینبی برخی از سهامها و اوراق بدهی اصلیِ داخل سرزمین اصلی را بخرند.
پیش از آغاز این برنامهها، مجوزها و سهمیهها دسترسی مستقیم به بازارهای چین را محدود میکردند، بهطوریکه تنها حدود 228 سرمایهگذار نهادی بزرگ در سال 2013 سهمیه دریافت کرده بودند؛ امروزه حدود 1,000 سرمایهگذار آن وضعیت را دارند. در 2025، میانگین معاملات خارجی از طریق Stock Connect روزانه 212 میلیارد یوان (29.5 میلیارد دلار) و از طریق Bond Connect روزانه 39 میلیارد یوان (5.4 میلیارد دلار) بود. ابزارهای موجود برای مدیریت ریسکهای مرتبط با این سرمایهگذاریها نیز گسترش یافتهاند. Swap Connect که در 2023 راهاندازی شد، به سرمایهگذاران خارج از ساحل اجازه میدهد در برابر نوسانات نرخهای بهره رنمینبی در داخل کشور هج کنند.
دسترسی به بازارهای مالی چین دیگر بزرگترین مشکل سرمایهگذاران خارجی نیست، اما این ریسک که کنترلهای سرمایهای غیرقابلپیشبینیِ بِیجینگ روزی ممکن است وجوه آنها را به دام اندازد، همچنان نگرانی است. یک نظرسنجی 2023 توسط Insurance Asset Management Association of China و J.P. Morgan Asset Management نشان داد که تقریباً دو سوم مدیران ارشد سرمایهگذاری در شرکتهای بیمه خارج از چین، کنترلهای مربوط به ورود و خروج سرمایه از کشور را بهعنوان یکی از نگرانیهای اصلی برای سرمایهگذاری آنجا ذکر کردند.
با وجود دسترسی بیش از همیشه، سرمایهگذاران خارجی همچنان از نگهداری داراییهای چینی در مقیاس وسیع خودداری میکنند. در مارس 2026، آنها تنها 3.2 تریلیون یوان (448 میلیارد دلار)، یا 1.6 درصد از بازار اوراق بدهی چین را در اختیار داشتند، در برابر حدود 15.5 تریلیون دلار، یا 27 درصد، از بازار اوراق بدهی ایالات متحده. ذخایر ثبتشده نزد IMF شکاف حتی گستردهتری را نشان میدهد: در سهماهه اول 2026، رنمینبی کمی کمتر از دو درصد ذخایر ارزی جهانی را تشکیل میداد، در مقایسه با 57 درصد برای دلار. بدون یک مجموعه بسیار بزرگتر از داراییهای رنمینبی که خارجیها بتوانند آزادانه بخرند و بفروشند، رنمینبی نمیتواند نزدیک به جایگزینی دلار شود.
GREEN STANDARD
برای اینکه چین بتواند هر چیزی نزدیک به قدرت ارزی
از دید ایالات متحده، رنمینبی باید در تجارت کالایی که چین کنترل میکند و باقی جهان بهراحتی نمیتواند از آن صرفنظر کند، تسلط یابد. در نظام دلاری، تجارت جهانی نفت مدتها این نقش را ایفا کرده است—از این رو اصطلاح «پترودلار».
در نظامی که رنمینبی صعود میکند، لنگر متناظر میتواند مواد معدنی حیاتی، تجهیزات انرژی پاک و زیرساختهای برقی باشد که برای فناوری انرژی سبز مرکزی هستند. اگر چین بر اکوسیستم صنعتیِ آنها تسلط یابد و با استفاده از مزایای اندازه و هزینه مانع از رسیدن رقبا شود، میتواند نفوذ کافی برای قیمتگذاری این صادرات اساسی و دشوارالتعویض را به رنمینبی بهدست آورد و پایهای برای یک «یوآن سبز» ایجاد کند که ممکن است روزی جایگزین پترودلار شود.
چین دههها را صرف گردآوری زنجیرههای تأمین کرده است که آن را به تولیدکننده غالب جهانی فناوری و تجهیزات انرژی سبز تبدیل کردهاند. پکن اکنون در آستانه تصاحب موقعیتی فرمانروایانه در مجموعهای از کالاها قرار دارد که جهان تصمیم گرفته است نمیتواند بدون آنها بماند.
استراتژی چین بر یکپارچهسازی عمودی تقریباً کل زنجیره تأمین انرژی پاک استوار است. این کشور پیشرو در پالایش 19 از 20 فلزات استراتژیک مرتبط با انرژی است که توسط آژانس بینالمللی انرژی ردیابی میشوند، با سهم بازار متوسط 70 درصد. این کشور حدود 85 درصد از ظرفیت تولید پنلهای خورشیدی جهانی را در اختیار دارد و 78 درصد از ظرفیت توربین بادی نصبشده در سراسر جهان را تأمین میکند. در سال 2025، حدود 70 درصد از خودروهای برقی جهان را تولید کرد.
پس از تصاحب قاطع موقعیت حرکت اول، پکن اکنون موقعیت بازار خود را تثبیت میکند و از صرفههای مقیاس برای تضعیف رقبای بالقوه و ترویج استانداردهای فنی مبتنی بر فناوریهای متعلق به شرکتهای چینی استفاده میکند. اقتصاد انرژی سبز پراکندهتر از نظام سوختهای فسیلی است که قصد دارد جایگزین آن شود و بنابراین فرماندهی آن دشوارتر است. اما چین هماکنون در حال تبدیل پیشتازی سهم بازار خود به مزایای ساختاری است که میتواند رقبا را کنار بگذارد و سلطهاش را تحکیم کند.
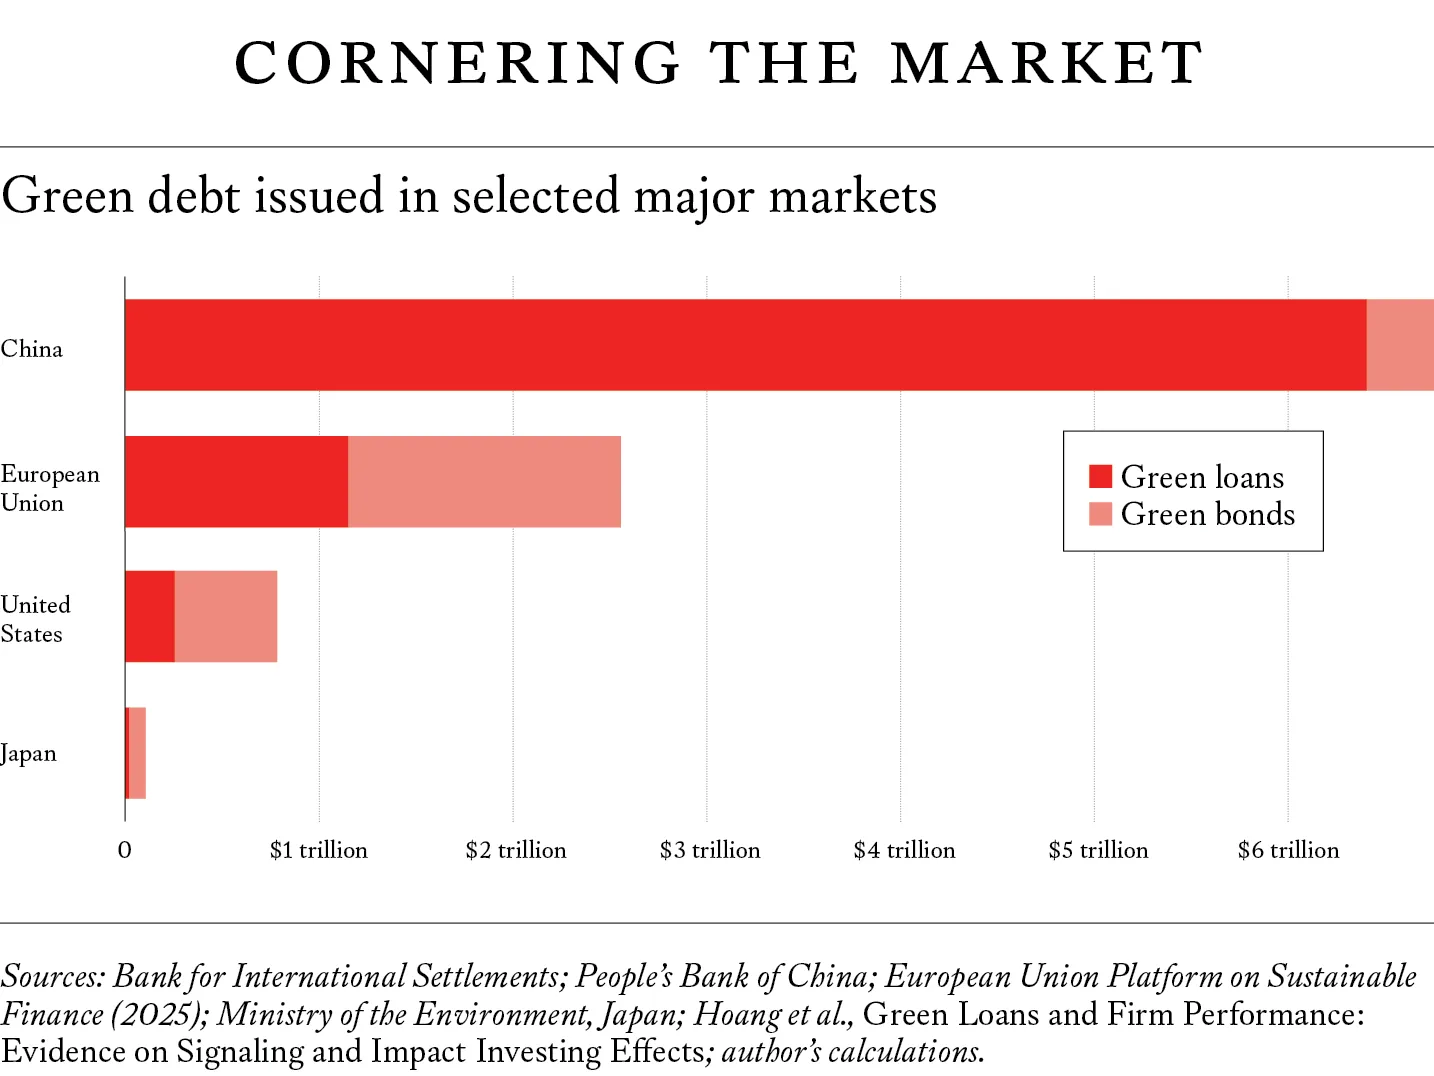
تا همین اواخر، پکن بیشتر بر گسترش برتری صنعتی خود در انرژیهای سبز تمرکز داشت تا تبدیل آن مزیت به قدرت مالی. اما این وضعیت در حال تغییر است. گسترش احکام سرمایهگذاری کربنخنثی بهطور غیرمقصود صنعتی مالی سبز را ایجاد کرده که تقریباً برای چین مناسبسازی شده است. در 2022، پکن «اصول اوراق قرضه سبز» خود را منتشر کرد که از صادرکنندگان اوراق قرضه سبز میطلبد 100 درصد عواید را به پروژههای واجد شرایط سبز اختصاص دهند.
تا پایان 2025، صندوقهای اختصاصیافته به سرمایهگذاری پایدار در سراسر جهان ارزششان 4.13 تریلیون دلار بود و داراییهایی که بر اساس معیارهای پایداری مدیریت میشدند پیشبینی میشد تا 2030 به 40 تریلیون دلار برسند. در همین حال، نهادهای چینی پیشاپیش 47.2 تریلیون یوان (6.7 تریلیون دلار) وامها و اوراق قرضه سبز منتشره داشتند که بهمراتب بیشتر از هر کشور دیگری در زمینه وامدهی سبز بود، اما عمدتاً در نظام داخلی رنمینبی محدود شده بود. در 2024، مؤسسات خارجی تنها 3.2 میلیارد یوان (445 میلیون دلار) از بازار اوراق قرضه سبز 2.2 تریلیون یوانی (306 میلیارد دلار) چین را در اختیار داشتند، رقمی ناچیز معادل 0.15 درصد.
احتمال افزایش آن مشارکت اندک خارجی وجود دارد. مقامات چینی در تلاشاند تا بخش بزرگتری از ذخیره وسیع بدهی سبز کشور — اصطلاحی برای وامها و اوراق قرضهای که برای پروژههایی با اثرات محیطزیستی مثبت صادر میشوند — که عمدتاً برای پایگاه سرمایهگذاران داخلی توسعه یافته، را به اوراق بهادار قابل معامله تبدیل کنند تا سرمایهگذاران خارجی بتوانند آنها را در تطابق با احکام بینالمللی پایداری نگه دارند. هدف آنها ایجاد طبقهای وسیع از داراییهای نامنویسیشده بر حسب رنمینبی است که بینالمللی قابل سرمایهگذاری باشد، به پروژههای سبز متصل باشد و در اکوسیستم گستردهتر رنمینبی برای قیمتگذاری، تسویه و سایر خدمات مالی یکپارچه شود.
حدود 17 درصد از بازار اوراق قرضه سبز چین قبلاً براساس معیارهای فنی همراستا با چارچوبهای مالی سبز اروپایی بررسی شده است، که این اوراق را برای سرمایهگذاران خارجی و فراهمآورندگان شاخص آسانتر برای شناسایی و وارد کردن به پرتفویهایشان میسازد.
وزارت دارایی آغاز به انتشار اوراق قرضه سبز حاکمیتی نامنویسیشده به رنمینبی خارج از چین کرده است، که نخستین انتشار اوراق آن در آوریل 2025 در لندن شش میلیارد یوان (834 میلیون دلار) جذب کرد، و به دنبال آن انتشار دوم شش میلیارد یوانی در ماه می گذشته در هنگکنگ بود که در آن سفارشها ده برابر مقدار عرضه شده بود.
این انتشارها در مقایسه با بازار داخلی چین بسیار کوچکاند، اما نقاط مرجع قیمتگذاری ایجاد میکنند که صدور بدهی سبز نامنویسیشده به رنمینبی توسط نهادهای دیگر در آینده را آسانتر میسازد. صدور پاکستان در ماه می یک اوراق پاندای سبز 1.75 میلیارد یوانی (258 میلیون دلار) — اصطلاح برای بدهی نامنویسیشده به رنمینبی که توسط وامگیرندگان خارجی در چین صادر میشود — نگاهی پیشنگرانه به آیندهای ارائه میدهد که در آن وامگیرندگان خارجی بهطور مرتب رنمینبی را در چین برای تأمین مالی توسعه سبز خود جذب میکنند.
اینگونه است که تسلط صنعتی شروع به تبدیل شدن به قدرت مالی میکند. دولت چین برنامه رسمی برای ایجاد یک یوآن سبز ندارد، اما اجزای سازنده چنین سیستمی با این حال در حال شکلگیریاند. دارایی لنگر برای یک یوآن سبز خود فناوریهای سبز نخواهد بود، بلکه خانواده رو به گسترشی از ادعاهای رنمینبی بر اقتصاد سبز خواهد بود. اوراق قرضه سبز هسته قابل معامله این اقتصاد را تشکیل میدهند و مزیت صنعتی چین را به تقاضای جهانی رو به رشد برای داراییهای پایدار متصل میکنند.
بخش عمدهای از جهان مهلتهایی برای جایگزینی سوختهای فسیلی تعیین کردهاند که بدون اقتصاد سبز چین قابل تحقق نیستند. حتی اگر اراده سیاسی برای مقابله با تغییرات اقلیمی کاهش یابد، وابستگی جهانی به انرژی وارداتی آسیبپذیریهای ژئوپولیتیکی ایجاد کرده است که احتمالاً همچنان تقاضا برای انرژیهای تجدیدپذیر را تقویت خواهد کرد، انرژیهایی که تقریباً هر کشوری میتواند برای تولید انرژی بیشتر در داخل بهکار گیرد. برای کشورها و شرکتهایی که به دنبال ورود به اقتصاد سبز هستند، پذیرفتن تامین مالی رنمینبی و استانداردهای فنی چینی ممکن است در نهایت بخشی از هزینه معمول ورود باشد. نتیجه خواهد بود یک چرخه خودتقویتکننده از کالاهای سبز و مالیه سبز که بخش عمدهای از آن به رنمینبی ارزشگذاری شده است.
برای واشینگتن، چشمانداز یوآن سبز نباید زنگهای هشدار درباره تصاحب قریبالوقوع رنمینبی را به صدا درآورد. بلکه باید پرسشی سختتر را مطرح کند: آیا پترودلار دیگر برای مقصود مناسب نیست و کدام طبقه دارایی، فناوری یا سیستم صنعتی ممکن است قدرت ارزی دلار را در آینده لنگر بیندازد. دلار بر پایه چیزی فراتر از توانایی ایالات متحده در تامین جریانهای جهانی انرژی و پیوندهای آن با کشورهای عمده تولیدکننده نفت استوار است، اما سیاستگذاران دچار خطا خواهند شد اگر برتری آن را دائمی فرض کنند.
WATCH THE THRONE
پکن در حال توطئه چیدن برای از تخت پایین کشیدن دلار نیست، و حزب کمونیست تقریباً مطمئناً خواهان آن گشایش مالی نیست که چنین پیروزیای میطلبد. چه یوآن سبز روزی محقق شود یا نشود، ارزش فوریتر برای حزب از رنمینبی بینالمللیشده، توانایی آن در بازداشتن دشمنان چین در واشینگتن از تسلیح وابستگی فعلی چین به دلار است.
هرچه سیستم مبتنی بر رنمینبی چین قویتر شود، توانایی پکن برای تحمل شوک تحریمهای مالی احتمالی آمریکا نیز افزایش خواهد یافت. تهدید واشینگتن برای اعمال آن تحریمها نیز به نوبه خود از شدت آن کاسته خواهد شد. آن جابهجایی در دینامیک قدرت اقتصادی احتمالاً پکن را مایلتر میکند تا بلوف واشینگتن را بخواند—چیزی که ممکن است هماکنون در حال انجام باشد. در ماه مه، چین اولین دستور مسدودکننده تاریخ خود را صادر کرد و شرکتهای داخل چین را از تبعیت از تحریمهای آمریکا علیه پنج پالایشگاه نفت چینی که متهم به خرید عمده نفت ایران بودند منع کرد.
What Dollar Dominance Can No Longer Guarantee
اگر سلطنت King Dollar روزی به پایان برسد، احتمالاً نه بهخاطر آنکه چین تاج و تخت را غصب کرده است بلکه بهخاطر آنکه ایالات متحده آن را واگذار کرده است. واشینگتن باید توجه کند که دارایی راهبردی که نظم پولی بعدی را پشتیبانی میکند ممکن است بشکه نفت نباشد بلکه اکوسیستم صنعتی باشد.
خطر این است که بازارهای مالی هشدار چندانی ندهند که چنین انتقالی در جریان است. بازارها میتوانند مدتهای طولانی شواهد فزاینده تغییر را نادیده بگیرند تا اینکه محرکی — مانند بنبست سیاسی بر سر افزایش سقف بدهی ایالات متحده — در نهایت باعث شود مدلها تعدیل شوند و قیمتها جهش یابند یا سقوط کنند. مقامات آمریکایی از برنامهریزی برای فرسایش تسلط دلار خودداری میکنند از اینرو که نگراناند چنین کاری به بازارها علامت دهد که این فروپاشی اجتنابناپذیر است.
بااینحال، اشتیاق آنها به اشاره به نمودارهای قیمت بهعنوان مدرکی بر تابآوری دلار نشان میدهد که احتمالاً درسهای بحران مالی گذشته از یاد رفته است. ایالات متحده باید برنامههای اضطراری را پیش از آنکه امتیاز سرسامآور دلار آشکارا آشفته شود و نشانههای پوشش ریسک علیه آن روشن گردد، تدوین کند. تا آن زمان، ممکن است دیگر نتوان خسارت را مهار کرد.