تعمل الصين على بناء شبكة مالية قائمة على الرنمينبي لتقليل تعرضها للعقوبات الأميركية. قد تدعم صناعاتها في الطاقة النظيفة انتشار العملة أوسع نطاقاً، رغم أن قيود رأس المال ومحدودية الاستثمار الأجنبي تبقى عقبات كبيرة.
لماذا تخدم هيمنة الدولار بكين
في عام 1971، بينما كان النظام النقدي الدولي على شفا الانهيار، قال وزير الخزانة الأمريكي جون كوناولي لمجموعة من وزراء مالية أوروبا القلقين إن الدولار كان «عملتنا، لكن مشكلتكم». لقد أصبح الدولار العملة الاحتياطية الرسمية لذلك النظام في عام 1944، بموجب اتفاقية بريتون وودز، مما جعل الموقعين عرضة لتقلبات السياسة النقدية الأمريكية. حتى بعد انهيار بريتون وودز وتعويم العديد من العملات بحرية، استمر الدولار في الهيمنة. خلال النصف القرن الماضي، توسعت قوة العملة الأمريكية فقط، مع إدماج مزيد من الدول في الاقتصاد العالمي وبالتالي اعتمادها المتزايد على الدولار. وتحتل الصين، المعتمدة على النمو المدفوع بالصادرات، موقع الصدارة بينها.
إدراكاً لاحتمال أن تحوّل واشنطن في يوم ما الدولار إلى مشكلة للصين، تعمل بكين الآن على صياغة حلها الخاص. في خطاب ألقاه في يناير 2024، صرّح الزعيم الصيني شي جينبينغ بوضوح عن هذا الجهد، مطالباً كبار المسؤولين الإقليميين والوزاريين بتسريع تحول الصين إلى «قوة مالية رائدة». وذكر أن العملة القوية كانت واحدة من الأسس الأساسية لتلك القوة. عندما نشرت Qiushi، المجلة الرسمية للحزب الشيوعي الصيني، النص الكامل للخطاب في 2026، أصبح المعيار الذي كان يطرحه شي أوضح: لكي تُعتبر العملة «قوية»، يجب أن تُستخدم على نطاق واسع في التجارة الدولية والاستثمار والأسواق النقدية الأجنبية وأن تُعترف بها كعملة احتياطية عالمية.
يعدّ نداء شي أحدث حلقة في تاريخ طويل من جهود القوى الكبرى لتقليل اعتمادها على النظام المالي العالمي المحوري حول الدولار. في عام 1965، وصف وزير المالية الفرنسي فاليري جيسكار ديستان بشكل مشهور المزايا غير المتناسبة التي تمنحها هيمنة الدولار
يمنح الولايات المتحدة ما يسمى بـ”امتياز مبالغ فيه”; وفي نفس العام بدأت فرنسا بتحويل جزء كبير من احتياطياتها الدولارية إلى الذهب بشكل عدواني، مما ساهم في انهيار نظام بريتون وودز.
في عام 1999، أصدرت الحكومة اليابانية تقريرًا حول كيفية تعزيز الاستخدام الدولي لليين على نطاق أوسع. وفي نفس العام، أتاح إطلاق اليورو لأوروبا ما سيصبح ثاني أهم عملة دولية في العالم، مما منحها قدرًا أكبر من الاستقلالية النقدية حتى بينما راقبت المصرف الأوروبي المركزي بعناية أي إشارة قد تُفهم على أنها تحدٍ للدولار.
ما يميز طموح شي هو أن الصين، على عكس أوروبا أو اليابان، تمتلك الثقل الاقتصادي والقدرة العسكرية والإرادة السياسية لمنافسة القوة الجيوسياسية للولايات المتحدة. لم تقف عملة دولة أخرى منذ أن كانت لندن تتزعم إمبراطورية عالمية بفرصة واقعية للتنافس مع الدولار. لم يعد من الممكن استبعاد فكرة انتقال مالي عالمي من “نثق بالله” إلى “حيث تقود الحزب نتبع” بوصفها خيالًا.
كان لمأسسة اليوان دوليًا أن تمنح الصين قدرًا من القدرة على البقاء المالي في حال اختارت الولايات المتحدة يومًا استخدام الدولار كسلاح عقابي، كما فعلت ضد روسيا بعد الغزو الشامل لأوكرانيا في 2022. تتحكم الولايات المتحدة في كل من عرض العملة الاحتياطية العالمية المهيمنة والعديد من نقاط الاختناق في البنية التحتية المالية الحرجة التي تدور عبرها.
لو شاءت واشنطن، لكان بوسعها تقييد وصول الصين إلى سيولة الدولارات بشدة بجعل تكلفة التعامل مع المؤسسات الصينية باهظة، على سبيل المثال من خلال توجيه تهم جنائية أو فرض عقوبات على بنك صيني كبير. أي إجراء من هذا النوع سيصدم النظام المالي الصيني، ويرفع تكاليف المعاملات للتجارة، ويوجه ضربة تنافسية كبيرة لقطاع صادرات الصين، الذي يمثل نحو خمس ناتجها المحلي الإجمالي تقريبًا.
ومع ذلك، فإن القدرة على البقاء ليست سوى شرط مسبق للردع الموثوق. لردع الولايات المتحدة عن استخدام سلاح الدولار، تحتاج بكين إلى قدرة مالية على الضربة الثانية. يجب أن تكون قادرة على إعادة توجيه حصة كبيرة من التجارة والتمويل العالميين إلى شبكة قائمة على اليوان. وتعتمد ديمومة هذا التحول على وجود طلب عالمي صحي على أصل مرجعي مسعَّر باليوان. وبالنسبة للصين، فإن المصدر الأرجح لمثل هذا الأصل المرجعي يكمن في هيمنتها على الاقتصاد الأخضر.
شي لا يرغب بالضرورة في أن يحلّ الرنمينبي محل الدولار. خطابُه عام 2024 دعا إلى القوة، لا إلى الهيمنة. أن يحتل المركز الثاني المحترم، أو حتى المركز الثالث ذي الأثر، يكفي لكسر احتكار الدولار الفعلي وتقويض قدرة الولايات المتحدة على فرض عقوبات مالية من جانب واحد، مع توفير الجهد والتكلفة على الصين للحفاظ على تفوق العملة. من منظور بكين، المهمة هي إقرار الرنمينبي كـ Pepsi مقابل Coca-Cola للدولار: ليس قائد السوق أبداً، لكنه مفيد في الحالات الطارئة وأكثر من قادر على جعل المُهيمن الصارم أميناً.
SECOND IS THE BEST
القبول شبه الشامل للدولار الأمريكي يفيد الصين ربما أكثر من أي دولة أخرى. يعتمد الاقتصاد الصيني على الصادرات، والسلع الصينية المسعَّرة والمموَّلة بالدولار يمكن أن تصل إلى مشترين جاهزين في أي مكان تقريباً. ثم يمكن استثمار الأرباح الناتجة في أي مكان تقريباً وتحويلها إلى أموال سائلة في وقت قصير. هذا يناسب بكين: تستفيد الصين من مزايا السيولة العالمية دون تحمل أعباء المحافظة عليها. للحفاظ على نظام الدولار العالمي، يجب على الولايات المتحدة أن تتسامح مع ملكية أجنبية لحجم متزايد باستمرار من المطالبات بالدولار بينما تجري الدول مزيداً من الأعمال بالعملة.
أسواق الولايات المتحدة معرضة للتقلبات الدولية، وللأجانب بعض التأثير على الشركات الأمريكية. الاحتياطي الفيدرالي، الذي يصدر الدولار، يدعم النظام، موسعاً ميزانيته العمومية خلال فترات الإجهاد المالي، عندما تحتفظ الحكومات والشركات الخاصة بالدولارات لضمان قدرتها على الاستمرار في سداد ديونها وشراء السلع. هذه الانفتاحية والتعرّض لم يشكلا تهديداً كبيراً للاقتصاد الأمريكي لأن المساهمين الأجانب سعوا عموماً للعمل ضمن، بدلاً من تغيير، قواعد الأعمال الأمريكية، وقد حققت البنوك الأمريكية أرباحاً جيدة من وساطتها لتدفقات رأس المال العالمية عبر نيويورك ولندن.
قادة الصين ليس لديهم رغبة في إجراء مثل هذا المقايضة. إن الحفاظ على نظام عالمي للرنمينبي سيكون في جوهره متعارضاً مع نموذج الصين الاقتصادي الذي تقوده الدولة. لكي يكرر الرنمينبي وظائف الدولار، يجب على الصين إنشاء قنوات مالية واسعة ثنائية الاتجاه يستطيع من خلالها حاملو الرنمينبي الأجانب إعادة استثمار تلك الأموال في الاقتصاد الصيني. التدفقات الرأسمالية الناتجة ستعيد تشكيل أسواق الصين المالية المحلية بشكل جوهري.
سيكون من غير العملي بالنسبة لبكين حصر المستثمرين الأجانب في مجموعة ضيقة من الأصول المعتمدة، كما تفعل الآن. بمجرد السماح للمستثمرين الأجانب بالدخول إلى أسواق الصين بكثافة، سيستغلون الفروقات الناتجة عن القمع المالي وتوجيه تخصيص رأس المال سياسياً. مثل هذا التنافس سيقوّض أحد أكثر الوسائل فعالية لدى بكين لتأمين ال…
ولاء الطبقة التجارية الصينية: التحكم في من يحصل على الوصول إلى رأس المال، وبأي شروط، ولأي أغراض.
بالنسبة للعديد من المواطنين الصينيين الأثرياء، بما في ذلك بعض أعضاء الحزب الشيوعي نفسه، الدولار هو شكل لا غنى عنه من التأمين ضد المخاطر السياسية. يمكن أن تؤدي التنافسات السياسية الداخلية إلى مصادرة الأصول أو حتى السجن مع قلة الإجراءات القانونية الواجبة.
تسمح الودائع الدولارية في الخارج والهياكل الشركاتية الأجنبية للنخبة بتنويع ممتلكاتهم عبر العملات والولايات القضائية. يوفر التحكم في شركة مدرجة في الخارج، وخاصة في الولايات المتحدة، للصينيين الأثرياء أكثر من الرفعة والوصول إلى رأس المال العالمي؛ فالتزامات الإفصاح، والواجبات تجاه المساهمين، والرؤية الدولية، التي تمتد خارج سيطرة الحزب، يمكن أن تمنح التنفيذيين الصينيين قدرة على مواجهة المطالب التعسفية من المسؤولين في الداخل.
لا يمكن لهذه القيود أن تمنع تدخل السلطات العليا المصممة على ملاحقة أهدافها، لكنها يمكن أن ترفع تكلفته وتبطئ تنفيذه وتخلق مساحة للتفاوض. النظام القائم على الدولار هو ملاذ للنخب الصينية التي تسقط من مكانتها، ولأن موقف أي شخص لا يكون آمناً تماماً أبداً، فالقليلون يتمنون رؤية ذلك الملاذ يختفي.
USE IT OR LOSE IT
الصين مستعدة تماماً للاستمرار في العيش في عالم يجعل الدولار كل شيء يدور فيه. لكنها لا تحتمل تسليح الدولار، ولا يزال اليوان بحاجة إلى وقت طويل قبل أن يكون قوياً بما يكفي لصد ذلك التهديد. إذا أُريد لمزيد من الدول والشركات تبني اليوان، يجب أولاً وجود بنية تحتية مالية عالمية لاستخدامه.
لقد وضعت الصين بالفعل الأساس من خلال تسهيل استخدام اليوان بين شركات في أكثر من مئة دولة وعبر مجموعة متنامية من أسواق السلع لتسوية المعاملات، والحصول على تمويل للتجارة والاستثمار، والتحوط من مخاطرها. هنا، العرض أهم بكثير من العمق. حتى أحجام متواضعة يومية من معاملات باليوان يمكن أن تحافظ على تشغيل قنوات الدفع، والحفاظ على العلاقات المالية، والحفاظ على الخبرة القانونية والإدارية اللازمة لتشغيل نظام مالي بديل.
وبما أن القوة الاقتصادية النسبية للصين تكمن في تدفق السلع المصنعة—فقد شكلت 20 percent of global manufactured exports in 2025—فقد ركزت بكين جهودها على بناء شبكة دفع تسهل التدفقات التجارية الناتجة عن آلة التصنيع لديها. في 2005، شجع تشو شياوشوان، محافظ بنك الصين الشعبي آنذاك، علناً الاستخدام المتزايد بالفعل للعملات المحلية بين شركاء الصين التجاريين. في 2009، أطلق بنك الشعب الصيني برنامجاً تجريبياً لتسوية المعاملات عبر الحدود باليوان، تلاه في 2015 إنشاء نظام الدفع المصرفي بين البنوك عبر الحدود، العمود الفقري لشبكة اليوان الدولية في الصين.
بدأت CIPS بـ 195 مشاركاً تمتد عبر 50 دولة؛ وبحلول يونيو 2026، كان لديها 1,829 مشاركاً ويمكنها توجيه المدفوعات إلى أكثر من 5,200 مؤسسة مصرفية
في 191 دولة. لكن CIPS يظل أصغر بكثير من أنظمة المدفوعات الشاملة المتطورة التي تدعم الدولار واليورو. في 2025، عالج نظام Clearing House Interbank Payments System الذي يتخذ من الولايات المتحدة مقراً له قيمة تقدر بنحو 19 ضعف قيمة المدفوعات الدولية التي عالجتها CIPS، ونظمت منظومة التسوية الإجمالية في الوقت الحقيقي بأوروبا، المسماة T2، نحو 14 ضعف تلك القيمة.
لكن المدفوعات وحدها مقياس مضلل لقوة العملة. فالمعاملة الدولية تتضمن أكثر بكثير من تحويل قيمة اقتصادية؛ فهي تتطلب حزمة من الخدمات المالية التي تتكشف عبر خمس مراحل مترابطة: التسعير، والتمويل، ونقل المخاطر، والدفع، وإعادة الاستثمار. يهيمن الدولار على التجارة والتمويل الدوليين لأنه العملة الافتراضية في كل مرحلة، وتؤكد قوّته في كل مرحلة موقعه في غيرها. ولكي يحلّ اليوان (الرينمينبي) محل الدولار، يجب أن يصبح قادراً على المنافسة في كل مرحلة من دورة المعاملة، وليس في المدفوعات فقط.
يدرك قادة الصين أن تأثير مراكز المال في لندن ونيويورك وطوكيو لا يقوم فقط على قدرتها على نقل المال، بل أيضاً على قدرة مؤسساتها على خلق الائتمان، وتحديد الأسعار، وتأمين الشحنات، وإعادة تدوير المدخرات.
ولهذا السبب تقود المؤسسات المملوكة للدولة في الصين توسع شبكة اليوان. من خلال تسعير الفواتير والعقود وتمويل المشاريع الخارجية باليوان، تخلق هذه المؤسسات قاعدة طلب متكررة على العملة حولها يمكن للمصارف الصينية وشركات التأمين والمؤسسات المالية الأخرى بناء خطوط أعمال منافسة تحت السيطرة الصينية.
لتعزيز تلك القاعدة، وضعت الحزب الشيوعي خطة عمل في 2025 تُوجه المؤسسات المملوكة للدولة إلى إعطاء الأولوية للتسوية باليوان، بدلاً من الدولار، كلما تعاملت مع موردين وزبائن أجانب. تلك الاستراتيجية تُنمي بالفعل شبكة إقليمية لاستخدام اليوان في جنوب شرق آسيا. في 2024، ارتفعت المدفوعات باليوان التي شملت اقتصادات رابطة دول جنوب شرق آسيا بنسبة 19 في المئة، وحدثت ثلثا تلك المعاملات بين دول الآسيان.
the COST OF ENTRY
بكين أكملت إلى حد كبير المرحلة الأولى من استراتيجيتها، مهيِّئة موطئ قدم في المدفوعات، والآن تتوسع صعودًا نحو التسعير والتمويل ونقل المخاطر، وبحذر، هبوطًا نحو إعادة الاستثمار. ولم تبدأ بكين مؤخرًا فقط في إدراك مدى تأثير العملة التي تُسعر بها السلع على المراحل اللاحقة من دورة المعاملة.
تاريخياً، اكتفت الصين بتسعير السلع التي تستوردها وتصدرها في الغالب بالدولار. وفقًا لتقديرات صندوق النقد الدولي (IMF)، لم تكن سوى 6.5 بالمئة من صادرات الصين مُفاتورة بالرنمينبي في 2023. تُظهر إحصاءات الحكومة الصينية أن ما يقرب من 30 بالمئة من تجارة الصين بالسلع مُستقرة بالرنمينبي، لكن الكثير من ذلك في جوهره معاملة بالدولار متنكرة في صورة معاملة بالرنمينبي: يقوم المصدرون الصينيون بالفوترة بالدولار، ويحصل المشترون على تمويل بالدولار ويُخصَم منهم بالدولار، ولا تُحوَّل الأموال إلى الرنمينبي إلا قبل وصولها إلى البر الرئيسي مباشرة.
السُلطة تسعى إلى عكس هذا النمط من خلال الترويج لما تسميه «أسعار الصين»: أسعار مرجعية مسعَّرة بالرنمينبي مُدرجة في بورصات محلية للسلع الأساسية التي تستوردها الصين. تمنح الاستقلالية الأكبر في التسعير الشركات الصينية إمكانية شراء المدخلات الخام وإدارة تعرضها لتقلبات أسعار السلع في الأسواق العالمية دون الحصول على دولارات. كما تمنح السلطات الصينية تأثيرًا أكبر على أسعار المرجع المستخدمة لتحديد شروط عقود التوريد للتسليم الفعلي لتلك السلع. هذه النفوذ حاسم للصين لأن التدفق المستمر للمدخلات الخام ضروري لسير آلة التصنيع لديها بسلاسة.
تكتسب استقلالية التسعير أهمية خاصة بالنسبة للمعادن الحرجة، التي تغذي الصناعات الخضراء والتي تُعد في نظر شي مركزية لمستقبل الصين الاقتصادي. تنتج الصين أكثر من 80 بالمئة من بطاريات العالم وتستهلك أكثر من 75 بالمئة من الليثيوم، و70 بالمئة من الكوبالت، وحوالي 60 بالمئة من النيكل. لكن موقع البلاد في الأسواق العالمية لكل من هذه المعادن لا يعكس بعد هيمنتها في الإنتاج والاستهلاك.
حتى الآن، أحرزت الصين أكبر تقدم في الليثيوم؛ حيث تجري أكثر من 90 بالمئة من التداول العالمي لعقود مستقبلية كربونات الليثيوم في بورصة قوانغتشو للعقود الآجلة، حيث تُسعر العقود بالرنمينبي. في يوليو، سمحت البورصة للتجار الأجانب بتداول عقد عقود كربونات الليثيوم مباشرة، معلنة بضجة أن عدة «مؤسسات رائدة» خارجة عن البلاد قد انضمت إلى السوق.
باتت الصين الآن مستعدة، ربما للمرة الأولى في التاريخ الحديث، لتصبح المركز المالي الرئيسي لسلعة ذات أهمية عالمية. من ناحية أخرى، لا تزال النيكل والكوبالت مرتبطة بمعايير سعرية بالدولار في لندن وشيكاغو. ورغم أن الصين هي أكبر مستهلك لهذين المعدنين، إلا أنها ليست بعد نقطة المرجع المالي لأسواقهما. وهذا نوع من التفاوت الذي يُقصد من دفع «أسعار الصين» معالجته.
Athit Perawongmetha / Reuters
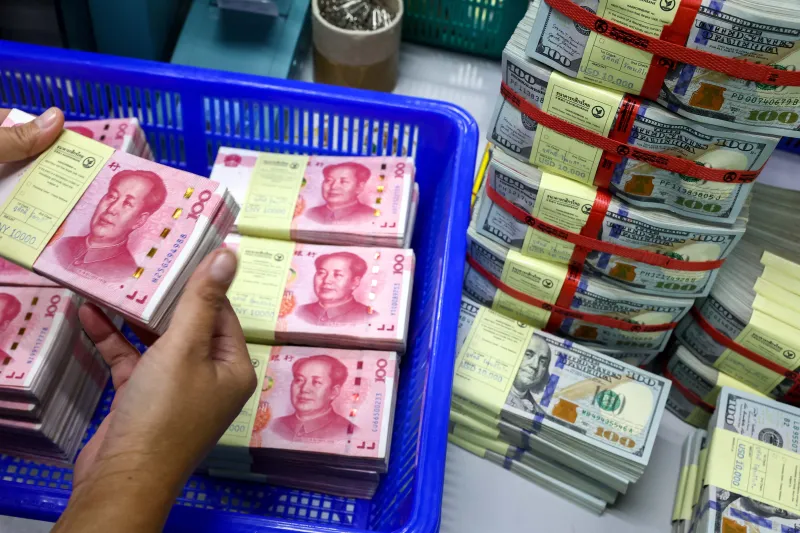
تمرّ مرحلة التمويل في استراتيجية بكين لعملة الرنمينبي بتسارع. في 2023، وجهت بكين المؤسسات المالية الصينية إلى توسيع تمويلها بالرنمينبي في الخارج. زادت المقرضون المدعومون من الدولة مثل بنك التصدير والاستيراد الصيني من إقراضهم بالرنمينبي للتجارة الخارجية ومشروعات البنية التحتية، وأصبحت البنوك التجارية تزود تمويل التجارة بالرنمينبي بشكل متزايد.
بين 2023 ومنتصف 2026، ضاعفت المؤسسات المالية الصينية إقراضها بالرنمينبي للمقترضين في الخارج أكثر من ضعف، من 1.3 إلى 2.9 تريليون يوان (428 مليار دولار). ومن جهته، اعتمد بنك الشعب الصيني اتفاقيات مبادلة عملات مع 32 مصرفاً مركزياً وسلطة نقدية أجنبية، بما في ذلك تلك في السعودية والإمارات العربية المتحدة، وكذلك مع البنك المركزي الأوروبي. في سنواتها الأولى، بعد الأزمة المالية العالمية، كانت خطوط المبادلة هذه رمزية إلى حد كبير ونادرة الاستخدام، لكن في السنوات الأخيرة قدمت بعض هذه الخطوط دعماً مباشراً للنشاط التجاري.
في 2025، اقترضت شركات تركية أربعة مليارات يوان (557 مليون دولار) لدفع مستحقات الموردين الصينيين باستخدام تسهيلات مدعومة بخط مبادلة لبنك الشعب الصيني، أي أكثر بنسبة 70 في المئة عما اقترضته قبل عام. هذه الجهود لتحويل الرنمينبي إلى عملة تمويل بدأت تكسب زخماً: في مايو 2026، شكل الرنمينبي سبعة في المئة من قيمة رسائل تمويل التجارة على SWIFT، المنصة العالمية الرائدة لتبادل تعليمات الدفع، مقابل 5.1 في المئة قبل عامين، وهو ما يكفي لتجاوز اليورو إلى المركز الثاني، على الرغم من بقاء الدولار متقدماً بفارق كبير بحصة 82.5 في المئة.
كما اتخذت بكين خطوات، وإن كانت أكثر تواضعاً، لزيادة حضور الرنمينبي في أسواق التأمين وإعادة التأمين. في 2025، طوّر بنك الصين، وهو بنك مملوك للدولة، وPICC، شركة تأمين ممتلكات وحوادث مملوكة للدولة، شروطاً جديدة بموجبها يمكن تسوية أقساط وشؤون مطالبات شحن البضائع بالرنمينبي. كما حددت الشروط شنغهاي كمكان مفضل للتحكيم، كجزء من جهد أوسع لتحويل سوق التأمين البحري بعيداً عن اعتماده التقليدي على التسوية بالدولار والقانون التجاري الإنجليزي، الذي ظل الإطار القياسي لعقود الشحن الدولي والتأمين البحري لوقت طويل.
المرحلة النهائية من دورة المعاملة، إعادة الاستثمار، تُكمل الحلقة التي تدور من خلالها السلع والقيمة عبر الاقتصاد العالمي. يجب على متلقي المدفوعات أن يقرروا ما الذي سيفعلونه بالعائدات: الاحتفاظ بها في حساب قصير الأجل، أو استثمارها في أصول أطول أجلاً، أو تحويلها إلى عملة أخرى. تصبح منظومة عملة قوية قابلة للاستدامة على نطاق واسع فقط عندما يكون المستلمون على استعداد للاحتفاظ وإعادة استثمار ال
r أرصدة بدلاً من تحويلها روتينياً.
لقد منحت بكين، على مدى العقد الماضي، حاملي اليوان الأجانب طرقاً أكثر لإعادة استثمار أرصدتهم. منذ أن اتخذت برامج Stock Connect و Bond Connect أشكالها الأولى في 2014 و2017 على التوالي، توسعت هذه البرامج لتسمح لمزيج أوسع بكثير من المستثمرين خارج الصين باستخدام اليوان لشراء بعض الأسهم والسندات البرّية.
قبل بدء هذه البرامج، كانت التراخيص والحصص تقيد الوصول المباشر إلى الأسواق الصينية، مع حصول نحو 228 مستثمراً مؤسّسياً كبيراً على حصص في 2013؛ واليوم، حوالي 1,000 مستثمر يتمتعون بتلك الصفة. في 2025، بلغ متوسط التداول الأجنبي عبر Stock Connect 212 مليار يوان (29.5 مليار دولار) يومياً، وبلغ متوسط Bond Connect 39 مليار يوان (5.4 مليار دولار) يومياً. كما توسعت الأدوات المتاحة لإدارة المخاطر المرتبطة بهذه الاستثمارات. تتيح Swap Connect، التي أُطلقت في 2023، للمستثمرين الخارجيين التحوط ضد تحركات أسعار الفائدة على اليوان في الداخل.
لم يعد الوصول إلى الأسواق المالية الصينية المشكلة الأكبر التي تواجه المستثمرين الأجانب، لكن تبقى مخاوف من أن ضوابط رأس المال غير المتوقعة في بكين قد تحبس أموالهم يوماً ما. وجدت دراسة استقصائية أجرتها جمعية إدارة أصول التأمين الصينية وJ.P. Morgan Asset Management في 2023 أن نحو ثلثي رؤساء الاستثمار في شركات التأمين خارج الصين أشاروا إلى ضوابط تحرك رؤوس المال داخلاً وخارجاً كواحدة من أهم المخاوف بشأن الاستثمار هناك.
على الرغم من تزايد الوصول أكثر من أي وقت مضى، لا يزال المستثمرون الأجانب مترددين في الاحتفاظ بأصول صينية على نطاق واسع. في مارس 2026، كانوا يحتفظون فقط بـ 3.2 تريليون يوان (448 مليار دولار)، أو 1.6 في المئة من سوق السندات الصينية، مقارنةً بنحو 15.5 تريليون دولار، أو 27 في المئة، من سوق السندات الأمريكية. تكشف احتياطيات العملة المسجلة لدى صندوق النقد الدولي عن فجوة أوسع: في الربع الأول من 2026، شكّل اليوان أقل من اثنين في المئة من احتياطيات العملات الأجنبية العالمية، مقارنةً بـ 57 في المئة للدولار. من دون مجموعة أوسع بكثير من أصول اليوان التي يمكن للأجانب شراؤها وبيعها بحرية، لا يمكن لليوان أن يقترب من استبدال الدولار.
GREEN STANDARD
لكي تمارس الصين أي قوة مقاربة لـ قوة العملة
من أجل الولايات المتحدة، يجب أن يهيمن الرنمينبي على التجارة في سلعة تسيطر عليها الصين ولا يستطيع بقية العالم الاستغناء عنها بسهولة. في نظام الدولار، لعبت تجارة النفط العالمية هذا الدور منذ زمن طويل — ومن هنا جاء مصطلح «بترو دولار».
في نظام يتصاعد فيه دور الرنمينبي، قد تكون الموطئ المقابل هي المعادن الحرجة ومعدات الطاقة النظيفة والبنية التحتية الكهربائية التي تعد مركزية لتكنولوجيا الطاقة الخضراء. إذا أرست الصين سيطرتها على ذلك النظام الصناعي، مستخدمةً ميزاتها من حيث الحجم والتكلفة لمنع المنافسين من اللحاق بها، فقد تكسب نفوذاً كافياً لتسعير تلك الصادرات الأساسية والصعبة الاستبدال بالرنمينبي، مكونةً أساساً لـ«يوان أخضر» قد يحل في نهاية المطاف محل البترو دولار.
قضت الصين عقوداً في تجميع سلاسل الإمداد بشكل منهجي مما جعلها المنتج المهيمن عالمياً لتكنولوجيا ومعدات الطاقة النظيفة. والآن تكاد بكين تحتل موقعاً قيادياً عبر مجموعة من السلع التي قرر العالم أنه لا يستطيع الاستغناء عنها.
ترتكز استراتيجية الصين على التكامل الرأسي لما يقرب من كامل سلسلة إمداد الطاقة النظيفة. فهي المكرر الرائد لـ19 من أصل 20 من المعادن الاستراتيجية المتعلقة بالطاقة التي تتعقبها وكالة الطاقة الدولية، بحصة سوقية متوسطة تبلغ 70 في المئة. وتمثل نحو 85 في المئة من قدرة تصنيع الألواح الشمسية العالمية، وتورد 78 في المئة من قدرة توربينات الرياح المركبة على مستوى العالم. في 2025، أنتجت نحو 70 في المئة من السيارات الكهربائية في العالم.
بعد أن استحوذت حاسمةً على ميزة المبادرة، تعمل بكين الآن على ترسيخ موقعها في السوق، مستخدمةً اقتصاديات الحجم لتخفيض أسعار المنافسين المحتملين وتعزيز معايير فنية مبنية حول تقنيات مملوكة لشركات صينية. اقتصاد الطاقة الخضراء أكثر تشتتاً من نظام الوقود الأحفوري الذي يسعى إلى استبداله، وبالتالي أكثر صعوبة في السيطرة عليه. لكن الصين بدأت بالفعل بتحويل تقدمها في الحصة السوقية إلى مزايا هيكلية قد تستبعد المنافسين وتغرس هيمنتها.
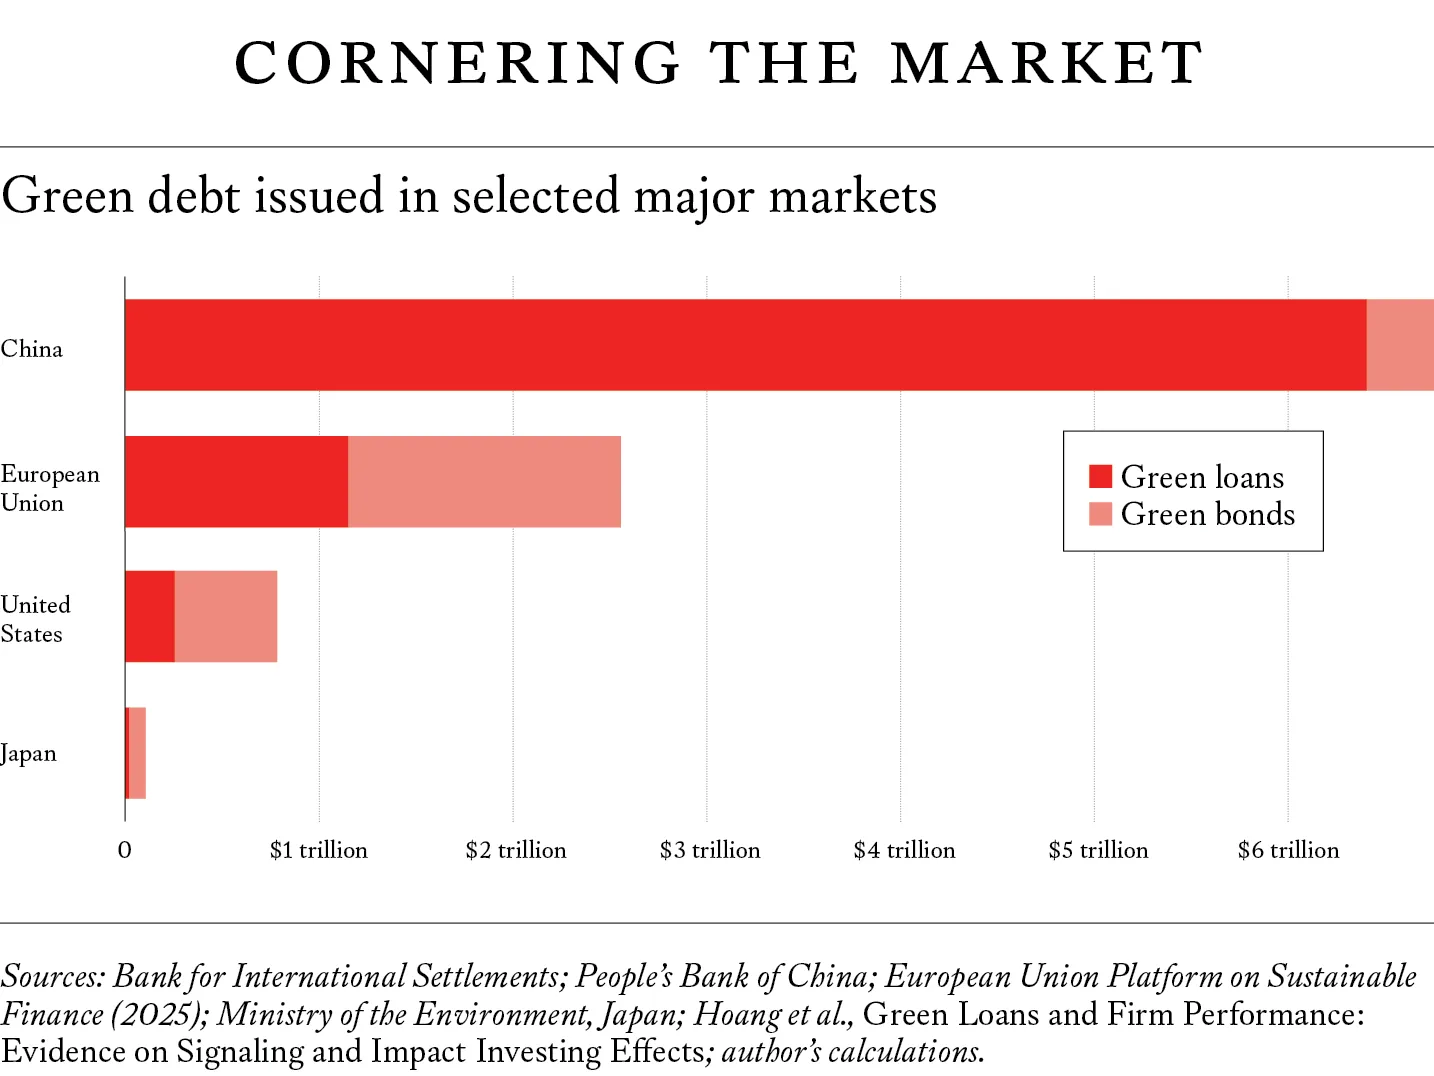
حتى وقت قريب، ركزت بكين أكثر على توسيع تفوقها الصناعي في الطاقة الخضراء بدلاً من تحويل تلك الميزّة إلى قوة مالية. لكن هذا بدأ يتغيّر. لقد أدى انتشار تكليفات الاستثمار المحايد للكربون إلى خلق صناعة مالية خضراء تكاد تكون مصممة خصيصًا للصين دون قصد. في عام 2022، نشرت بكين “مبادئ السندات الخضراء” التي تلزم مُصدرِي السندات الخضراء بتخصيص 100 بالمئة من العائدات لمشروعات خضراء مؤهلة.
بحلول نهاية 2025، كانت الأموال المخصّصة للاستثمار المستدام تساوي 4.13 تريليون دولار على مستوى العالم، وكانت الأصول المُدارة وفق معايير الاستدامة متوقعة أن تصل إلى 40 تريليون دولار بحلول 2030. وفي الوقت نفسه، كان لدى الجهات الصينية بالفعل 47.2 تريليون يوان (6.7 تريليون دولار) من القروض والسندات الخضراء القائمة، متجاوزة بأيّ دولة أخرى من حيث الإقراض الأخضر، لكنها كانت إلى حدّ كبير محصورة في نظام العملة المحلية الرنمينبي. في عام 2024، كانت المؤسسات الأجنبية تحتفظ فقط بـ 3.2 مليار يوان (445 مليون دولار) من سوق السندات الخضراء الصيني البالغ 2.2 تريليون يوان (306 مليار دولار)، أي نسبة ضئيلة تبلغ 0.15 بالمئة.
من المرجّح أن يزيد ذلك الإسهام الأجنبي الضئيل. تعمل السلطات الصينية على تحويل المزيد من كتلة الديون الخضراء الضخمة في البلاد — وهو مصطلح يطلق على القروض والسندات المصدرة لمشروعات ذات أثر بيئي إيجابي — والتي طُورت أساسًا لقاعدة مستثمرين محليين، إلى أوراق مالية قابلة للتداول يمكن للمستثمرين الأجانب الاحتفاظ بها بما يتوافق مع تكليفات الاستدامة الدولية. هدفهم هو خلق فئة واسعة من الأصول المسعّرة بالرنمينبي القابلة للاستثمار دوليًا، المرتبطة بمشروعات خضراء، والمندمجة في منظومة الرنمينبي الأوسع للتسعير والتسوية وغيرها من الخدمات المالية.
تم بالفعل فحص نحو 17 بالمئة من سوق السندات الخضراء الصيني وفق معايير فنية متوافقة مع أُطر التمويل الأخضر الأوروبية، مما يجعل تلك السندات أسهل اعترافًا وضمًّا إلى محافظ المستثمرين ومؤسّسات المؤشرات الأجنبية.
بدأت وزارة المالية إصدار سندات خضراء سيادية مسعّرة بالرنمينبي خارج الصين، حيث جمع إصدار السند الأول ستة مليارات يوان (834 مليون دولار) في لندن في أبريل 2025، تلاه إصدار ثانٍ بقيمة ستة مليارات يوان في هونغ كونغ في مايو الماضي، حيث كانت الطلبات تعادل عشرة أمثال المعروض.
تظل هذه الإصدارات متواضعة مقارنةً بسوق الصين المحلية، لكنها ترسّخ نقاط مرجعية للتسعير تسهّل على جهات أخرى إصدار ديون خضراء مسعّرة بالرنمينبي في المستقبل. إصدار باكستان في مايو لسند باندا أخضر بقيمة 1.75 مليار يوان (258 مليون دولار) — وهو مصطلح يطلق على الديون المسعّرة بالرنمينبي والمصدرة في الصين من قِبل مقترضين أجانب — يقدّم لمحة عن مستقبل قد يقوم فيه المقترضون الأجانب بانتظام بجمع الرنمينبي في الصين لتمويل تنميتهم الخضراء.
هكذا يبدأ هيمنة الصناعة في التحول إلى قوة مالية. لا تملك الحكومة الصينية خططًا رسمية لإنشاء يوان أخضر، لكن عناصر نظام من هذا النوع بدأت مع ذلك تتجمع. الأصل المرجعي لليوان الأخضر لن يكون التكنولوجيا الخضراء بحد ذاتها، بل عائلة متوسعة من المطالبات بالرينمينبي على الاقتصاد الأخضر. ستشكل السندات الخضراء جوهر هذا الاقتصاد القابل للتداول، موصلة الميزة الصناعية للصين بالطلب العالمي المتزايد على الأصول المستدامة.
لقد حدد كثير من دول العالم مواعيد نهائية لاستبدال الوقود الأحفوري لا يمكن الوفاء بها دون الاقتصاد الأخضر الصيني. حتى لو تضاءل الإرادة السياسية لمكافحة تغير المناخ، فقد خلّق الاعتماد العالمي على الطاقة المستوردة نقاط ضعف جيوسياسية من المرجح أن تستمر في دعم الطلب على مصادر الطاقة المتجددة، التي يمكن لأي دولة تقريبًا نشرها لإنتاج مزيد من الطاقة محليًا. بالنسبة للدول والشركات الساعية إلى دخول الاقتصاد الأخضر، قد يصبح قبول التمويل بالرينمينبي والمعايير الفنية الصينية في نهاية المطاف جزءًا من ثمن الدخول الاعتيادي. والنتيجة ستكون دائرة معززة ذاتيًا من السلع الخضراء والتمويل الأخضر، جزء كبير منها مسوَّم بالرينمينبي.
بالنسبة لواشنطن، لا ينبغي أن تؤدي احتمالية وجود يوان أخضر إلى إطلاق صفارات الإنذار بشأن استيلاء وشيك للرينمينبي. بل ينبغي أن تدفع إلى طرح سؤال أكثر صرامة: هل الدولار النفطي لم يعد ملائمًا للغرض وما فئة الأصول أو التكنولوجيا أو النظام الصناعي الذي قد يرسّخ قوة العملة للدولار في المستقبل. يرتكز الدولار على أكثر بكثير من قدرة الولايات المتحدة على تأمين سلاسل الطاقة العالمية وصلاتها مع دول منتجة كبرى للنفط، لكن سيكون من الخطأ بالنسبة إلى صانعي السياسات أن يعاملوا تفوقه كأمر دائم.
WATCH THE THRONE
بكين لا تتآمر على خلع الدولار، ومن المرجح أن الحزب الشيوعي لا يريد الانفتاح المالي الذي سيتطلبه مثل هذا الانتصار. سواء أصبح اليورو الأخضر واقعًا يومًا ما أم لا، فإن القيمة الأكثر فورًا للحزب من رينمينبي مُدوَّل هي قدرته المحتملة على ردع الصقور المعادين للصين في واشنطن عن تسليح اعتماد الصين الحالي على الدولار.
مع تقوية نظام الصين القائم على الرينمينبي، ستزداد قدرة بكين على تحمل صدمة العقوبات المالية الأمريكية المحتملة. وبدورها ستفقد تهديدات واشنطن بفرض تلك العقوبات بعضًا من فعاليتها. ومن المرجح أن هذا التحول في ديناميكية القوة الاقتصادية يجعل بكين أكثر استعدادًا لمواجهة رهانات واشنطن—وهو ما قد تكون تقوم به بالفعل. في مايو، أصدرت الصين أول أمر حظر لها على الإطلاق، موجّهًا الشركات في الصين بعدم الامتثال للعقوبات الأمريكية على خمسة مصافٍ نفطية صينية يُزعم أنها مشتريات كبرى للنفط الإيراني.
What Dollar Dominance Can No Longer Guarantee
إذا انتهى عهد ملك الدولار فإن السبب على الأرجح لن يكون أن الصين اغتصبت العرش بل لأن الولايات المتحدة تخلت عنه. على واشنطن أن تأخذ في الحسبان أن الأصل الاستراتيجي الذي سيؤسس للنظام النقدي القادم قد لا يكون برميلاً من النفط بل منظومة صناعية.
الخطر هو أن الأسواق المالية قد لا تقدم تحذيراً كبيراً بأن مثل هذا التحول جارٍ. يمكن للأسواق أن تتجاهل على مدى فترات طويلة الأدلة المتزايدة على التغيير قبل أن يتسبب محفز — مثل جمود سياسي بشأن رفع سقف الدين الأمريكي — في تعديل النماذج وارتفاع أو انخفاض الأسعار فجأة. يتردد المسؤولون الأمريكيون في التخطيط لتآكل هيمنة الدولار خوفاً من أن يشير ذلك للأسواق إلى أن مثل هذا التراجع حتمي.
ومع ذلك، فإن حماسهم للإشارة إلى مخططات الأسعار كدليل على مرونة الدولار يوحي بأن دروس الأزمة المالية الأخيرة قد تكون قد نُسيت بالفعل. على الولايات المتحدة أن تضع خطط طوارئ قبل أن يصبح امتياز الدولار الفاحش ممزقاً مرئياً وتصبح علامات التحوط ضده واضحة. بحلول ذلك الوقت، قد لا يكون بالإمكان احتواء الأضرار.