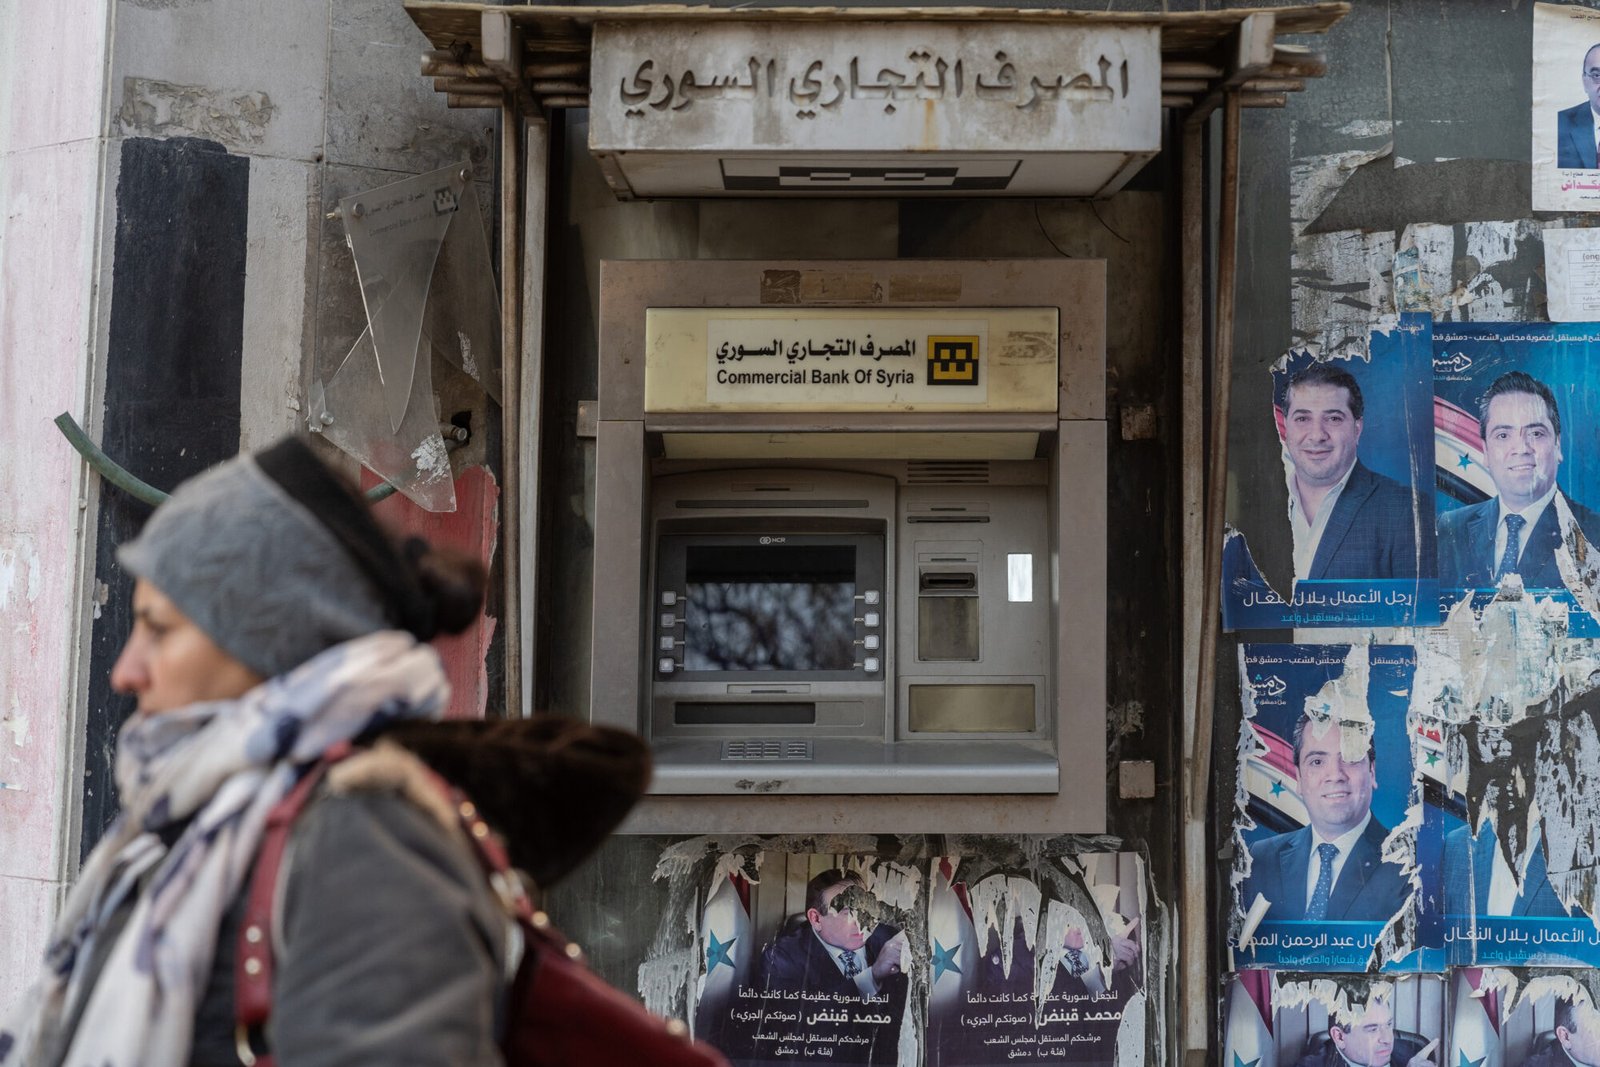
إن خروج سوريا من قائمة الدول الراعية للإرهاب قد فتح الباب أمام الروابط المصرفية الدولية التي يمكن أن تمول إعادة إعمار البلاد بعد الحرب. إعادة إعمار سوريا تعتمد الآن أقل على الوصول إلى رأس المال من اعتمادها على كيفية توزيع هذا الرأس المال.
لا يزال النظام المصرفي يهيمن عليه الدولة، حيث تمتلك ستة بنوك عامة 69 في المئة من الأصول، وتبلغ نسبة القروض غير العاملة 42 في المئة، ونسبة ائتمان العملاء تزيد قليلاً عن 4 في المئة من الناتج المحلي الإجمالي. تركزت القروض في البنوك الخاصة، التي تم إدخالها في العقد الأول من الألفية، بين النخب المرتبطة سياسياً، وتركت المؤسسات الصغيرة والمتوسطة مع 4 في المئة فقط من القروض. يمكن أن يؤدي إحياء البنوك الحكومية المتخصصة – للزراعة والصناعة والعقارات – إلى توسيع الائتمان للمناطق والقطاعات التي ستستمر المقرضون التجاريون في تجاهلها. وبالتالي، تتطلب إعادة إعمار سوريا الجمع بين الأهداف التنموية والحكم الشفاف، وتقييم ائتماني مهني، ورقابة برلمانية. بدون هذه الضمانات، ستعيد القروض المتجددة إنتاج أنماط المحسوبية التي سادت في التسعينيات بدلاً من بناء نظام مالي شامل.
البنوك الحكومية تهيمن على المالية السورية
تلقت سوريا بعضاً من أفضل الأخبار الاقتصادية منذ سقوط نظام بشار الأسد في نهاية عام 2024: بدأت الولايات المتحدة عملية إزالة البلاد من قائمتها للدول الراعية للإرهاب. يجب أن يفتح هذا التغيير الاستثمار من الشركات التي كانت مهتمة بسوريا ولكنها غير مستعدة لتحمل المخاطر القانونية والسمعة. قد تكون تأثيراته محسوسة بشكل أقوى في القطاع المصرفي، حيث ستواجه المؤسسات الأمريكية عقبات أقل لإعادة الاتصال بالبنوك السورية، واستعادة الخدمات المالية الأساسية، وتوسيع التمويل لإعادة الإعمار.
مع توسع حجم الائتمان، تقع الآن المسؤولية على صانعي السياسات السوريين لضمان وصوله إلى ما هو أبعد من الشبكات السياسية والتجارية الضيقة التي هيمنت عادةً على المالية السورية. سيتطلب ذلك استراتيجية ائتمانية تستهدف القطاعات والمناطق التي تم استبعادها تاريخياً من التمويل الرسمي. تقدم البنوك الحكومية المتخصصة في سوريا آلية غير مثالية ولكنها جاهزة للقيام بذلك. إذا تم إصلاحها وإدارتها بشكل صحيح، يمكن أن تكمل البنوك الخاصة والأجنبية من خلال توسيع الائتمان للمقترضين والقطاعات التي من المحتمل أن تستمر المالية التجارية في تجاهلها.
الحجة لصالح الإقراض الموجه
لا يزال النظام المصرفي في سوريا صغيرًا، يهيمن عليه القطاع العام، ومحدود جغرافيًا. يتكون من ستة بنوك عامة وخمسة عشر بنكًا خاصًا، بما في ذلك أحد عشر مؤسسة تقليدية وأربع مؤسسات إسلامية. وقد قدرت الأصول المصرفية الإجمالية بحوالي 12 مليار دولار في عام 2024، حيث كانت البنوك العامة تمتلك 69%، والبنوك الخاصة التقليدية 19%، والبنوك الإسلامية 12%. كما أن نطاق القطاع الجغرافي ضيق، حيث يوجد حوالي أربعة فروع بنوك وخمسة أجهزة صراف آلي لكل 100,000 بالغ.
حتى هذه الأرقام تبالغ في تقدير مساهمة القطاع في الاقتصاد. تعاني ميزانيات البنوك من سنوات من الخسائر المتراكمة، والقروض غير المدفوعة، وتدهور جودة الأصول. وقد وضعت الأرقام الرسمية المعلنة القروض غير العاملة عند حوالي 42% من إقراض البنوك العامة في نهاية عام 2023، مقارنةً بـ 4% فقط في عام 2010. وتبلغ قروض العملاء الآن أكثر من 4% من الناتج المحلي الإجمالي – وهو مستوى منخفض للغاية من الوساطة الائتمانية.
الشركات الصغيرة لا تزال مغلقة
لذا فإن الإصلاحات الكبرى لا مفر منها. تلوح الخصخصة، على وجه الخصوص، فوق القطاع. وقد اعتبرت تقييمات حديثة من أوليفر وايمان ثلاثة خيارات للبنوك العامة: التحويل إلى شركات مساهمة، أو الخصخصة الكاملة، أو الشراكة مع مؤسسات عربية ودولية.
قد تعزز هذه الإصلاحات الميزانيات، لكن وعدها الأساسي – بأن القطاع المالي الخاص الأكثر تنافسية قد يوسع الوصول إلى الائتمان بشكل أفضل – ليس جديدًا. عندما قدمت سوريا البنوك الخاصة في العقد الأول من الألفية، جادل صندوق النقد الدولي والبنك الدولي بالمثل بأن المنافسة ستُحسن تخصيص الائتمان مع تقليل التدخل السياسي.
في الواقع، لم تفعل البنوك الخاصة الكثير لتوسيع الإقراض قبل الحرب. كانت قد استحوذت على حوالي ربع ودائع القطاع الخاص بحلول عام 2006 لكنها كانت تمثل فقط 14% من ائتمان القطاع الخاص. وكانت الغالبية العظمى من الإقراض الذي قدمته تتجه نحو القطاع العام. إن بروز النخب التجارية المرتبطة سياسيًا بين مساهميها، جنبًا إلى جنب مع تفضيل الإقراض قصير الأجل المدعوم بضمانات، ترك الاستثمار الإنتاجي متوسط وطويل الأجل غير ممول إلى حد كبير، والشركات الصغيرة والمتوسطة بدون برامج إقراض مخصصة.
استمر هذا النمط حتى اليوم. بحلول عام 2020، حصلت الشركات الصغيرة والمتوسطة – التي تمثل أكثر من 99% من الشركات السورية – على 4% فقط من القروض التي أصدرتها المؤسسات المالية السورية. اعتمد حوالي 90% بدلاً من ذلك على الشبكات العائلية أو المقرضين غير الرسميين. تم استبعاد المزارعين والشركات الناشئة والمصنعين الصغار والشركات خارج الشبكات التجارية المعروفة إلى حد كبير من التمويل الرسمي.
إعادة إعمار سوريا تعتمد على البنوك الحكومية
بعض هذه المشاكل ستحل بشكل طبيعي مع تحسين الحوكمة وتقليل الإقراض المرتبط بالسياسة. لكن المشكلة تتجاوز الفساد. غالباً ما تفتقر الشركات الصغيرة والمتوسطة السورية إلى حسابات مدققة، وسجلات ائتمانية موثوقة، وضمانات مقبولة. قبل الحرب، أفيد أن بعض هذه الشركات كانت تحتفظ بعدة دفاتر حسابات لتجنب الضرائب في نظام يُنظر إليه على أنه تعسفي وغير عادل في تطبيقه.
من منظور بنك فردي، فإن رفض الإقراض لهذه الأنواع من الشركات هو أمر منطقي فقط. تقييم الشركات ذات الوثائق الضعيفة مكلف، ولا يلتقط البنك الفردي القيمة النظامية لتحديد المقترضين المؤهلين وإنشاء سجلات ائتمانية لهم. نفس الشيء ينطبق على الفوائد الأوسع الناتجة عن الإقراض، بما في ذلك استعادة إنتاج السلع الأساسية ودعم المناطق المحرومة.
إذا كانت سوريا ستعتمد فقط على البنوك الخاصة والأجنبية، فإنها ستواجه نقصاً في الائتمان للأنشطة ذات القيمة الاجتماعية العالية ولكن بملفات مخاطر تجارية غير جذابة. سيتطلب الوصول إلى الشركات الصغيرة والمناطق المحرومة مؤسسات مستعدة لقبول عوائد أقل، وآفاق أطول، وأشكال من المخاطر التي من غير المرجح أن تتحملها البنوك التجارية.
دور جديد للبنوك المتخصصة في سوريا
تتمثل إحدى المزايا التي تمتلكها سوريا في أنها تمتلك بالفعل مؤسسات مصممة لهذا الغرض. بعد أن تولى حزب البعث السلطة في عام 1963، قامت الحكومة بتوسيع وإعادة تنظيم عدد من البنوك الحكومية المتخصصة المخصصة للزراعة والصناعة والعقارات والتجارة وغيرها. تم إنشاء هذه المؤسسات لمواجهة نظام ائتماني خاص كان تاريخياً يفضل كبار الملاك ويترك جزءاً كبيراً من السكان الريفيين معتمدين على المقرضين الجشعين.
على سبيل المثال، سعى البنك التعاوني الزراعي إلى توجيه الائتمان مباشرة نحو المزارعين المهمشين. وكان البنك جزءًا من حزمة أوسع من الإصلاحات الزراعية التي تهدف إلى إضعاف قوة الوسطاء الريفيين وتوسيع الوصول إلى رأس المال بين المزارعين. وكانت النتائج مختلطة. فقد كانت متطلبات الضمانات الخاصة بالبنك تفضل المزارعين الأثرياء، واستمر العديد من الفلاحين في الاعتماد على المقرضين الخاصين الذين يفرضون أسعار فائدة باهظة. في دراسته للاقتصاد السياسي في سوريا تحت حكم حافظ الأسد، يستنتج فولكر بيرثيس أن الحزمة الأوسع من الإصلاحات أثبتت أنها “مفيدة بشكل عام للطبقة الوسطى الريفية، وأقل فائدة للطبقات الدنيا.”
مع مرور الوقت، أصبح الإقراض التنموي أيضًا عرضة للاعتبارات السياسية. بحلول التسعينيات، يجادل الاقتصادي السياسي السوري بسام حداد بأن قواعد معالجة القروض الواضحة والمطبقة باستمرار كانت من الصعب العثور عليها. نظرًا لأن البنك المركزي والمقرضين المتخصصين ظلوا تابعين للسلطة التنفيذية، كان بإمكان وزراء الحكومة ورئيس الوزراء تشكيل قرارات الإقراض من خلال أوامر إدارية. وزاد تدفق الائتمان إلى النخب التجارية “بشروط سهلة، دون ضمانات أو ضمانات.”
على الرغم من تلك النتائج المختلطة، لا تزال البنوك المملوكة للدولة هي الأكبر في البلاد اليوم، وقد تم اتخاذ خطوات أولية من قبل وزارة المالية لاستعادة قدرتها على الإقراض. بموجب المرسوم الرئاسي رقم 70، الصادر في مارس 2026، يمكن للمقترضين الذين قاموا بتسوية الالتزامات المتعثرة في البنوك العامة الحصول على إعفاءات كاملة أو جزئية من الفوائد المتراكمة والعقوبات. لا يعيد المرسوم رسملة البنوك، لكنه يبدأ في معالجة كميات كبيرة من القروض غير العاملة التي تثقل كاهل ميزانياتها.
الإقراض التنموي يتطلب ضمانات
يمكن أن يملأ إقراضها المستأنف الفجوات التي تركتها البنوك التجارية. في عملية الإقراض، ستساعد هذه المؤسسات أيضًا في سد العجز الشديد في المعلومات الذي تواجهه سوريا. تشير الأعمال الأخيرة حول البنوك التنموية إلى أنها “تتعلم من خلال الإقراض”: من خلال فحص المقترضين والعمل مباشرة مع الشركات، تكتسب هذه البنوك وجهة نظر فريدة حول السوق والإخفاقات الحكومية التي تعيق الاستثمار. مع توفر القليل من المعلومات الموثوقة لصانعي السياسات، يمكن أن تساعد هذه المعرفة في إبلاغ تصميم وتنفيذ السياسة التنموية الوطنية.
تعتمد هذه المزايا، مع ذلك، على قيام البنوك العامة باتخاذ قرارات إقراض سليمة. تميل البنوك التي تقودها الدولة إلى أن تكون أكثر عرضة للتأثيرات السياسية مقارنة بالبنوك الخاصة، وهو خطر يجعل تاريخ سوريا هذا الأمر أكثر وضوحًا. وحتى برامج الإقراض ذات النوايا الحسنة قد تواجه صعوبة في التمييز بين الشركات الصغيرة والمتوسطة المنتجة وتلك غير القابلة للحياة. بينما لا تحتاج بنوك التنمية إلى تعظيم الأرباح، فإن الخسائر المستمرة ستحد من نطاقها وتثير الشكوك حول ما إذا كان إقراضها يمول نشاطًا منتجًا حقًا. لذلك، سيتعين على أي إحياء للبنوك المتخصصة في سوريا أن يزاوج بين تفويضات تنموية واضحة وحوكمة شفافة وتقييم ائتماني مهني.
كيف يمكن أن تعمل الإقراض المتخصص
يمكن لسوريا أن تبدأ ببرامج إقراض محدودة في القطاعات التي من غير المرجح أن تعمل فيها البنوك التجارية. بما يتماشى مع دورها التاريخي، يمكن للبنك الزراعي التعاوني تمويل المدخلات الموسمية، والري، والتخزين، بينما يمكن للبنك الصناعي دعم شراء الآلات ورأس المال العامل للمصنعين الأصغر. ستختبر هذه البرامج التجريبية معايير جديدة للتأمين وتحتوي على الخسائر المحتملة قبل التوسع.
هل يمكن أن تتجنب إعادة إعمار سوريا المحسوبية القديمة
لتسهيل هذه البرامج الإقراضية، سيتعين على البنوك اعتماد معايير إقراض تناسب المقترضين الذين يفتقرون إلى الضمانات التقليدية أو سجلات الائتمان. قد يشمل ذلك النظر في أدلة بديلة — من سجلات الإنتاج إلى ملكية المعدات — وتكييف جداول السداد مع المواسم الزراعية ودورات الاستثمار.
سيكون للشركاء الدوليين دور يلعبونه، إذا أرادوا ذلك، في تقليل المخاطر المالية لهذا النهج. إذا لم تكن مثل هذه المحادثات جارية بالفعل، يجب على صناديق التنمية العربية والمؤسسات المالية الدولية أن تفكر في دعم برامج ضمان الائتمان، حيث تتحمل وكالات التنمية جزءًا من مخاطر الإقراض للمشاريع الصغيرة.
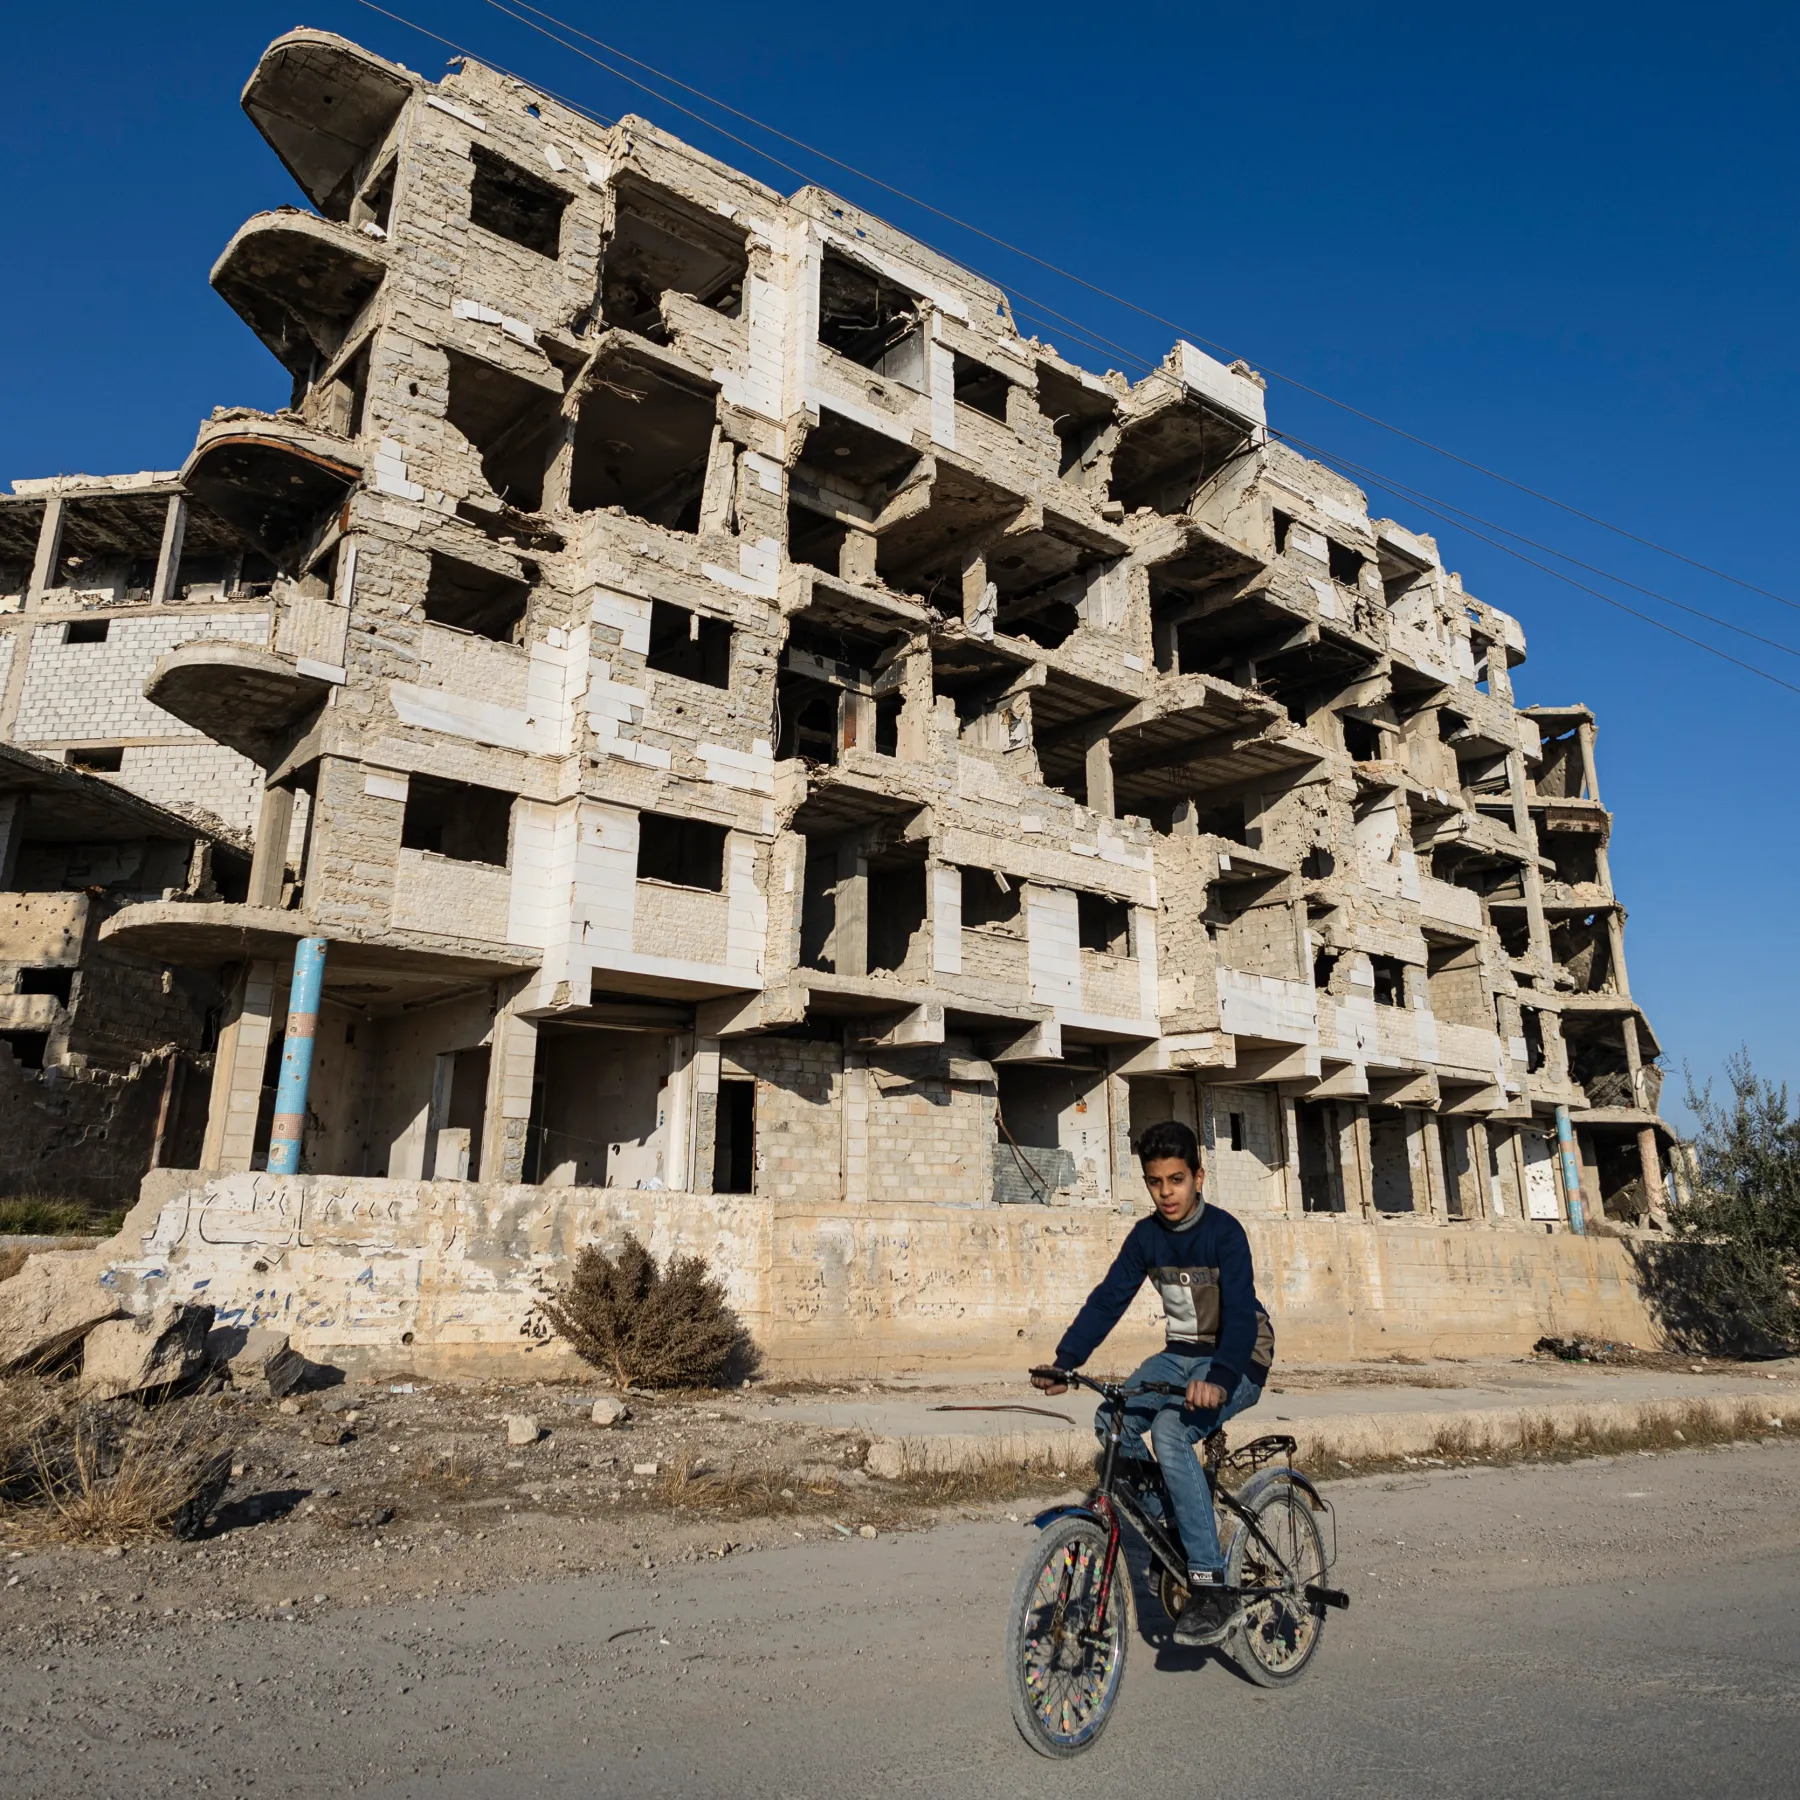
لتجنب العودة إلى الإقراض السياسي في التسعينيات والألفينات، يجب أن يتم أي توسيع للبنوك المتخصصة بالتوازي مع ضمانات جديدة ضد التدخل في قرارات الإقراض. مشروع تحديث القطاع المالي الذي أعلن عنه البنك الدولي مؤخرًا – وهو استثمار بقيمة 100 مليون دولار يتضمن مراجعات لجودة الأصول، وإشراف قائم على المخاطر، وتكنولوجيا إشرافية – هو خطوة أولى مهمة، تعد باستبدال عقود من التقارير المتقطعة وغير الموثوقة بتقييم شامل للقطاع.
يجب على مجلس الشعب استخدام تلك المعلومات المحسنة لعرض إقراض البنوك العامة على التدقيق العام. من خلال لجنته المعنية بـ القوانين المالية، يمكنه طلب المعلومات، واستجواب المسؤولين المعنيين، ونشر تقييمات سنوية لأنماط إقراض كل بنك. ستكشف الهوية العامة للمحاباة أو الفشل في تحقيق الأهداف الإقراضية القطاعية والإقليمية مديري البنوك والوزراء لضغوط سياسية وإعلامية مستمرة.
بينما تعيد سوريا الاتصال بالنظام المالي الدولي، تتاح لصانعي السياسات الفرصة والدعم الدولي والمؤسسات للانفصال عن إرث البلاد المالي وبدء نظام أكثر شمولاً. سواء أعادوا إحياء الغرض التنموي لبنوك سوريا المتخصصة في الستينيات أو أعادوا إنتاج أنماط الإقراض في الألفينات سيعتمد الآن على الخيارات التي يتخذونها.