خروج سوریه از فهرست حامیان دولتی تروریسم، درهای جدیدی را به سوی روابط بانکی بینالمللی گشوده است که میتواند به تأمین مالی بازسازی پس از جنگ کشور کمک کند. بازسازی سوریه اکنون کمتر به دسترسی به سرمایه وابسته است و بیشتر به نحوه توزیع آن سرمایه بستگی دارد.
سیستم بانکی همچنان تحت تسلط دولت است، به طوری که شش بانک دولتی ۶۹ درصد از داراییها را در اختیار دارند، وامهای غیرعملکردی ۴۲ درصد و اعتبار مشتریان تنها کمی بیش از ۴ درصد از تولید ناخالص داخلی را تشکیل میدهد. بانکهای خصوصی که در دهه ۲۰۰۰ معرفی شدند، وامدهی را در میان نخبگان سیاسی مرتبط متمرکز کردند و تنها ۴ درصد از وامها به کسبوکارهای کوچک و متوسط اختصاص یافت. احیای بانکهای دولتی تخصصی—برای کشاورزی، صنعت و املاک—میتواند اعتبار را به مناطق و بخشهای کمبرخوردار که وامدهندگان تجاری به آنها توجهی نخواهند کرد، گسترش دهد. بنابراین، بازسازی سوریه نیازمند ترکیب مأموریتهای توسعهای با حکمرانی شفاف، ارزیابی حرفهای اعتبار و نظارت پارلمانی است. بدون این تضمینها، وامدهی مجدد الگوهای حمایتگرایی دهه ۱۹۹۰ را بازتولید خواهد کرد و نه یک سیستم مالی فراگیر را ایجاد خواهد کرد.
بانکهای دولتی بر مالیه سوریه تسلط دارند
سوریه از زمان سقوط رژیم بشار اسد در پایان سال ۲۰۲۴، برخی از بهترین اخبار اقتصادی خود را دریافت کرده است: ایالات متحده فرآیند حذف این کشور از فهرست حامیان دولتی تروریسم را آغاز کرده است. این تغییر باید سرمایهگذاری از شرکتهایی را که به سوریه علاقهمند بودند اما تمایلی به پذیرش ریسکهای قانونی و شهرت نداشتند، آزاد کند. تأثیرات آن ممکن است بیشتر در بخش بانکی احساس شود، جایی که مؤسسات آمریکایی با موانع کمتری برای برقراری مجدد ارتباط با بانکهای سوری، احیای خدمات مالی پایه و گسترش تأمین مالی برای بازسازی مواجه خواهند بود.
با افزایش حجم اعتبار، اکنون بر عهده سیاستگذاران سوریه است که اطمینان حاصل کنند که این اعتبار فراتر از شبکههای سیاسی و تجاری باریک که معمولاً بر مالیه سوریه تسلط دارند، میرسد. این امر نیازمند یک استراتژی اعتبار است که به بخشها و مناطق تاریخی که از مالیه رسمی کنار گذاشته شدهاند، متمرکز شود. بانکهای دولتی تخصصی سوریه مکانیزمی ناقص اما آماده برای انجام این کار ارائه میدهند. اگر به درستی اصلاح و اداره شوند، میتوانند با گسترش اعتبار به وامگیرندگان و بخشهایی که مالیه تجاری احتمالاً به آنها توجهی نخواهد کرد، بانکهای خصوصی و خارجی را تکمیل کنند.
استدلال برای وامدهی هدفمند
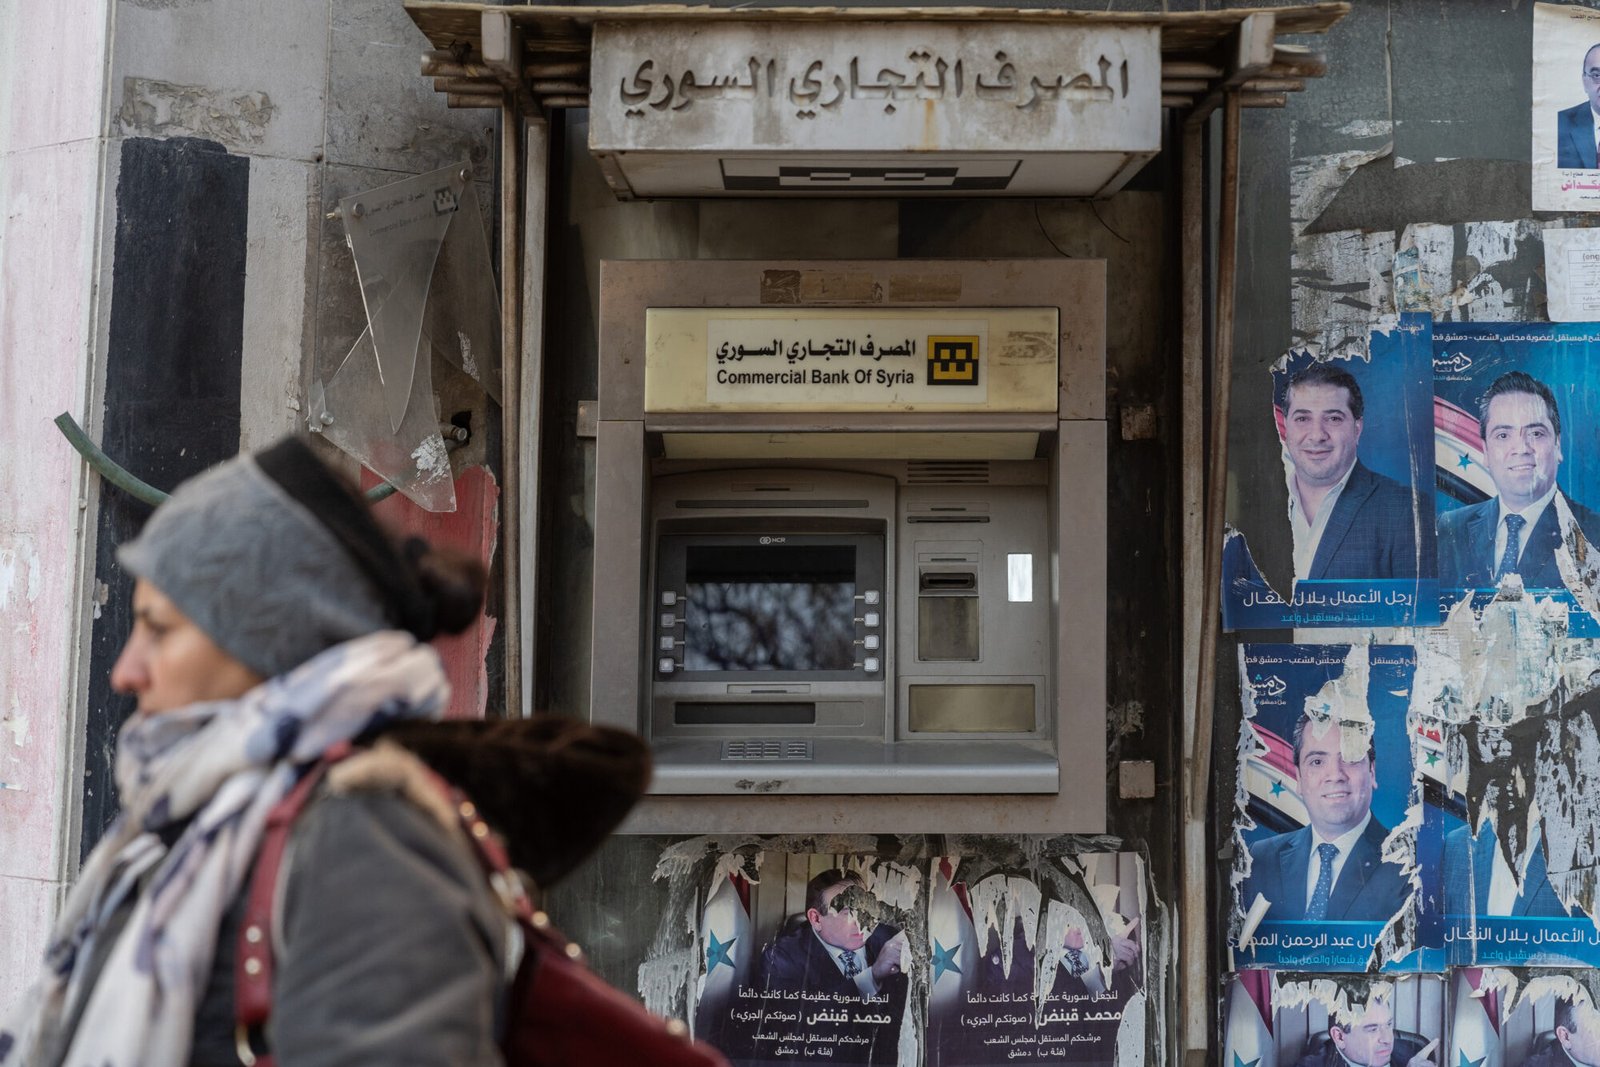
سیستم بانکی سوریه کوچک، دولتی و از نظر جغرافیایی محدود باقی مانده است. این سیستم شامل شش بانک دولتی و پانزده بانک خصوصی است که شامل یازده مؤسسه سنتی و چهار مؤسسه اسلامی میباشد. مجموع داراییهای بانکی در سال 2024 حدود 12 میلیارد دلار برآورد شده است که از این میزان، بانکهای دولتی 69٪، بانکهای خصوصی سنتی 19٪ و بانکهای اسلامی 12٪ را در اختیار دارند. دامنه جغرافیایی این بخش نیز به همین اندازه محدود است، به طوری که به طور تقریبی چهار شعبه بانکی و پنج دستگاه خودپرداز برای هر 100,000 بزرگسال وجود دارد.
حتی این ارقام نیز سهم این بخش را در اقتصاد بیش از حد نشان میدهند. ترازنامههای بانکی تحت فشار سالها زیان انباشته، وامهای پرداخت نشده و کیفیت داراییهای رو به زوال قرار دارند. ارقام رسمی گزارش شده به طور عمومی، وامهای غیرعملکردی را در پایان سال 2023 حدود 42٪ از وامدهی بانکهای دولتی قرار دادهاند، در حالی که این رقم در سال 2010 تنها 4٪ بود. وامهای مشتریان اکنون کمی بیش از 4٪ از تولید ناخالص داخلی را تشکیل میدهند — که سطح بسیار پایینی از واسطهگری اعتباری است.
شرکتهای کوچک همچنان از دسترسی محرومند
بنابراین، اصلاحات عمده اجتنابناپذیر است. به ویژه، خصوصیسازی بر این بخش سایه افکنده است. ارزیابی اخیر اولیور ویمَن بهطور گزارششده سه گزینه برای بانکهای دولتی را در نظر میگیرد: تبدیل به شرکتهای سهامی، خصوصیسازی کامل، یا شراکت با مؤسسات عربی و بینالمللی.
این اصلاحات ممکن است ترازنامهها را تقویت کند، اما وعدههای زیرین آن — اینکه یک بخش مالی خصوصی و رقابتی ممکن است دسترسی به اعتبار را بهتر گسترش دهد — جدید نیست. زمانی که سوریه در دهه 2000 بانکهای خصوصی را معرفی کرد، صندوق بینالمللی پول (IMF) و بانک جهانی نیز به همین ترتیب استدلال کردند که رقابت تخصیص اعتبار را بهبود میبخشد و در عین حال مداخلات سیاسی را کاهش میدهد.
در واقع، بانکهای خصوصی قبل از جنگ کار چندانی برای گسترش وامدهی انجام ندادند. آنها تا سال 2006 حدود یک چهارم سپردههای بخش خصوصی را به خود اختصاص داده بودند اما تنها 14٪ از اعتبار بخش خصوصی را تأمین کردند. و بخش عمده وامهایی که ارائه کردند به بخش دولتی سرازیر شد. برجستگی نخبگان تجاری مرتبط با سیاست در میان سهامداران آنها، به همراه تمایل به وامدهی کوتاهمدت و با وثیقه، سرمایهگذاریهای تولیدی میانمدت و بلندمدت را عمدتاً بدون تأمین مالی گذاشت و شرکتهای کوچک و متوسط (SMEs) را بدون برنامههای وامدهی اختصاصی رها کرد.
این الگو تا به امروز ادامه یافته است. تا سال 2020، شرکتهای کوچک و متوسط — که بیش از 99% از شرکتهای سوری را تشکیل میدهند — تنها 4% از وامهای صادر شده توسط مؤسسات مالی سوری را دریافت کردند. تقریباً 90% به جای آن به شبکههای خانوادگی یا وامدهندگان غیررسمی وابسته بودند. کشاورزان، استارتاپها، تولیدکنندگان کوچک و شرکتهای خارج از شبکههای تجاری established به طور عمده از تأمین مالی رسمی کنار گذاشته شدند.
بازسازی سوریه به بانکهای دولتی وابسته است
برخی از این مشکلات به طور طبیعی با بهبود حکمرانی و کاهش وامدهی مرتبط با سیاستمداران حل خواهد شد. اما مشکل فراتر از فساد است. شرکتهای کوچک و متوسط سوری اغلب فاقد حسابهای حسابرسی شده، تاریخچههای اعتباری قابل اعتماد و وثیقههای قابل قبول هستند. پیش از جنگ، برخی حتی گزارش شده بود که چندین مجموعه کتاب را برای فرار از مالیات نگه میداشتند در سیستمی که به طور گستردهای به عنوان دلخواه و ناعادلانه اجرا میشد.
از دیدگاه یک بانک فردی، عدم اعطای وام به این نوع شرکتها تنها منطقی است. ارزیابی شرکتهای با مستندات ضعیف هزینهبر است و یک بانک فردی ارزش سیستماتیک شناسایی وامگیرندگان واجد شرایط و ایجاد تاریخچههای اعتباری آنها را به دست نمیآورد. همین امر در مورد مزایای وسیعتری که از طریق وامدهی ایجاد میشود، از جمله احیای تولید کالاهای اساسی و حمایت از مناطق کمبرخوردار، صادق است.
اگر سوریه تنها به بانکهای خصوصی و خارجی تکیه کند، بنابراین با کمبود اعتبار برای فعالیتهایی که ارزش اجتماعی بالایی دارند اما پروفایلهای ریسک تجاری جذابی ندارند، مواجه خواهد شد. دسترسی به شرکتهای کوچکتر و مناطق کمبرخوردار نیازمند مؤسساتی است که حاضر به پذیرش بازدههای پایینتر، افقهای طولانیتر و اشکال ریسکهایی باشند که بانکهای تجاری به احتمال زیاد تحمل نخواهند کرد.
نقش جدید بانکهای تخصصی سوریه
یکی از مزایای سوریه این است که این کشور از قبل مؤسساتی را برای این منظور دارد. پس از به قدرت رسیدن حزب بعث در سال 1963، دولت تعدادی از بانکهای دولتی تخصصی را که به کشاورزی، صنعت، املاک، تجارت و غیره اختصاص داشتند، گسترش و سازماندهی کرد. این مؤسسات برای مقابله با یک سیستم اعتبار خصوصی که به طور تاریخی به نفع مالکان بزرگ زمین بوده و بخش عمدهای از جمعیت روستایی را وابسته به وامدهندگان با نرخهای بالا گذاشته بود، ایجاد شدند.
بانک کشاورزی تعاونی، به عنوان مثال، تلاش کرد تا اعتبار را به طور مستقیم به سمت کشاورزان حاشیهنشین هدایت کند. این بانک بخشی از یک بسته وسیعتر اصلاحات agrarian بود که هدف آن تضعیف قدرت واسطههای روستایی و گسترش دسترسی به سرمایه در میان کشاورزان بود. نتایج مختلط بود. الزامات وثیقه این بانک به نفع کشاورزان ثروتمندتر بود و بسیاری از دهقانان همچنان به وامدهندگان خصوصی که نرخهای بهره گزاف دریافت میکردند، وابسته بودند. در مطالعهاش درباره اقتصاد سیاسی سوریه تحت حافظ اسد، ولکر پرتس نتیجه میگیرد که بسته اصلاحات وسیعتر به طور کلی برای طبقه متوسط روستایی سودمند بود و کمتر برای طبقات پایین.
با گذشت زمان، وامدهی توسعهای نیز به اختیار سیاسی تبدیل شد. به گفته اقتصاددان سیاسی سوری، بسام حداد، در دهه 1990، قوانین پردازش وام که به وضوح و به طور مداوم اعمال میشدند، به سختی قابل یافتن بودند. زیرا بانک مرکزی و وامدهندگان تخصصی تحت سلطه اجرایی باقی ماندند، وزرای کابینه و نخستوزیر میتوانستند تصمیمات وامدهی را با فرمان اداری شکل دهند. اعتبار به طور فزایندهای به نخبگان تجاری “با شرایط آسان، بدون تضمین یا وثیقه” سرازیر میشد.
با وجود این نتایج مختلط، بانکهای دولتی امروز بزرگترین در کشور باقی ماندهاند و وزارت دارایی گامهای اولیهای را برای بازگرداندن ظرفیت وامدهی آنها برداشته است. تحت فرمان ریاستجمهوری شماره 70، صادر شده در مارس 2026، وامگیرندگانی که تعهدات معوقه خود را در بانکهای دولتی تسویه کردند، میتوانستند معافیتهای کامل یا جزئی از بهرههای انباشته و جریمهها دریافت کنند. این فرمان بانکها را بازسازی نمیکند، اما شروع به رسیدگی به حجم بالای وامهای غیرعملکردی که بر ترازنامه آنها فشار میآورد، میکند.
وامدهی توسعهای نیاز به تضمینها دارد
از سرگیری وامدهی آنها میتواند شکافهای باقیمانده توسط بانکهای تجاری را پر کند. در فرآیند وامدهی، این مؤسسات همچنین به بستن کسری شدید اطلاعاتی که سوریه با آن مواجه است، کمک خواهند کرد. کارهای اخیر در مورد بانکهای توسعهای استدلال میکند که آنها “از طریق وامدهی یاد میگیرند:” با غربالگری وامگیرندگان و کار مستقیم با شرکتها، این بانکها دیدگاه منحصر به فردی در مورد بازار و ناکامیهای دولتی که مانع سرمایهگذاری میشود، به دست میآورند. با توجه به اینکه اطلاعات قابل اعتمادی برای سیاستگذاران به طور نسبی در دسترس نیست، این دانش میتواند به طراحی و اجرای سیاست توسعه ملی کمک کند.
این مزایا، با این حال، به تصمیمات صحیح اعطای وام از سوی بانکهای عمومی بستگی دارد. بانکهای دولتی معمولاً بیشتر در معرض نفوذ سیاسی قرار دارند تا بانکهای خصوصی، خطری که تاریخ سوریه آن را حتی بیشتر برجسته میکند. و حتی برنامههای اعطای وام با نیت خوب نیز ممکن است در تشخیص SMEهای تولیدی از شرکتهای غیرقابل دوام دچار مشکل شوند. در حالی که بانکهای توسعهای نیازی به حداکثر کردن سود ندارند، زیانهای مداوم دامنه فعالیت آنها را محدود کرده و شک و تردید در مورد اینکه آیا اعطای وام آنها واقعاً فعالیتهای تولیدی را تأمین مالی میکند یا خیر، ایجاد میکند. بنابراین، هر احیای بانکهای تخصصی سوریه نیازمند ترکیب مأموریتهای توسعهای واضح با حاکمیت شفاف و ارزیابی حرفهای اعتبار خواهد بود.
چگونه اعطای وام تخصصی میتواند کار کند
سوریه میتواند با برنامههای اعطای وام محدود در بخشهایی که بانکهای تجاری کمتر احتمال دارد فعالیت کنند، آغاز کند. در راستای نقش تاریخی خود، بانک کشاورزی میتواند هزینههای فصلی، آبیاری و ذخیرهسازی را تأمین مالی کند، در حالی که بانک صنعتی میتواند خرید ماشینآلات و سرمایه در گردش برای تولیدکنندگان کوچک را حمایت کند. این برنامههای آزمایشی استانداردهای جدید ارزیابی اعتبار را آزمایش کرده و زیانهای بالقوه را قبل از گسترش محدود میکنند.
آیا بازسازی سوریه میتواند از رانتخواری قدیمی اجتناب کند
برای تسهیل این برنامههای اعطای وام، بانکها نیاز به اتخاذ استانداردهای اعطای وام مناسب برای وامگیرندگانی دارند که فاقد وثیقه یا سوابق اعتباری متعارف هستند. این میتواند شامل در نظر گرفتن شواهد جایگزین — از سوابق تولید تا مالکیت تجهیزات — و تنظیم برنامههای بازپرداخت متناسب با فصول کشاورزی و دورههای سرمایهگذاری باشد.
شرکای بینالمللی در صورت تمایل، نقشی در کاهش ریسکهای مالی این رویکرد خواهند داشت. اگر چنین گفتگوهایی در حال حاضر در حال انجام نیست، صندوقهای توسعه عربی و مؤسسات مالی بینالمللی باید به حمایت از طرحهای تضمین اعتبار فکر کنند، که در آن آژانسهای توسعه بخشی از ریسک وامدهی به کسبوکارهای کوچک را بر عهده میگیرند.
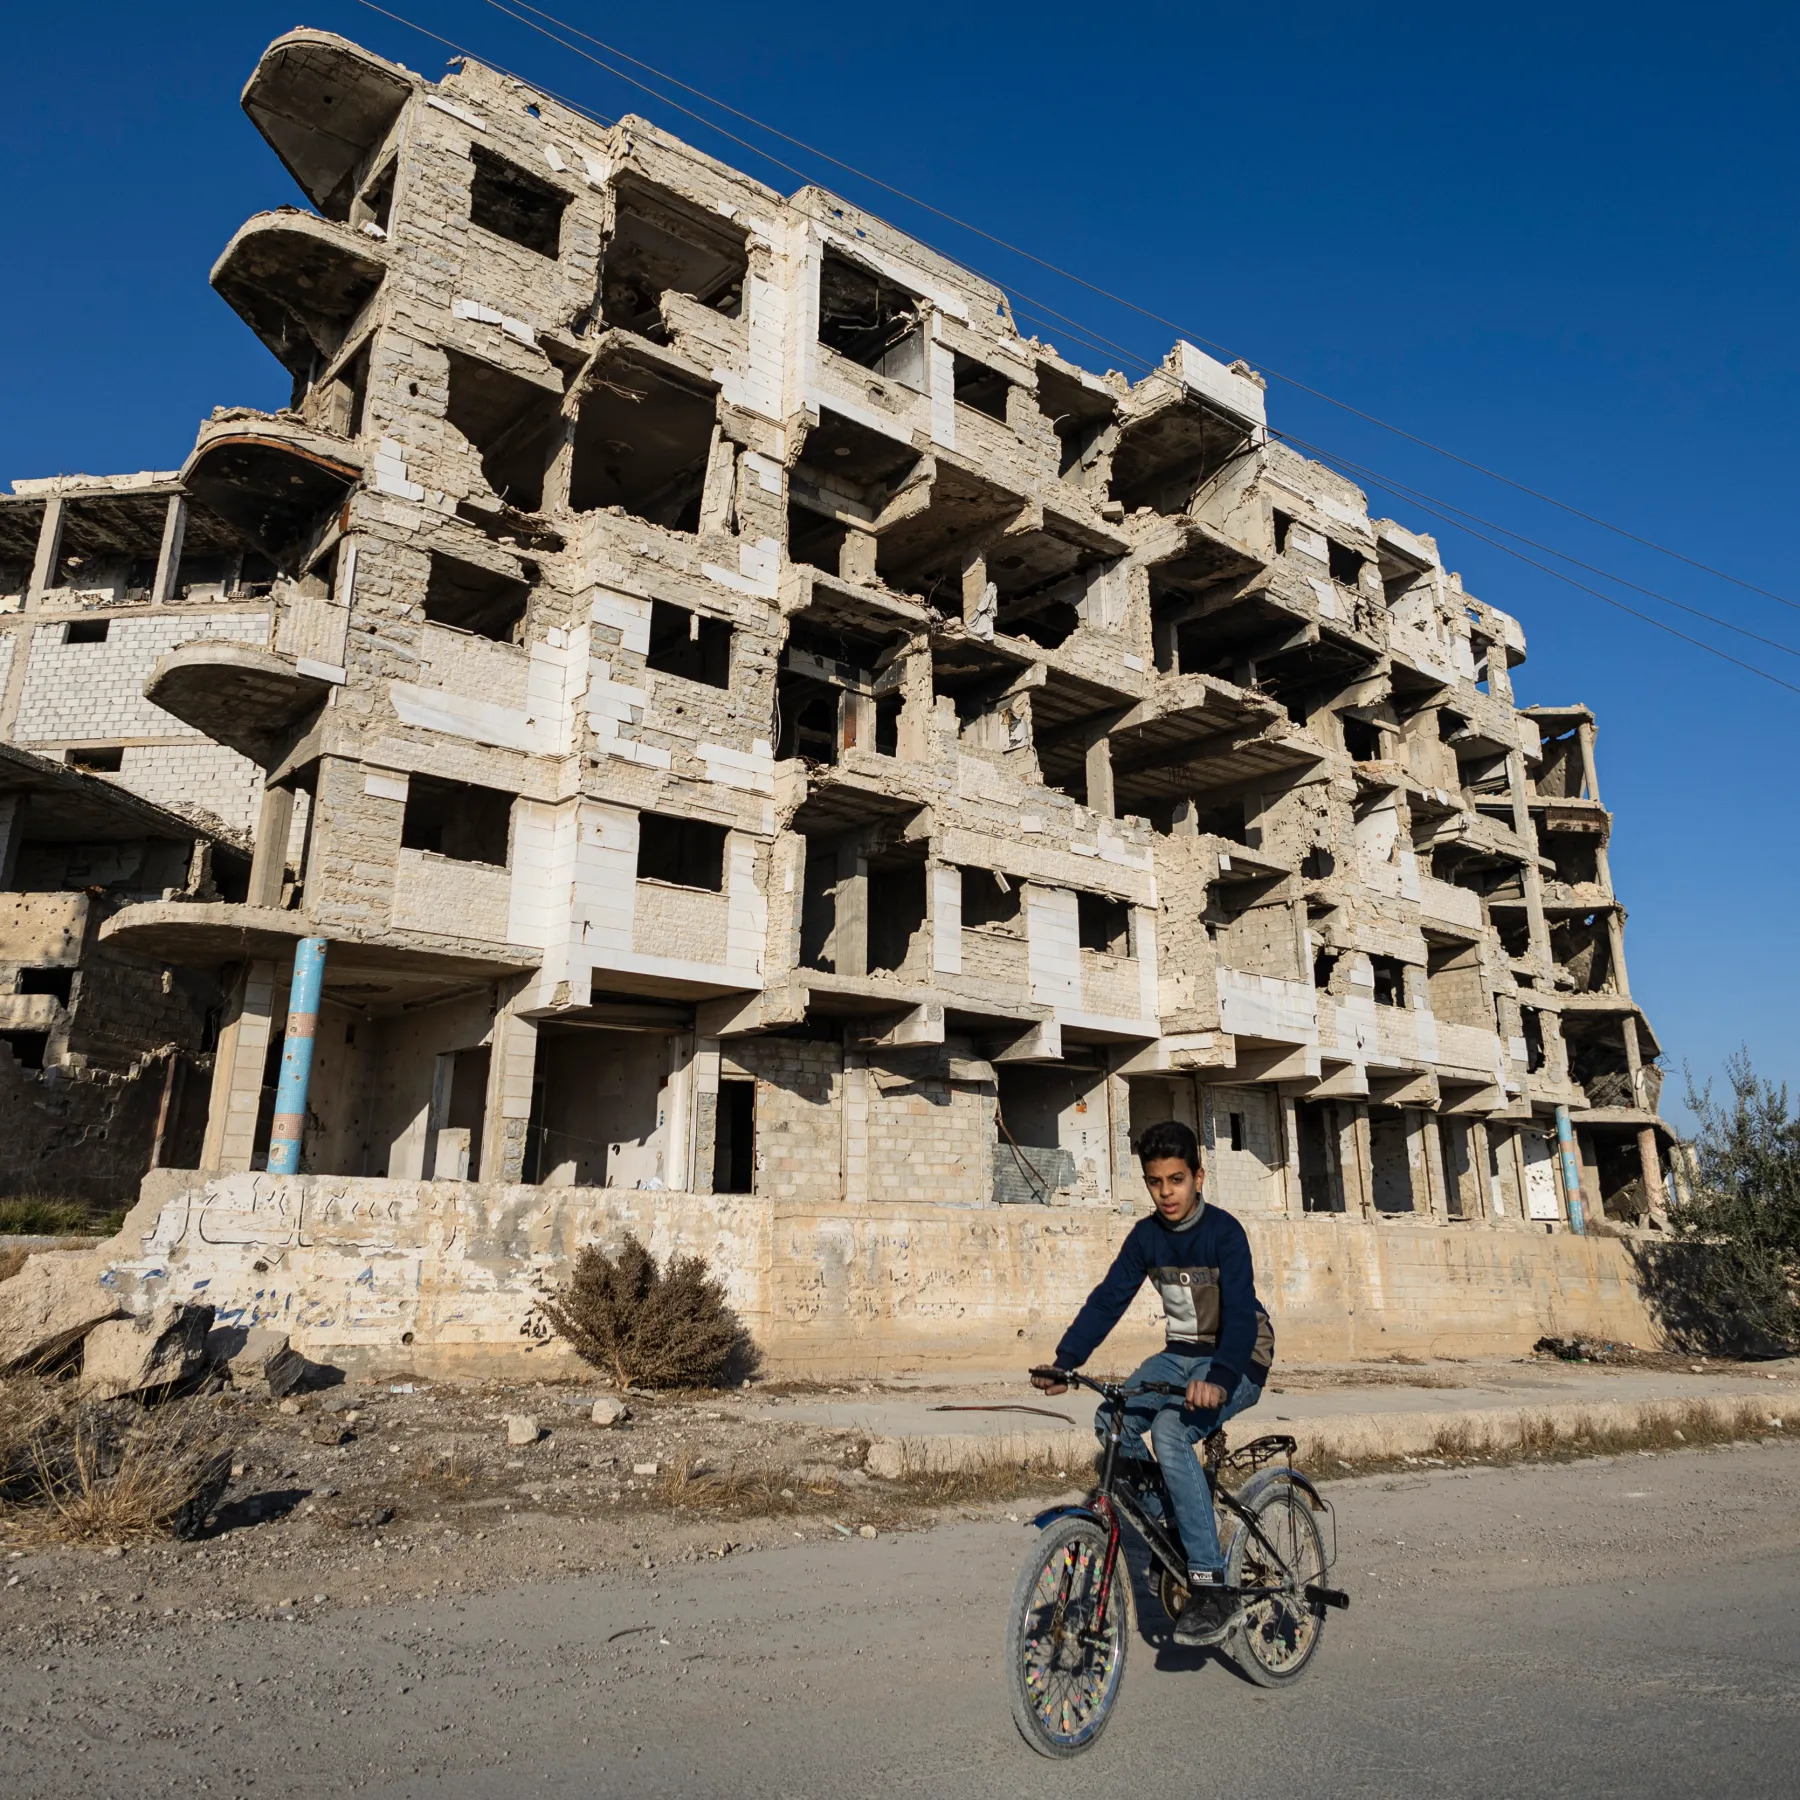
برای جلوگیری از بازگشت به وامدهی سیاسی دهههای ۱۹۹۰ و ۲۰۰۰، هر گونه گسترش بانکهای تخصصی باید همراه با تدابیر جدیدی برای جلوگیری از دخالت در تصمیمات وامدهی انجام شود. پروژه مدرنسازی بخش مالی که به تازگی توسط بانک جهانی اعلام شده است — یک سرمایهگذاری ۱۰۰ میلیون دلاری که شامل بررسی کیفیت داراییها، نظارت مبتنی بر ریسک و فناوری نظارتی میشود — یک گام اولیه مهم است که وعده میدهد دههها گزارشگیری پراکنده و غیرقابلاعتماد را با ارزیابی سیستماتیک از این بخش جایگزین کند.
مجلس مردم باید از آن اطلاعات بهبود یافته برای تحت نظارت قرار دادن وامدهی بانکهای دولتی استفاده کند. از طریق کمیته قوانین مالی، میتواند درخواست اطلاعات کند، از مقامات مسئول سوال کند و ارزیابیهای سالانهای از الگوهای وامدهی هر بانک منتشر کند. شناسایی عمومی تبعیض یا عدم تحقق اهداف وامدهی بخشی و منطقهای، مدیران بانک و وزرا را در معرض فشار سیاسی و رسانهای مداوم قرار خواهد داد.
با بازگشت سوریه به سیستم مالی بینالمللی، سیاستگذاران فرصت، حمایت بینالمللی و نهادهایی برای قطع ارتباط با میراث مالی کشور و آغاز یک سیستم فراگیرتر دارند. اینکه آیا آنها هدف توسعهای بانکهای تخصصی سوریه در دهه ۱۹۶۰ را احیا میکنند یا الگوهای وامدهی دهه ۲۰۰۰ را بازتولید میکنند، اکنون به انتخابهایی که انجام میدهند بستگی دارد.