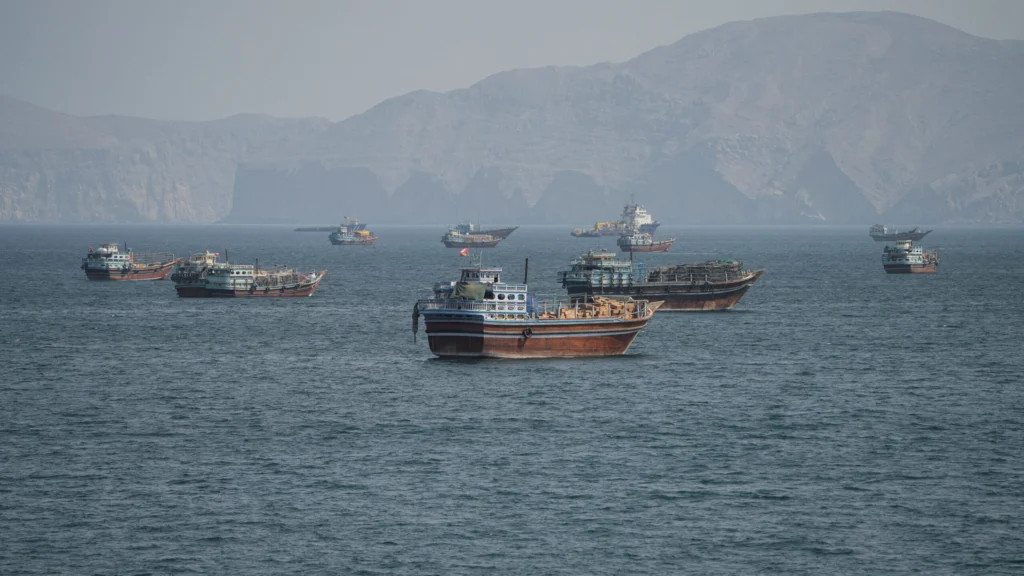
الحرب تصبح حالة طويلة الأمد
تُدار أزمة تستمر لأسابيع؛ بينما تُصمم واحدة تستمر لعدة أشهر أو سنوات. هذه التفرقة تشكل بشكل متزايد كيف تنظر الحكومات إلى حرب الشرق الأوسط، التي تتحول في الخطاب السياسي من صدمة إلى حالة.
لا تحدث هذه الصراع في عزلة. إنه يتكشف جنبًا إلى جنب مع حرب روسيا وأوكرانيا، والقدرة المحدودة على التكرير، والمخاطر المتجددة على الشحن والبنية التحتية للطاقة. مع استمرارها، السؤال الرئيسي هو أين ستذهب الاستثمارات وما إذا كان العالم سيحتفظ بما يكفي من إنتاج الطاقة، والتكرير، وقدرة البنية التحتية.
تستجيب الحكومات في البداية بشكل تكتيكي من خلال الشحنات الطارئة، والموردين الجدد، وتوجيه التدفقات، وسحب المخزونات. ولكن عندما تستمر الاضطرابات، تبدأ تلك التدابير في تشكيل الاستراتيجية على المدى الطويل. تصبح التخطيط للطوارئ استراتيجية، وتصبح الاستراتيجية استثمارًا، ويعيد الاستثمار رسم خريطة الطاقة.
لقد تم تجربة الأزمة بشكل غير متساوٍ. بالنسبة للولايات المتحدة، كان التأثير المباشر محدودًا نسبيًا، بينما خلقت الاضطرابات فرصة لتوسيع صادرات الطاقة وتعزيز دور إمدادات الطاقة الأمريكية والأمريكتين بشكل أوسع. بالنسبة لأوروبا، يعني ذلك التعرض للأسعار بدلاً من النقص الفعلي؛ بالنسبة للمستوردين الآسيويين المعتمدين على جزيئات الطاقة في المنطقة، كانت الوصول والتدفقات هي القلق الفوري. كل رواية لها جدواها، ولكن إذا تحولت إلى مطلق، يمكن أن تشوه الاستثمار وتضعف الأمن والقدرة على تحمل التكاليف التي تسعى لحمايتها. الاختبار هو ما إذا كانت ستظل متوازنة، عملية، ومبنية على الحقائق الفيزيائية والاقتصادية لنظام الطاقة.
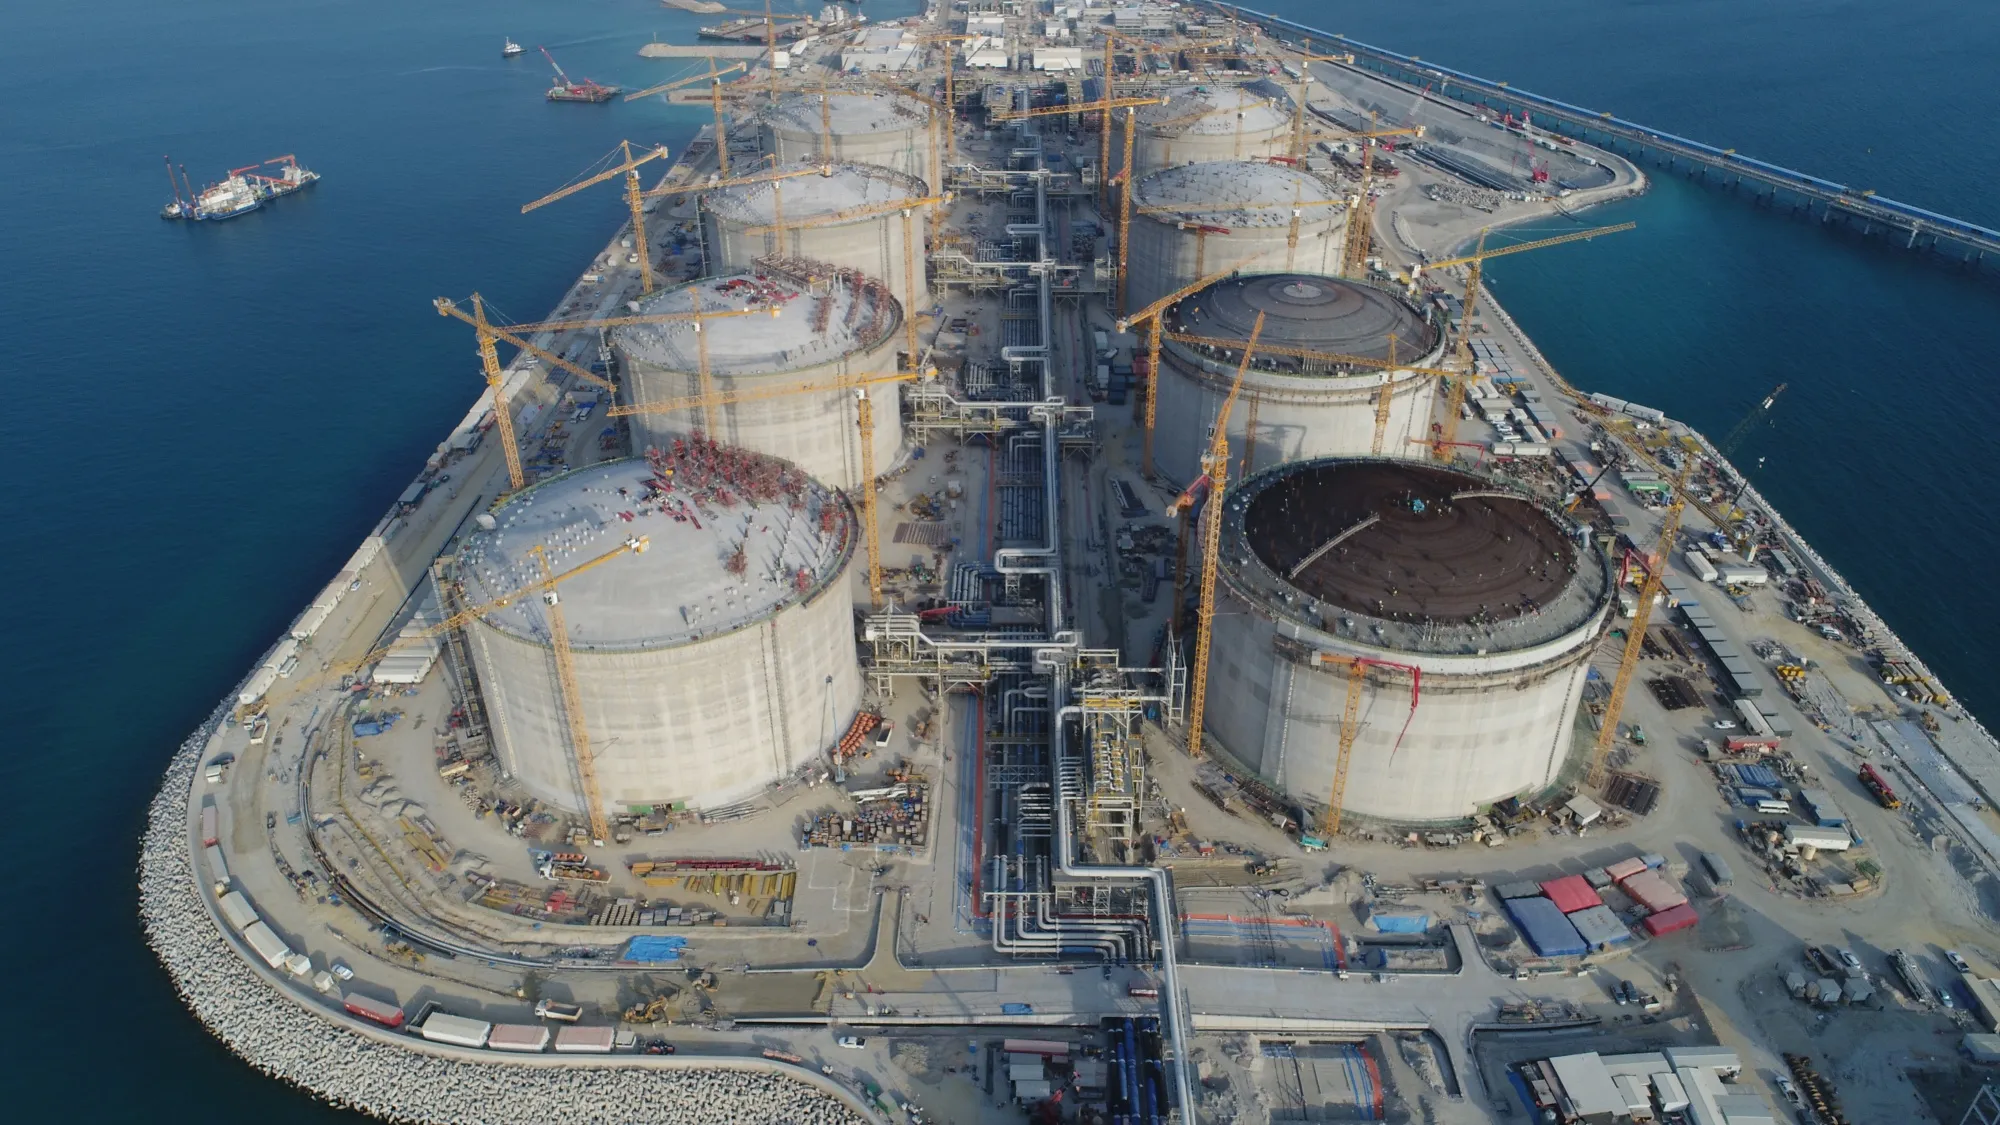
المعادن الحيوية تعيد تشكيل الدور الاستراتيجي
الرواية الناشئة الأقوى هي أن نصف الكرة الغربي يمكن أن يصبح مركز الإمداد العالمي. وصف مسؤول كبير في البيت الأبيض ذلك بأنه “مركز الكون للطاقة”، من ألاسكا إلى الأرجنتين، مؤكدًا على إضافة الطاقة والبنية التحتية. المنطق واضح: تجمع الولايات المتحدة بين النفط والغاز والطاقة النووية والطاقة المتجددة والمعادن؛ كندا هي منتج رئيسي؛ أمريكا اللاتينية تحتوي على الهيدروكربونات والطاقة المائية و المعادن الحيوية; وفنزويلا قد تعود لتكون ذات أهمية مرة أخرى. المزيد من الإمدادات والاحتياطيات تعزز الأمن العالمي للطاقة.
الخطأ التحليلي ينتقل من الإضافة إلى الاستبدال. يمكن لنصف الكرة الغربي التحوط ضد الاضطرابات المتعلقة بالحرب وإضافة التنويع، لكنه لا يمكنه استبدال الشرق الأوسط. الخطر هو وجود هرم استثماري جديد يوجه رأس المال بعيدًا عن المنطقة، مما يخلق خطرًا على أمن الطاقة. لا يمكن تكرار حجم الشرق الأوسط، وهيكله التكلفي، وبنيته التحتية، ودوره في القدرة على تحمل التكاليف بسرعة، إن لم يكن على الإطلاق. يعتمد أمن الطاقة على المزيد من الإمدادات، والطرق، والمنتجين، وسعة المعالجة، والاستثمار عبر المناطق – وليس على تعزيز عمود واحد من خلال إضعاف آخر.
تخفيض مكانة الشرق الأوسط إلى مصدر ثانوي
لمنطق الاستبدال عاقبة أخرى: قد يبدأ المستثمرون في رؤية الشرق الأوسط كمصدر عالي المخاطر، مع توقعهم أن يتحمل المنتجون المزيد من تكلفة حماية بنية التصدير التحتية. يتم التعبير عن هذا المنطق بشكل متزايد في دوائر المستثمرين وصانعي السياسات. “لدى المنتجين الموارد، والجزيئات تخصهم، والطرق الآمنة تخدم مصالحهم.” بالنسبة لاقتصاد مستهلك، يتبع السؤال: لماذا يتم توظيف رأس المال النادر في بنية تحتية في الشرق الأوسط عندما يمكن أن يدعم التوليد المحلي أو الإمداد في أماكن أخرى؟
مع كل صفقة، قد يبدو المنطق عقلانيًا. ومع ذلك، كاستراتيجية أوسع، فإنه يخلق تناقضًا: الاعتماد المستمر على الإمدادات من الشرق الأوسط مع تراجع الاستثمار الخارجي في البنية التحتية التي تجعلها مرنة. هذا أقل تنويعًا من كونه استثمارًا غير كافٍ في نظام لا يزال العالم بحاجة إليه.
أوروبا: تقليل الاعتماد، وعدم تغيير التعرض
بعد غزو روسيا لأوكرانيا، قامت الاتحاد الأوروبي بتقليل واردات الغاز الروسي بشكل حاد وتوجهت بشكل متزايد إلى موردين مثل النرويج والولايات المتحدة. وقد أدى ذلك إلى تقليل خطر التركيز ولكنه لم يزل التعرض للأسعار العالمية، أو الاضطرابات البحرية، أو الصدمات الجيوسياسية.
<p
بالنسبة لأوروبا، فإن أزمة الشرق الأوسط كانت أقل حول الوصول وأكثر حول ارتفاع أسعار الطاقة وتقلبها. السرد الجديد للطاقة في أوروبا يتركز بشكل متزايد على الكهربة من المصادر المحلية، حيث يُنظر إلى الطاقة النظيفة على أنها تقلل من واردات الوقود الأحفوري والضعف. المنطق هنا مقنع، لكن الكهرباء لا يمكن أن تلبي كل احتياجات الطاقة. ستظل الصناعات البتروكيماوية، الأسمدة، الطيران، الشحن، والصناعات عالية الحرارة تعتمد على الجزيئات أو المواد الأولية الجزيئية. لذلك، فإن المسار العملي هو المزيد من الكهرباء المحلية إلى جانب إمدادات خارجية متنوعة.
طلب آسيا ونصف الكرة الغربي
بالنسبة لآسيا، فإن أزمة الشرق الأوسط هي في الأساس قضية وصول، حيث أن المستوردين الآسيويين هم الأكثر تعرضًا بشكل مباشر للاضطرابات في تدفقات النفط والغاز الطبيعي المسال (LNG) من الشرق الأوسط. وهذا يدفع الاهتمام بإمدادات نصف الكرة الغربي، لكن التنويع يكون حكيمًا فقط إذا لم يصبح شكلًا آخر من الاعتماد طويل الأمد.
نصف الكرة الغربي هو أيضًا مصدر متزايد للطلب: الذكاء الاصطناعي (AI)، مراكز البيانات، التصنيع المتقدم، والكهربة قد تزيد بشكل كبير من احتياجات الكهرباء في الولايات المتحدة، مما يعني أن قدرة تصدير الغاز الطبيعي المسال الواسعة اليوم قد تواجه منافسة أكبر من الطلب المحلي غدًا. توضح الضغوط الأخيرة في سوق المنتجات المكررة من الديزل المخاطر. ملأت الولايات المتحدة جزءًا من الفجوة، لكن ارتفاع الأسعار المحلية أدى إلى ضغط سياسي بشأن الصادرات. ومن ثم، لا يمكن افتراض أن الفوائض التصديرية ستكون دائمة دائمًا، ويجب أن تأخذ استراتيجيات الأمن على المدى الطويل في الاعتبار إمكانية أن الفوائض التصديرية اليوم قد لا تستمر.
المعادن الحيوية وأمن سلسلة الإمداد
بالنسبة للمنتجين في الشرق الأوسط، يجب أن تتجاوز الاستجابة لاستراتيجيات الطاقة العالمية المتغيرة الدفاع عن طرق التصدير: تظل الأنابيب، والمحطات، والتخزين، والاحتياطي ضرورية، لكن الفرصة الأكبر هي جلب المزيد من الصناعة العالمية بالقرب من الطاقة الموثوقة والميسورة التكلفة في المنطقة. استخدام المزيد من الجزيئات محليًا لمعالجة المعادن، وتكرير المعادن، وتزويد الذكاء الاصطناعي ومراكز البيانات، ودعم التصنيع كثيف الطاقة – مع الاستمرار في التصدير وتنويع الأسواق – يمكن أن يحول المنطقة من الاستخراج والتصدير نحو المعالجة ذات القيمة الأعلى، والتصنيع، وأمن سلسلة الإمداد.
القضية ليست خالية من القيود. المياه والتبريد يقيّدان مراكز البيانات، والحرب تزيد من مخاطر المشاريع التي تتطلب رأس مال كبير. وبالتالي، يحتاج الإقليم إلى أن يكون انتقائيًا، مركزًا على المعادن ومراحل المعالجة حيث توفر الطاقة والبنية التحتية والموارد ورأس المال ميزة حقيقية، مع مراكز متخصصة تناسب الظروف المحلية. يمكن دعم الاستثمار الخارجي من خلال الاستثمار المشترك السيادي، وتأمين المخاطر السياسية، واتفاقيات الشراء طويلة الأجل، وبنية تحتية أكثر مرونة. كلما تعمق الإقليم في الصناعة العالمية وسلاسل التوريد، زادت أهمية أمنه كمنفعة مشتركة.
أمن المعادن كدور استراتيجي
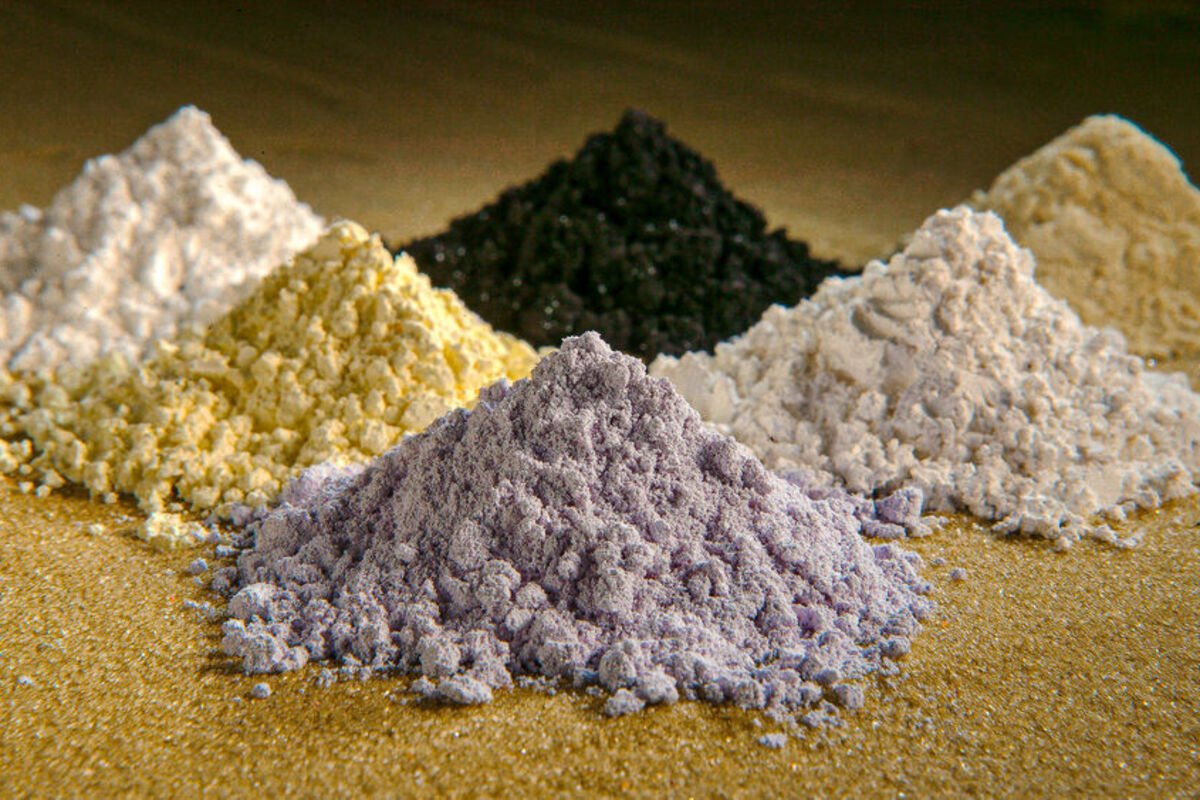
زيادة دور الشرق الأوسط في أمن المعادن العالمي تشكل حالة مقنعة. يعتمد نظام الطاقة المستقبلي على المواد بقدر اعتماده على الجزيئات: النحاس، الألمنيوم، الليثيوم، النيكل، العناصر الأرضية النادرة، وغيرها من المعادن اللازمة للشبكات، والبطاريات، وأنظمة الدفاع، ومراكز البيانات، والتصنيع المتقدم. في عام 2023، ربط وزير الطاقة السعودي الأمير عبد العزيز بن سلمان آل سعود بين الأمرين بشكل صريح، مشيرًا إلى أن أمن الطاقة الآن يمتد إلى ما هو أبعد من النفط ليشمل المعادن الحيوية.
الضعف الرئيسي لا يكمن فقط في أماكن استخراج المعادن، بل في أماكن معالجتها وتنقيتها وتحويلها إلى مدخلات صناعية. يمكن أن يساعد الشرق الأوسط في سد هذه الفجوة من خلال دمج الإمكانيات المعدنية مع إمدادات الطاقة الميسورة، ورأس المال، والبنية التحتية، والجغرافيا، بينما يبني قدرة على تنقية المعادن ومجموعات صناعية تحتفظ بمزيد من القيمة في الاقتصاديات الإقليمية.
هذا يعيد أيضًا تشكيل التنويع الاقتصادي. بدلاً من الابتعاد عن الطاقة ببساطة، يمكن للإقليم استخدام ميزته في الطاقة بشكل مختلف: الاستمرار في تصدير الجزيئات بينما يستخدم المزيد منها محليًا لدعم معالجة المعادن، وبنية تحتية للذكاء الاصطناعي، والكيماويات، والمعادن، والصناعة المتقدمة. سيؤدي ذلك إلى توسيع الازدهار وجعل الشرق الأوسط جزءًا من البنية التحتية الصناعية العالمية، وليس مجرد مورد لها.
بالنسبة للولايات المتحدة والاقتصاد العالمي الأوسع، فإن الفوائد واضحة: ستؤدي زيادة تنوع المعالجة إلى تقليل التعرض لاضطرابات الإمداد، وتعزيز الوصول إلى المواد الحيوية للدفاع والصناعة المتقدمة، وتحسين مرونة سلسلة الإمداد. كما يمكن أن تؤدي بيانات السوق الأفضل، والشفافية الأكبر، والتنسيق الأقوى إلى تحسين اكتشاف الأسعار، وجعل المشاريع أكثر قابلية للتمويل، وجذب رأس المال الخاص.
من أمن الطاقة إلى أمن الطاقة والمعادن
يمكن أن تلعب منطقة الشرق الأوسط دورًا أكبر في أمن المعادن وسلسلة الإمداد العالمية. تجمع المنطقة بين إمدادات الطاقة منخفضة التكلفة، والموارد المعدنية، ورأس المال، والبنية التحتية، والجغرافيا.
يمكن أن يجمع شراكة عالمية للمعادن بين منتجي الطاقة، والمعالجات الكبرى مثل الصين، والأسواق الكبيرة للاستهلاك والتكنولوجيا بما في ذلك الولايات المتحدة وأوروبا، والاقتصادات الناشئة، والدول الحائزة على الموارد في جميع أنحاء إفريقيا، وأمريكا اللاتينية، وآسيا.
ستكون الغاية عملية: تحسين الشفافية في السوق، وتسهيل الاستثمار، وشراكات المعالجة، وتنسيق السياسات، والمساعدة في نقل المشاريع من الفكرة إلى التنفيذ من خلال ربط الموارد، والطاقة، والتكنولوجيا، والتمويل، والطلب. ستكون منصة تمكينية، وليست كيانًا تشغيليًا. ستظل الحكومات والشركات تقرر أين تستثمر، وماذا تعالج، وكيف يتم تمويل المشاريع. يمكن أن تحسن البيانات المشتركة وتقارير السوق من اكتشاف الأسعار، وتعزز الثقة في موثوقية الإمداد، وتجعل من السهل تحديد الممارسات التي تشوه السوق.
سيكون هذا مختلفًا عن شراكة أمن المعادن التي أطلقتها الولايات المتحدة، والتي تم إنشاؤها بين الحكومات المتشابهة في التفكير لتنويع سلاسل إمداد المعادن الحيوية. الصين، على الرغم من دورها المركزي في المعالجة العالمية، ليست جزءًا منها. يمكن أن يجلب إطار أوسع المعالجات، والمستهلكين، وحائزي الموارد، ومنتجي الطاقة في نفس الهيكل.
لن يزيل ذلك المنافسة بين الولايات المتحدة والصين، لكنه يمكن أن يخلق مساحة عملية للتعاون حيث تتداخل المصالح. يمكن أن تستفيد الولايات المتحدة من معلومات أفضل، وقاعدة معالجة أكثر تنوعًا، وقناة أخرى للتفاعل مع الصين بشأن مخاطر سوق المعادن. يمكن أن ترى الصين أيضًا قيمة في المشاركة من خلال دورها في المعالجة، والتكنولوجيا، والاستثمار، والطلب. يمكن أن تساعد تلك المصالح المشتركة في الحفاظ على عمل الإطار حتى عندما تبقى التوترات الأوسع قائمة.
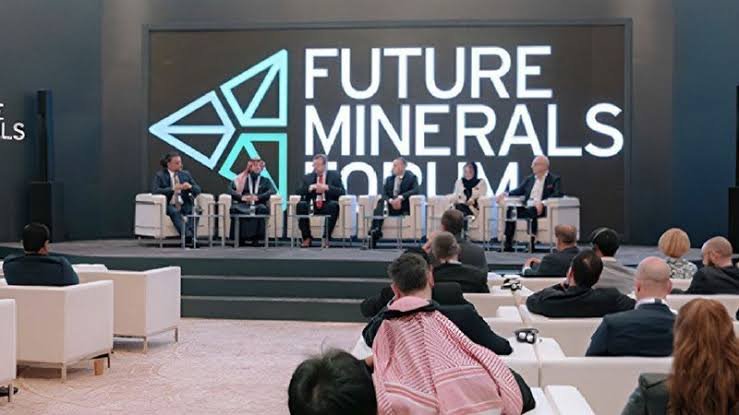
الدول التي تمتلك المزيج المناسب من الطاقة والبنية التحتية ورأس المال والعلاقات الدولية يمكن أن تساعد في تنظيم ذلك. على سبيل المثال، يمكن أن تكون المملكة العربية السعودية في وضع جيد نظرًا لموقعها بين آسيا وأفريقيا وأوروبا، ومواردها من الطاقة والمعادن، وقاعدتها الصناعية، وعلاقاتها عبر الاقتصاديات الغربية والآسيوية. يوفر منتدى المعادن المستقبلية بالفعل أساسًا يمكن تطويره إلى هيكل أكثر رسمية قائم على العضوية، بينما تظل الشراكة نفسها عالمية وتمثل بشكل واسع.
ستكون قيمتها الأوسع تسريع القدرة الجديدة على المعالجة، وتقليل الاعتماد المفرط على أي جغرافيا واحدة، وتحسين شفافية السوق، وتعزيز مرونة سلسلة إمدادات المعادن.
فحص الواقع
كل عصر من الطاقة ينتج رواياته الخاصة: ذروة إمدادات النفط، الانتقال وذروة الطلب، الاستقلال، الكهربة، الهيمنة، إعادة التصنيع، الشراكة مع الأصدقاء، وفرة نصف الكرة. تحتوي كل منها على حقيقة، وتصبح كل منها خطيرة عندما تتجاوز الواقعين المادي والاقتصادي.
يتم الآن إدراك أزمة الشرق الأوسط ليس فقط كاضطراب، بل بشكل متزايد كحالة قد تستمر. هذه الإدراك بدأ يولد رواية طاقة خاصة به – حول أي المناطق أكثر أمانًا، وأين يجب أن يتجه رأس المال، وكيف يجب أن تكون هيكلية الإمدادات المستقبلية. فحص الواقع هو أن تلك الاستنتاجات يمكن أن تصبح معززة ذاتيًا قبل أن يتغير النظام المادي للطاقة.
إذا كانت أوروبا تفرط في تقدير الكهربة، واستبدلت آسيا اعتمادًا واحدًا بآخر، وسحب المستثمرون دعمهم من المرونة الإقليمية، ودافعت الشرق الأوسط فقط عن دورها في الهيدروكربونات، فقد تكون النتيجة نقص الاستثمار، ومخاطر تركيز جديدة على أمن الطاقة والمعادن العالمي.
لا يواجه العالم خيارًا بين نصف الكرة الغربي والشرق الأوسط، أو بين الإلكترونات والجزيئات، أو بين أمن الطاقة وأمن المعادن. يتطلب النظام المرن عدة مراكز قوية: نصف الكرة الغربي الأقوى، الشرق الأوسط المرن والذي يزداد تصنيعه، أوروبا الأكثر اعتمادًا على الذات، وآسيا المتنوعة. تشكل الروايات الاستثمار، ورواية الطاقة المشوهة اليوم يمكن أن تتحول إلى أزمة أمن الطاقة والقدرة على تحمل التكاليف غدًا.
الهدف، إذن، ليس الحفاظ على الخريطة القديمة أو مقاومة صعود مراكز الطاقة الجديدة، بل بناء خريطة أكثر مرونة: إضافة، وليس استبدال؛ تنويع، وليس تركيز؛ تعاون، وليس استبعاد. بالنسبة للشرق الأوسط، الفرصة تكمن في إعادة كتابة موقعه الاستراتيجي من خلال وضع المعادن، والمعالجة، وأمن سلسلة الإمداد في المركز—باستخدام المزيد من جزيئات الطاقة لديه في الداخل لتغذية الطلب المدفوع بالذكاء الاصطناعي، ومراكز البيانات، والصناعة المتقدمة، مع الاستمرار في خدمة أسواق الطاقة العالمية.