جنگ به یک وضعیت بلندمدت تبدیل میشود
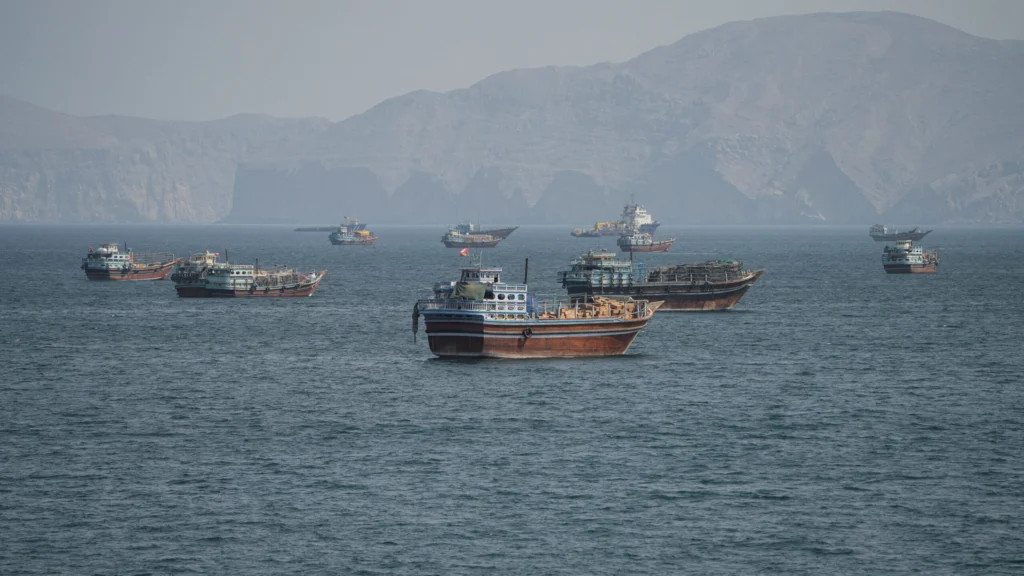
بحرانی که هفتهها به طول میانجامد، مدیریت میشود؛ اما بحرانی که ماهها یا سالها ادامه پیدا کند، حول آن طراحی میشود. این تمایز به طور فزایندهای نحوه دیدگاه دولتها نسبت به جنگ خاورمیانه را شکل میدهد، که در گفتمان سیاستی از یک شوک به یک وضعیت تغییر میکند.
این درگیری در انزوا رخ نمیدهد. این جنگ در کنار جنگ روسیه و اوکراین، ظرفیت پالایش تحت فشار و خطرات جدید برای زیرساختهای حمل و نقل و انرژی در حال وقوع است. با ادامه این وضعیت، سوال کلیدی این است که سرمایهگذاری به کجا خواهد رفت و آیا جهان قادر خواهد بود تولید انرژی، پالایش و ظرفیت زیرساخت کافی را حفظ کند.
دولتها در ابتدا به طور تاکتیکی از طریق بارهای اضطراری، تأمینکنندگان جدید، جریانهای تغییر مسیر یافته و برداشت از موجودیها پاسخ میدهند. اما وقتی اختلال ادامه پیدا کند، این اقدامات شروع به شکلدهی به استراتژی بلندمدت میکنند. برنامهریزی برای شرایط اضطراری به استراتژی تبدیل میشود، استراتژی به سرمایهگذاری تبدیل میشود و سرمایهگذاری نقشه انرژی را دوباره ترسیم میکند.
این بحران به طور نابرابر تجربه شده است. برای ایالات متحده، تأثیر مستقیم نسبتاً محدود بوده است، در حالی که اختلال فرصتی برای گسترش صادرات انرژی و تقویت نقش تأمین انرژی ایالات متحده و حوزه غربی فراهم کرده است. برای اروپا، این به معنای قرار گرفتن در معرض قیمتها به جای کمبود فیزیکی بوده است؛ برای واردکنندگان آسیایی که به مولکولهای انرژی این منطقه وابستهاند، دسترسی و جریانها نگرانی فوری بوده است. هر روایت مزایایی دارد، اما اگر به یک مطلق تبدیل شود، میتواند سرمایهگذاری را تحریف کرده و امنیت و قابلیت دسترسی را که در پی حفاظت از آن است، تضعیف کند. آزمون این است که آیا این وضعیت متعادل، عملی و مبتنی بر واقعیتهای فیزیکی و اقتصادی سیستم انرژی باقی میماند.
مواد معدنی حیاتی نقش استراتژیک را بازتعریف میکنند
روایت قویتری که در حال ظهور است این است که حوزه غربی میتواند مرکز تأمین جهانی شود. یک مقام ارشد کاخ سفید آن را “مرکز جهان انرژی” نامید، از آلاسکا تا آرژانتین، و بر افزودن انرژی و زیرساخت تأکید کرد. منطق واضح است: ایالات متحده نفت، گاز، انرژی هستهای، انرژیهای تجدیدپذیر و مواد معدنی را ترکیب میکند؛ کانادا تولیدکننده عمدهای است؛ آمریکای لاتین هیدروکربنها، انرژی آبی و مواد معدنی حیاتی را در اختیار دارد؛ و ونزوئلا ممکن است دوباره اهمیت پیدا کند. تأمین بیشتر و افزونگی امنیت انرژی جهانی را تقویت میکند.
خطای تحلیلی در حال حرکت از افزودن به جایگزینی است. نیمکره غربی میتواند اختلالات مرتبط با جنگ را پوشش دهد و تنوع را اضافه کند، اما نمیتواند خاورمیانه را جایگزین کند. ریسک، ایجاد یک سلسله مراتب سرمایهگذاری جدید است که سرمایه را از این منطقه منحرف کرده و خطر امنیت انرژی ایجاد میکند. مقیاس، ساختار هزینه، زیرساخت و نقش خاورمیانه در قابلیت دسترسی به انرژی به سرعت قابل تکرار نیست، اگر اصلاً چنین چیزی ممکن باشد. امنیت انرژی به عرضه بیشتر، مسیرها، تولیدکنندگان، ظرفیت پردازش و سرمایهگذاری در مناطق مختلف بستگی دارد—نه به تقویت یک ستون با تضعیف دیگری.
تنزل خاورمیانه به یک منبع ثانویه
منطق جایگزینی پیامد دیگری نیز دارد: سرمایهگذاران ممکن است شروع به دیدن خاورمیانه به عنوان یک منبع با ریسک بالاتر کنند، در حالی که انتظار دارند تولیدکنندگان بیشتر هزینههای حفاظت از زیرساختهای صادرات را بر عهده بگیرند. این استدلال به طور فزایندهای در محافل سرمایهگذاری و سیاست مطرح میشود. “تولیدکنندگان منابع لازم را دارند، مولکولها متعلق به آنهاست و مسیرهای امن به نفع آنهاست.” برای یک اقتصاد مصرفکننده، سوال این است: چرا سرمایههای کمیاب را به زیرساختهای خاورمیانه اختصاص دهیم در حالی که میتواند از تولید داخلی یا تأمین در جاهای دیگر حمایت کند؟
معامله به معامله، این منطق ممکن است منطقی به نظر برسد. اما به عنوان یک استراتژی وسیعتر، این یک تناقض ایجاد میکند: وابستگی مداوم به عرضه خاورمیانه در کنار کاهش سرمایهگذاری خارجی در زیرساختهایی که آن را مقاوم میسازد. این کمتر تنوع است و بیشتر عدم سرمایهگذاری در سیستمی است که جهان هنوز به آن نیاز دارد.
اروپا: کاهش وابستگی، عدم تغییر در معرض خطر
پس از حمله روسیه به اوکراین، اتحادیه اروپا به شدت واردات گاز روسی را کاهش داد و به تأمینکنندگان دیگری مانند نروژ و ایالات متحده روی آورد. این خطر تمرکز را کاهش داد اما در معرض قیمتهای جهانی، اختلالات دریایی یا شوکهای ژئوپلیتیکی قرار نگرفت.
<p
برای اروپا، بحران خاورمیانه بیشتر به قیمتهای بالاتر و ناپایدار انرژی مربوط میشود تا دسترسی به منابع. روایت جدید انرژی اروپا به طور فزایندهای بر الکتریفیکاسیون از منابع داخلی متمرکز شده است، به طوری که انرژی پاک به عنوان راهی برای کاهش واردات سوختهای فسیلی و آسیبپذیری دیده میشود. این منطق قانعکننده است، اما برق نمیتواند به تمام نیازهای انرژی پاسخ دهد. پتروشیمیها، کودها، هواپیمایی، حمل و نقل و صنعت با دمای بالا هنوز به مولکولها یا مواد اولیه مولکولی وابسته خواهند بود. بنابراین، مسیر عملیتر این است که برق داخلی بیشتری در کنار تأمین خارجی متنوع داشته باشیم.
تقاضای آسیا و نیمکره غربی
برای آسیا، بحران خاورمیانه عمدتاً یک مسئله دسترسی است، به طوری که واردکنندگان آسیایی به طور مستقیم تحت تأثیر اختلالات در جریان نفت و گاز طبیعی مایع (LNG) خاورمیانه قرار دارند. این امر باعث افزایش علاقه به تأمین از نیمکره غربی شده است، اما تنوع تنها در صورتی معقول است که به نوعی وابستگی بلندمدت دیگر تبدیل نشود.
نیمکره غربی همچنین منبع رو به رشد تقاضا است: هوش مصنوعی (AI)، مراکز داده، تولید پیشرفته و الکتریفیکاسیون میتواند نیازهای برق ایالات متحده را به طور قابل توجهی افزایش دهد، به این معنی که ظرفیت گسترده صادرات LNG امروز ممکن است فردا با تقاضای داخلی بیشتری مواجه شود. فشار بازار محصولات تصفیه شده دیزل اخیر، ریسک را نشان میدهد. ایالات متحده بخشی از این شکاف را پر کرد، اما قیمتهای بالای داخلی فشار سیاسی بر صادرات ایجاد کرد. بنابراین، مازاد صادرات همیشه نمیتواند دائمی فرض شود و استراتژیهای امنیتی بلندمدت باید احتمال عدم تداوم مازاد صادرات امروز را در نظر بگیرد.
مواد معدنی حیاتی و امنیت زنجیره تأمین
برای تولیدکنندگان خاورمیانه، پاسخ به استراتژیهای جهانی انرژی در حال تغییر باید فراتر از دفاع از مسیرهای صادراتی باشد: خطوط لوله، ترمینالها، ذخیرهسازی و افزونگی همچنان ضروری هستند، اما فرصت بزرگتر این است که صنعت جهانی بیشتری را به انرژی مقرون به صرفه و قابل اعتماد منطقه نزدیکتر کنیم. استفاده بیشتر از مولکولها در داخل برای پردازش مواد معدنی، تصفیه فلزات، تأمین انرژی برای AI و مراکز داده و حمایت از تولید انرژیبر—در حالی که به صادرات و تنوع بازارها ادامه میدهیم—میتواند منطقه را از استخراج و صادرات به سمت پردازش با ارزش بالاتر، تولید و امنیت زنجیره تأمین تغییر دهد.
این موضوع بدون محدودیت نیست. آب و خنکسازی مراکز داده را محدود میکند و جنگ ریسک سرمایهگذاری در پروژههای سرمایهبر را افزایش میدهد. بنابراین، منطقه باید انتخابی عمل کند و بر روی مواد معدنی و مراحل پردازش تمرکز کند که در آنها انرژی، زیرساخت، منابع و سرمایه مزیت واقعی ارائه میدهند، با هابهای تخصصی متناسب با شرایط محلی. سرمایهگذاری خارجی میتواند از طریق سرمایهگذاری مشترک دولتی، بیمه ریسک سیاسی، توافقهای بلندمدت خرید و زیرساختهای مقاومتر حمایت شود. هرچه منطقه بیشتر در صنعت جهانی و زنجیرههای تأمین گنجانده شود، امنیت آن به منافع مشترک تبدیل میشود.
امنیت معدنی به عنوان یک نقش استراتژیک
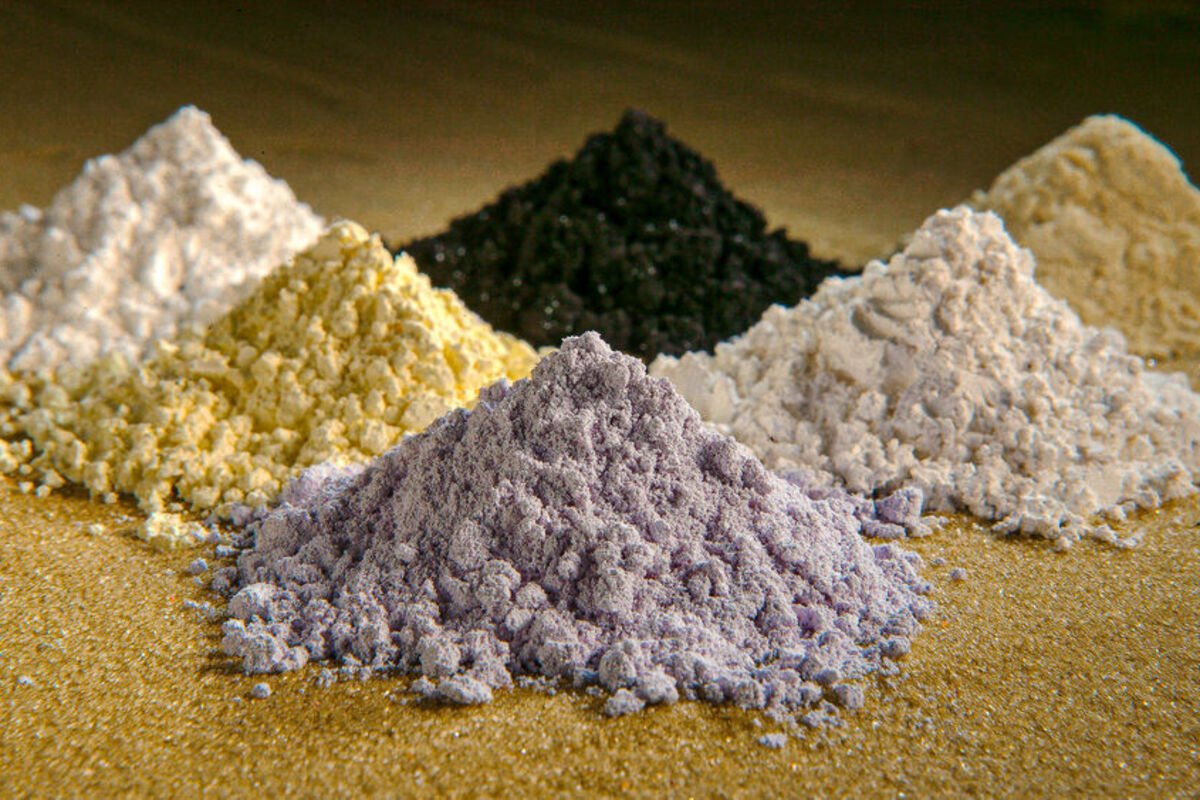
افزایش نقش خاورمیانه در امنیت معدنی جهانی یک مورد قانعکننده است. سیستم انرژی آینده به اندازه مواد به مولکولها وابسته است: مس، آلومینیوم، لیتیوم، نیکل، عناصر نادر و سایر مواد معدنی مورد نیاز برای شبکهها، باتریها، سیستمهای دفاعی، مراکز داده و تولید پیشرفته. در سال 2023، وزیر انرژی عربستان سعودی، شاهزاده عبدالعزیز بن سلمان آل سعود، بهطور صریح این دو را به هم مرتبط کرد و استدلال کرد که امنیت انرژی اکنون فراتر از نفت به مواد معدنی حیاتی گسترش یافته است.
آسیبپذیری کلیدی نه تنها در جایی است که مواد معدنی استخراج میشوند، بلکه در جایی که پردازش، تصفیه و به ورودیهای صنعتی تبدیل میشوند. خاورمیانه میتواند با ترکیب پتانسیل معدنی با تأمین انرژی مقرون به صرفه، سرمایه، زیرساخت و جغرافیا، به کاهش این فاصله کمک کند، در حالی که ظرفیت تصفیه مواد معدنی و خوشههای صنعتی را ایجاد میکند که ارزش بیشتری را در اقتصادهای منطقهای حفظ میکنند.
این همچنین تنوع اقتصادی را دوباره تعریف میکند. به جای اینکه صرفاً از انرژی فاصله بگیرد، منطقه میتواند از مزیت انرژی خود بهطور متفاوتی استفاده کند: ادامه صادرات مولکولها در حالی که از آنها بیشتر در داخل برای حمایت از پردازش مواد معدنی، زیرساختهای هوش مصنوعی، مواد شیمیایی، فلزات و صنعت پیشرفته استفاده میکند. این امر رفاه را گسترش میدهد و خاورمیانه را به بخشی از زیرساخت صنعتی جهان تبدیل میکند، نه تنها تأمینکننده آن.
برای ایالات متحده و اقتصاد جهانی وسیعتر، مزایا واضح است: پردازش بیشتر و متنوعتر، آسیبپذیری در برابر اختلالات تأمین را کاهش میدهد، دسترسی به مواد حیاتی برای دفاع و صنعت پیشرفته را تقویت میکند و تابآوری زنجیره تأمین را بهبود میبخشد. دادههای بهتر بازار، شفافیت بیشتر و هماهنگی قویتر نیز میتواند کشف قیمت را بهبود بخشد، پروژهها را قابل تأمین مالیتر کند و سرمایهگذاری خصوصی را جذب کند.
از امنیت انرژی تا امنیت انرژی و مواد معدنی
خاورمیانه میتواند نقش بزرگتری در امنیت مواد معدنی و زنجیره تأمین جهانی ایفا کند. این منطقه منابع انرژی با هزینه پایین، منابع معدنی، سرمایه، زیرساخت و جغرافیا را گرد هم میآورد.
یک مشارکت جهانی در زمینه مواد معدنی میتواند تولیدکنندگان انرژی، پردازشگران بزرگ مانند چین، بازارهای مصرف و فناوری بزرگ شامل ایالات متحده و اروپا، اقتصادهای نوظهور و کشورهای دارای منابع در سراسر آفریقا، آمریکای لاتین و آسیا را گرد هم آورد.
هدف این مشارکت عملی خواهد بود: بهبود شفافیت بازار، تسهیل سرمایهگذاری و مشارکتهای پردازش، هماهنگی سیاستها و کمک به انتقال پروژهها از مفهوم به اجرا با پیوند دادن منابع، انرژی، فناوری، مالی و تقاضا. این یک پلتفرم تسهیلکننده خواهد بود، نه یک نهاد عملیاتی. دولتها و شرکتها همچنان تصمیم خواهند گرفت که کجا سرمایهگذاری کنند، چه چیزی را پردازش کنند و چگونه پروژهها تأمین مالی شوند. دادههای مشترک و گزارشهای بازار میتواند کشف قیمت را بهبود بخشد، اعتماد به قابلیت اطمینان تأمین را تقویت کند و شناسایی شیوههای تحریفکننده بازار را آسانتر کند.
این با مشارکت امنیت مواد معدنی که توسط ایالات متحده آغاز شده است، متفاوت خواهد بود، که میان دولتهای همفکر برای تنوعبخشی به زنجیرههای تأمین مواد معدنی حیاتی ایجاد شده است. چین، با وجود نقش مرکزیاش در پردازش جهانی، بخشی از آن نیست. یک چارچوب وسیعتر میتواند پردازشگران، مصرفکنندگان، دارندگان منابع و تولیدکنندگان انرژی را در یک ساختار واحد گرد هم آورد.
این رقابت ایالات متحده و چین را حذف نخواهد کرد، اما میتواند فضایی عملی برای همکاری ایجاد کند که در آن منافع همپوشانی داشته باشند. ایالات متحده میتواند از اطلاعات بهتر، پایگاه پردازش متنوعتر و یک کانال دیگر برای تعامل با چین در مورد ریسکهای بازار مواد معدنی بهرهمند شود. چین نیز میتواند از طریق نقش خود در پردازش، فناوری، سرمایهگذاری و تقاضا ارزش مشارکت را ببیند. این منافع مشترک میتواند به حفظ عملکرد چارچوب کمک کند حتی زمانی که تنشهای وسیعتر باقی بماند.
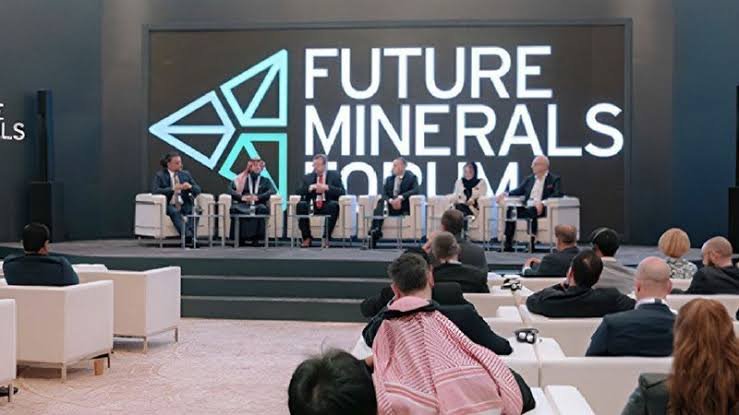
کشورهایی که ترکیب مناسبی از انرژی، زیرساخت، سرمایه و روابط بینالمللی دارند، میتوانند به برگزاری آن کمک کنند. به عنوان مثال، عربستان سعودی با توجه به موقعیت خود بین آسیا، آفریقا و اروپا، منابع انرژی و معدنی، پایه صنعتی و روابط خود با اقتصادهای غربی و آسیایی، میتواند در موقعیت خوبی قرار داشته باشد. فوروم مواد معدنی آینده در حال حاضر پایهای را فراهم میکند که میتواند به ساختاری رسمیتر و مبتنی بر عضویت توسعه یابد، در حالی که خود مشارکت همچنان جهانی و بهطور گستردهای نماینده است.
ارزش وسیعتر آن تسریع ظرفیت پردازش جدید، کاهش وابستگی بیش از حد به هر جغرافیای خاص، بهبود شفافیت بازار و تقویت تابآوری زنجیره تأمین مواد معدنی خواهد بود.
یک بررسی واقعیت
هر دورهای از انرژی روایتهای خاص خود را تولید میکند: اوج عرضه نفت، انتقال و اوج تقاضا، استقلال، برقرسانی، تسلط، بازگشت به وطن، دوستی با شرکا و فراوانی نیمکرهای. هر یک حاوی حقیقتی است و هر یک زمانی خطرناک میشود که از واقعیتهای فیزیکی و اقتصادی فراتر رود.
بحران خاورمیانه اکنون نه تنها به عنوان یک اختلال، بلکه به طور فزایندهای به عنوان شرایطی که ممکن است ادامه یابد، درک میشود. این درک در حال آغاز به تولید روایت انرژی خود است—درباره اینکه کدام مناطق ایمنتر هستند، سرمایه باید به کجا برود و چگونه تأمین آینده باید ساختار یابد. بررسی واقعیت این است که این نتایج میتوانند قبل از تغییر سیستم انرژی فیزیکی، خود تقویتکننده شوند.
اگر اروپا برقرسانی را بیش از حد برآورد کند، آسیا یک وابستگی را با دیگری جایگزین کند، سرمایهگذاران از تابآوری منطقهای عقبنشینی کنند و خاورمیانه تنها نقش هیدروکربنی خود را دفاع کند، نتیجه میتواند کمبود سرمایهگذاری و خطرات تمرکز جدید برای امنیت انرژی و مواد معدنی جهانی باشد.
جهان با انتخاب بین نیمکره غربی و خاورمیانه، بین الکترونها و مولکولها، یا بین امنیت انرژی و امنیت مواد معدنی مواجه نیست. یک سیستم تابآور به چندین مرکز قوی نیاز دارد: نیمکره غربی قویتر، خاورمیانهای تابآور و بهطور فزایندهای صنعتیشده، اروپایی خودکفا و آسیایی متنوع. روایتها شکلدهنده سرمایهگذاری هستند و یک روایت انرژی تحریفشده امروز میتواند به بحران امنیت انرژی و قابلیت پرداخت فردا تبدیل شود.
هدف از این رویکرد حفظ نقشه قدیمی یا مقاومت در برابر ظهور مراکز جدید انرژی نیست، بلکه ساختن یک نقشه مقاومتر است: افزودن، نه جایگزینی؛ تنوع، نه تمرکز؛ همکاری، نه exclusion. برای خاورمیانه، فرصت این است که موقعیت استراتژیک خود را با قرار دادن مواد معدنی، فرآوری و امنیت زنجیره تأمین در مرکز بازنویسی کند—استفاده بیشتر از مولکولهای انرژی خود در داخل برای تأمین نیازهای مبتنی بر هوش مصنوعی، مراکز داده و صنعت پیشرفته، در حالی که به خدمترسانی به بازارهای جهانی انرژی ادامه میدهد.