ضغط على ربط الدولار الخليجي
في أبريل 2026، قدم محافظ البنك المركزي الإماراتي، خالد بلعما، طلبًا محيرًا إلى وزير الخزانة الأمريكي سكوت بيسنت: خط مقايضة بالدولار. وبما أن الإمارات تمتلك أكثر من 250 مليار دولار من احتياطيات النقد الأجنبي وواحد من أكبر صناديق الثروة السيادية في العالم، فإنها لا تحتاج إلى سيولة طارئة بالدولار.
لذا، رفضت السفارة الإماراتية أي اقتراح بوجود أزمة باعتباره “سوء فهم للحقائق.” ومع ذلك، وافقت وزارة الخزانة الأمريكية، وأخبر بيسنت مجلس الشيوخ بأنه سيقوم بإنشاء “مراكز تمويل جديدة بالدولار الأمريكي في الخليج وآسيا”، كدليل على “أهمية الدولار الأمريكي وقوة الدرع الاقتصادي لأمريكا.” وقد فسر المراقبون هذه الحادثة على أنها إشارة من الإمارات.
وقد وصفت مجلة الإيكونوميست ذلك بأنه دليل على أن أبوظبي يمكن أن “تتوجه إلى الصين” وربما تبدأ برنامج البترودولار. وذكرت التقارير أن بلعما أخبر بيسنت أنه إذا ضاقت سيولة الدولار، فإن أبوظبي “يمكن أن تسوي بعض مبيعات النفط باليوان.” لكن تفسيرًا أكثر عادية هو أيضًا محتمل: دولة غنية بالاحتياطيات تؤمن سيولة احتياطية رخيصة لبنوكها.
ومع ذلك، يشير خط المقايضة إلى سؤال لطالما اعتبره الخليج محسومًا. يجادل هذا البحث بأن الضعف الحقيقي لمجلس التعاون الخليجي لا يكمن في دور الدولار كعملة يتم فوترتها للنفط، بل في العنوان النقدي الذي ترتبط به عملاته. يجب على دول الخليج، إذن، أن تقرر من يحدد شروط ذلك العنوان بدلاً من أن يتم الإجابة على السؤال نيابة عنها.
في الوقت نفسه، اكتسب سؤال هيمنة الدولار ووضعه كعملة احتياطية عالمية زخمًا من أصوات أكاديمية وسياسية بارزة. في مايو 2025، صرح كينيث روجوف بأن “أطروحتي هي أن الدولار الأمريكي على وشك أن يتراجع عدة درجات […] سيظل الأول في المالية العالمية، لأن لا شيء مستعد ليحل محله بالكامل. لن يكون الدولار فريدًا كما كان من قبل.” وأكدت كريستين لاجارد أن هيمنة الدولار “لم تعد مؤكدة. وفي مقابلة في أبريل 2026، قال باري إيكنغرين إن “[بالنسبة لي، فإن الحجة القائلة بأن الدولار في تراجع علمي كعملة عالمية مهيمنة لا تزال قائمة.”
بالطبع، بينما يبدو أن زوال هيمنة الدولار على المدى الطويل ممكن، إلا أنه ليس وشيكًا، حيث لا توجد بدائل على نطاق عالمي، ولا يوجد مُصدر قادر أو راغب في ملء مكان الدولار. ولكن حتى لو كان من غير المحتمل أن يتم إزاحة الدولار من فواتير النفط الخليجية قريبًا، فقد تتغير العملة الرئيسية.
على مدى خمسين عامًا، تم تحليل ربط الدولار في مجلس التعاون الخليجي من حيث ثلاثة أعمدة تعزز بعضها البعض. فقد خلقت عائدات النفط المفوترة بالدولار طلبًا على العملة الاحتياطية العالمية، وكانت سندات الخزانة الأمريكية هي الوسيلة الطبيعية لإعادة تدوير الفوائض، كما أن المؤسسات النقدية الخليجية الشابة، التي تفتقر إلى العمق والسجل الحافل لتثبيت التوقعات بمفردها، استدانت مصداقية الاحتياطي الفيدرالي من خلال الربط به.
تقول الرواية التقليدية إن كل عمود من هذه الأعمدة الآن تحت ضغط، حيث أن التحول التجاري نحو الصين يقوض الأول، وتفكيك إعادة تدوير الدولار النفطي والشكوك حول موثوقية الولايات المتحدة يؤثران على الثاني، والضغط السياسي على الاحتياطي الفيدرالي هو الثالث. ومع ذلك، فإن هذا يخطئ في تحديد هيمنة الدولار في العملة المفوترة، بينما ستجادل القسم التالي بأنها تكمن في العملة الرئيسية. إن الحرب على إيران في عام 2026 تضفي على النقاش إلحاحًا متجددًا.
يستمر الربط بدافع من الجمود، بسبب صعوبة تنسيق ست حكومات ذات مواقف مالية متباينة، وبسبب التكاليف الكبيرة للتحول على المدى القصير. لقد كانت نهايته، رسميًا، قضية غير مطروحة، ولم تنشر أي من البنوك المركزية في مجلس التعاون الخليجي إطارًا يحدد الشروط التي بموجبها ستقوم حتى بمراجعة نظام سعر الصرف الخاص بها، ناهيك عن ما قد تسفر عنه المراجعة.
لا يمكن للشركات التي تتخذ قرارات تخص تخصيص رأس المال والاستثمار والتسعير أن تستند إلى إطار طارئ غير موجود، بينما تملأ واشنطن الفراغ بهيكلها الخاص من خطوط المبادلة الثنائية و”مراكز تمويل الدولار”، التي تم بناؤها للحفاظ على الخليج في قنوات الدولار دون إدخال من مجلس التعاون الخليجي. وبالتالي، قد يعكس نقص الإطار تمييزًا متعمدًا، لكن هذه الاعتراضات تتلاشى بمجرد أن يتم صياغة التوصية بشكل صحيح: نشر معايير التحفيز، وليس خطط الانتقال.
تساهم الورقة بإعادة تأطير تحليلية تطبق على السياسة. تفصل السؤال الأساسي عن فواتير النفط، وتعامل بنية خطوط التبادل كتعزيز للدولار بدلاً من تراجع، وتفسر الربط كعمود توزيعي للصفقة الريعية. عند تطبيقها على الضغوط المتزامنة في الخليج لعام 2026، تحدد وصفة تشغيلية متميزة للأعضاء: نشر أطر رسمية ومتميزة حول متى ستراجع كل دولة نظامها، مع التركيز على إدارة المخاطر المؤسسية مع تجنب الإشارات الجيوسياسية.
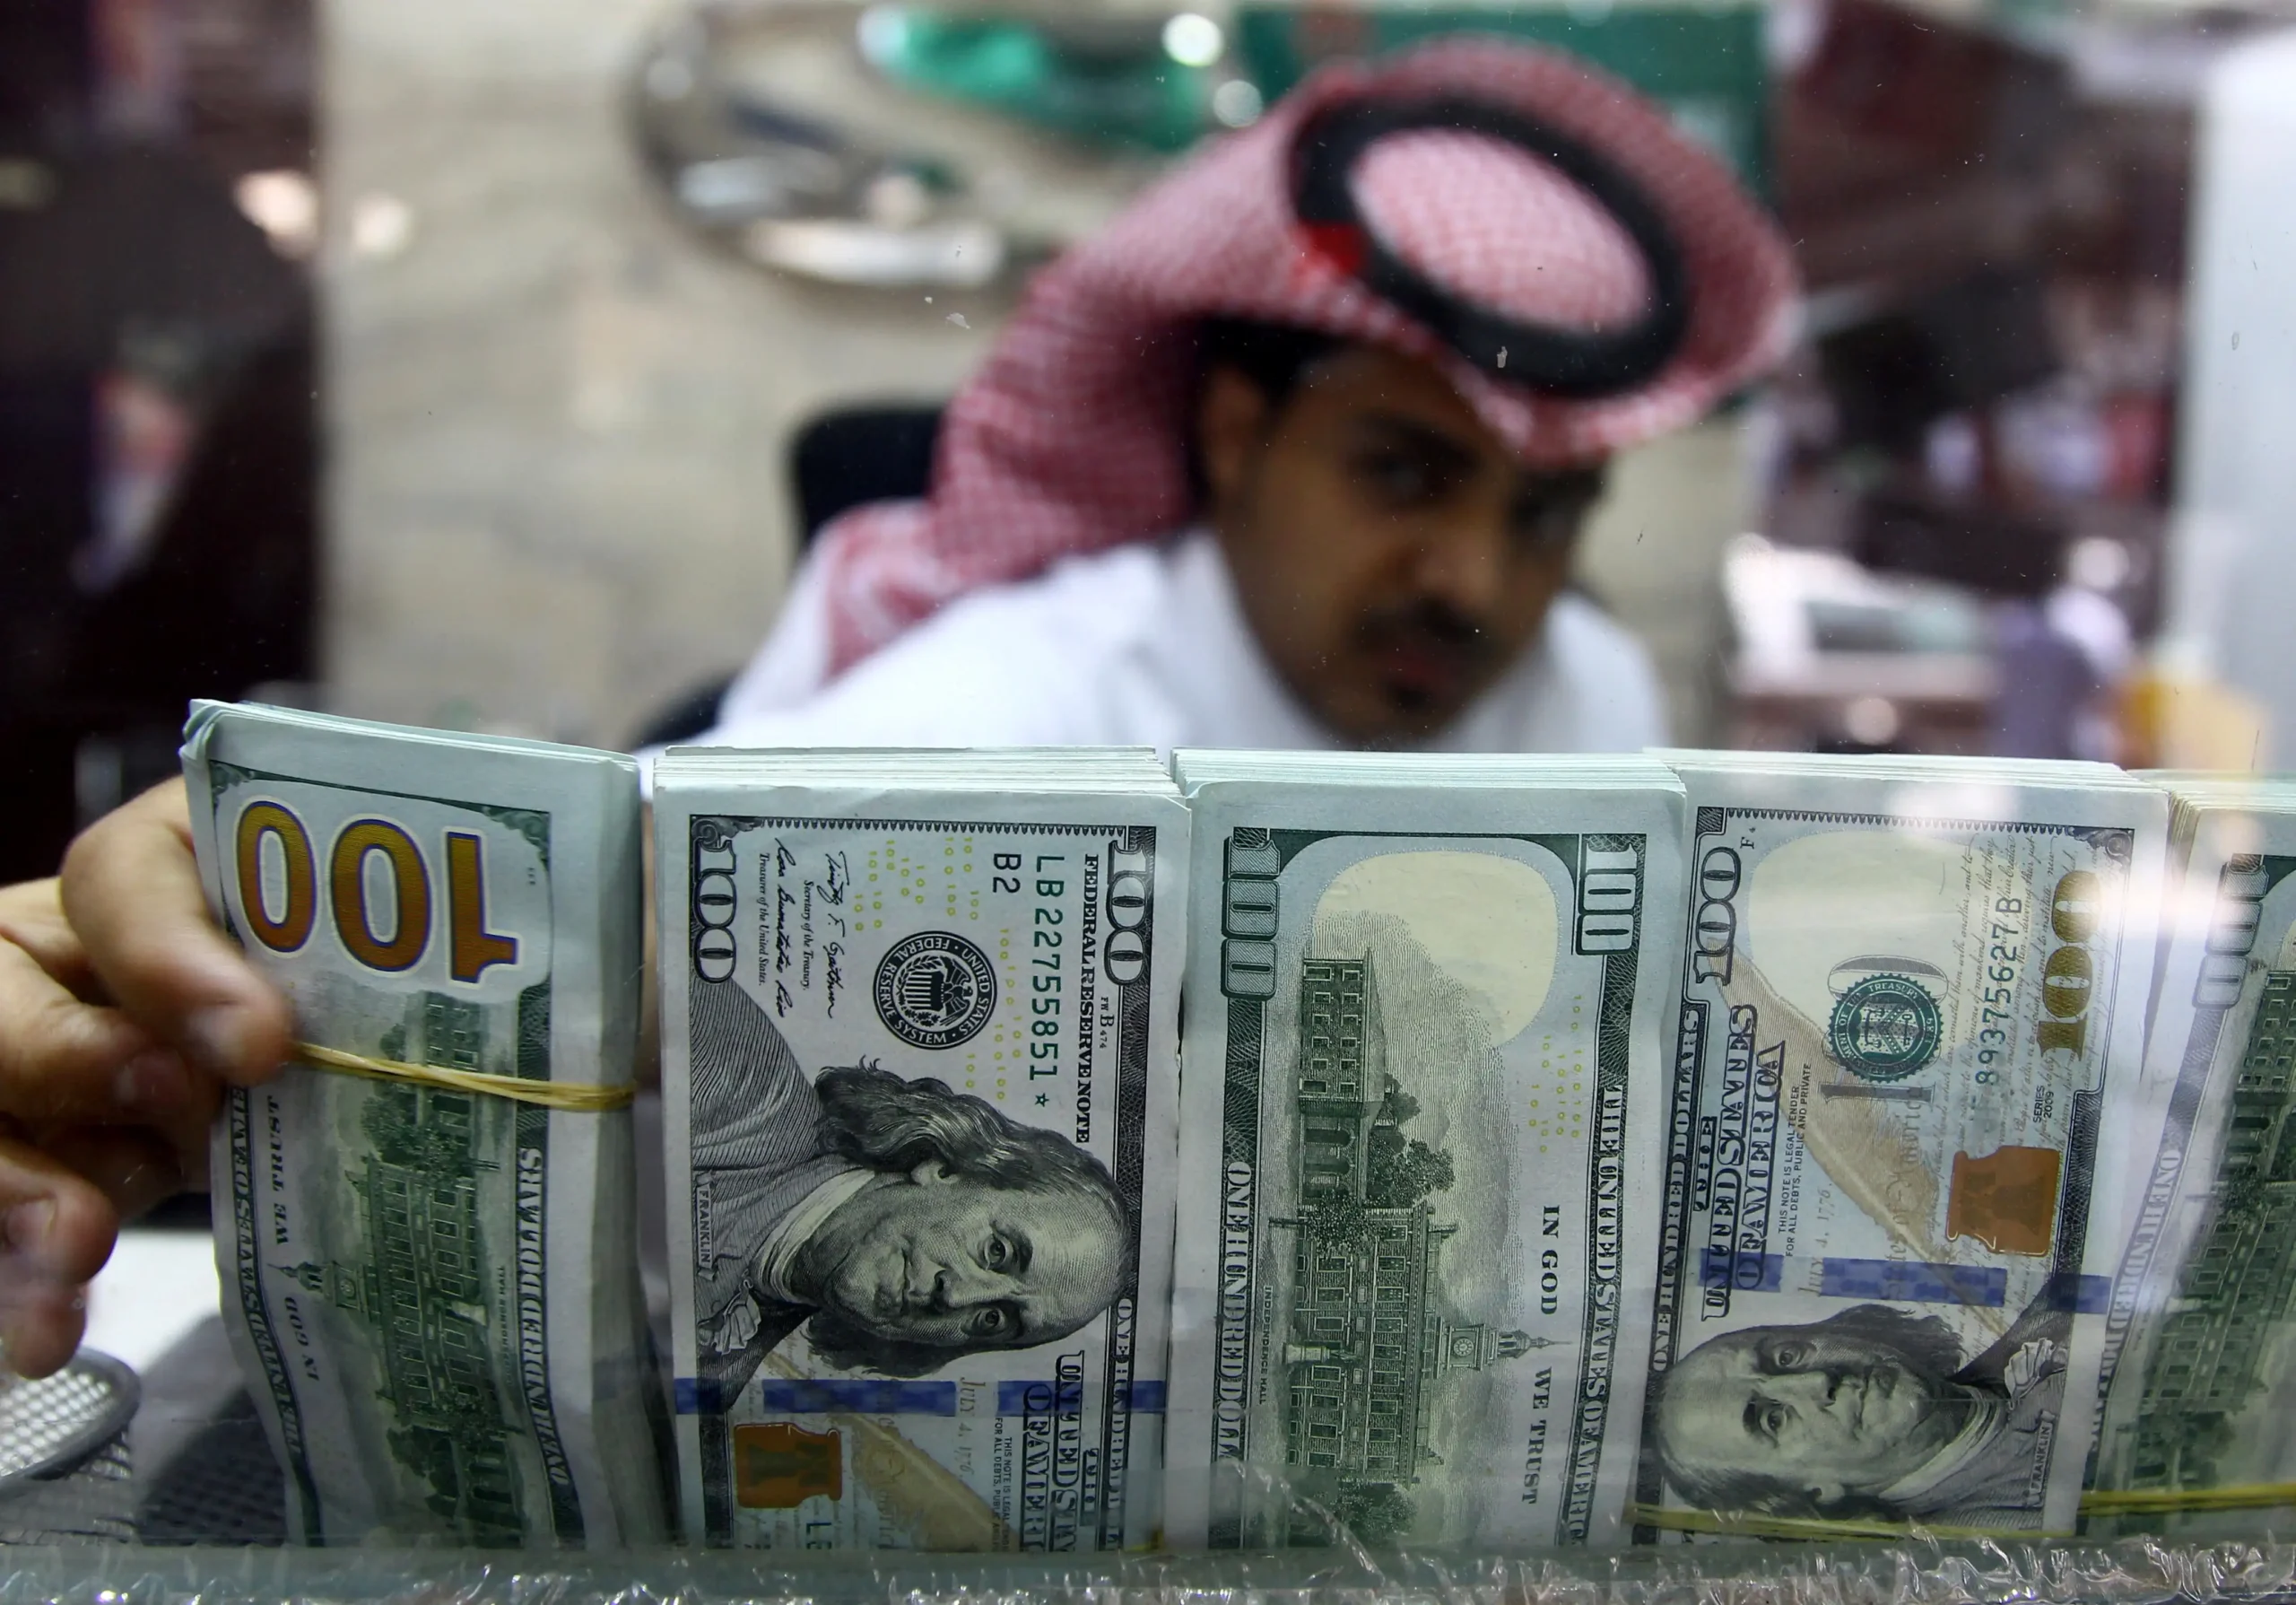
 صورة مقربة لورقة مئة دولار أمريكي وعملة خمسين درهماً إماراتياً
عقلانية بنية الربط
كان الربط خياراً عقلانياً لمدة خمسين عاماً، لكن نفس الظروف التي دعمتها تفسر أيضاً لماذا تضعف الآن. كان العمود الأول سياسياً. في عامي 1973-74، تفاوض وزير الخارجية هنري كيسنجر ووزير الخزانة ويليام سايمون على ترتيب مع السعودية تم بموجبه تسعير النفط بالدولار مقابل ضمانات أمنية والوصول التفضيلي إلى أسواق الخزانة الأمريكية؛ وتبعت الدول الخليجية الأخرى خلال عقد من الزمن. الآن يتم التشكيك في هذا الفهم غير الرسمي. لقد انتهت ترتيبات ثنائية محددة، حتى لو استمرت الآليات لعدم وجود بديل جذاب: كانت السعودية تمتلك 149.5 مليار دولار في سندات الخزانة في ديسمبر 2025، بزيادة حوالي 12 مليار دولار على أساس سنوي.
كانت الأعمدة الأخرى متداخلة. أدت أسعار النفط المرتفعة إلى توليد فائض من الدولارات، مما اشترى سندات الخزانة، مما أبقى العوائد منخفضة. ثم مول الاقتراض الرخيص من الولايات المتحدة مظلة الأمان التي حمت إنتاج الخليج، واستمر ذلك الإنتاج في دعم سعر النفط. في الوقت نفسه، استوردت البنوك المركزية التي لم تتمكن بعد من تثبيت التوقعات بمفردها مصداقية الاحتياطي الفيدرالي، مما أزال الفئة السائدة من مخاطر سعر الصرف بتكلفة مؤسسية ضئيلة. افترضت الهيكلية بأكملها أربعة شروط: الولايات المتحدة كشريك تجاري وأمني مهيمن للخليج، وضع الدائن الصافي لمعظم الأعضاء، احتياطي فيدرالي مستقل سياسياً، وضمان أمني محترم على نطاق واسع. لقد تغيرت جميع الشروط الأربعة منذ ذلك الحين، بسرعات مختلفة ومن خلال قنوات مختلفة.
توجد وجهة نظر تقليدية قائمة على ثلاثة أعمدة تحدد الهيمنة في دور الدولار في الفوترة وإعادة تدوير الأموال إلى سندات الخزانة. الرأي الأقوى هو أن الهيمنة تعتمد على نظام تمويل الدولار الخارجي الذي يحدد أسعار، ويمول، ويضمن التجارة العالمية: تقوم الشركات بالفوترة بالعملة التي تمول بها بنوكها، وتقوم البنوك بالتمويل بالعملة التي تقوم بها عملاؤها بالفوترة. من هذه الزاوية، فإن فوترة النفط أقل مركزية مما تبدو، ودوامها يعكس صلابة تمويل البنوك: ما من شأنه أن يزيح الدولار عن النفط هو أقل توجيه لتدفقات التجارة من إعادة توطين نظام تمويل التجارة، والتحوط، والتسوية.
تترتب على ذلك نتيجتان. أولاً، إن تحول التجارة نحو الصين يضعف مبرر تكلفة المعاملات للربط دون أن يزيح الدولار عن النفط، لذا فإن السؤال الحاسم هو عن نقطة الارتكاز، وليس العملة المستخدمة في الفوترة. ثانياً، إن أدوات فترة الأزمات مثل خطوط مقايضة الدولار التي تنتشر الآن عبر الخليج هي آليات لترسيخ الدولار. تتبع الأقسام الثلاثة التالية هذه التغيرات من خلال ثلاث عدسات متقاربة.
العدسة الجيو اقتصادية
تفسر مبدآن لماذا كان الربط منطقيًا ولماذا هو الآن يضعف. أولاً، يعمل الربط بشكل أفضل ضد عملة شريكك التجاري الرئيسي، مما يقلل من تكاليف المعاملات ومخاطر سعر الصرف التي تهم أكثر في التجارة اليومية. في عام 1974، كان ذلك الشريك بلا شك الولايات المتحدة. ثانياً، يمكن لقوة العمل المتنقلة امتصاص الصدمات بدلاً من سعر صرف مرن. وهذا يتناسب مع القوة العاملة الكبيرة من المغتربين في الخليج، التي تتقلص عندما تتباطأ الاقتصادات، مما يخفف من الضغط على الطلب والأجور دون تعديل العملة. كان كلاهما يشير بقوة إلى الدولار ولكنهما الآن يضعفان.
لقد حلت الصين محل الولايات المتحدة، وحول عام 2020، الاتحاد الأوروبي كشريك التجارة الرائد لمجلس التعاون الخليجي، والآن تأخذ الجزء الأكبر من صادرات النفط الخليجية: قبل حرب 2026، كانت السعودية تبيع عدة أضعاف من النفط الخام للصين مقارنة بالولايات المتحدة. وقد تبعت المدفوعات جزئيًا: وفقًا لتقدير واحد، يتم تسوية حوالي 60 إلى 80 في المئة من المدفوعات المباشرة بين الإمارات والصين الآن بالرينمينبي.
تشير هذه الأرقام إلى تحول في الأنظمة المالية، لكنها تقتصر على المدفوعات الثنائية المباشرة؛ حيث تشير إلى تغيير في البنية التحتية، وليس في العملة التي تسعر أو تمول التجارة، وما يوجد حتى الآن من تجارة النفط غير بالدولار يعكس البائعين الخاضعين للعقوبات مثل روسيا وإيران أكثر من خيارات الخليج. ومع ذلك، تشير دبلوماسية الصين النقدية إلى الاتجاه: في منتدى لوجيازوي في يونيو 2025، توقع محافظ بنك الشعب الصيني بان غونغشنغ نظامًا تتعايش فيه “بعض العملات السيادية، وتتنافس مع بعضها البعض، وتراقب وتوازن بعضها البعض.” باختصار، المنطق الذي كان يشير سابقًا إلى الدولار الآن يشير إلى سلة موزونة بالتجارة كمرساة أفضل – على الرغم من أن ذلك لا يقول شيئًا عن المكان الذي سيتم فيه فوتره النفط.
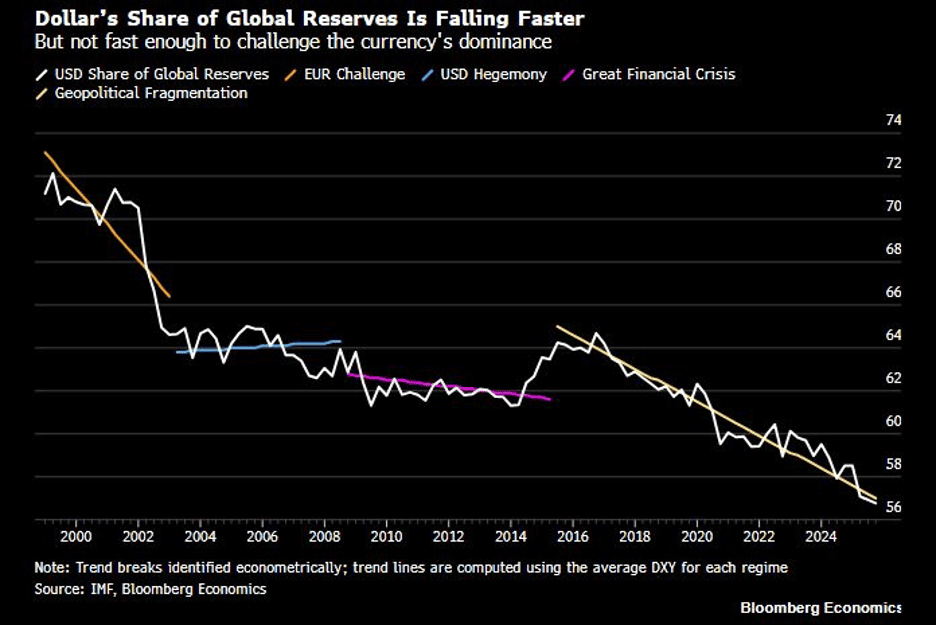 حصة الدولار من الاحتياطيات العالمية، 1999–2025. وفقًا لمقياس صندوق النقد الدولي COFER (الاحتياطيات الأجنبية المخصصة، باستثناء الذهب)، كانت حصة الدولار حوالي 57 في المئة في نهاية 2025، ولا تزال أكثر من ضعف حصة اليورو البالغة حوالي 20 في المئة، على الرغم من أن الانخفاض بعد عام 2022 هو الأكثر حدة في السلسلة. عند احتساب الذهب، الذي يمثل الآن 27 في المئة من إجمالي الاحتياطيات، فإن حصة الدولار من جميع أصول الاحتياطيات تكون أقل وفقًا لذلك. المصدر: صندوق النقد الدولي COFER؛ بلومبرغ للاقتصاد؛ البنك المركزي الأوروبي (2026). تم إعادة إنتاجها بإذن.
لقد تقدمت بنية تحتية للبترويوان بشكل جيد قبل أي إعادة تسعير للنفط: انضمت السعودية إلى mBridge في عام 2024، وتستضيف الإمارات وقطر مراكز تصفية باليوان، وكلاهما يحتفظ بخطوط مقايضة مع بنك الشعب الصيني؛ ومع ذلك، تظل حصة النفط المُسعر باليوان هامشية، لأن الفوترة وتمويل البنوك يعززان بعضهما البعض، ولأن نظام اليورو دولار الخارجي، وليس ترتيب النفط مقابل الدولار، هو الذي يحمل هيمنة الدولار.
إن هيمنة الدولار نفسها لم تتحرك تقريبًا: حيث ظلت حصة الدولار من معاملات الصرف الأجنبي قريبة من 88 في المئة على مدى عقدين، مع بقاء حوالي نصف الاقتصاد العالمي مرتبطًا به بفعل الجمود. السؤال المطروح في هذه الورقة هو أضيق، وهو ما إذا كانت هذه التحولات تغير حسابات مرساة الدول الخليجية المرتبطة، التي أصبحت تكاليف استيراد الشروط الأمريكية أكثر ارتفاعًا.
تظهر بيانات الاحتياطيات تغييرات تدريجية ومجزأة. لقد ارتفع الذهب بأسرع وتيرة، سواء من حيث القيمة (الآن 27 في المئة من إجمالي الاحتياطيات، متجاوزًا اليورو كأكبر أصل احتياطي ثاني) أو من حيث الوزن الرسمي: حيث تجاوزت عمليات الشراء الصافية 1000 طن سنويًا في 2022–2024، لتخفف إلى حوالي 850 طنًا في 2025. كان الخروج من الدولار متفرقًا: من الانخفاض في حصة الدولار من الاحتياطيات منذ عام 2000، ذهب حوالي ثلاثة أرباعه إلى عملات غير تقليدية (الدولار الأسترالي والكندي، الوون، الكرونة) وربع واحد فقط إلى اليوان.
18 يدافع مدراء الاحتياطي في الخليج عن تسعير النفط باليوان، مما سيسلم آلية التسعير إلى بكين. لكن التغيير، عندما يأتي، قد لا يكون خطيًا: التحولات الاحتياطية لها نصف عمر يقدر بسبعة عشر عامًا ولكن لديها أيضًا ديناميكية تحول عندما يقترب المنافس من حصة incumbent، لذا فإن الثبات يكون افتراضيًا، حيث إن نافذة بناء الأطر أطول مما تقترح روايات الأزمات. ولكن، بشكل حاسم، نقطة التحول لا تعطي أي تحذير، لذا يجب أن تكون تلك الأطر جاهزة أولاً.
المبدأ الثاني يتآكل أيضًا. القوة العاملة المغتربة تمتص الصدمات، لكنها غير متكافئة (لا يمكنها بسهولة إضافة عمال في فترة ازدهار)، وتكلفتها الاجتماعية مرتفعة، وتتناقض بشكل متزايد مع أهداف السعودة والإماراتية والعمانية في صميم برامج الرؤية. تنافسية التصنيع، وهي هدف أساسي من الرؤية، تشير في نفس الاتجاه: تحتاج إلى مرونة سعر الصرف الحقيقي التي يوفرها سلة العملات ولكن ربط الدولار الصلب يغلق ذلك.
العدسة الجيوسياسية
كان نظام البترودولار دائمًا سياسيًا بقدر ما هو اقتصادي: النفط بالدولار مقابل الأمن، والوصول إلى أسواق رأس المال، وقياس التسامح مع الحوكمة الخليجية. إنه يستمر عندما تتماشى المصالح الاقتصادية والأمنية ويضغط عندما تتباعد. على مدى ثلاثة عقود، كانت هذه المصالح متوافقة لكنها الآن تتباعد. هناك أربع آليات تسحب في وقت واحد.
الأولى هي تآكل ضمان الأمن الأمريكي. ضربت الولايات المتحدة إيران في 28 فبراير 2026، دون التشاور مع شركائها في الخليج، وبعد أسابيع، بعد أن أعلنت واشنطن عن خطة أحادية لإعادة فتح مضيق هرمز، علقت السعودية استخدام الولايات المتحدة لقاعدتها وأجوائها، وهي المرة الأولى في تاريخ العلاقة الذي يمتد لواحد وثمانين عامًا التي تم فيها استخدام الوصول إلى القاعدة كرافعة استراتيجية. تشير وزارة الخارجية إلى أن وضع الحليف الرئيسي غير العضو في الناتو “لا يتضمن أي التزامات أمنية.”
بالمقابل، يحمل اتفاق الدفاع السعودي مع باكستان في سبتمبر 2025 واتفاق مكة الباكستاني-السعودي-التركي لعام 2026 بنود دفاع متبادل على نمط المادة 5 من دول غير الولايات المتحدة. الخليج ينوع شراكاته الأمنية لنفس السبب الذي ينوع به كل شيء آخر.
الآلية الثانية هي تفكيك إعادة تدوير الدولار النفطي. لقد انتهى التفاهم غير الرسمي بين السعودية والولايات المتحدة بحلول عام 2024، وتتحول المملكة العربية السعودية من دائن صافي إلى مدين صافي. الاتجاه مهم بقدر المستوى: فالدائن الذي يعيد تدوير الفوائض في الخزائن يمول النظام، بينما المدين الذي يتنافس على رأس المال هو عميله، والخليج يعبر تلك الحدود مع زيادة الإنفاق المحلي.
توجه استراتيجية صندوق الاستثمارات العامة 2026–2030 نحو إعادة توجيه حوالي 91-92 مليار دولار إلى الداخل، مما يرفع هدفه المحلي إلى 80 في المئة، وانخفضت محفظته من الأسهم المدرجة في الولايات المتحدة من 35.5 مليار دولار في أوائل 2023 إلى حوالي 12 مليار دولار بحلول أوائل 2026. وقد استجابت واشنطن ليس بإعادة بناء النظام بالجملة ولكن من خلال ابتكار نظام بالتجزئة: خطوط مقايضة ثنائية يتم التفاوض عليها دولة تلو الأخرى، وفقًا للشروط الأمريكية.
هذه الأدلة تقطع في الاتجاهين. خطوط مقايضة الدولار بين البنوك المركزية هي الآلية التقليدية التي من خلالها يترسخ نظام الدولار خلال الأزمات: في عامي 2008 و2020، دعمت الاحتياطي الفيدرالي النظام الخارجي للدولار، وتمديد “مراكز تمويل الدولار” إلى الخليج (بشكل غير معتاد، من خلال وزارة الخزانة الأمريكية بدلاً من الاحتياطي الفيدرالي) يستمر في تلك المنطق. بغض النظر عما إذا كان المرء يقرأ الاتجاه الحالي على أنه انحراف أو ترسيخ، فإن حسابات الدول المرتبطة بالدولار تتغير، بغض النظر عن هيمنة الدولار.
الآلية الثالثة هي تسليح الدولار وأزمة الثقة التي تثيرها: “التعرض للعقوبات المالية الأمريكية يزيد بشكل كبير من حصة الاحتياطيات التي تحتفظ بها الاقتصادات الناشئة والنامية في الذهب.” فهم الخليج تعرضه في وقت مبكر من عام 2016، عندما هددت الرياض ببيع ما يصل إلى 750 مليار دولار من الخزائن إذا سمحت المحاكم الأمريكية بتجميد أصولها بموجب قانون جاستا، وهو الاعتراف العام الأول بأن حيازاتها من الدولار كانت نقطة ضعف استراتيجية بقدر ما كانت أصلًا.
عمق تجميد احتياطيات روسيا في عام 2022 الدرس لكل مدير احتياطي، حيث حذر جورج سارفيلوس من دويتشه بنك من “أزمة ثقة أوسع… تغيير دراماتيكي في الأنظمة في الأسواق.” يجب على المدير الذي كان يعامل الخزائن الأمريكية كتعريف للأصل الآمن أن يضع الآن في اعتباره إمكانية أن الوصول إليها مشروط سياسيًا.
الآلية الرابعة هي تحويل السياسة التجارية الأمريكية إلى سلاح جيوسياسي. بلغ متوسط معدل التعرفة الجمركية الفعالة في الولايات المتحدة 6.6 بالمئة بحلول أغسطس 2025، وهو أعلى مستوى منذ عام 1933، وقد تم توجيه التعريفات نحو البرازيل بسبب حكم قضائي، والهند بسبب النفط الروسي، وحلفاء أوروبيين بسبب غرينلاند – عقوبات على سلوكيات غير مرتبطة بالتجارة. بالنسبة للخليج، فإن التكامل العميق بالدولار يحمل الآن فئة جديدة وغير متوقعة من المخاطر. السؤال هو ما إذا كانت هذه الدرجة من التعرض حكيمة عندما تتصرف الدولة المرسى بشكل غير متوقع.
تشير هذه الآليات معًا إلى “فترة مالية انتقالية”: تراجع هيمنة الدولار دون وجود خليفة واضح في نظام أكثر تفتتًا. الانهيار بطيء ولكنه يمكن أن يتسارع بشكل مفاجئ، كما أظهر خروج الإمارات الأحادي في أبريل 2026 من أوبك، الذي تم اتخاذه دون استشارة الشركاء، فيما يتعلق بإدارة النفط.
العدسة الكلية الاقتصادية
تنص معضلة مونديل-فليمنغ على أنه لا يمكن لدولة ما أن تحتفظ بسعر صرف ثابت، وتدفقات رأس المال المفتوحة، وسياسة نقدية مستقلة في الوقت نفسه. اختارت دول مجلس التعاون الخليجي الربط وفتح حسابات رأس المال، مما أدى إلى التخلي عن السيادة النقدية: الاحتياطي الفيدرالي يحدد الأسعار وفقًا للظروف الأمريكية، وتتابع البنوك المركزية الخليجية. خلال معظم فترة الربط، كان هذا مقبولًا، لأن الظروف الأمريكية تناسب بشكل عام اقتصادات دول مجلس التعاون الخليجي، وكانت مصداقية الاحتياطي الفيدرالي هي بالضبط ما كانت تستورده الخليج. لكن كلا الفرضيتين أصبحتا الآن موضع شك.
أظهر دورة التشديد بين 2022 و2024 التكلفة. رفع الاحتياطي الفيدرالي الأسعار من قرب الصفر إلى أكثر من 5 بالمئة، وهو أكثر تحرك عدواني منذ عصر فولكر، وتبعت البنوك المركزية السعودية (ساما) والإماراتية (CBUAE) والكويتية (CBK) للدفاع عن ربطها. كان التوقيت غير مناسب للخليج، الذي كانت دورة استثماره بعد كوفيد ورؤية 2030 تتطلب التكيف، وليس التقييد. انتهى الربط برفع تكاليف الاقتراض للمشاريع الرائدة، مما أبطأ زخم سوق العقارات، وزاد من تكاليف خدمة الدين في الوقت الذي كانت فيه الدول الخليجية تزيد من الإنفاق المحلي.
علاوة على ذلك، تشير الأبحاث إلى أن المعضلة أقرب إلى معضلة: تحت حسابات رأس المال المفتوحة، تنتشر الظروف النقدية والمالية الأمريكية عبر الحدود بغض النظر عن نظام سعر الصرف، لأن الدولة تستورد جزءًا كبيرًا من الدورة المالية العالمية سواء كانت تطفو أو تربط، وتستعيد استقلالية حقيقية فقط من خلال إدارة تدفقات رأس المال مباشرة.
من جهة، يؤكد هذا أن الربط يفرض تكلفة حقيقية ومتزايدة على السيادة، حيث تستورد البنوك المركزية الخليجية دورة الاحتياطي الفيدرالي دون تخفيف. ومن جهة أخرى، فإنه يحد أيضًا مما يمكن أن تعد به أي بدائل: سلة تحت حسابات رأس المال المفتوحة لا تزال تستورد الدورة العالمية، لذا فإن المكسب الهامشي من الاستقلالية صغير. ما تقدمه السلة حقًا هو استقرار تلقائي في شروط التجارة، حيث تضعف عندما تنخفض السلع وتشتد عندما ترتفع. وبالتالي، فإن الحجة من أجل ربط مُعاد ضبطه تعتمد على التخفيف، وليس الاستقلالية.
الأساس الآخر للربط، وهو المصداقية المستوردة، يتآكل مع تعرض الاحتياطي الفيدرالي لضغوط سياسية، مع وجود تحقيق جنائي ضد رئيسه المنتهية ولايته، وإقالة محافظ حالي، وادعاءات بالتحكم الرئاسي في وظائف الاحتياطي الفيدرالي بما يتجاوز السياسة النقدية. ما إذا كانت القيادة القادمة يمكن أن تحافظ على الاستقلال، خاصة في الأسئلة المتعلقة بالتمويل الدولي حيث يكون الخليج الأكثر تعرضًا، هو الآن سؤال مفتوح.
إن وجود ربط أضعف مهم لأنه يهدد مكانة الدولار كعملة احتياطية، والانضباط المالي هو أحد التهديدات. خلال حرب إيران، ارتفع عائد سندات الخزانة لأجل 10 سنوات بنحو 100 نقطة أساس من حوالي 4.0 إلى 5.0 في المئة، حيث كان من المفترض أن تسحب رحلة الأمان الكلاسيكية العائد إلى الأسفل. لا يمكن تجاهل الارتفاع على أنه تضخم مدفوع بالنفط، أيضًا، حيث كان مركزًا في العوائد الحقيقية: ارتفع العائد الحقيقي لسندات TIPS لأجل 10 سنوات من 1.7 إلى 2.2 في المئة، أو نقاط أساس، بينما ظل تضخم التعادل ثابتًا، مما يشير إلى قناة الثقة في ملاذ آمن يتآكل وارتفاع في العلاوة المالية وعلاوة المدة بدلاً من صدمة تضخمية. بالنسبة للدول التي تربط عملتها بالدولار، فإن جودة الربط نفسها موضع تساؤل.
يحمل الربط أيضًا تكلفة فرصة متزايدة. كان الاحتفاظ باحتياطيات دولار منخفضة العائد كبيرة للدفاع عن الربط منطقيًا عندما كانت العوائد المحلية ضعيفة. ولكن مع فتح برامج الرؤية لفرص ذات عوائد مرتفعة في الداخل، ترتفع تكلفة ربط رأس المال. جعلت إعادة توجيه صندوق الاستثمارات العامة هذا الحساب واضحًا، كحكم بأن النشر المحلي أصبح الآن أكثر أهمية من الدعم الضمني المدمج في حيازة سندات الخزانة.
لقد ازدادت حدة كل من هذه الديناميكيات نتيجة الحرب. كانت البنوك المركزية الأجنبية بائعين صافيًا للسندات الحكومية لمدة خمسة أسابيع متتالية بعد الضربات في فبراير، وانخفضت حيازات الاحتياطي الفيدرالي في نيويورك إلى أدنى مستوى لها منذ عام 2012، وتجاوز الذهب اليورو ليصبح ثاني أكبر أصل احتياطي. هذه التطورات تبرز الأحداث التي سبقت الحرب، حيث بحلول أكتوبر 2025، كانت هناك بالفعل “مناظرة كبيرة حول تخفيض القيمة” كانت تحرك المستثمرين من السندات السيادية نحو الذهب في ظل توقعات العجز المتزايد. بينما تظل أزمة الدولار غير مرجحة، لم تعد فكرة غير قابلة للتفكير.
لماذا لم تؤد هذه التكاليف المتزايدة إلى اتخاذ إجراءات؟ الجذر يكمن في الاتفاق التوزيعي للدول الريعية، حيث يتركز الفائزون في هذا الاتفاق ويكون لهم قوة سياسية، بينما يتحمل التكاليف أولئك الذين هم مشتتون وغير منظمين، أو حتى لم يولدوا بعد. يحافظ الربط على انخفاض تكلفة الاستهلاك المستورد ويدعم طبقة التجار المستوردين التي تعتمد ميزانياتها على الدولار؛ تحمل البنوك التزامات كبيرة بالدولار ولا تمتلك بنية تحتية للتحوط ضد تغيير النظام، ولها لوبي قوي؛ وتعمل الاحتياطيات المحتفظ بها للدفاع عن الربط كوسيلة للحفاظ على ثروة النخبة وضمان جيوسياسي.
بينما تتراكم التكاليف في أماكن أخرى: يمتص ممولو المشاريع وحاملو الرهون العقارية دورة الاحتياطي الفيدرالي دون تخفيف، بينما تحتاج القطاعات القابلة للتداول والتصنيع التي تحاول برامج الرؤية توسيعها إلى مرونة سعر الصرف الحقيقي التي ينكرها الربط الصارم. الدولة الطرفية تربط عملتها ليس فقط لتقليل تكاليف المعاملات ولكن لشراء الوصول إلى، واستعارة المصداقية من، قمة هرم النقد المرتكز على الدولار. يتطلب مغادرة هذا النظام موافقة الائتلاف الذي يستفيد من تلك الوضعية التابعة.
مع استمتاع البنوك المركزية لدول مجلس التعاون الخليجي فقط باستقلالية محدودة، فإن تلك الموافقة هي في النهاية قرار سياسة سيادية بدلاً من أن تكون تقنية: كان التحول الذي حدث في الكويت عام 2007 يتطلب موافقة أميرية. تزيد مخاطر المضاربة من الحذر، حيث أن أنظمة سعر الصرف حساسة لتأثيرات الإعلان، ويمكن أن يؤدي إشارة تم التعامل معها بشكل خاطئ إلى الضغط الذي تهدف الانتقال لتجنبه، وهي نقطة تعود إليها التوصيات.
بدائل ربط الدولار الخليجي
إذا كانت سياسة الربط تؤدي إلى ظروف نقدية سلبية، فإن خفض قيمة العملة يبدو مغريًا، مما يؤدي إلى عملة أرخص لتعزيز القدرة التنافسية وتخفيف الصدمات. ومع ذلك، بالنسبة لمجلس التعاون الخليجي، سيكون لخفض القيمة آثار معقدة. فإن خفض القيمة الحقيقية بنسبة 10 في المئة سيؤدي إلى تفاقم الحساب الجاري غير النفطي لكل عضو، حيث ستتأثر الكويت بنسبة 4 في المئة، وقطر 3.1، والسعودية 2.8، وعمان 2.3، والبحرين 2.1، والإمارات 1.7. تظل ميزان النفط مقومة بالدولار وغير مرنة في الأسعار على المدى القصير، ولا تزال تهيمن على الوضع الخارجي العام، وتتحرك بشكل مختلف. تستورد اقتصادات الخليج معظم السلع الرأسمالية والمواد الغذائية والمنتجات الاستهلاكية، لذا فإن انخفاض قيمة العملة يزيد من تكاليف الاستيراد بشكل أسرع من عائدات الصادرات.
بديل مدعوم بشكل أفضل هو سلة العملات والسلع (CCB)، وهي ربط بسلة موزونة من العملات الشريكة بالإضافة إلى سعر النفط، وهي مقاربة مصممة لمصدري النفط. إنها تستقر تلقائيًا ضد صدمات شروط التجارة: عندما ينخفض النفط، تضعف العملة، مما يخفف من التعديل المالي دون قرار منفصل؛ وعندما يرتفع النفط، تقوى العملة، مما يخفف من التضخم.
في الفترات السابقة عندما ترك الربط الاقتصادات مقومة بأقل من قيمتها مقابل سلة العملات والسلع، كان التضخم أعلى بكثير من فترات الزيادة في القيمة: 4.7 مقابل 1.4 في السعودية، 4.3 مقابل 2.2 في الكويت، 3.5 مقابل 0.7 في عمان، و2.4 مقابل 1.5 في البحرين. هذه هي الحدود العليا من سلة موزونة بشكل مثالي لن تحققها سلة متفاوض عليها سياسيًا. من الأهمية بمكان أن السلة لا تحتاج إلى تسعير النفط باليوان: يمكن أن تحمل وزن الرنمينبي الذي يعكس حصص التجارة دون تغيير كيفية تسعير عقود النفط.
ظهرت تكلفة عدم التوافق خلال ارتفاع أسعار النفط في عام 2007، عندما كانت السعودية والبحرين وعمان تعمل تقريبًا بنسبة 40 في المئة أقل من معدلات توازنها القائمة على السلع. تصحح السلة هذا الخلل تلقائيًا، وهو أحد الأسباب التي أدت إلى تحول الكويت. كانت خطوة الكويت في عام 2007 من ربط الدولار الخالص إلى سلة غير معلنة لا تزال السابقة الوحيدة في مجلس التعاون الخليجي. إنها تؤسس لثلاثة أشياء: أن البنك المركزي الخليجي يمكنه التحول بطريقة منظمة (إن لم تكن خالية من الاحتكاك)، وأن الأعضاء الآخرين سيتقبلون ذلك، وأن القرار يمر عبر الحكومة قبل الإعلان الفني من البنك المركزي.
تعتبر حدودها مهمة أيضًا: لم تُنشر الأوزان، ويُعتقد أن السلة تظل موزونة بنسبة 70-80 في المئة بالدولار، وبالتالي تتصرف بشكل قريب من ربط الدولار، مع استقرار في شروط التجارة دون المستوى النظري الأمثل. الادعاء الواقعي متواضع: سلة قابلة للتطبيق سياسيًا توفر cushioning جزئيًا وآليًا حول صدمات النفط وتبتعد قليلاً عن دورة الاحتياطي الفيدرالي. تكمن قيمتها الحقيقية في إدارة المخاطر، حيث لا يمكنها تقديم ثورة نقدية نموذجية.
البديلان الأكثر تداولًا هما أضعف. لا يوجد عملة بديلة قريبة الأجل للدولار، لأسباب ميكانيكية: يجب على مُصدر مرجعي أن يوفر أصولًا آمنة صافية للعالم، مما يتطلب عجزًا مستمرًا في الحساب الجاري أو حساب رأس مال مفتوح بالكامل. لا ترغب الصين في أي من ذلك، ولهذا السبب لا يزال اليوان يمثل حوالي 2 في المئة من الاحتياطيات المخصصة، ولماذا لا يزال مدراء الصناديق الخليجية حذرين من الأسواق الصينية.
البديل الآخر، وهو التعويم الكامل، من الصعب تجاهله ولكنه لا يزال ضعيفًا في الوقت الحالي: جاذبيته تكمن في استعادة الاستقلالية النقدية، ولكن، كما تم الإشارة إليه أعلاه، فإن تلك الاستعادة جزئية فقط تحت حسابات رأس المال المفتوحة. في غضون ذلك، التكلفة ملموسة، حيث أنه بدون العمق المؤسسي لتثبيت التوقعات، فإن التعويم يعيد خطر إعادة تقديم التقلبات التي أزالها الربط. تفضل التوازن الحالي مرجعًا معاد ضبطه على التعويم، على الرغم من أنه قد يتغير مع تعميق الأسواق الخليجية، وهو ما يمثل حجة لبناء القدرة التحليلية الآن.
لا يزال صندوق النقد الدولي يعتبر ربط الدولار مناسبًا، مشيرًا إلى حسابات رأس المال المفتوحة والأسواق الضحلة. هذا لا يقلل من حكمة بناء قدرة المراجعة جنبًا إلى جنب مع الربط. ومع ذلك، فإن النمذجة ضرورية ولكنها ليست كافية: مهما كان النظام، فإن المرونة تعتمد على الآلات التكميلية، أي، القواعد المالية، واحتياطيات صندوق الثروة السيادية، ومرافق السيولة الدائمة، وعمق الدين المحلي وأسواق الإقراض بين البنوك، وللسلة المدارة بشكل خاص، نقل السياسة الموثوق به وأدوات التحوط من العملات الأجنبية. إن بناء تلك البنية التحتية يؤتي ثماره حتى لو استمرت الروابط.
ترتيب الدولار النفطي، على الرغم من العائد الذي قدمه للمقترضين الأمريكيين، قدّم “حجة أقوى للاستقرار بدلاً من التغيير”، ولن تنتهي هذه الحقبة قريباً. لا تزال التزامات الدولار البنكية تدعو إلى استقرار سعر الصرف، وستؤدي التحركات الأحادية غير المنسقة إلى ضرر أكبر بكثير من الفائدة. لكن التخطيط الدقيق للطوارئ يتفوق على الارتجال الطارئ تحت الضغط، وقد جعلت الحرب على إيران، التي أضرت بالاقتصادات الخليجية وكشفت عن حدود التعاون مع واشنطن، هذا التخطيط أكثر إلحاحاً.
اختلافات بين أعضاء مجلس التعاون الخليجي
يختلف الأعضاء الستة اختلافاً جوهرياً في الاحتياطي المالي، هيكل التجارة، القدرة المؤسسية، والاقتصاد السياسي، ولهذا السبب لا تناسب وصفة واحدة لسعر الصرف جميعهم. تلخص بطاقة الأداء أدناه الاختلافات، التي تحدد ما إذا كان ينبغي اعتماد سلة، وفي أي جدول زمني، وبأي تسلسل.
تداعيات الحرب المالية غير متساوية. استهلك عجز السعودية في الربع الأول من عام 2026 البالغ 33.5 مليار دولار 76 في المئة من تفويض الاقتراض السنوي الكامل؛ تتوقع غولدمان ساكس انكماشاً يصل إلى 14 في المئة في الناتج المحلي الإجمالي لقطر والكويت إذا استمر إغلاق مضيق هرمز. يتبع التسلسل بعد ذلك وضع كل دولة. من المحتمل أن تكون الإمارات العربية المتحدة هي أول من يتحرك، حيث تتمتع بمؤسسات عميقة، وتعقيد مالي، واستعداد مثبت للعمل بمفردها (خط التبادل والخروج من أوبك)، ونسبة كبيرة من مدفوعاتها للصين بالفعل باليوان. لكن التحرك مبكراً قد يضغط على الأعضاء الذين لا يمكنهم مواكبة سرعتها.
تمتلك السعودية الاحتياطيات اللازمة لتكليف تصميم السلة ونشر معايير التحفيز بتكلفة سياسية قليلة، ومع ذلك فإن التحرك بشكل أحادي سيزعزع استقرار الأوتاد الأخرى. تعتبر قطر متميزة تحليلياً، حيث لديها نقطة تعادل منخفضة، واحتياطيات عميقة، وهيكل تصدير يعتمد على الغاز الطبيعي المسال، وتعرض لحجم كبير، وحصار عام 2017 الذي يعد درساً في دعم السيولة السيادية، والتواصل مع البنك المركزي، وانتشار الريال بين السوقين الخارجي والداخلي كأداة إنذار مبكر. تتمثل مهمتها المحددة في تحليل انتقال الفوترة بالغاز الطبيعي المسال.
تقدم الكويت الخبرة الوحيدة في المنطقة في مجال السلة ونموذج الانتقال، حيث يسبق قرار الحكومة الإعلان الفني. ومع ذلك، فإن السياسة البرلمانية تبطئ من التحركات الكبيرة حتى مع توسيعها للإجماع.
موقف البحرين حرج: الاحتياطيات أقل بكثير من معيار صندوق النقد الدولي ولا يوجد مجال للدفاع عن ربط العملة تحت الضغط، لذا فإن مسألة سعر الصرف تأتي في المرتبة الثانية بعد الاستدامة المالية، والترتيب الصحيح هو التوحيد أولاً، بما في ذلك تقليل العجز، وإصلاح الدعم، وتوسيع قاعدة الإيرادات، مدعومة بالتزامات سيولة رسمية قبل أي خطوة نظامية؛ استبعاد البحرين من تصميم الإطار سيترك العضو الأكثر ضعفاً معرضاً لتحركات لم يكن له دور في تشكيلها. موقف عمان أقل حدة بكثير ولكنه مشابه نوعياً.
السيناريوهات والتوصيات
المصفوفة أدناه تصف ثلاثة سيناريوهات تلتقط المسارات التي يحتاج صناع السياسة في مجلس التعاون الخليجي للاستعداد لها. التوصية الواردة في الورقة قوية تجاه السيناريوهات الثلاثة.
الموقف الموصى به: انتقال مُدار. يتطلب هذا المسار اتخاذ قرارات قبل وصول الضغط. تنشر الدول معايير التحفيز التي تم ضبطها وفقاً لمراكزها المالية، وتقوم السعودية والإمارات بتكليف تصميم سلة وتحتفظ بها في الاحتياط، وتطور هيئة تنسيق مكونة من ستة أعضاء مبادئ مشتركة، وتحصل البحرين وعمان على ضمان سيولة رسمي، مشروط بتوحيد موثوق. لا يتطلب أي من هذا حل الحرب، أو هزيمة المصالح المتجذرة، أو الالتزام علنياً بالتغيير. علاوة على ذلك، فإن الإطار المصمم لذلك يؤتي ثماره في جميع السيناريوهات الثلاثة.
إن نشر معايير التحفيز ليس خالياً تماماً من التكلفة. تعتبر العتبات العددية المعلنة نقاط تركيز، حيث أن الدولة التي تحدد سعر النفط أو مستوى الاحتياطي الذي ستعيد فيه تقييم ربطها تعرض نفسها لهجوم من الجيل الثاني، الذي يحقق ذاته.
لهذا السبب يجب دعم الأعضاء الأضعف قبل أي إعلان، ولماذا يجب أن تكون المعايير نفسها نوعية واتجاهية بدلاً من عددية، وحيثما تظهر الأطر الكمية، يجب أن تكون كأشرطة بأوزان غير معلنة. بينما يتنازل هذا عن جزء من تقليل عدم اليقين، حيث لا يمكن للفاعلين ضبط أنفسهم على عتبة، فإنه يحافظ على الإشارة الأساسية بأن الدولة لديها موقف وعملية. النتيجة هي ربط توقعات دون وجود خط يمكن الهجوم عليه. يمكن أن تملأ المؤشرات أدناه مثل هذا الإطار دون الالتزام بعتبات ملموسة:
إن نشر هذه البنية، بما في ذلك عملية المراجعة والمراقبة المؤشرات، مع الحفاظ على أي عتبات تشغيلية سرية، يحافظ على الجاهزية دون إعطاء الأسواق خطاً يمكن اختباره.
تكلفة الاستمرار في الصمت، من ناحية أخرى، كبيرة، لأن فاعلين آخرين يملأون هذا الفراغ. تم تصميم بنية خطوط التبادل الثنائي في واشنطن (“مراكز تمويل الدولار في الخليج وآسيا”) لقفل الخليج في قنوات الدولار حتى مع تراجع الثقة فيها. الدول التي تنشر معاييرها الخاصة بالتحفيز وتصمم سلالها الخاصة تحدد شروط أي انتقال مستقبلي وتتجنب الحاجة لتلقي شروط لها.
تقدم الورقة أربع توصيات أساسية:
1-معايير التحفيز: نوعية واتجاهية، مع حدود (حيثما تم نشرها) معبراً عنها كأشرطة، ومتميزة حسب الوضع المالي: المملكة العربية السعودية والإمارات العربية المتحدة خلال 24 شهراً، قطر والكويت بالتوازي، البحرين وعمان بعد الاستقرار المالي. نشر المعايير يلزم الدولة بأن تكون لها موقف بينما، من المهم، لا يشير إلى تغيير في النظام بحد ذاته.
2-تشكيل سلة التصميم للمملكة العربية السعودية والإمارات العربية المتحدة؛ يتم الاحتفاظ بالنتائج في الاحتياط حتى يتم تفعيل مراجعة؛ المنهجية مستندة إلى إطار عمل CCB ومحدثة لتكوين التجارة. مشابهة للسيناريو 1، يوفر هذا استعداداً تحليلياً دون إصدار إعلان سياسي.
3-آلية تنسيق على مستوى مجلس التعاون الخليجي: لجنة محافظي البنوك المركزية لدول مجلس التعاون الخليجي أو أمانة فنية مصممة لهذا الغرض لتوفير هيكل مؤسسي. على عكس المجلس النقدي الحالي، ستشمل هذه اللجنة الإمارات العربية المتحدة وعمان وستكون مفوضة على مستوى القمة لتطوير معايير تحفيز مشتركة ومبادئ تصميم السلة. من المهم أن تكون مهمة الهيئة هي التنسيق ولكن يجب أن تتجنب التماثل، مما ينتج إطاراً مشتركاً مع الحفاظ على حلول متميزة.
4-ضمان السيولة للبحرين وعمان، مشروطاً بتوحيد موثوق لتجنب المخاطر الأخلاقية، مصممة كمنشآت دائمة، وتأسست قبل نشر أي خطوات أخرى. التسلسل الزمني أمر حاسم، حيث إن الإعلان عن معايير التحفيز للمملكة العربية السعودية أو الإمارات العربية المتحدة قبل تأمين الأعضاء الأضعف سيجذب الهجوم المضاربي الذي تسعى هذه الورقة إلى منعه.
الخاتمة
لقد استند ربط الدولار في مجلس التعاون الخليجي على مدى خمسين عامًا على ثلاثة أعمدة: النفط المفوتر بالدولار، والفوائض المعاد تدويرها في الخزائن، والمصداقية المستعارة من الاحتياطي الفيدرالي. كان النظام مدعومًا بنظام تمويل الدولار الخارجي، مما جعل ربط الدولار أكثر ثباتًا مما قد توحي به رواية تخفيض الاعتماد على الدولار. ومع ذلك، فإن العملة المستخدمة في الفوترة ليست هي السؤال الأكثر أهمية، بل إن السؤال الأهم هو ما هو الرابط. من المهم أن الظروف التي جعلت الرابط رخيصًا بدأت تتآكل، متسارعة بفعل الحرب على إيران في عام 2026 من خلال القنوات التي كان من المفترض أن تجعل الترتيب موثوقًا: هرمز، وضمان الأمن الأمريكي، والتمويل المقوم بالدولار.
سوف تؤدي عملية تخفيض القيمة إلى تفاقم العجز في الحساب الجاري لكل عضو، ولم يظهر بديل موثوق للأسواق المالية الأمريكية، ولا تزال مشكلة التنسيق بين حكومات الخليج دون حل. لكن تكلفة التخلف عن السداد قد ارتفعت. إن الصمت الرسمي بشأن شروط مراجعة النظام، الذي كان في السابق بلا تكلفة، أصبح الآن يشكل قرارات الاستثمار الخاصة، وسيادة الخليج النقدية، والسؤال عن من يحدد شروط المرحلة القادمة. ستملأ الأسواق ذلك الصمت بسيناريوهاتها الخاصة، وواشنطن بالفعل تملأه بهيكل خاص بها، ولكن واحدًا يكرس دور الدولار بشروط تقرر في واشنطن، مع إدارة الخليج من خلال صفقة ثنائية واحدة في كل مرة.
الحجة هنا ليست لصالح أو ضد أي نظام معين، بل إن مجلس التعاون الخليجي يجب أن يعامل هيكله النقدي الخاص بالجدية التي يستحقها: نشر معايير التحفيز، تكليف تصميم سلة العملات، التنسيق من خلال هيئة شاملة لمجلس التعاون الخليجي، وتشكيل دعم للبحرين وعمان. لقد خدمت الترتيبات التي أُقيمت في عام 1974 الخليج بشكل جيد. ما سيحل محلها، وعلى أي شروط، لم يتم حسمه بعد. يجب ألا يأتي هذا السؤال من الخارج. يجب أن يتم الإجابة عليه في الرياض، وأبوظبي، والدوحة، والكويت، ومسقط، والمنامة.