أدخلت أزمة الطاقة الإيرانية مرحلة جديدة خطيرة حيث تسببت الهجمات على البنية التحتية الحيوية في القضاء على الحواجز التي كانت تحتوي الصدمة الأولية. على مدار ستة أشهر، كانت إغلاق مضيق هرمز م disruptive ولكن يمكن التحكم فيه، حيث منعت الطرق البديلة والاحتياطات الطارئة حدوث كارثة اقتصادية عالمية. لقد انهار هذا الضبط.
تسيطر قوات الحوثي الآن على باب المندب، وقد أدت ضربة بطائرة مسيرة إلى تعطيل خط أنابيب شرق-غرب السعودي، مما أزال ملايين البراميل من الأسواق ودفع أسعار النفط نحو 110 دولارات للبرميل. مع نفاد الاحتياطيات، تباطأت زيادات الإنتاج، والطرق البديلة معرضة للخطر، فإن أزمة الطاقة الإيرانية تخاطر بالتطور إلى ركود عالمي إذا حدث تصعيد آخر.
يجب على واشنطن التخلي عن استراتيجيتها الفاشلة في الضغط العسكري والإكراه الاقتصادي، التي لم تجبر طهران على الاستسلام. تقدم الدبلوماسية الطريق الوحيد القابل للتطبيق: وقف شامل لإطلاق النار يشمل جميع الهجمات على البنية التحتية للطاقة، واتفاق معدل مع إيران يقيد برنامجها النووي وقواتها الصاروخية، وتسوية منفصلة بين السعودية والحوثيين. سيتطلب التوسط في هذه الهدن تنازلات مؤلمة، لكن استمرار القتال يجلب الكارثة الاقتصادية. البديل هو عالم تصبح فيه نقص الطاقة، والتضخم، وعدم الاستقرار ميزات دائمة للنظام الدولي.
توسع الحرب إلى حدود غير قابلة للإدارة
على مدار ستة أشهر، كانت الحرب مع إيران م disruptive ولكن يمكن التحكم فيها. كان مضيق هرمز مغلقًا إلى حد كبير أمام حركة الملاحة البحرية، مما حجب طريق عبور لحوالي 20 في المئة من تجارة الغاز الطبيعي المسال في العالم ونسبة أعلى من تجارة النفط. ارتفعت الأسعار وكافحت العديد من أجزاء العالم مع نقص في النفط والغاز، لكن الدول وجدت طرقًا للمساعدة في استقرار سوق الطاقة العالمي. امتنعت الولايات المتحدة وإيران عن الهجمات المدمرة بشكل مفرط على البنية التحتية الحيوية للطاقة في منطقة الخليج. بدا أن واشنطن وطهران يمكنهما تمديد الجمود الحالي، متبادلين أحيانًا الضربات الجوية والهجمات على ناقلات فردية ومرافق الطاقة، دون أن يقودا العالم إلى كارثة اقتصادية.
لم يعد الأمر كذلك. لقد توسعت الحرب الآن لتشمل أجزاء حيوية من البنية التحتية للطاقة في المنطقة، بما في ذلك الطرق التي كانت تجعل من الممكن تعويض الاختناق في مضيق هرمز. اعتبارًا من منتصف سبتمبر، فإن مضيق باب المندب – وهو نقطة اختناق بحرية على طول طريق البحر الأحمر التي تمثل البديل الرئيسي لشحن النفط والغاز عبر مضيق هرمز – تحت سيطرة الحوثيين، وهم مجموعة يمنية متحالفة مع إيران.
وقد أصاب طائرة مسيرة أطلقها ميليشيا مرتبطة بإيران تعمل من العراق خط الأنابيب الشرقي-الغربي في المملكة العربية السعودية، الذي كانت المملكة قد حولت عبره جزءًا كبيرًا من صادراتها النفطية. وقد أدى الهجوم إلى تعطيل الخط مؤقتًا.
نتيجة لذلك، قفز سعر النفط من منتصف السبعينيات في أغسطس إلى 110 دولارات للبرميل في سبتمبر. وإذا لم تعد بقية البنية التحتية للطاقة في المنطقة محصنة ضد الهجمات العسكرية، فإن المزيد من الانقطاعات في الإمدادات يمكن أن تدفع بسهولة بأسعار النفط إلى 150 دولارًا أو حتى 200 دولار للبرميل. إن تصعيد القتال بين المملكة العربية السعودية والحوثيين، الذي أصبح خطرًا حقيقيًا جدًا منذ أن أطلق الحوثيون هجمات على المدن السعودية الرياض وينبع الأسبوع الماضي، سيزيد من الضغط التصاعدي على الأسعار. إذا حدث ذلك، فإن أزمة طاقة تغرق العالم في ركود ليست بعيدة.
يجب على واشنطن الآن أن تجد مخرجًا من هذا الوضع غير القابل للتحمل. لم تجبر ستة أشهر من الهجمات العسكرية المتناوبة والضغط الاقتصادي طهران وشركاءها على تقديم تنازلات، ولا يوجد سبب للاعتقاد بأن هذه الاستراتيجيات – ناهيك عن التهديد بـ “إبادة” إيران، كما فعل الرئيس الأمريكي دونالد ترامب في خطابه في الأمم المتحدة يوم الثلاثاء – ستجبرهم على تغيير سلوكهم اليوم. كما أنه لن يكون من الممكن للولايات المتحدة وحلفائها حماية البنية التحتية للطاقة والشحنات إلى أجل غير مسمى تحت تهديد الهجوم من إيران وغيرها من الجهات الفاعلة المعادية.
الخيار الأقل سوءًا هو العودة إلى الدبلوماسية. تحتاج الولايات المتحدة إلى محاولة التوصل إلى اتفاق مع إيران لإنهاء الحرب، يتضمن ليس فقط وقف إطلاق النار ولكن أيضًا خطة للحفاظ على الممرات المائية الحيوية مفتوحة وتدابير تحفز طهران على الامتثال لشروطه. يجب على واشنطن أيضًا تشجيع المملكة العربية السعودية على السعي إلى تسوية مماثلة مع الحوثيين. سيتطلب التوسط في هذه الهدن تنازلات مؤلمة من كل من واشنطن والرياض. لكن الاستمرار في خوض هذه الحرب سيؤدي إلى كارثة اقتصادية، وسيكون ذلك أكثر إيلامًا.
أزمة الطاقة في إيران تحطم الحواجز الأولية
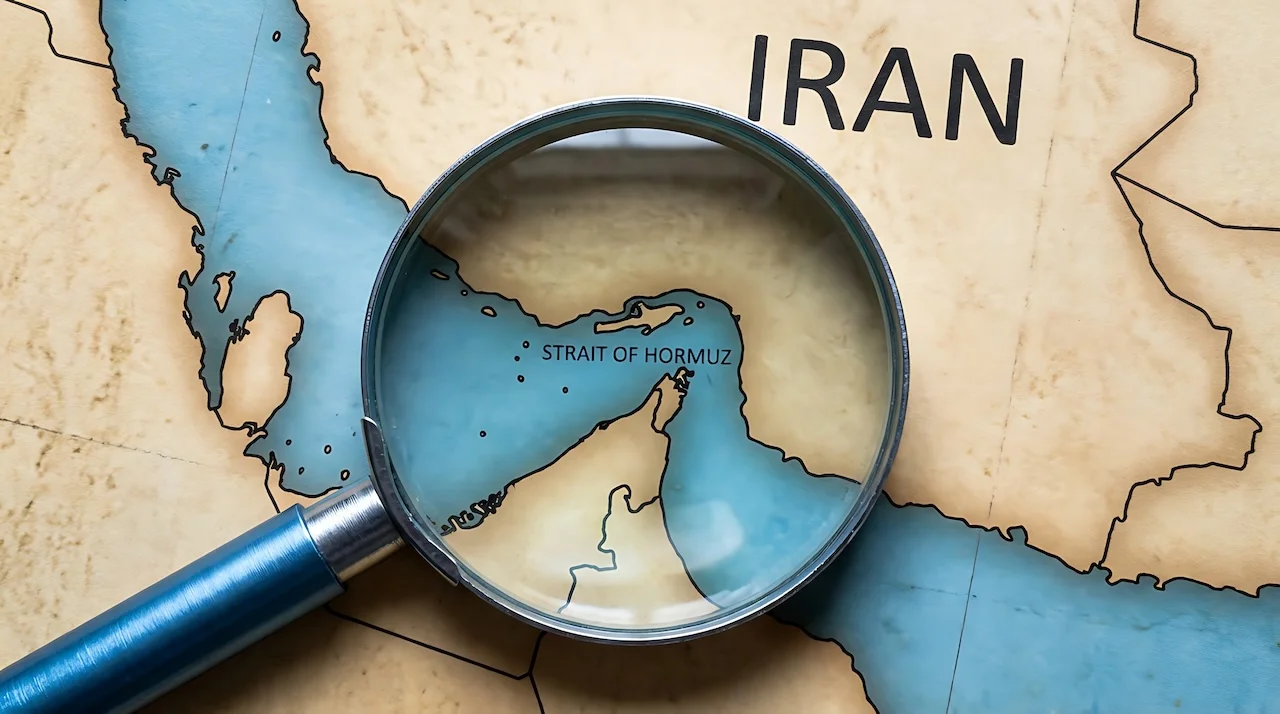
في بداية الحرب، كان العديد من الاقتصاديين والمحللين يخشون أن يؤدي الإغلاق الفعال لمضيق هرمز إلى أزمة طاقة حادة وتراجع اقتصادي، أو أسوأ. كانت مخاوفهم معقولة. قبل بدء النزاع، كان ما يقرب من 20 مليون برميل من النفط الخام والمنتجات المكررة تمر عبر المضيق يوميًا، بالإضافة إلى ما يقرب من خُمس الغاز الطبيعي المسال المتداول عالميًا. بحلول أغسطس، كانت صادرات الطاقة تعمل تقريبًا عند نصف مستواها قبل الحرب. في بعض الأيام، عبر أقل من عشرة سفن المضيق – وهو عدد أقل بكثير مما كان عليه في أوقات السلم، عندما كانت بين 130 و150 سفينة تجارية تعبر يوميًا.
ومع ذلك، أثبت النظام العالمي للطاقة أنه قادر بشكل ملحوظ على التكيف مع ما وصفته الوكالة الدولية للطاقة (IEA) بأنه “أكثر صدمات إمدادات النفط حدة في التاريخ.” ارتفعت أسعار النفط من أكثر من 70 دولارًا للبرميل قبل الحرب إلى أكثر من 125 دولارًا في أبريل، لكنها عادت بعد ذلك إلى الثمانينات والتسعينات، حيث ظلت حتى هذا الشهر.
جزء مما حافظ على استقرار الأسعار نسبيًا هو الإنتاج الإضافي للنفط خارج الخليج. أضافت الولايات المتحدة والأرجنتين والبرازيل وكندا وغويانا معًا حوالي 1.4 مليون برميل يوميًا. لم يعوض ذلك سوى جزء من الإمدادات المفقودة من الخليج، لكن كل برميل كان مهمًا في سوق ضيق.
ساعدت الاستفادة من المخزونات أيضًا. في مارس، وافقت الدول الـ 32 الأعضاء في الوكالة الدولية للطاقة على إطلاق 400 مليون برميل من الاحتياطيات الطارئة، وهو أكبر سحب منسق في تاريخ الوكالة، وأكثر من ضعف الرقم القياسي السابق الذي بلغ حوالي 183 مليون برميل تم إطلاقها في 2022 وسط الحرب في أوكرانيا. كما استند التجار والمصافي إلى المخزونات التجارية لتعويض بعض النفط المفقود من الخليج والسماح للمصافي بالحفاظ على إنتاج الوقود.
انخفض الطلب أيضًا، خاصة في آسيا. كان جزء من الانخفاض نتيجة لاستجابة المستهلكين للأسعار المرتفعة. قامت الصين، أكبر مستورد للنفط الخام في العالم، بإجراء تعديل كبير ومنظم أدى إلى انخفاض وارداتها البحرية من أكثر من 11 مليون برميل يوميًا قبل الحرب إلى أكثر من سبعة ملايين بقليل في أغسطس.
استفادت بكين من مخزونها البالغ 1.4 مليار برميل من النفط، وقللت المصافي الصينية من كمية الخام التي تعالجها، ووضعت الحكومة قيودًا على صادرات الوقود للحفاظ على المزيد من البنزين والديزل في الداخل. لعبت الصين بشكل متزايد دور ما أطلق عليه محلل الطاقة خافيير بلاس “المستورد المتأرجح”: من خلال التراجع عن السوق عندما ارتفعت الأسعار، أفسحت المجال لبراميل أخرى للمشترين وساعدت في منع ارتفاعات الأسعار الحادة.
منتجو الخليج يتكيفون مع طرق التحايل
بعد الصدمة الأولية للحرب، وجد منتجو الخليج طرقًا للتحايل على مضيق هرمز وتصدير بعض نفطهم. استخدمت الإمارات العربية المتحدة (UAE) خط أنابيب يربط حقولها الداخلية بالفجيرة، وهي مدينة تقع بعد المضيق. اعتمدت السعودية على خط أنابيبها الشرقي-الغربي، الذي ينقل الخام من حقول البلاد الشرقية إلى ميناء ينبع على البحر الأحمر. خلال معظم فترة الحرب، كان الخط ينقل من أربعة إلى خمسة ملايين برميل يوميًا، مما جعله أهم طريق بديل للتصدير.
أخيرًا، ساهم ضبط النفس بين أطراف الحرب في الحفاظ على مستوى الاضطراب في أسواق الطاقة أقل بكثير مما كان يمكن أن يكون. ومع ذلك، كانت هناك بعض الحوادث الكبيرة. هاجمت إسرائيل حقل الغاز الجنوبي بارس الإيراني في مارس، وبعد ذلك نفذت إيران ضربات على مصفاة راس لفان القطرية، مما أدى إلى تعطيل حوالي 17 في المئة من قدرة قطر على تصدير الغاز الطبيعي المسال.
قد يستغرق الأمر سنوات حتى يعود الموقع إلى العمل بشكل كامل مرة أخرى. لكن هذه الهجمات أثبتت أنها استثناءات. على الرغم من أن أكثر من 80 منشأة للطاقة في المنطقة قد تعرضت للهجوم – بما في ذلك ميناء رأس تنورة السعودي، ومصفاة سترة البحرينية، والعديد من المصافي الكويتية، ومجمع الغاز في حبشان ومرافق التصدير في الفجيرة – إلا أن الجزء الأكبر من البنية التحتية في المنطقة ظل سليمًا وقابلًا للتشغيل.
لم يكن هذا مصادفة. تجنبت إيران وإسرائيل والولايات المتحدة إلى حد كبير الهجمات المستمرة على أكبر حقول النفط في المنطقة، ومحطات المعالجة، وخطوط الأنابيب، ومحطات التصدير لأن لديهم جميعًا أسبابًا للتراجع. نظرًا لصعوبة الدفاع ضد الطائرات بدون طيار، والصواريخ، والقنابل، فإن الهجمات واسعة النطاق على البنية التحتية الحيوية من المحتمل أن تنجح وتدعو إلى انتقام مماثل، مما يترك الجميع في وضع أسوأ.
تحت ضغط من الحكومات العربية المعنية التي كانت تخشى من تصعيد كهذا، امتنعت واشنطن عن تنفيذ الهجمات الضخمة على منشآت النفط والغاز الإيرانية التي هدد بها ترامب في مناسبات متعددة، وضغطت على إسرائيل لإظهار ضبط النفس المماثل. من جانبها، امتنعت طهران عن ضرب المنشآت الحيوية للطاقة لدى جيرانها لأنها كانت تعلم أن منشآتها النفطية والغازية، المحرك الأخير للاقتصاد الإيراني، ستواجه نفس المصير. كان ذلك بمثابة المعادل الطاقي لعقيدة التدمير المتبادل المؤكد، التي جلبت الاستقرار إلى المواجهة النووية بين الولايات المتحدة والاتحاد السوفيتي خلال الحرب الباردة.
انهيار الحواجز
اليوم، الآليات التي احتوت الصدمة الطاقية الأولية تتعثر. كانت الاستقرار النسبي لأسواق الطاقة نتاج عدة تعديلات استثنائية، وليس علامة على أن نظام الطاقة يمكن أن يتحمل حربًا تستمر في تعطيل البنية التحتية إلى أجل غير مسمى. لقد استخدمت الدول بالفعل أسرع وأقل الأدوات الاقتصادية ضررًا المتاحة لاستقرار أسعار النفط والغاز. الآن، مع وجود الإنتاج السهل التحريك بالفعل، وطرق النقل البديلة قيد التشغيل، واحتياطيات تتناقص، تبقى خيارات قليلة جيدة تحت تصرفهم.
سيستمر إنتاج النفط والغاز خارج الخليج في النمو، ولكن ببطء. ستتطلب الزيادات الإضافية في الإمدادات حفرًا إضافيًا واستثمارًا في خطوط أنابيب جديدة وبنية تحتية أخرى ستستغرق سنوات لتطويرها. في هذه الأثناء، فإن معظم الطاقة الإنتاجية الاحتياطية المتاحة في العالم موجودة في الخليج، ومع ذلك، لن يتمكن مصدروها في المستقبل المنظور من الوصول إلى طرق التصدير. من غير المرجح أن تسهم روسيا، وهي منتج رئيسي آخر للنفط، كثيرًا أيضًا. لقد أوقفت البلاد صادرات معظم المنتجات المكررة، وتعرضت بنيتها التحتية للطاقة لهجمات في الحرب مع أوكرانيا.
من الممكن أيضًا حدوث مزيد من الانخفاض في الطلب، ولكن فقط بتكلفة اقتصادية متزايدة. لقد حافظت الصين ودول أخرى مستوردة بالفعل على الوقود، وقللت من عمليات التكرير، واستبدلت مصادر الطاقة الأخرى، وأطلقت الاحتياطيات، وامتصت الأسعار المرتفعة. من المحتمل أن يؤدي تقليل استهلاك النفط والغاز بشكل أكبر إلى إغلاق المصانع، واضطرابات في النقل، وتراجع في النشاط الاقتصادي العام.
المخزونات تصل إلى مستويات خطيرة
وصلت المخزونات الطارئة، في هذه الأثناء، إلى مستويات منخفضة بشكل خطير ولم يتم تجديدها. تم تصميم هذه الاحتياطيات لسد الفجوات المؤقتة، وليس لتعويض خسائر الإنتاج المستدامة. لقد انخفض الاحتياطي الاستراتيجي النفطي الأمريكي بالفعل إلى أقل من 300 مليون برميل، وهو أدنى مستوى له منذ الثمانينيات.
الأكثر أهمية، أن الطرق البديلة التي كانت تستخدمها دول الخليج لتصدير النفط أصبحت الآن تحت الهجوم. بعد أن استهدفت طائرات مسيرة أُطلقت من العراق بواسطة ميليشيا مرتبطة بإيران خط أنابيب شرق-غرب في السعودية الأسبوع الماضي، اضطرت الرياض إلى إغلاقه، مما أزال ملايين البراميل من النفط يومياً – ما يصل إلى أربعة في المئة من الإمدادات العالمية – من الأسواق.
قد يستغرق إعادة تشغيله بالكامل أياماً، أو قد يستغرق أسابيع عديدة. حتى إذا كان بالإمكان إصلاح الضرر بسرعة، فإن خط الأنابيب يمكن أن يتعرض للهجوم مرة أخرى. علاوة على ذلك، عزز الحوثيون موقفهم حول البحر الأحمر. بحلول منتصف سبتمبر، كانوا يسيطرون على معظم الساحل الغربي لليمن، بما في ذلك مدينة المخا الساحلية ذات الموقع الاستراتيجي والجزر في وحول مضيق باب المندب. وقد أعلنوا عن حصار للشحن السعودي في يوليو؛ والآن يمكنهم فرضه من خلال تهديد السفن بالطائرات المسيرة والصواريخ والأسلحة ذات المدى الأقصر. لم يعد مضيق باب المندب ولا مضيق هرمز آمناً لناقلات النفط، خاصة تلك التي تحمل النفط السعودي.
بدون الوسائل لتعويض خسارة كبيرة أخرى في الإمدادات، فإن التصعيد الأخير في الحرب – وأي تصعيد آخر قد يحدث – يهدد بإنتاج أزمة طاقة لها عواقب بعيدة المدى. ستنتشر نقص الديزل، الذي يشغل الشاحنات والزراعة والبناء والصناعة، والعديد من شحنات العالم بسرعة عبر الاقتصاد الأوسع. ستضغط إمدادات الغاز الطبيعي المسال المنخفضة على أسواق الكهرباء والتدفئة، خاصة مع اقتراب أوروبا من فصل الشتاء مع مخزونات غاز غير كافية. ستؤدي نقص الأسمدة إلى زيادة تكاليف الزراعة وتهديد المحاصيل المستقبلية. يعيش ثلاثة أرباع سكان العالم في دول تعتمد على واردات الطاقة. كلما طالت فترة عدم توفر الإمدادات الحيوية لهذه الدول، اقتربت اقتصاداتها من الأزمة.
لن تُوزع الأعباء بالتساوي. يمكن للدول الأكثر ثراءً أن تتجاوز الدول الفقيرة في المنافسة على الإمدادات المحدودة. بالفعل، تواجه العديد من الدول المعتمدة على الواردات نقصاً وضغوطاً مالية، وفي بعض الحالات خياراً صعباً بين خفض دعم الوقود ومخاطرة الاضطرابات أو الحفاظ عليه وزيادة ضعف المالية العامة.
تواجه البنوك المركزية في كل مكان تضخمًا مرتفعًا نتيجة لارتفاع تكاليف الطاقة، ولكن رفع أسعار الفائدة مرة أخرى سيعيق النمو، خاصة في الاقتصادات التي تعاني بالفعل من نقص الوقود—وهو نقص يؤدي الآن إلى احتجاجات عامة في غواتيمالا، وإندونيسيا، والفلبين، والبرتغال، والعديد من البلدان الأخرى. خاصة إذا زادت الهجمات على البنية التحتية للطاقة، فإن الخوف المبكر من أن هذه الحرب الإقليمية ستنتج عدم استقرار عالمي قد يصبح أخيرًا واقعًا.
أزمة الطاقة في إيران تتطلب العودة إلى الدبلوماسية
تجنب أزمة اقتصادية شاملة يتطلب من الولايات المتحدة إعادة التفكير في استراتيجيتها. لقد كانت واشنطن تشن ضربات على الأهداف العسكرية والبنية التحتية الصناعية وتفرض ضغوطًا اقتصادية على طهران من خلال العقوبات وحصار بحري لمدة تقارب السبعة أشهر الآن.
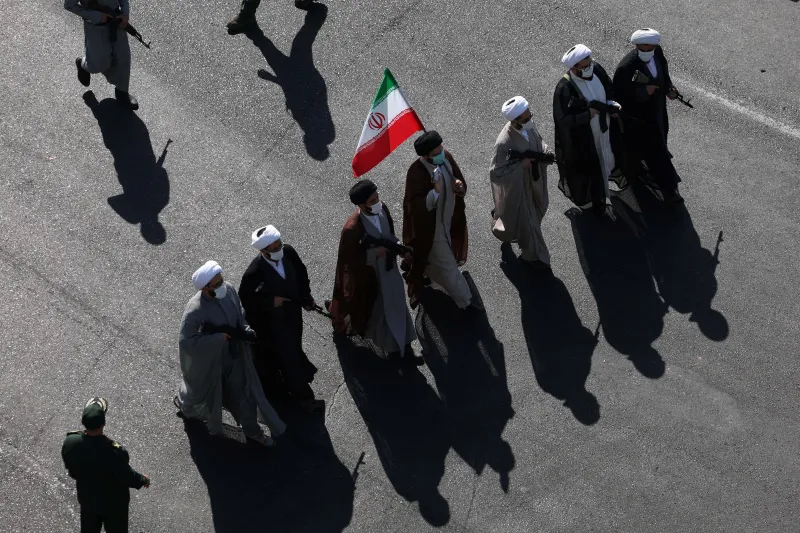
ومع ذلك، لا تظهر الحكومة الإيرانية أي علامات على الانهيار أو الاستسلام. يبدو أن حكومتها، التي يهيمن عليها قدامى المحاربين من الحرس الثوري الإسلامي وغير مبالية إلى حد كبير بمعاناة الشعب الإيراني، مصممة على الاستمرار في القتال.
وهناك سبب وجيه للاعتقاد بأنها تستطيع ذلك، بالاعتماد على المساعدة الروسية والصينية، وتدفق محدود من مبيعات النفط والغاز، والإيرادات التي تم تخزينها في وقت مبكر من الحرب عندما اتخذت إدارة ترامب القرار الخاطئ برفع بعض العقوبات. بالنسبة للولايات المتحدة وشركائها، فإن التكاليف الاقتصادية والعسكرية للحرب أصبحت غير مقبولة. لذلك، حان الوقت لاستكشاف الدبلوماسية مرة أخرى.
يجب على واشنطن ألا تحاول مجرد إحياء مذكرة تفاهم تفاوضت عليها مع طهران في يونيو. لم تضع تلك الاتفاقية أي قيود على الجماعات المرتبطة بإيران التي تتدخل الآن في البنية التحتية للطاقة، كما لم تضع حدودًا لقدرات إيران الصاروخية والطائرات المسيرة. كما كانت مائلة لصالح إيران، حيث قدمت لطهران فوائد اقتصادية كبيرة، بما في ذلك الوصول إلى صندوق إعادة إعمار بقيمة 300 مليار دولار، وإنهاء جميع العقوبات، والوصول الكامل إلى الأصول المجمدة، والتي يجب على الولايات المتحدة الاحتفاظ بها كوسيلة ضغط للمفاوضات للحد من الأنشطة النووية الإيرانية. أفضل طريقة للمضي قدمًا ستكون البدء من جديد، أو على الأقل التفاوض على تعديلات لشروط اتفاق يونيو.
مهما كانت نقطة البداية، يجب أن تهدف الدبلوماسية المتجددة إلى وقف إطلاق النار الذي يمتد ليشمل الهجمات على البنية التحتية للطاقة من جميع الأطراف والجهات التابعة: الولايات المتحدة، وشركائها العرب، وإسرائيل، فضلاً عن إيران، والحوثيين، ومجموعات مسلحة أخرى تدعمها طهران في العراق وأماكن أخرى.
يجب على واشنطن أن تشترط وقف إطلاق النار على اتفاق من النظام الإيراني بعدم تغيير وضع قدراته النووية، ولكن في الوقت نفسه يجب أن تشير إلى طهران أن الرد العسكري الأمريكي على أي تغيير من هذا القبيل سيستهدف فقط المنشآت النووية. كما ستحصل إيران على درجة من تخفيف العقوبات التي سيتم التفاوض عليها، وعودة بعض الأصول المجمدة، وبعض المساعدات لإعادة الإعمار، طالما أنها التزمت بشروط الاتفاق.
بعض الضغوط على التجارة العالمية للطاقة ستخفف على الفور: ستنهي الولايات المتحدة حصارها على السفن الإيرانية، وستنهي إيران جميع عمليات التعدين في مضيق هرمز والهجمات على الناقلات التي تستخدم طرق الشحن الخاصة بها. من الناحية المثالية، سيكون بإمكان المفاوضين أيضاً وضع خطة لسلطة حاكمة متعددة الأطراف للإشراف وجمع رسوم معقولة لعبور مضيق هرمز.
ستكون استئناف العبور الحر مفضلة، ولكن من المحتمل أن يصبح نوع من هيكل الرسوم أمراً لا مفر منه، نظراً لأن الاتفاق الذي تم التوصل إليه في يونيو قد قبل بحق إيران في جمع المدفوعات. أفضل نتيجة الآن ستكون نظاماً تشارك فيه جميع دول الخليج (بما في ذلك البحرين، وإيران، والعراق، والكويت، وعمان، وقطر، والسعودية، والإمارات العربية المتحدة)، بدلاً من تأييد نظام الحكم الإيراني العماني الذي تدعو إليه هاتان الدولتان.
يجب أن تشمل شروط وقف إطلاق النار جميع الهجمات
لن يؤدي اتفاق أمريكي إيراني وحده إلى القضاء على جميع المخاطر التي تهدد نظام الطاقة الإقليمي. من المحتمل أن طهران لا تملك ما يكفي من النفوذ على الحوثيين المستقلين نسبياً، على سبيل المثال، لإقناع هذه المجموعة بإنهاء عملها العسكري ضد السعودية. لذلك، قد تحتاج الرياض إلى التوصل إلى اتفاق منفصل لوقف إطلاق النار مع الحوثيين لتأمين بنيتها التحتية للطاقة بشكل كامل – وهي مهمة صعبة، نظراً لأن نزاع السعودية مع المجموعة مرتبط بالحرب الأهلية اليمنية التي استمرت 12 عاماً.
أي اتفاق سيكون من المؤكد تقريباً بحاجة إلى قبول مشاركة الحوثيين في السياسة اليمنية وتوفير فوائد اقتصادية للجماعة، قد تشمل حصة من إيرادات النفط اليمني. يجب على واشنطن الضغط على الرياض للتفاوض قبل أن يتصاعد الصراع مع الحوثيين أكثر ويؤدي إلى ارتفاع أسعار الطاقة بشكل أكبر—أو يهدد استقرار المملكة العربية السعودية نفسها.
ستستفيد الولايات المتحدة من إنهاء جميع الأعمال العدائية في الخليج. ستنخفض أسعار الطاقة بسرعة، مما يخفف من نقص الإمدادات وضغوط التضخم. ستقل المخاطر المتعلقة بالتصعيد التي قد تدمر البنية التحتية للطاقة في المنطقة وتغرق العالم في ركود اقتصادي.
ستكون واشنطن قادرة على سحب الجزء الأكبر من قواتها من المنطقة، وإعادة بناء مخزونات الذخيرة، وبدء استعادة جاهزيتها العسكرية. كما سيكون لإيران ما تكسبه: لن تضطر بعد الآن إلى الخوف من الهجمات المدمرة على بنيتها التحتية للطاقة، وستجني فوائد اقتصادية كبيرة من استئناف مبيعات النفط والغاز ومن جمع رسوم النقل الجديدة—ناهيك عن أي تخفيف للعقوبات، أو تجميد الأصول، أو مساعدات إعادة الإعمار التي ستكون جزءاً من الاتفاق.
ما إذا كانت فوائد وقف إطلاق النار—والمخاطر المرتبطة بالقتال المستمر—ستقنع كل من طهران وواشنطن بالجلوس إلى طاولة المفاوضات هو سؤال منفصل. كلاهما كان متردداً في إلقاء السلاح دون انتصار واضح. علاوة على ذلك، قد يرى صناع القرار الإيرانيون أي جهد أمريكي جديد لإنهاء الحرب كدليل على الضعف الأمريكي وسبباً للتمسك بمواقفهم.
ومع ذلك، قد تجعل الحالة المزرية للاقتصاد الإيراني، مع نمو سلبي، وارتفاع التضخم، وانخفاض العملة، مخرجاً دبلوماسياً جذاباً لطهران، خاصة بين النخب التي قد تكون قلقة بالفعل بشأن استقرار حكمها.
لمساعدة القادة الإيرانيين على إعادة حساباتهم نحو السلام، يجب على الولايات المتحدة أن تعلن علناً عن شروط أي اتفاق وتوضح الفوائد التي ستعود على إيران، بهدف زيادة الضغط الداخلي على النظام. يجب عليها أيضاً استقطاب مساعدة الصين للضغط على إيران للتوصل إلى تسوية—وهو دور قد تكون بكين مستعدة للعبه لتقليل فرص التصعيد التي تؤدي إلى أزمة اقتصادية عالمية، والتي ستضر أيضاً باقتصاد الصين.
لتحقيق أي من ذلك، يجب على إدارة ترامب أن تكون مستعدة أيضاً للتفاوض. أي حل دبلوماسي في هذه المرحلة سيجعلها عرضة للاتهامات بأن الولايات المتحدة دفعت ثمناً باهظاً لنتيجة تركت البلاد والمنطقة في وضع أسوأ—وإيران في وضع أفضل—مما كانت عليه قبل أن تبدأ واشنطن الحرب. سيكون هذا النقد عادلاً؛ فلا يوجد مبرر لهذه الحرب. بالإضافة إلى تكاليفها الاقتصادية والبشرية الكبيرة، استنزف النزاع موارد الجيش الأمريكي، وأثار تساؤلات حول قدرة واشنطن واستعدادها لحماية شركائها، ومن المحتمل أنه منح إيران ودول أخرى في المنطقة حوافز أكبر لتطوير أو الحصول على أسلحة نووية.
لكن الإدارة تركت لنفسها خيارات قليلة إن وجدت. من غير المحتمل أن يؤدي الاستمرار في القتال أو الضغط على إيران اقتصادياً إلى نتيجة أفضل من التفاوض. من المرجح أن تؤدي الحرب المستمرة إلى شيء أسوأ بكثير: أسعار طاقة ترتفع أكثر مما هي عليه الآن، مما قد يؤدي إلى كارثة اقتصادية إذا قامت إيران، أو الحوثيون، أو مجموعات أخرى متحالفة معهم بتدمير بنية الطاقة التحتية بشكل متعمد أو عرضي أو نتيجة خطأ في الحسابات أو هجوم غير مصرح به.
يمكن أن يؤدي اتفاق تفاوضي إلى تحقيق فائدة سياسية لترامب. سيكون بعض النقد حتمياً، لكن نهاية الحرب وانخفاض أسعار الطاقة ستقابل بالارتياح في الولايات المتحدة ومعظم أنحاء العالم—باستثناء، ربما، في بعض أجزاء الشرق الأوسط، حيث سيتعين على الدول التعامل مع إيران المعززة. يمكن تجاهل التكاليف طويلة الأجل للحرب لبعض الوقت، ويمكن وضع الملف النووي وغيرها من القضايا الشائكة جانباً بهدوء للتفاوض في المستقبل.
يمكن لترامب أن يقنع مؤيديه—وبالتأكيد بعض الآخرين—بأن الصفقة كانت نجاحاً مدوياً ويترك الأمر عند هذا الحد. مع تجنب الكارثة الاقتصادية العالمية، سيتحول الانتباه إلى أماكن أخرى. كما يقول المثل في الشرق الأوسط، “تنبّح الكلاب، والقافلة تسير.”