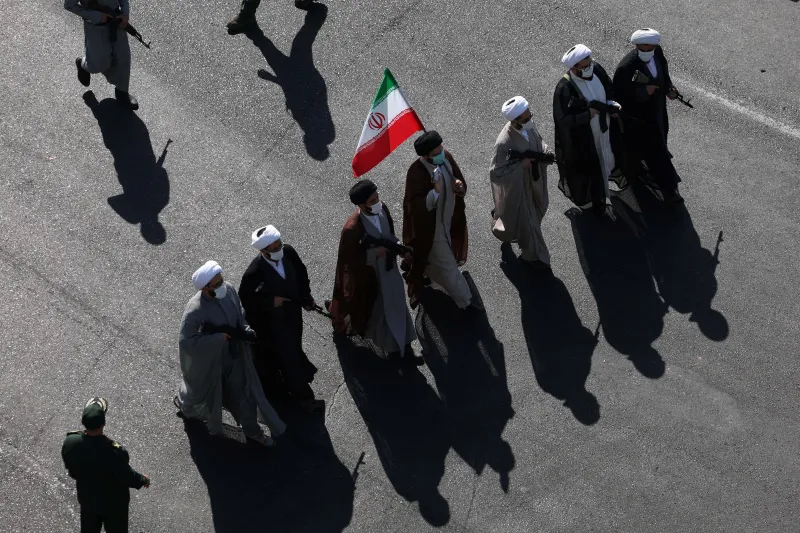
بحران انرژی ایران وارد مرحله خطرناک جدیدی شده است، زیرا حملات به زیرساختهای حیاتی، حائلهایی را که روزگاری شوک اولیه را کنترل میکردند، از بین برده است. به مدت شش ماه، بسته شدن تنگه هرمز اختلالی ایجاد کرد اما قابل مدیریت بود، با مسیرهای جایگزین و ذخایر اضطراری که از وقوع فاجعه اقتصادی جهانی جلوگیری میکرد. آن محدودیت اکنون از بین رفته است.
نیروهای حوثی اکنون بر باب المندب کنترل دارند و یک حمله پهپادی، خط لوله شرق-غرب عربستان سعودی را غیرقابل استفاده کرد و میلیونها بشکه نفت را از بازارها خارج کرد و قیمت نفت را به سمت ۱۱۰ دلار در هر بشکه سوق داد. با کاهش ذخایر، افزایش تولید کند شده و مسیرهای جایگزین آسیبپذیر هستند، بحران انرژی ایران در صورت تشدید بیشتر، خطر تبدیل شدن به یک رکود جهانی را به همراه دارد.
واشنگتن باید استراتژی ناکام خود در فشار نظامی و اجبار اقتصادی را کنار بگذارد، که نتوانسته است تهران را به تسلیم وادارد. دیپلماسی تنها مسیر قابل قبول است: آتشبس جامع که شامل تمام حملات به زیرساختهای انرژی باشد، توافقی تجدید نظر شده با ایران که برنامه هستهای و نیروهای موشکی آن را محدود کند، و توافقی جداگانه بین عربستان سعودی و حوثیها. میانجیگری این آتشبسها نیازمند concessions دردناک خواهد بود، اما ادامه جنگ به فاجعه اقتصادی منجر میشود. گزینه دیگر جهانی است که در آن کمبود انرژی، تورم و بیثباتی ویژگیهای دائمی نظم بینالمللی میشود.
گسترش جنگ فراتر از محدودیتهای قابل مدیریت
به مدت شش ماه، جنگ با ایران اختلالی ایجاد کرد اما قابل مدیریت بود. تنگه هرمز به طور عمده به ترافیک دریایی بسته بود و یک مسیر عبوری برای حدود ۲۰ درصد از تجارت گاز طبیعی مایع جهان و نسبت بالاتری از تجارت نفت را مسدود کرده بود. قیمتها افزایش یافت و بسیاری از نقاط جهان با کمبود نفت و گاز مواجه شدند، اما کشورها راههایی برای کمک به تثبیت بازار انرژی جهانی پیدا کردند. ایالات متحده و ایران هر دو از حملات ویرانگر بیش از حد به زیرساختهای حیاتی انرژی منطقه خلیج فارس خودداری کردند. به نظر میرسید که واشنگتن و تهران میتوانند بنبست کنونی خود را ادامه دهند و گاهی اوقات حملات هوایی و حملات به تانکرها و تأسیسات انرژی را مبادله کنند، بدون اینکه جهان را به فاجعه اقتصادی سوق دهند.
<p
این دیگر صادق نیست. جنگ اکنون به بخشهای حیاتی زیرساخت انرژی منطقه گسترش یافته است، از جمله مسیرهایی که امکان جبران خفگی تنگه هرمز را فراهم میکرد. از اواسط سپتامبر، تنگه باب المندب—یک نقطه تنگ دریایی در مسیر دریای سرخ که گزینه اصلی برای حمل و نقل نفت و گاز از طریق تنگه هرمز است—تحت کنترل حوثیها، گروهی یمنی که با ایران همراستا است، قرار دارد.
و یک پهپاد که توسط یک میلیشیا وابسته به ایران که از عراق فعالیت میکند، به خط لوله شرق-غرب در عربستان سعودی حمله کرد، که از طریق آن پادشاهی بخش بزرگی از صادرات نفت خود را منحرف کرده بود. این حمله به طور موقت خط لوله را غیرقابل استفاده کرد.
در نتیجه، قیمت نفت از میانه ۷۰ دلار در آگوست به ۱۱۰ دلار در هر بشکه در سپتامبر افزایش یافت. و اگر بقیه زیرساختهای انرژی منطقه دیگر از حملات نظامی در امان نباشند، اختلالات بیشتر در عرضه به راحتی میتواند قیمت نفت را به ۱۵۰ یا حتی ۲۰۰ دلار در هر بشکه برساند. تشدید درگیریها بین عربستان سعودی و حوثیها، که از زمان حملات حوثیها به شهرهای سعودی ریاض و ینبع در هفته گذشته به یک خطر واقعی تبدیل شده است، فشار بیشتری بر قیمتها وارد خواهد کرد. اگر این اتفاق بیفتد، بحران انرژی که جهان را به رکود میکشاند، دور از دسترس نخواهد بود.
واشنگتن اکنون باید راهی برای خروج از این وضعیت غیرقابل تحمل پیدا کند. نیم سال حملات نظامی متناوب و فشار اقتصادی نتوانسته است تهران و شرکایش را وادار به دادن امتیاز کند و دلیلی وجود ندارد که انتظار داشته باشیم این استراتژیها—به مراتب کمتر تهدید به “نابودی” ایران، همانطور که رئیسجمهور ایالات متحده دونالد ترامپ در سخنرانی خود در سازمان ملل در روز سهشنبه انجام داد—آنها را وادار به تغییر رفتار امروز کند. همچنین برای ایالات متحده و متحدانش ممکن نخواهد بود که زیرساختهای انرژی و محمولهها را به طور نامحدود تحت تهدید حمله ایران و دیگر بازیگران خصمانه محافظت کنند.
بدترین گزینه، بازگشت به دیپلماسی است. ایالات متحده باید تلاش کند تا به توافقی با ایران برای پایان دادن به جنگ دست یابد، توافقی که نه تنها شامل آتشبس باشد بلکه همچنین برنامهای برای حفظ آبراههای حیاتی و اقداماتی که تهران را به رعایت شرایط خود وادار کند، در بر گیرد. واشنگتن همچنین باید عربستان سعودی را تشویق کند تا به دنبال توافق مشابهی با حوثیها باشد. میانجیگری این آتشبسها نیازمند concessions دردناک از هر دو طرف، واشنگتن و ریاض خواهد بود. اما ادامه جنگ، خطر فاجعه اقتصادی را به همراه خواهد داشت و این بسیار دردناکتر خواهد بود.
بحران انرژی ایران، حاشیههای اولیه را از بین میبرد
در آغاز جنگ، بسیاری از اقتصاددانان و تحلیلگران نگران بودند که بسته شدن مؤثر تنگه هرمز، بحران انرژی حاد و رکود اقتصادی یا بدتر از آن را به وجود آورد. نگرانیهای آنها معقول بود. پیش از آغاز درگیری، تقریباً 20 میلیون بشکه نفت خام و محصولات تصفیهشده هر روز از این تنگه عبور میکرد، به همراه نزدیک به یکپنجم از گاز طبیعی مایع تجاریشده در جهان. تا ماه اوت، صادرات انرژی به حدود نیمی از سطح پیش از جنگ کاهش یافته بود. در برخی روزها، کمتر از ده کشتی از تنگه عبور میکردند—بسیار کمتر از زمان صلح، زمانی که بین 130 تا 150 کشتی تجاری هر روز از این مسیر عبور میکردند.
با این حال، سیستم انرژی جهانی به طرز شگفتانگیزی قادر به سازگاری با آنچه که آژانس بینالمللی انرژی (IEA) آن را “شدیدترین شوک تأمین نفت در تاریخ” نامید، بود. قیمت نفت از کمی بیش از 70 دلار در بشکه قبل از جنگ به بیش از 125 دلار در آوریل افزایش یافت، اما سپس به 80 و 90 دلار کاهش یافت و تا این ماه در همان سطح باقی ماند.
بخشی از آنچه که قیمتها را نسبتاً پایدار نگه داشت، تولید نفت اضافی در خارج از خلیج فارس بود. ایالات متحده، آرژانتین، برزیل، کانادا و گویان به طور مشترک حدود 1.4 میلیون بشکه در روز اضافه کردند. این تنها بخشی از تأمین نفت گمشده خلیج فارس را جایگزین کرد، اما هر بشکه در یک بازار تنگ اهمیت داشت.
استفاده از ذخایر نیز کمک کرد. در ماه مارس، 32 کشور عضو IEA مجوز آزادسازی 400 میلیون بشکه از ذخایر اضطراری را صادر کردند، بزرگترین کاهش هماهنگ در تاریخ این آژانس و بیش از دو برابر رکورد قبلی نزدیک به 183 میلیون بشکه که در سال 2022 در میان جنگ اوکراین آزاد شده بود. بازرگانان و پالایشگران همچنین از ذخایر تجاری برای جایگزینی بخشی از نفت گمشده خلیج فارس و اجازه به پالایشگران برای حفظ تولید سوخت استفاده کردند.
تقاضا همچنین کاهش یافت، به ویژه در آسیا. بخشی از این کاهش نتیجه واکنش مصرفکنندگان به قیمتهای بالا بود. چین، بزرگترین واردکننده نفت خام در جهان، همچنین یک تنظیم بزرگ و هماهنگ انجام داد که منجر به کاهش واردات دریایی آن از بیش از 11 میلیون بشکه در روز قبل از جنگ به کمی بیش از هفت میلیون در ماه اوت شد.
پکن از ذخایر نفتی 1.4 میلیارد بشکهای خود استفاده کرد، پالایشگاههای چینی مقدار نفت خامی که پردازش میکردند را کاهش دادند و دولت محدودیتهایی بر صادرات سوخت وضع کرد تا بنزین و دیزل بیشتری در داخل کشور باقی بماند. چین به طور فزایندهای نقش آنچه تحلیلگر انرژی، خاویئر بلاس، آن را “واردکننده نوسانی” نامیده است را ایفا کرد: با عقبنشینی از بازار در زمان افزایش قیمتها، بشکهها را برای خریداران دیگر آزاد کرد و به جلوگیری از افزایش شدید قیمتها کمک کرد.
تولیدکنندگان خلیج فارس به مسیرهای دور زدن سازگار شدند
پس از شوک اولیه جنگ، تولیدکنندگان خلیج فارس راههایی برای دور زدن تنگه هرمز و صادرات بخشی از نفت خود پیدا کردند. امارات متحده عربی (UAE) از یک خط لوله که میادین داخلی خود را به فجیره متصل میکند، استفاده کرد، شهری که در آن سوی تنگه قرار دارد. عربستان سعودی به خط لوله شرق-غرب خود تکیه کرد که نفت خام را از میادین شرقی کشور به بندر دریای سرخ یانبو منتقل میکند. در طول بخش عمدهای از جنگ، این خط لوله چهار تا پنج میلیون بشکه در روز جابهجا کرد و آن را به مهمترین مسیر صادرات جایگزین تبدیل کرد.
در نهایت، احتیاط میان طرفهای درگیر در جنگ سطح اختلال در بازارهای انرژی را بسیار کمتر از آنچه میتوانست باشد، نگه داشت. هنوز هم برخی حوادث قابل توجه وجود داشت. اسرائیل در ماه مارس به میدان گاز پارس جنوبی ایران حمله کرد، که پس از آن ایران به پالایشگاه راس لافان قطر حمله کرد و حدود 17 درصد از ظرفیت صادرات گاز طبیعی مایع قطر را از کار انداخت.
احتمالاً سالها طول میکشد تا این سایت دوباره به طور کامل عملیاتی شود. اما این حملات به عنوان استثناهایی ثابت شدند. اگرچه بیش از 80 تأسیسات انرژی در سراسر منطقه مورد حمله قرار گرفتهاند—از جمله بندر راس تنوره عربستان سعودی، پالایشگاه سیترا بحرین، چندین پالایشگاه کویتی و مجتمع گاز حبشان و تأسیسات صادرات فجیره امارات متحده عربی—بخش عمدهای از زیرساختهای منطقه به طور سالم و عملیاتی باقی ماند.
این تصادفی نبود. ایران، اسرائیل و ایالات متحده عمدتاً از حملات مداوم به بزرگترین میادین نفتی، کارخانههای پردازش، خطوط لوله و ترمینالهای صادراتی منطقه اجتناب کردند زیرا همه آنها دلیلی برای احتیاط داشتند. با توجه به دشواری دفاع در برابر پهپادها، موشکها و بمبها، حملات گسترده به زیرساختهای حیاتی احتمالاً موفقیتآمیز بوده و تلافیجویی مشابهی را به دنبال داشت، که همه را در وضعیت بدتری قرار میداد.
واشنگتن، تحت فشار دولتهای عربی نگران که از این تشدید هراس داشتند، از انجام حملات گسترده به تأسیسات نفت و گاز ایران که ترامپ در چندین نوبت تهدید به انجام آن کرده بود، خودداری کرد و از اسرائیل نیز خواست تا احتیاط مشابهی را نشان دهد. تهران، از سوی دیگر، از حمله به تأسیسات انرژی آسیبپذیر همسایگان خود خودداری کرد زیرا میدانست که تأسیسات نفت و گاز خود، آخرین موتور باقیمانده برای تأمین انرژی اقتصاد ایران، با همان سرنوشت مواجه خواهد شد. این معادل انرژی دکترین نابودی متقابل بود که به ثبات در ایستادگی هستهای ایالات متحده و اتحاد جماهیر شوروی در دوران جنگ سرد کمک کرد.
شکست حائلها
امروز، مکانیزمهایی که شوک اولیه انرژی را کنترل میکردند، در حال تضعیف هستند. ثبات نسبی بازارهای انرژی نتیجه چندین تنظیمات فوقالعاده بود، نه نشانهای از اینکه سیستم انرژی میتواند بهطور نامحدود در برابر جنگی که به طور مداوم زیرساختها را از کار میاندازد، دوام بیاورد. کشورها قبلاً از سریعترین و کمهزینهترین ابزارهای موجود برای تثبیت قیمتهای نفت و گاز استفاده کردهاند. اکنون، با تولید آسانمتحرک که از قبل آنلاین است، مسیرهای حمل و نقل جایگزین که از قبل عملیاتی هستند و ذخایر در حال کاهش، گزینههای خوبی در دسترس آنها باقی نمانده است.
تولید نفت و گاز خارج از خلیج فارس به رشد خود ادامه خواهد داد، اما به آرامی. افزایشهای بیشتر در عرضه نیاز به حفاری اضافی و سرمایهگذاری در خطوط لوله و سایر زیرساختها دارد که سالها طول میکشد تا توسعه یابد. در این میان، بیشتر ظرفیت تولید اضافی در دسترس جهان در خلیج فارس است، اما برای آینده قابل پیشبینی، صادرکنندگان آن به مسیرهای صادراتی دسترسی نخواهند داشت. یک تولیدکننده بزرگ نفت دیگر، روسیه، نیز بعید است که کمک زیادی کند. این کشور صادرات بیشتر محصولات تصفیهشده را متوقف کرده و زیرساختهای انرژی خود نیز در جنگ با اوکراین مورد حمله قرار گرفته است.
کاهش بیشتر در تقاضا نیز ممکن است، اما تنها با هزینه اقتصادی رو به افزایش. چین و سایر کشورهای واردکننده قبلاً سوخت را صرفهجویی کرده، عملیات پالایشگاهها را کاهش داده، منابع انرژی دیگری را جایگزین کرده، ذخایر را آزاد کرده و قیمتهای بالاتر را جذب کردهاند. کاهش مصرف نفت و گاز به میزان بیشتری احتمالاً به تعطیلی کارخانهها، اختلالات حمل و نقل و کاهش فعالیت اقتصادی کلی منجر خواهد شد.
ذخایر به سطوح خطرناک رسیدهاند
مخازن اضطراری در حال حاضر به سطوح خطرناکی کاهش یافتهاند و تجدید نشدهاند. این ذخایر برای پل زدن بر اختلالات موقتی طراحی شدهاند، نه برای جایگزینی خسارات تولید پایدار. ذخیره استراتژیک نفت ایالات متحده هماکنون به زیر ۳۰۰ میلیون بشکه رسیده است، که پایینترین سطح از دهه ۱۹۸۰ به شمار میآید.
به طور عمده، مسیرهای جایگزینی که کشورهای خلیج فارس برای صادرات نفت استفاده میکردند، اکنون تحت حمله قرار گرفتهاند. پس از اینکه پهپادهایی که از عراق توسط یک میليشیا همسو با ایران پرتاب شده بودند، به خط لوله شرق-غرب عربستان سعودی در هفته گذشته حمله کردند، ریاض مجبور به تعطیلی آن شد و میلیونها بشکه نفت در روز—تا چهار درصد از عرضه جهانی—از بازارها حذف شد.
بازگرداندن کامل آن به حالت عملیاتی ممکن است چند روز یا حتی چند هفته طول بکشد. حتی اگر آسیبها به سرعت تعمیر شوند، این خط لوله همیشه میتواند دوباره مورد حمله قرار گیرد. علاوه بر این، حوثیها موقعیت خود را در اطراف دریای سرخ تقویت کردهاند. تا اواسط سپتامبر، آنها کنترل بیشتر سواحل غربی یمن را در دست داشتند، از جمله شهر بندری استراتژیک مخا و جزایر در و اطراف تنگه باب المندب. این گروه در ماه ژوئیه محاصره کشتیرانی سعودی را اعلام کرده بود؛ اکنون میتواند با تهدید کشتیها با پهپادها، موشکها و سلاحهای با برد کوتاه آن را اجرا کند. نه تنگه باب المندب و نه تنگه هرمز دیگر برای نفتکشها امن نیستند، به ویژه برای آنهایی که نفت سعودی را حمل میکنند.
بدون وسایل لازم برای جبران یک خسارت قابل توجه دیگر در عرضه، تشدید اخیر جنگ—و هر تشدید دیگری که ممکن است پیش بیاید—ریسک ایجاد یک بحران انرژی با پیامدهای گسترده را به همراه دارد. کمبود دیزل، که حمل و نقل، کشاورزی، ساخت و ساز، صنعت و بخش عمدهای از حمل و نقل جهانی را تأمین میکند، به سرعت در اقتصاد گستردهتر گسترش خواهد یافت. کاهش عرضه گاز طبیعی مایع فشار بیشتری به بازارهای برق و گرمایش وارد خواهد کرد، به ویژه در حالی که اروپا به زمستان نزدیک میشود و ذخایر گاز کافی ندارد. کمبود کود هزینههای کشاورزی را افزایش داده و برداشتهای آینده را تهدید خواهد کرد. سهچهارم جمعیت جهانی در کشورهایی زندگی میکنند که به واردات انرژی وابستهاند. هرچه این کشورها بیشتر بدون تأمین انرژی حیاتی بمانند، اقتصادهایشان به سمت بحران نزدیکتر میشوند.
بارها به طور یکنواخت توزیع نخواهند شد. کشورهای ثروتمند میتوانند برای تأمینهای محدود، کشورهای فقیرتر را از میدان به در کنند. در حال حاضر، بسیاری از کشورهای وابسته به واردات با کمبود، فشار مالی و در برخی موارد با انتخاب دشواری بین کاهش یارانههای سوخت و خطر ناآرامی یا حفظ آنها و تضعیف بیشتر مالی عمومی مواجه هستند.
بانکهای مرکزی در سراسر جهان با تورم بالا به دلیل افزایش هزینههای انرژی مواجه هستند، اما افزایش بیشتر نرخ بهره رشد را مختل خواهد کرد، بهویژه در اقتصادهایی که در حال حاضر با کمبود سوخت دست و پنجه نرم میکنند—کمبودهایی که اکنون موجب اعتراضات عمومی در گواتمالا، اندونزی، فیلیپین، پرتغال و بسیاری از کشورهای دیگر شده است. بهویژه اگر حملات به زیرساختهای انرژی افزایش یابد، ترس اولیه از اینکه این جنگ منطقهای منجر به بیثباتی جهانی شود، ممکن است در نهایت به واقعیت تبدیل شود.
بحران انرژی ایران نیاز به بازگشت دیپلماتیک دارد
اجتناب از یک بحران اقتصادی تمامعیار نیازمند بازنگری در استراتژی ایالات متحده است. واشنگتن به مدت نزدیک به هفت ماه است که به اهداف نظامی و زیرساختهای صنعتی حمله کرده و فشار اقتصادی بر تهران از طریق تحریمها و محاصره دریایی وارد میکند.
با این حال، رژیم ایرانی هیچ نشانهای از فروپاشی یا تسلیم نشان نمیدهد. دولت آن، که تحت تسلط veterانی سختگیر از سپاه پاسداران انقلاب اسلامی قرار دارد و به رنج مردم ایران عمدتاً بیتوجه است، به نظر میرسد که مصمم به ادامه مبارزه است.
و دلایل خوبی وجود دارد که فکر کنیم این رژیم میتواند ادامه دهد، با تکیه بر کمکهای روسیه و چین، جریانی از فروش نفت و گاز، و درآمدهایی که در اوایل جنگ ذخیره شدهاند، زمانی که دولت ترامپ تصمیم نادرستی به کاهش برخی تحریمها گرفت. در همین حال، هزینههای اقتصادی و نظامی جنگ برای ایالات متحده و شرکایش غیرقابل قبول میشود. بنابراین، زمان آن رسیده است که دوباره به دیپلماسی بپردازیم.
واشنگتن نباید تنها به احیای یک یادداشت تفاهم که در ژوئن با تهران مذاکره کرده است، بسنده کند. آن توافق هیچ محدودیتی برای گروههای وابسته به ایران که اکنون در زیرساختهای انرژی مداخله میکنند، ایجاد نکرد و همچنین محدودیتی برای قابلیتهای موشکی و پهپادی ایران قرار نداد. این توافق همچنین به نفع ایران بود و مزایای اقتصادی قابل توجهی به تهران ارائه میداد، از جمله دسترسی به یک صندوق بازسازی ۳۰۰ میلیارد دلاری، لغو تمام تحریمها و دسترسی کامل به داراییهای مسدود شده، که بخش زیادی از آن باید به عنوان اهرم برای مذاکرات به منظور محدود کردن فعالیتهای هستهای ایران حفظ شود. بهترین راه پیش رو این است که از نو شروع کنیم، یا حداقل به مذاکره در مورد اصلاحات شرایط توافق ژوئن بپردازیم.
هر نقطه شروعی که باشد، دیپلماسی تجدید شده باید به دنبال آتشبس باشد که شامل حملات به زیرساختهای انرژی از سوی تمامی طرفها و وابستگان باشد: ایالات متحده، شرکای عرب آن، و اسرائیل، همچنین ایران، حوثیها، و سایر گروههای مسلحی که تهران در عراق و جاهای دیگر از آنها حمایت میکند.
واشنگتن باید آتشبس را مشروط به توافق رژیم ایرانی بر عدم تغییر وضعیت قابلیتهای هستهای خود کند، اما در عین حال به تهران علامت دهد که پاسخ نظامی ایالات متحده به هرگونه تغییر چنین وضعیتی تنها تأسیسات هستهای را هدف قرار خواهد داد. ایران همچنین به میزان قابل مذاکرهای از کاهش تحریمها، بازگشت برخی از داراییهای مسدود شده، و کمکهای بازسازی دست خواهد یافت، به شرطی که به شرایط توافق پایبند باشد.
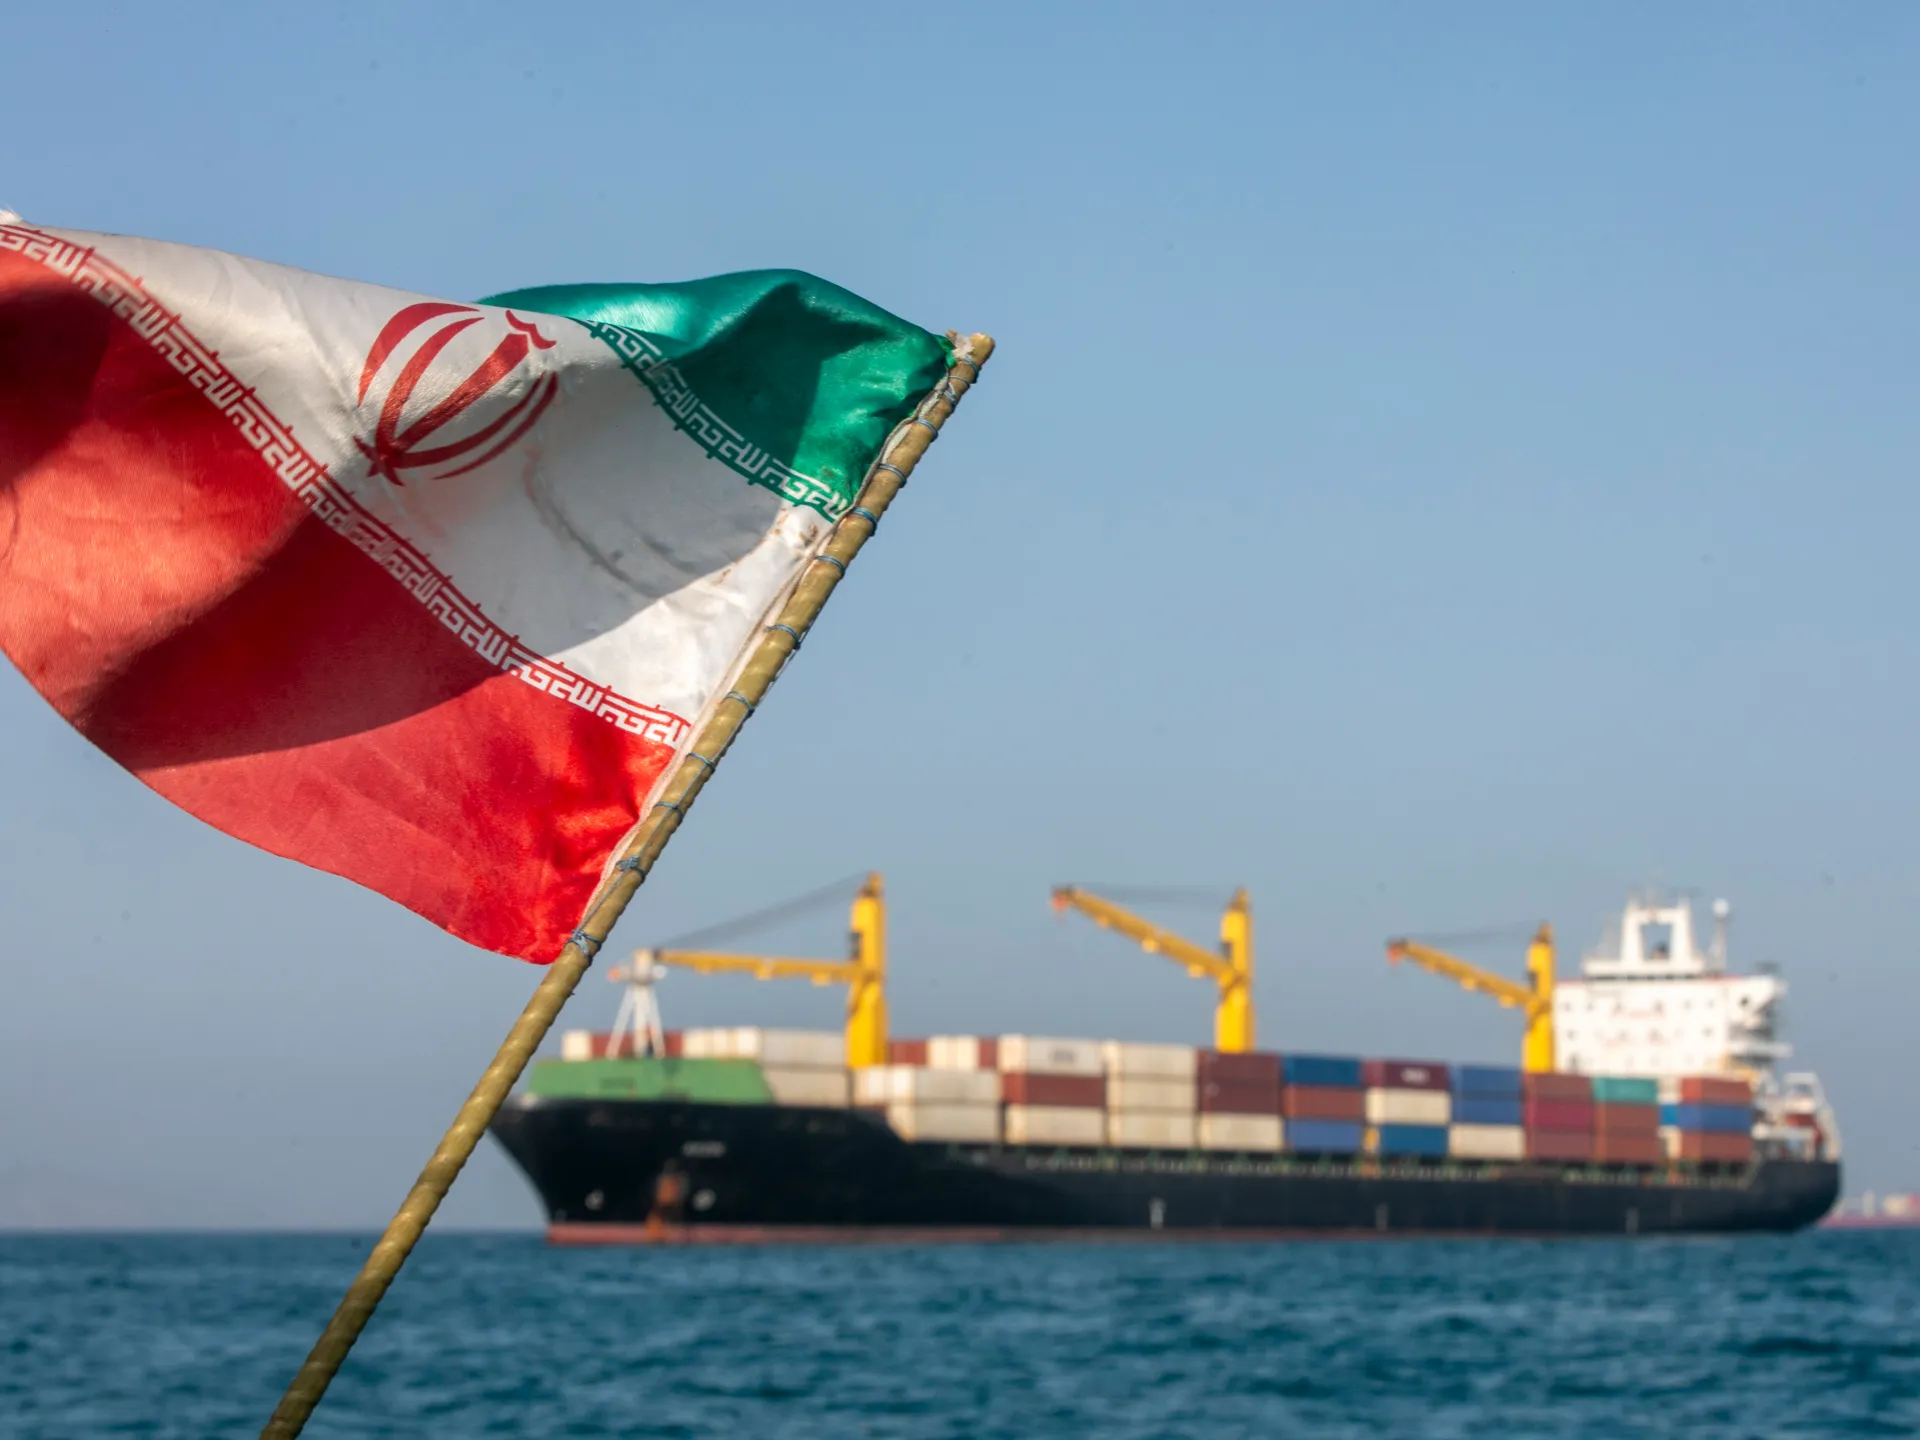
برخی فشارها بر تجارت جهانی انرژی به سرعت کاهش خواهد یافت: ایالات متحده محاصره کشتیهای ایرانی را پایان خواهد داد و ایران تمامی استخراج از تنگه هرمز و حملات به نفتکشها در مسیرهای دریایی خود را متوقف خواهد کرد. به طور ایدهآل، مذاکرهکنندگان همچنین باید بتوانند طرحی برای یک نهاد حاکم چندجانبه برای نظارت و جمعآوری هزینههای معقول برای عبور از تنگه هرمز تدوین کنند.
از سرگیری عبور آزاد ترجیحی خواهد بود، اما نوعی ساختار هزینه احتمالاً اجتنابناپذیر شده است، با توجه به اینکه توافق ژوئن حق ایران برای جمعآوری پرداختها را پذیرفته است. بهترین نتیجه اکنون سیستمی خواهد بود که در آن تمامی کشورهای خلیج فارس (شامل بحرین، ایران، عراق، کویت، عمان، قطر، عربستان سعودی و امارات متحده عربی) شرکت کنند، به جای اینکه رژیم حاکم ایرانی-عمانی که توسط این دو کشور پیشنهاد شده است را تأیید کنند.
شرایط آتشبس باید شامل تمامی حملات باشد
یک توافق ایالات متحده-ایران به تنهایی تمامی خطرات برای سیستم انرژی منطقه را از بین نخواهد برد. تهران احتمالاً نفوذ کافی بر حوثیهای نسبتاً خودمختار ندارد، به عنوان مثال، تا این گروه را وادار به پایان اقدام نظامی خود علیه عربستان سعودی کند. بنابراین، ریاض ممکن است نیاز داشته باشد تا توافق آتشبس جداگانهای با حوثیها برای تأمین کامل زیرساخت انرژی خود به دست آورد—وظیفهای دشوار، با توجه به اینکه اختلاف عربستان سعودی با این گروه در جنگ داخلی ۱۲ ساله یمن گره خورده است.
هر توافقی تقریباً به طور قطع نیاز به پذیرش مشارکت حوثیها در سیاست یمن و ارائه مزایای اقتصادی به این گروه خواهد داشت، که ممکن است شامل سهمی از درآمدهای نفتی یمن باشد. واشنگتن باید ریاض را تحت فشار قرار دهد تا قبل از اینکه درگیریاش با حوثیها بیشتر تشدید شود و قیمت انرژی را بالاتر ببرد یا ثبات عربستان سعودی را تهدید کند، به مذاکره بپردازد.
ایالات متحده از پایان تمام خصومتها در خلیج فارس بهرهمند خواهد شد. قیمتهای انرژی به سرعت کاهش خواهد یافت و کمبودها و فشارهای تورمی را تسکین خواهد داد. خطر تشدیدی که زیرساختهای انرژی منطقه را ویران کرده و جهان را به رکود میکشاند، کاهش خواهد یافت.
واشنگتن قادر خواهد بود عمده نیروهای خود را از منطقه خارج کند، موجودی مهمات خود را بازسازی کند و به بازگرداندن آمادگی نظامی خود بپردازد. ایران نیز چیزی برای به دست آوردن خواهد داشت: دیگر نیازی به ترس از حملات ویرانگر به زیرساختهای انرژی خود نخواهد داشت و از مزایای اقتصادی قابل توجهی ناشی از ازسرگیری فروش نفت و گاز و جمعآوری هزینههای جدید ترانزیت بهرهمند خواهد شد—علاوه بر هرگونه کاهش تحریمها، آزادسازی داراییها و کمکهای بازسازی که بخشی از یک توافق خواهد بود.
اینکه آیا مزایای آتشبس—و خطرات ادامه جنگ—هر دو تهران و واشنگتن را به میز مذاکره خواهد کشاند، سوالی جداگانه است. هر دو از گذاشتن سلاحها بدون پیروزی واضح reluctant بودهاند. تصمیمگیرندگان ایرانی، علاوه بر این، ممکن است هر تلاش جدید ایالات متحده برای پایان دادن به جنگ را به عنوان نشانهای از ضعف آمریکاییها ببینند و دلیلی برای ایستادگی در برابر فشارها تلقی کنند.
با این حال، وضعیت وخیم اقتصاد ایران، با رشد منفی، تورم بالا و کاهش شدید ارز، ممکن است یک مسیر دیپلماتیک را برای تهران جذاب کند، به ویژه در میان نخبگانی که ممکن است در حال حاضر نگران ثبات حکومت خود باشند.
برای کمک به تغییر محاسبات رهبران ایرانی به سمت صلح، ایالات متحده باید شرایط هر توافقی را عمومی کند و مزایایی که به ایران خواهد رسید را نشان دهد، با هدف افزودن به فشار داخلی بر رژیم. همچنین باید از کمک چین برای فشار به ایران برای سازش استفاده کند—نقشی که پکن ممکن است مایل به ایفا کردن باشد تا شانسهای تشدیدی که منجر به بحران اقتصادی جهانی میشود، که به اقتصاد خود چین نیز آسیب خواهد زد، کاهش یابد.
برای داشتن شانس تحقق هر یک از این اهداف، دولت ترامپ همچنین باید آماده مذاکره باشد. هر گونه راهحل دیپلماتیک در این مرحله آن را در معرض اتهاماتی قرار میدهد که ایالات متحده هزینه زیادی برای نتیجهای پرداخت کرده است که کشور و منطقه را بدتر از قبل از آغاز جنگ کرده و ایران را در وضعیت بهتری قرار داده است. چنین انتقادی عادلانه خواهد بود؛ هیچ راهی برای توجیه این جنگ وجود ندارد. فراتر از هزینههای اقتصادی و انسانی قابل توجه، این درگیری منابع نظامی ایالات متحده را تخلیه کرده، توانایی و تمایل واشنگتن برای حفاظت از شرکایش را زیر سوال برده و احتمالاً به ایران و سایر کشورها در منطقه انگیزههای بیشتری برای توسعه یا دستیابی به سلاحهای هستهای داده است.
اما دولت خود را با گزینههای جذاب کمی مواجه کرده است. ادامه جنگ یا فشار اقتصادی بر ایران بعید است نتیجه بهتری نسبت به مذاکره به همراه داشته باشد. جنگ مداوم بیشتر احتمال دارد به چیزی بسیار بدتر منجر شود: قیمتهای انرژی که حتی بالاتر از حال حاضر میرود و ممکن است به فاجعه اقتصادی منجر شود اگر ایران، حوثیها یا گروههای دیگر همپیمان با آنها به عمد، به طور تصادفی، به دلیل محاسبات نادرست یا حمله غیرمجاز زیرساختهای انرژی قابل توجهی را تخریب کنند.
یک توافق مذاکرهای میتواند به نفع سیاسی ترامپ تمام شود. برخی انتقادات اجتنابناپذیر خواهد بود، اما پایان جنگ و کاهش قیمتهای انرژی با استقبال در ایالات متحده و بخشهای زیادی از جهان مواجه خواهد شد—به جز شاید در برخی از نقاط خاورمیانه، جایی که کشورها باید با ایران قدرتمندتر کنار بیایند. هزینههای بلندمدت جنگ ممکن است برای مدتی نادیده گرفته شود و پرونده هستهای و سایر مسائل پیچیده ممکن است به آرامی برای مذاکرات آینده کنار گذاشته شوند.
ترامپ میتواند حامیان خود را—و بدون شک برخی دیگر را—متقاعد کند که این توافق یک موفقیت بزرگ بوده و به همین بسنده کند. با جلوگیری از فاجعه اقتصادی جهانی، توجه به جاهای دیگر معطوف خواهد شد. همانطور که در مثلهای خاورمیانهای گفته میشود، “سگها پارس میکنند و کاروان به راه خود ادامه میدهد.”