Saudi Investment Plans Face Wartime Test
Reshma Kapadia here, filling in for Sabrina Escobar. The strange dynamic between the U.S., Russia and Ukraine is getting even stranger. After President Trump blamed Ukraine for the ongoing war, Ukraine began to experience a rollback in satellite services. The U.S. denied interfering, but reports surfaced on Wednesday that Elon Musk himself ordered the Starlink slowdown, which impacted the country’s ability to operate military drones.
Satellite service is up and running, and the U.S. is sharing intelligence with Ukraine once more, but it’s a chaotic backdrop for potential three-way peace talks. Meanwhile, France continues to grapple with its debt problems. If you want to know more about how the European Central Bank could intervene, keep reading. But first I want to start with how the Iran war has affected Saudi Arabia and the UAE—they both entered the conflict on different footing, and the Saudis in particular are going to have to rethink their future investment strategy.
Finally, don’t miss why one portfolio manager thinks agriculture stocks are headed for a bull run. Mentioned in this newsletter: Franklin FTSE Saudi Arabia Fund, MSCI United Arab Emirates ETF, OPEC, Marko Papic, European Central Bank, France, London’s FTSE 100, fertilizer, ethanol, corn, soybeans. You can subscribe to Barron’s Global Signals here.
Saudi Arabia and the UAE are both feeling the pain
When I attended Saudi Arabia’s Future Investment Initiative conference in Miami earlier this year, Middle East executives and investors were cautiously optimistic. They believed the conflict between the U.S. and Iran, which had begun just a few weeks earlier, would be short-lived and possibly leave the region more stable, ultimately increasing foreign capital flows.
Things have changed. This week, Saudi Arabia postponed its October FII conference, nicknamed “Davos in the Desert,” after Iran-backed Houthi attacks on the country’s energy infrastructure, military bases and airports proved too much to bear for a confab aimed at drawing money to the region.
تدفق المستثمرون وتنفيذيّو الخدمات المالية إلى شبه الجزيرة العربية لسنوات، متحمّسين للإمكانات في دول الخليج مثل السعودية والإمارات التي بذلت جهودًا كبيرة لتصبح مراكز للسياحة واللوجستيات والمالية. لكن مع اقتراب نزاع إيران من علامة الثمانية أشهر، تراجع حماس المستثمرين مع تورط تلك الدول في الأعمال العدائية، ما وضع آفاق استثماراتها المستقبلية في حالة شك.
“انفتحت الأسطورة القائلة بأن دول الخليج كانت معزولة عن النزاع والعنف الدائرين حولها وقادرة على أن تكون معاقل للاستثمار وريادة الأعمال والمال والثروة”، تقول آنيل شيلين، باحثة في برنامج الشرق الأوسط بمؤسسة كوينسي من أجل السياسة المسؤولة. “لو كنت مستثمرًا، لكنت أقل تفاؤلًا بشأن الاستثمارات في الخليج.”
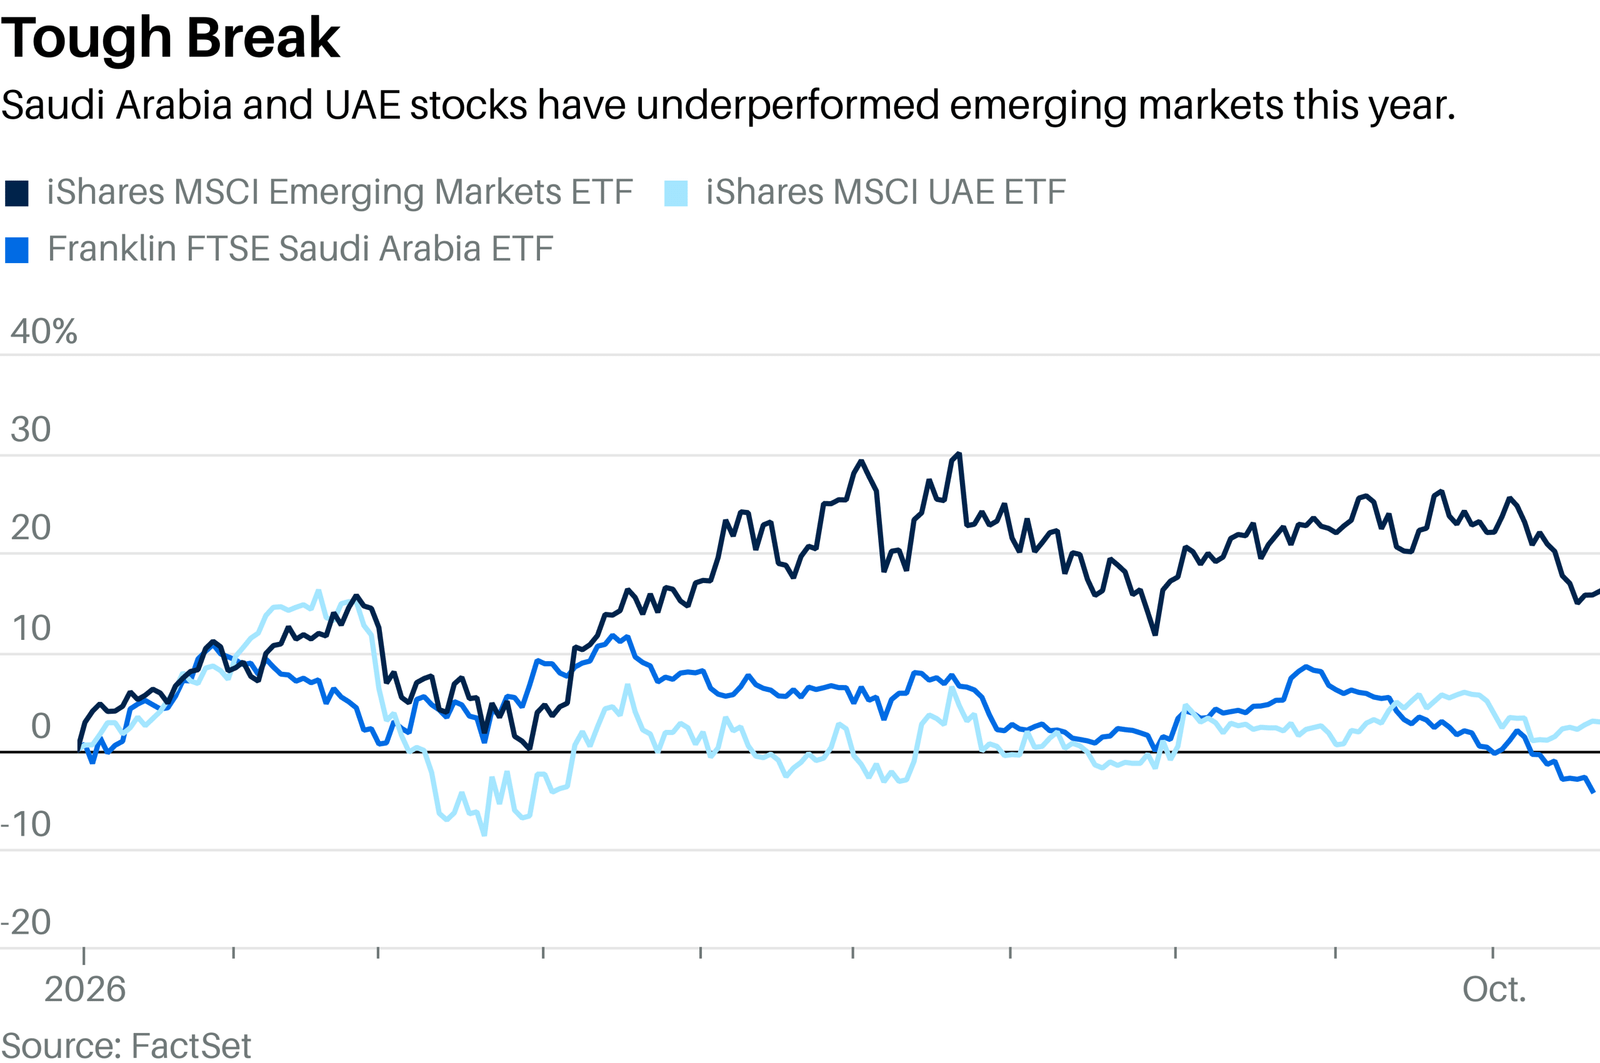
صندوق Franklin FTSE Saudi Arabia هبط بنسبة 2% حتى الآن هذا العام في حين ارتفع صندوق MSCI United Arab Emirates المتداول في البورصة بنسبة 6%. كلاهما أداءهما أقل من مكسب 17% في مؤشر MSCI للأسواق الناشئة. اقتصاد الإمارات انكمش بنسبة 2% في الربع الثاني وسجلت السعودية تراجعًا يقارب 5%، وهو أول انخفاض لها منذ 2023. انخفضت إشغالات الفنادق في الإمارات مبكرًا وظلت مكبوتة، في حين انخفضت الأنشطة النفطية السعودية بما يقرب من 25% في الربع الثاني. قلة من المستثمرين يفكرون في بدء صفقات انتقائية حتى الآن، بالنظر إلى الديناميات على الأرض.
دخلت الإمارات أزمة إيران وهي في وضع مالي نسبيًا قوي، وهي أكثر استعدادًا لتحمّل الصدمة على المدى القصير. تساعدها استثماراتها الدفاعية السابقة في التنقل خلال الصراع، يقول مروان Haddad، المدير العام في شركة الاستثمار Azimut Group، ومدير صندوق AZ Mena Equity. خرجت من أوبك في أبريل، وتضخّ الآن مزيدًا من النفط مقارنة بما قبل اندلاع الحرب، وشرعت في دورة فائقة من الاستثمارات الرأسمالية للبُنى التحتية مثل المطارات والموانئ. شهدت بنوك الإمارات نموًا في القروض في منتصف العشرات خلال الأشهر الثمانية الأولى من 2026 مقارنة بالعام السابق، وهو سبب يرى بعض المستثمرين فيه فرصة في بنوك البلاد.
UAE Holds Expat Base and Bank Growth
لم يتقلص عدد المغتربين في الإمارات كثيراً أيضاً، على الرغم من الصراع. جزء من السبب هو تأشيرة الغولدن لمدة 10 سنوات في دبي، التي تتيح للأجانب العمل هناك دون دفع ضريبة دخل أو ضريبة أرباح رأس المال. “معظم المغتربين ليسوا من الغرب بل من الشرق—الهند، الصين، باكستان. إلى أين سيذهبون؟ سيبقون”، كما يقول منة سلام، مدير صندوق أمَانة للدول النامية.
للمحافظة على ميزتها الإقليمية النسبية، تحتاج الإمارات إلى تكثيف دورها كعاصمة مالية لما يُسمى بالجنوب العالمي، الذي يشمل دولاً عبر آسيا وأفريقيا وأمريكا اللاتينية، وفقاً لماركو بابيتش، كبير استراتيجيي الاستثمار في BCA Research. وهذا يعني الحفاظ على التزامها بالحياد، والعمل مع منافسيها الجيوسياسيين، والحفاظ على مسافة من الولايات المتحدة. هذه الاستراتيجية، كما يقول، ستسمح لها بالاستمرار في جذب المدراء التنفيذيين الروس في قطاع التكنولوجيا، والمليارديرات الهنود، وروّاد الأعمال الأوكرانيين الباحثين عن بدائل أمريكية.
Saudi Investment Plans Depend on Ceasefire
تقع المملكة العربية السعودية في موقف أكثر صعوبة، جزئياً لأن الجهود السابقة لتنويع اقتصادها بعيداً عن النفط عبر مشاريع عملاقة مثل نيوم، المدينة المستقبلية في الصحراء، أضافت أكثر من 400 مليار دولار من الديون إلى ميزانيتها. ورغم أنها كانت تُرى طويلاً كمصدر ثروة للاستثمار في أماكن أخرى من العالم، ركز السعوديون في الآونة الأخيرة على جذب مستثمرين أجانب للمراهنة على تحول بلادهم. وقد عقّدت الحرب هذا الجهد، ويحذر الاستراتيجيون من أنه سيتعرّض لضربة كبيرة إذا استمر الصراع وتحول إلى مستنقع يستنزف خزائن المملكة أكثر.
يعتقد بابيتش أن الحل بالنسبة للسعودية هو إيجاد نوع من التسوية مع إيران واليمن، مثل التوسط لوقف إطلاق نار رسمي أو حتى غير رسمي—وهو أمر نجحوا في تحقيقه سابقاً. وهو يراقب حالياً إشارات على أن السعودية تعزز اتفاقية مكة للدفاع المشترك، التي وقّعت عليها في وقت سابق من هذا العام مع تركيا وباكستان بينما تحوط اعتمادها على الولايات المتحدة.
على مدى أفق ممتد، قد تضطر الحرب مع إيران السعوديين إلى إعادة ترتيب أولويات الإنفاق على البنية التحتية والدفاع، وفقاً لبابيتش. قد يعزز ذلك أيضاً القطاعات في البلاد التي تعمل بالفعل، مثل الصناعات والطاقة والمواد، بدلاً من بعض مشاريعها البراقة. ذلك، إلى جانب خطوات نحو إصلاحات هيكلية لدمج النساء في سوق العمل وتحرير الاقتصاد، يجعله في النهاية متفائلاً.
class=”ds-markdown-paragraph”>لعدة سنوات، يقول، كانت المملكة العربية السعودية تعيش على النسخة الجيوسياسية من التيسير الكمي بفضل تحالفها الوثيق مع الولايات المتحدة. “أحياناً تحتاج إلى ‘تشديد كمي’ جيوسياسي لكشف من يقوم بالأشياء الصحيحة ومن تُعد سياسته الخارجية دالة على سخاء الولايات المتحدة”، يقول بابيتش. “على المدى الطويل، سيجبر ذلك دول الشرق الأوسط على العيش ضمن مواردها الجيوسياسية الخاصة، وينبغي أن يؤدي ذلك إلى ترشيد كل من أهداف وطموحات السياسة الخارجية.”
قد يكون المستثمرون الباحثون عن صفقات في الشرق الأوسط مترددين حالياً، لكن بابيتش يشير إلى أوروبا كمثال لمنطقة اتخذت خطوات كبيرة لزيادة نفقاتها الدفاعية والبنية التحتية في محاولة لتقليل اعتمادها على الولايات المتحدة. ساعد هذا التحول الأسهم الأوروبية على التفوق خلال العامين الماضيين. لا يزال الشرق الأوسط في خضم التحولات بينما تستمر التحالفات والديناميكيات في التبدل، لكن هناك ما يدعو للاعتقاد بأنه قد يفعل الشيء نفسه. هذا يكفي ليبقي المستثمرين منتبهين.
لدى البنك المركزي الأوروبي 3 خيارات لإيقاف انزلاق فرنسا إلى أزمة أوسع
الوضع المالي في فرنسا هو جرس إنذار صارخ لباقي الاتحاد الأوروبي. ولا تبدو الحكومة الفرنسية الحالية ولا المرشحين الأبرز لانتخابات الرئاسة المقبلة في الربيع لديهم حلاً جيداً لخفض مستويات الدين.
ارتفع دين فرنسا كنسبة من الناتج المحلي الإجمالي إلى 119%، وفقاً لأحدث البيانات. المرشحة المتقدمة مارين لوبان حملت برنامجاً انتخابياً على زيادة الإنفاق العام وإصلاحات المعاشات التي ستضيف إلى العبء المالي. حل المرشح اليساري جان-لوك ميلنشون — ممثلاً في محو فعلي لما قيمته 660 مليار دولار من الدين الفرنسي المحفوظ لدى نظام اليورو — هو إجراء محظور حالياً بموجب معاهدات الاتحاد الأوروبي.
لا تزال فرنسا بعيدة عن تدخل من البنك المركزي الأوروبي، وفقاً لجاك ألين-رينولدز، نائب كبير اقتصاديي منطقة اليورو في Capital Economics. لكن لا يمكن استبعاد الاحتمال. قد يؤدي مزيد من التدهور المالي في فرنسا إلى هروب رؤوس الأموال من البلاد — وخصوصاً في أدوات الدخل الثابت — وتهديد استقرار منطقة اليورو، وفقاً لـ Oxford Analytica. قد تجبر السلبية السياسية في فرنسا البنك المركزي الأوروبي على اتخاذ خطوات لتجنب تدهور أزمة الدين.
لماذا تقصر أدوات أزمة الدين
قواعد النظام الأساسي للبنك المركزي الأوروبي تستبعد إنقاذ هيئات القطاع العام مالياً. ولكن بعد أزمة ديون سيادية هزت القارة قبل أكثر من عقد بقليل، طور البنك المركزي الأوروبي أدوات جديدة لمساعدة الأعضاء المتعثرين. تسمح آلية حماية النقل (TPI)، على سبيل المثال، للبنك المركزي الأوروبي بشراء سندات دولة عندما ترتفع تكاليف اقتراضها بشدة بسبب ذعر السوق أو العدوى، بدلاً من مشاكل مالية داخلية للدولة نفسها. ونظراً لأن الوضع الحالي في فرنسا مرتبط بمستويات دين مالي لا يمكن تحملها، فمن غير المرجح أن يطابق هذا المعيار، كما تكتب Oxford Analytica. إذا، مع ذلك، امتدت أزمة الدين إلى دول أخرى، فيمكن لتلك الحكومات حينها استخدام أداة مثل TPI.
تمثل عمليات الشراء النقدي المباشر للأوراق المالية (OMT) حلاً أطول أجلاً، لكنها تأتي مع قيودها الخاصة. ستسمح للبنك المركزي الأوروبي بتكليف بنوك مركزية أوروبية أخرى بشراء دين فرنسا وستضع فرنسا تحت برنامج دعم تصفه Niall Walsh، محلل في Oxford Analytica، بأنه “نسخة أخف” من إجراءات التقشف التابعة لصندوق النقد الدولي. بالنسبة لحكومة تحاول تهدئة السخط والاحتجاجات على مستوى الوطن حول نقص تمويل التعليم، فإن تنفيذ إجراءات سياسية غير شعبية أمر صعب التسويق. كما سيتطلب ذلك موافقة الدول الأوروبية الأخرى، ونزاعاً سياسياً كبيراً من قبل السياسيين الفرنسيين وقادة البنك المركزي الأوروبي على حد سواء.
هناك خيار ثالث للبنك المركزي الأوروبي: انتظار تطور الوضع، على الأقل حتى انتخابات فرنسا، يقول والش. “بمجرد أن يتدخلوا، يكون ذلك اعترافاً بوجود أزمة، مما يخلق تحديات خاصة به.”
التحدي أمام البنك المركزي الأوروبي الآن هو أن يقرر أي بديل سيؤدي إلى أقل قدر من الألم—وإقناع كل طرف مهتم باتخاذ إجراء. ليست مهمة بسيطة.
– Sabrina Escobar
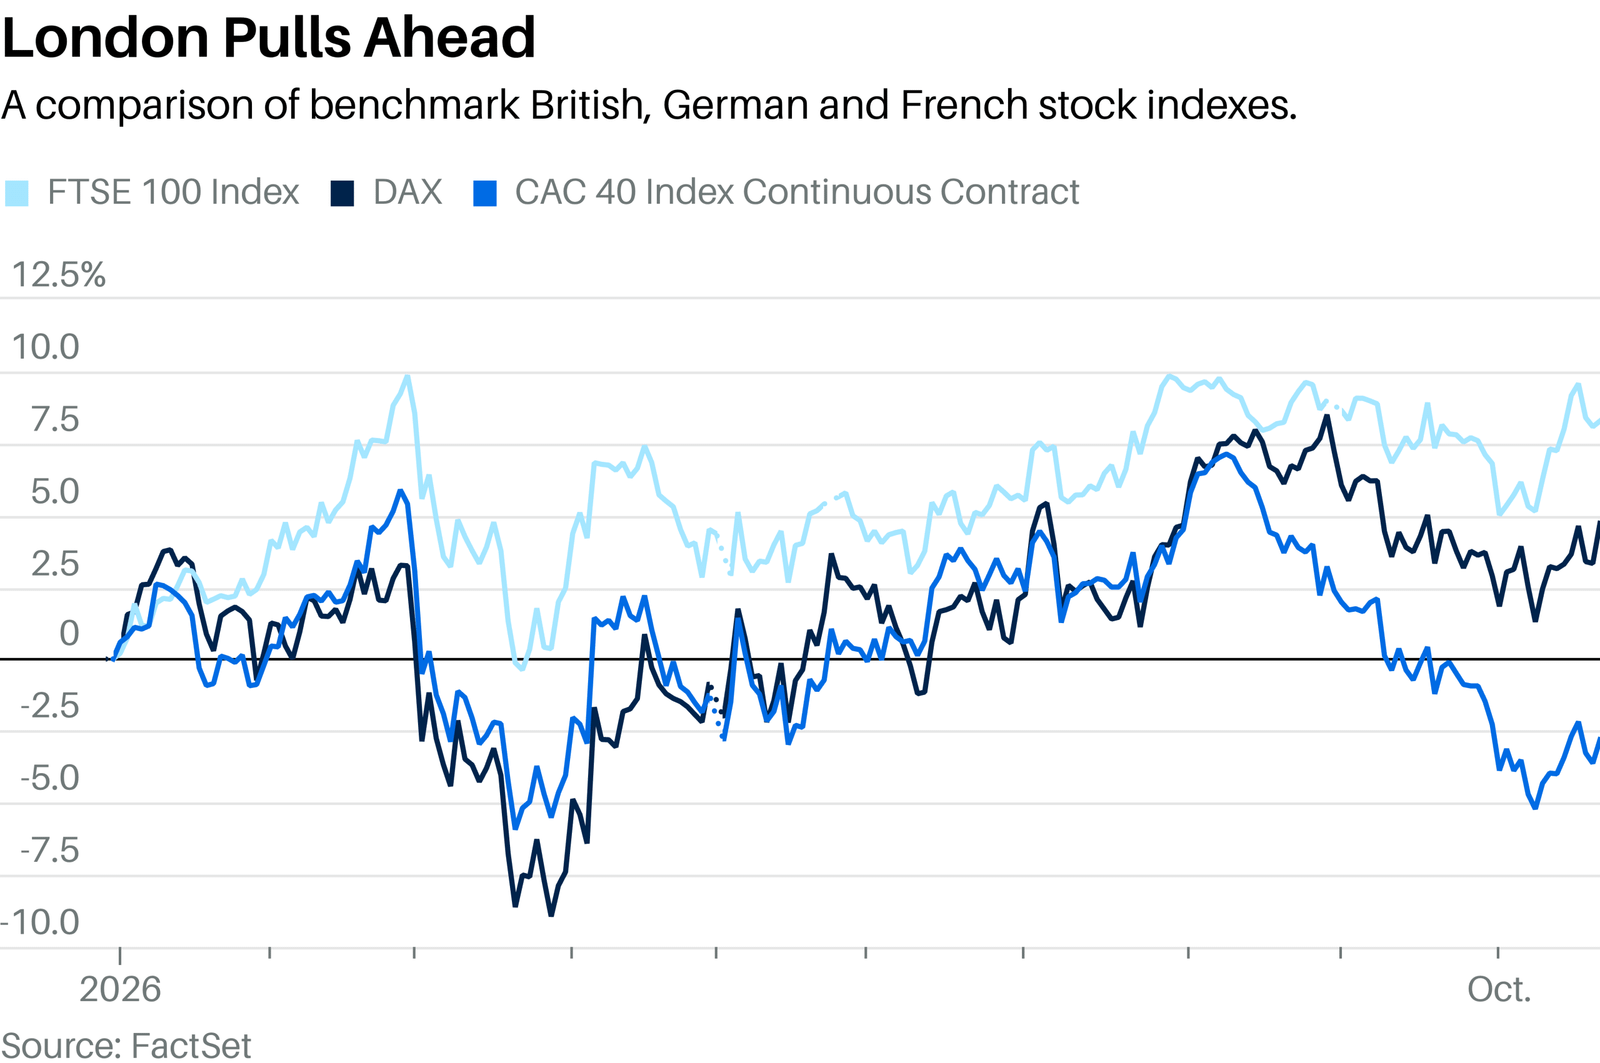
How the UK became the cleanest dirty shirt in Europe
ثق بالبريطانيين للاعتداد بأنه رغم سوء الحال في الداخل، فالوضع أسوأ في أوروبا القارية.
التضخم في المملكة المتحدة حالياً عند 3.5% ومن المتوقع أن يتخطى 4% العام المقبل. الدين الاستهلاكي غير المضمون يرتفع بأسرع وتيرة منذ عام 1993 على الأقل. واقتراض الحكومة الجامح يعني أن دين القطاع العام يقترب من 95% من الناتج المحلي الإجمالي.
ومع ذلك نما الاقتصاد البريطاني بنسبة 1.2% في النصف الأول من 2026، وهو واحد من أقوى الأداءات بين دول مجموعة السبع؛ ومن المتوقع أن ينهي العام بأحد أقوى معدلات النمو في أوروبا، وفقًا لصندوق النقد الدولي. هذه صورة أكثر تفاؤلاً بكثير من فرنسا، حيث من المتوقع أن يصل نمو الناتج المحلي الإجمالي إلى 0.4% فقط هذا العام، وقد دفعت الديون المتصاعدة بعوائد سندات الحكومة الفرنسية لأجل 10 سنوات، المعروفة باسم OATs، إلى أعلى مستوى لها منذ 2002.
ألمانيا، والتي كانت لوقت طويل دعامة أوروبا، تكافح أيضًا. نمو الناتج المحلي الإجمالي يماثل نظيره في المملكة المتحدة هذا العام، لكن الاقتصاد يواجه أزمة هيكلية إذ يتعرض قاعدته الصناعية المتميزة لضغوط بسبب ارتفاع تكاليف الطاقة والمنافسة من الصين. لقد فقد القطاع ما يقرب من نصف مليون وظيفة منذ 2019. وهذا جزئيًا سبب توقع أن يتخلف النمو الاقتصادي الألماني عن بريطانيا في 2027.
فما الذي يعنيه كل هذا للمستثمرين؟ من المتوقع أن تظل معدلات الفائدة في المملكة المتحدة مرتفعة مع استمرار التضخم، مما سيؤمن دخلاً أكبر من السندات البريطانية مقارنة بسندات الخزانة الألمانية Bunds. كما أن سندات الGilts تقدم مخاطر أقل بكثير من OATs الفرنسية. الجنيه البريطاني يتغلب بالفعل بوضوح على اليورو، وهو اتجاه من المرجح أن يستمر. وستستمر مشكلات أوروبا المالية والتجارية في الضغط على أسهمها—وهو تطور واعد لمؤشر FTSE 100 في لندن.
هذا مدير محفظة يعتقد أن أسهم الزراعة في طريقها إلى سوق صاعدة
بينما يعرقل حرب إيران سلاسل توريد الأسمدة وموجة النينيو الخارقة، فليس من المستغرب أن أسعار سلع الزراعة قد قفزت هذا العام. يعتقد Dawid Heyl، مدير محفظة الموارد الطبيعية في Ninety One، أن هذا مجرد بداية لركود صاعد متعدد السنوات لأسهم الزراعة.
Heyl، الذي غطى سلع وأسهم القطاع الزراعي لما يقرب من عقدين، يعتقد أن السوق لم يُسعر بعد عوامل مهمة ستبقي الطلب مرتفعًا. على سبيل المثال، إيثانول متجه لحصوله على دفعة طلب هيكلية أكثر؛ فكل البنزين تقريبًا في الولايات المتحدة يُخلط مع 10% إيثانول، لكن الدفعات التشريعية لرفع هذه النسبة كانت تكتسب زخمًا، لا سيما لأن نماذج محركات السيارات الأحدث يمكنها تحمل نسب إيثانول أعلى.
تحدثت مع Heyl حول توقعاته للزراعة، وكيف ينبغي للمستثمرين التفكير في عالم متغير.
لقد عدت للتو من جولة استمرت أسبوعين في شريط الذرة الأمريكي. ما هي خلاصة موقفك؟
إنها فترة مثيرة للاهتمام جدًا في القطاع لأننا نوعًا ما نخرج من سوق هابطة.
لقد كانت ظروف النمو جيدة في مناطق الإنتاج الرئيسية لما يقرب من عقد من الزمان. ليس الأمر كما لو لم تحدث أي اضطرابات في الإمداد، لكنها كانت نادرة ومتباعدة. لا أقول إننا على وشك رؤية شيء كبير. لكن ما نراه في الوقت الحالي هو مزيج من عوامل كافية لتعطيل الإمداد تجعلني متفائلاً جدًا بشأن السلع الأساسية الأساسية مثل الذرة وفول الصويا.
هناك عوامل مختلفة تسهم في مخاطر الإمداد هذه: اضطراب إمدادات الأسمدة من مضيق هرمز، وظاهرة النينيو التي تبدو شديدة إلى حد ما. لا أعتقد أنك ترى ذلك منعكسًا في أسعار الحبوب، لكنك تراه منعكسًا في سلع طرية أخرى مثل السكر. لقد رأينا أسعار السكر تتفاعل مع موسم الرياح الموسمية الضعيف في الهند وتايلاند. لكن في المحاصيل واسعة المساحة مثل الذرة وفول الصويا، أعتقد أن ذلك لم يحدث بعد. وفي تلك الأسواق، وخاصة في الذرة، يكون للأمر تأثير كبير إذا حدث اضطراب في إمدادات الأسمدة النيتروجينية أيضًا.
لماذا لا تنعكس هذه العوامل بعد في المحاصيل واسعة المساحة؟
من ناحية الأسمدة، كانت سلاسل الإمداد للمحصول الذي يتم حصاده حاليًا في الولايات المتحدة ممتلئة فعليًا عندما اندلع الصراع. لذلك لم تكن هناك أزمة على المدى القريب عندما اندلعت الحرب مع إيران. كانت الأسمدة مخزنة بالكامل عند التخطيط لذلك الموسم الزراعي في الربيع.
لكننا كنا دائمًا قلقين بشأن ما يحدث مع دورات المحاصيل التي تبدأ في النصف الثاني من هذا العام. هذا هو المكان الذي أعتقد أن المشاكل ستحدث فيه. إذا نظرت إلى نصف الكرة الجنوبي، فإن الذرة الأرجنتينية كبيرة إلى حد ما. عادةً ما تقوم البرازيل بزراعة جزء من الذرة في المحصول الأول، ثم يكون هناك محصول safrinha الكبير—محصول الموسم الثاني الذي تزرعه البرازيل في أوائل العام الجديد.
سيكون هناك بعض القلق بشأن توفر الأسمدة النيتروجينية هناك مما قد يؤثر على مساحة الأرض المزروعة في نهاية المطاف. حتى إذا انخفضت المساحة المزروعة قليلاً فقط، أعتقد أن توفر الأسمدة يعني على الأرجح أن تطبيقها سيكون أقل، ثم سترى تأثيرًا كبيرًا [سلبيًا] على الغلات.
<p
لا يزال نصف الكرة الشمالي منتجًا أكبر بكثير لهذه الحبوب. لذا أنا قلق حقًا عندما نصل إلى الربع الأول من العام المقبل وتحتاج سلاسل إمداد [الأسمدة] في نصف الكرة الشمالي إلى أن تُعاد تعبئتها مرة أخرى. ستقومون بالزراعة مرة أخرى في الربيع المقبل وسيكون هناك بعض المساحات المزروعة التي ستُفقد بسبب نقص الأسمدة.
فيما يتعلق بظاهرة النينيو، فإن الذرة في حزام الذرة الأمريكي لا تتأثر فعليًا بالنينيو. وإذا كان هناك أي شيء، فهناك ارتباط إيجابي بين هطول الأمطار في حزام الذرة وظاهرة النينيو وكانت موسم حبوب جيدًا. لكن القلق دائمًا ما يدور حول ما سيحدث في العام المقبل.
How should investors be thinking about these macro forces?
The ways in which we express it in the portfolio are really twofold. One, the input providers that sell into the farm, fertilizer and seeds mainly, and then the primary offtakers who also use those grains to then manufacture ethanol and biofuels. Large holdings for us at the moment include Corteva, but they have gone through a corporate action recently. So it’s actually two separate companies now. So the seed-focused company is called Vylor. Corteva still exists and they are focused on crop protection—pesticides, etc. On the fertilizer side, the key holdings are Nutrien and CF industries. Two names on the primary offtake and biofuel side are Archer-Daniel Midland, and Darling Ingredients.