Saudi Investment Plans Face Wartime Test
Reshma Kapadia here, filling in for Sabrina Escobar. The strange dynamic between the U.S., Russia and Ukraine is getting even stranger. After President Trump blamed Ukraine for the ongoing war, Ukraine began to experience a rollback in satellite services. The U.S. denied interfering, but reports surfaced on Wednesday that Elon Musk himself ordered the Starlink slowdown, which impacted the country’s ability to operate military drones.
Satellite service is up and running, and the U.S. is sharing intelligence with Ukraine once more, but it’s a chaotic backdrop for potential three-way peace talks. Meanwhile, France continues to grapple with its debt problems. If you want to know more about how the European Central Bank could intervene, keep reading. But first I want to start with how the Iran war has affected Saudi Arabia and the UAE—they both entered the conflict on different footing, and the Saudis in particular are going to have to rethink their future investment strategy.
Finally, don’t miss why one portfolio manager thinks agriculture stocks are headed for a bull run. Mentioned in this newsletter: Franklin FTSE Saudi Arabia Fund, MSCI United Arab Emirates ETF, OPEC, Marko Papic, European Central Bank, France, London’s FTSE 100, fertilizer, ethanol, corn, soybeans. You can subscribe to Barron’s Global Signals here.
Saudi Arabia and the UAE are both feeling the pain
When I attended Saudi Arabia’s Future Investment Initiative conference in Miami earlier this year, Middle East executives and investors were cautiously optimistic. They believed the conflict between the U.S. and Iran, which had begun just a few weeks earlier, would be short-lived and possibly leave the region more stable, ultimately increasing foreign capital flows.
Things have changed. This week, Saudi Arabia postponed its October FII conference, nicknamed “Davos in the Desert,” after Iran-backed Houthi attacks on the country’s energy infrastructure, military bases and airports proved too much to bear for a confab aimed at drawing money to the region.
سرمایهگذاران و مدیران خدمات مالی سالهاست به شبهجزیره عربی هجوم آوردهاند و از ظرفیت کشورهای خلیج مانند Saudi Arabia و the United Arab Emirates که تلاشهای زیادی کردهاند تا به قطبهای گردشگری، لجستیک و مالی تبدیل شوند، استقبال کردهاند. اما با نزدیکشدن درگیری با Iran به هشت ماه، اشتیاق سرمایهگذاران سرد شده است چون آن کشورها درگیر خصومتها شدهاند و چشمانداز سرمایهگذاری آیندهشان را نامطمئن کردهاند.
«افسانه اینکه کشورهای خلیج از درگیری و خشونتی که در اطرافشان رخ میدهد ایزولهاند و میتوانند این سنگرهای سرمایهگذاری، کارآفرینی، پول و ثروت باشند، پنچر شده است»، میگوید Annelle Sheline، پژوهشگر برنامه خاورمیانه در Quincy Institute for Responsible Statecraft. «اگر من سرمایهگذار بودم، در سرمایهگذاری در خلیج کمتر خوشبین میبودم.»
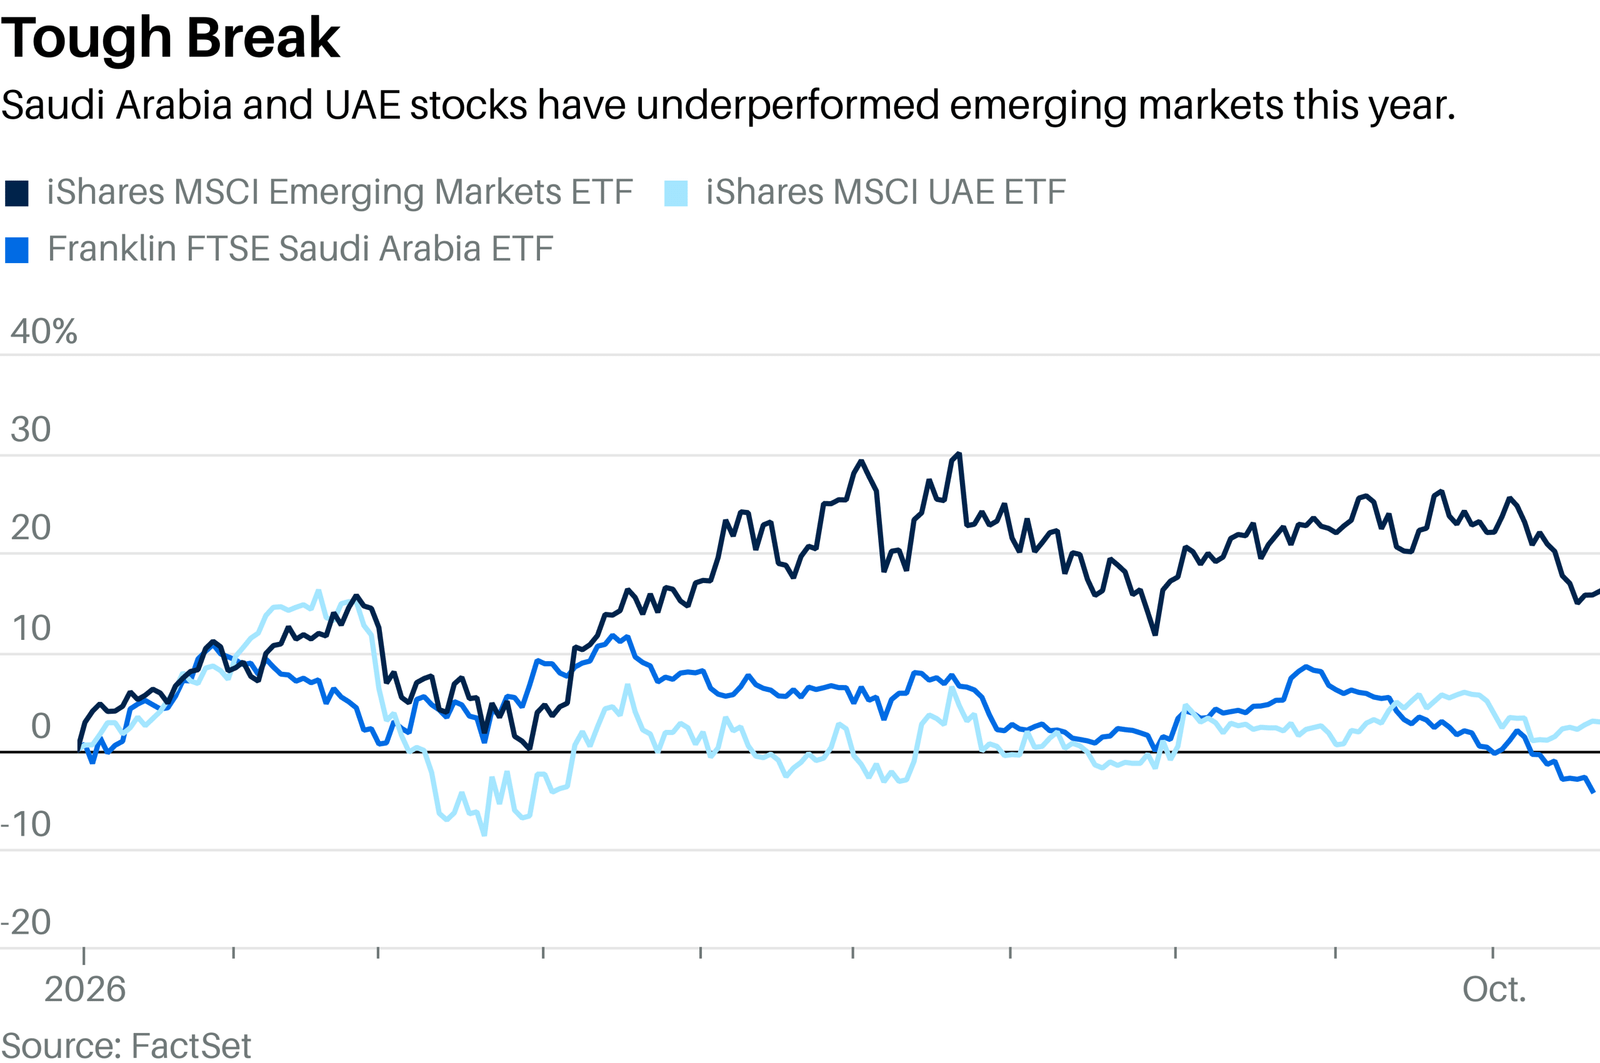
Franklin FTSE Saudi Arabia Fund تاکنون امسال 2% پایین آمده در حالی که MSCI United Arab Emirates exchange-traded fund تا 6% رشد کرده است. هر دو عملکردی کمتر از رشد 17% شاخص MSCI Emerging Markets داشتهاند. UAE’s economy در سهماهه دوم 2% کوچک شده و Saudi Arabia تقریباً 5% کوچک شده است، که اولین کاهش آن از سال 2023 است. اشغال هتلها در UAE اوایل کاهش یافت و همچنان پایین مانده است، در حالی که Saudi oil activity در سهماهه دوم تقریباً 25% کاهش یافت. با توجه به وضعیت پرتحول در میدان، هنوز سرمایهگذاران کمی به دنبال آغاز شکار فرصتهای ارزان هستند.
UAE با وضعیت مالی نسبتاً قوی وارد بحران Iran شد و برای عبور کوتاهمدت از طوفان آمادگی بیشتری دارد. سرمایهگذاریهای دفاعی قبلی کشور به آن کمک کرده است تا درگیری را مدیریت کند، میگوید Marwan Haddad، مدیرعامل شرکت سرمایهگذاری Azimut Group و مدیر صندوق AZ Mena Equity. این کشور در آوریل OPEC را ترک کرد، بیشتر از قبل از آغاز جنگ نفت استخراج میکند و وارد اَبَرقاعده سرمایهای عظیمی برای زیرساختهایی مانند فرودگاهها و بنادر شده است. بانکهای UAE در هشت ماه اول 2026 نسبت به سال قبل رشد وام دو رقمی بالا را تجربه کردند، یکی از دلایلی که سرمایهگذاران در بانکهای این کشور فرصت میبینند.
UAE Holds Expat Base and Bank Growth
جمعیت مهاجران مقیم امارات نیز با وجود درگیری تا حد زیادی کاهش نیافته است. بخشی از دلیل آن ویزای طلایی ۱۰ ساله دبی است که به خارجیها اجازه میدهد بدون پرداخت مالیات بر درآمد یا سود سرمایه در آنجا کار کنند. «اکثر مهاجران از غرب نیستند بلکه از شرقاند—هند، چین، پاکستان. به کجا دیگر خواهند رفت؟ میمانند،» میگوید Moneh Salam، مدیر صندوق Amana Developing World.
برای حفظ مزیت نسبی منطقهای خود، امارات باید نقش خود را بهعنوان پایتخت مالی بهاصطلاح Global South که کشورهای مختلفی در آسیا، آفریقا و آمریکای لاتین را در بر میگیرد، دوچندان کند، بنا بر نظر Marko Papic، استراتژیست ارشد سرمایهگذاری در BCA Research. این به معنای حفظ تعهد به بیطرفی، همکاری با رقبای ژئوپولتیک و فاصله گرفتن از ایالات متحده است. او میگوید این استراتژی به امارات اجازه میدهد همچنان مدیران اجرایی فناوری روسیه، میلیاردرهای هندی و کارآفرینان اوکراینی را که به دنبال گزینههایی بهجای آمریکا هستند جذب کند.
Saudi Investment Plans Depend on Ceasefire
عربستان سعودی در موقعیت دشوارتری قرار دارد، تا حدی به این دلیل که تلاشهای قبلی برای متنوعسازی اقتصاد از نفت با پروژههای عظیمی مانند Neom، یک ابرشهر آیندهنگر در صحرا، بیش از ۴۰۰ میلیارد دلار بدهی به ترازنامهاش افزوده است. کهنزمان بهعنوان منبع ثروت برای سرمایهگذاری در نقاط دیگر جهان دیده میشد، اما سعودیها اخیراً بر جلب سرمایهگذاران خارجی برای شرطبندی روی تحول کشور خود تمرکز کردهاند. این تلاش با جنگ پیچیده شده، و استراتژیستها هشدار میدهند که اگر درگیری طولانی شود و به باتلاقی تبدیل شود که خزانههای پادشاهی را بیشتر تخلیه کند، آسیب جدی خواهد دید.
Papic معتقد است راهحل برای عربستان یافتن نوعی توافق با ایران و یمن است، مانند میانجیگری برای یک آتشبس رسمی یا حتی غیررسمی—چیزی که قبلاً توانستهاند انجام دهند. او در حال حاضر دنبال سیگنالهایی از تقویت Mecca Joint Defense Agreement توسط عربستان است که اوایل امسال با ترکیه و پاکستان امضا کرد، در حالی که کشور در حال متنوعسازی وابستگیاش به ایالات متحده است.
در افق زمانی بلندمدت، جنگ با ایران میتواند سعودیها را مجبور کند تا اولویتبندی هزینهها را به زیرساخت و دفاع تغییر دهند، بنا بر گفته Papic. همچنین ممکن است بخشهایی را در کشور تقویت کند که در حال حاضر کار میکنند، مانند صنایع، انرژی و مواد، بهجای برخی از پروژههای پرزرقوبرق آن. این موارد، همراه با گامهایی در جهت اصلاحات ساختاری برای ادغام زنان در نیروی کار و آزادسازی اقتصاد، در نهایت او را خوشبین میکند.
او میگوید سالهاست عربستان سعودی از نسخه ژئوپولیتیکی تسهیل کمی بهرهمند بوده است که ناشی از اتحاد نزدیکش با آمریکا است. «گاهی لازم است «سفتسازی کمی» ژئوپولیتیکی رخ دهد تا مشخص شود چه کسی کارهای درست را انجام میدهد و سیاست خارجی چه کشوری تابع سخاوت آمریکاست»، پاپیچ میگوید. «در بلندمدت، این موضوع کشورها در خاورمیانه را وادار میکند در چهارچوب امکانات ژئوپولیتیکی خود زندگی کنند، و این باید به عقلانیشدن هم اهداف و هم بلندپروازیهای سیاست خارجی منجر شود.»
سرمایهگذارانی که اکنون به دنبال فرصتهای ارزان در خاورمیانه هستند ممکن است دچار اضطراب باشند، اما پاپیچ به اروپا بهعنوان نمونهای اشاره میکند از منطقهای که گامهای قابلتوجهی برای افزایش هزینههای دفاعی و زیرساختی برداشته تا کمتر به آمریکا وابسته شود. این تغییر به سهام اروپایی کمک کرده تا در دو سال گذشته عملکرد بهتری داشته باشند. خاورمیانه هنوز در میانه این تحولات قرار دارد چون اتحادها و دینامیکهای قدرت همچنان در حال تغییرند، اما دلایلی وجود دارد که ممکن است آن منطقه نیز مسیر مشابهی را طی کند. این برای سرمایهگذاران کافی است که به توجه خود ادامه دهند.
The European Central Bank has 3 options to stop France from spiraling into a broader crisis
وضعیت مالی فرانسه زنگ خطر بلندی برای سایر کشورهای اتحادیه اروپا است. و نه دولت فعلی فرانسه و نه نامزدهای پیشتاز انتخابات ریاستجمهوری بهار آینده بهنظر نمیرسد راهحل مناسبی برای کاهش سطوح بدهی داشته باشند.
نسبت بدهی فرانسه به درصد تولید ناخالص داخلی به 119% افزایش یافته است، مطابق آخرین دادهها. نامزد پیشتاز، Marine Le Pen، بر افزایش هزینههای عمومی و اصلاحات نظام بازنشستگی که به بار مالی میافزاید، کارزار کرده است. راهحل نامزد چپگرا Jean-Luc Méléchon — عملاً محو کردن 660 میلیارد دلار از بدهی فرانسه که در اختیار Eurosystem است — اقدامی است که در حال حاضر توسط معاهدات اتحادیه اروپا ممنوع شده است.
طبق نظر Jack Allen-Reynolds، معاون اقتصاددان ارشد حوزه یورو در Capital Economics، فرانسه هنوز فاصله زیادی با مداخله از سوی بانک مرکزی اروپا دارد. اما نباید این احتمال را نادیده گرفت. بدتر شدن وضعیت مالی فرانسه میتواند موجب خروج سرمایه از کشور شود — بهویژه در بازار درآمد ثابت — و ثبات منطقه یورو را تهدید کند، طبق Oxford Analytica. انفعال سیاسی فرانسه ممکن است بانک مرکزی اروپا را مجبور کند اقداماتی را برای جلوگیری از بحران بدهی در حال گسترش اتخاذ کند.
Why Debt Crisis Tools Fall Short
اسناد قانونگذاری ECB انجام هرگونه نجات مالی از سوی مقامات بخش دولتی را ممنوع میکند. اما پس از بحران بدهیهای دولتی که کمی بیش از یک دهه پیش قاره را تکان داد، ECB ابزارهای جدیدی برای کمک به اعضای دچار مشکل توسعه داد. برای مثال Transmission Protection Instrument (TPI) به ECB اجازه میدهد اوراق قرضه یک کشور را زمانی خریداری کند که هزینه استقراض آن کشور بهدلیل وحشت بازار یا سرایت افزایش شدیدی یافته باشد، نه بهخاطر مشکلات مالی خود کشور. با توجه به اینکه وضعیت کنونی فرانسه مرتبط با سطوح بدهیهای مالی غیرقابل تحمل است، به نوشته Oxford Analytica، احتمالاً در آن معیار نمیگنجد. اگر با این حال بحران بدهی به سایر کشورها سرایت کند، آن دولتها میتوانند سپس از ابزاری مانند TPI استفاده کنند.
Outright Monetary Transactions (OMT) راهحل بلندمدتتری ارائه میدهد، اما محدودیتهای خودش را دارد. این ابزار به ECB امکان میدهد تا به سایر بانکهای مرکزی اروپایی دستور دهد بدهی فرانسه را خریداری کنند و فرانسه را تحت برنامه حمایتی قرار میدهد که Niall Walsh، تحلیلگر Oxford Analytica، آن را «نسخه سبکتر» تدابیر ریاضتی IMF توصیف میکند. برای دولتی که در تلاش است نارضایتی سراسری و اعتراضات درباره آموزش کمبودجه را فرو بنشاند، اجرای تدابیر سیاسی نامحبوب کار دشواری است. این همچنین نیازمند موافقت دیگر کشورهای اروپایی و کشمکش سیاسی قابلتوجهی از سوی هم سیاستمداران فرانسوی و هم رهبران ECB خواهد بود.
یک گزینه سوم برای ECB وجود دارد: منتظر ماندن برای عبور از شرایط، دستکم تا انتخابات فرانسه، بهگفته والش. «وقتی آنها مداخله کنند، اعتراف به وجود یک بحران است که خود چالشهای خاص خود را ایجاد میکند.»
چالش ECB اکنون تصمیمگیری درباره این است که کدام گزینه کمترین درد را در پی دارد—و قانع کردن هر طرف ذینفع برای اقدام. این کار آسانی نیست.
– Sabrina Escobar
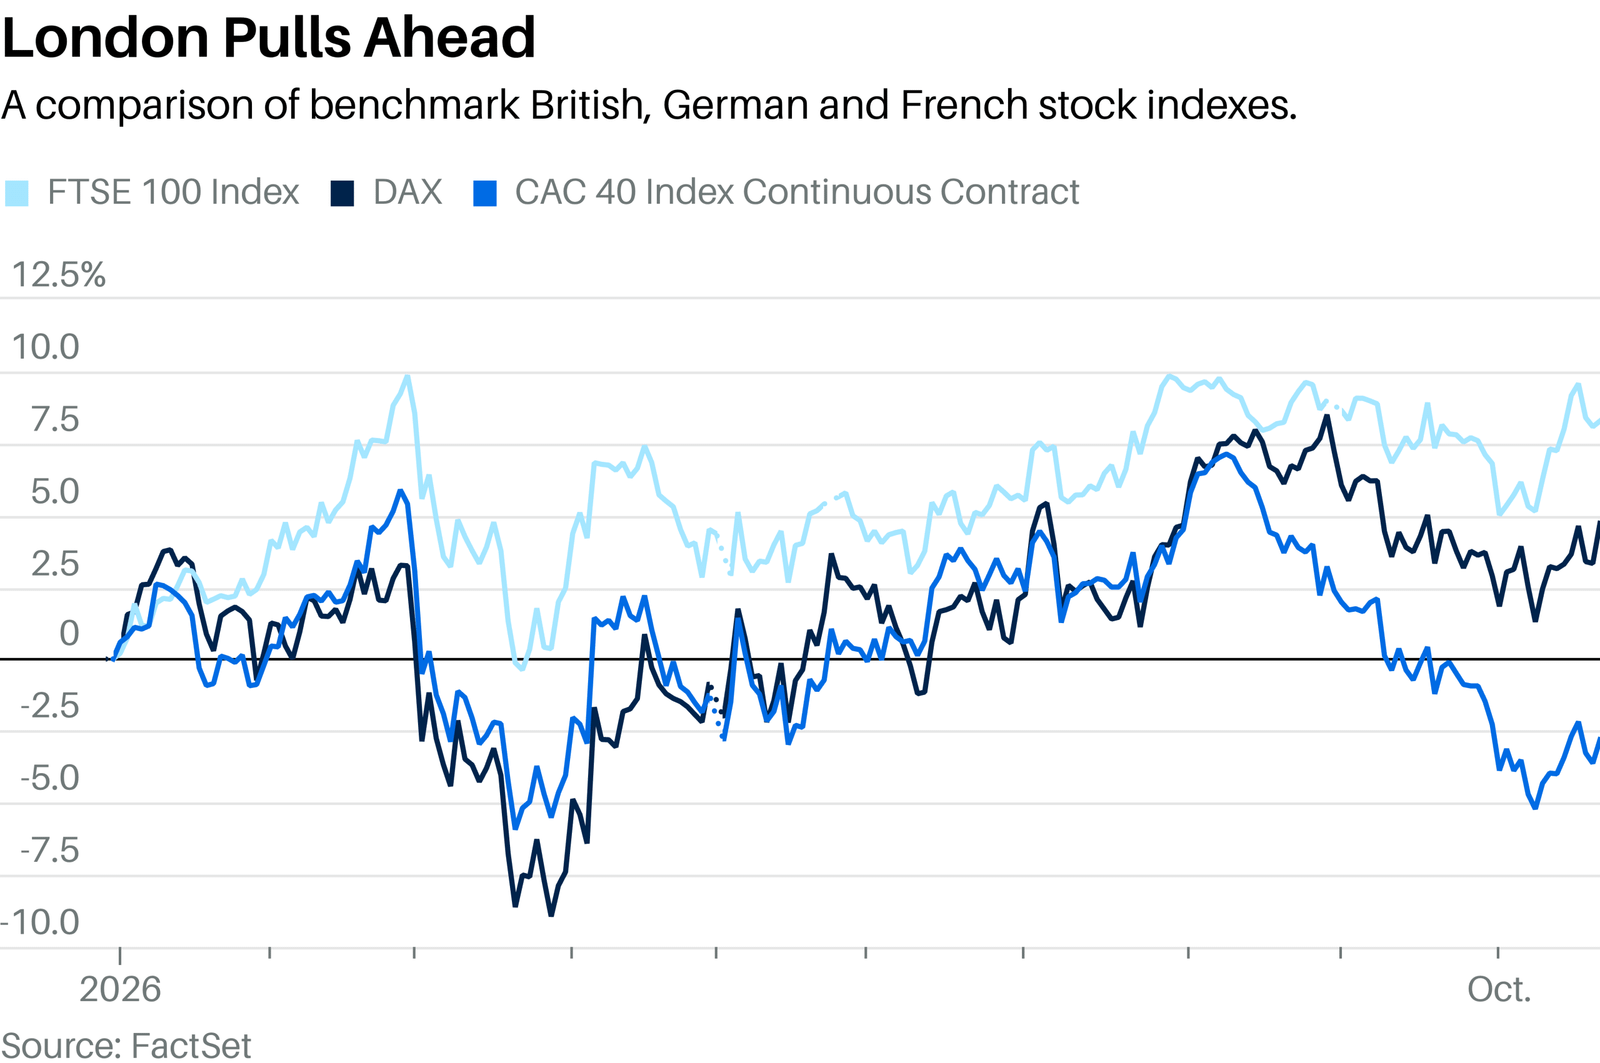
چگونه بریتانیا کثیفترین پیراهن تمیز اروپا شد
روی بریتانیاییها حساب کنید که به این افتخار میبالند که هرچند اوضاع در داخل بد است، در قاره اروپا بدتر است.
تورم در بریتانیا در حال حاضر 3.5% است و پیشبینی میشود سال آینده از 4% عبور کند. بدهی مصرفی بدون تضمین با سریعترین سرعت از سال 1993 تاکنون در حال افزایش است. و استقراض بیرویه دولت به این معنی است که بدهی بخش دولتی حدود 95% از GDP است.
class=”ds-markdown-paragraph”>با این وجود اقتصاد بریتانیا در نیمه اول سال 2026 به میزان 1.2% رشد کرد، یکی از قویترین عملکردها در میان کشورهای G7؛ طبق گزارش IMF انتظار میرود در پایان سال یکی از بالاترین نرخهای رشد در اروپا را داشته باشد. این تصویر بسیار امیدوارکنندهتری نسبت به فرانسه است، جایی که انتظار میرود رشد GDP امسال تنها به 0.4% برسد و بدهیهای رو به افزایش باعث شده بازدهی اوراق قرضه دولتی فرانسه با سررسید 10 ساله، معروف به OATها، به بالاترین سطح از سال 2002 برسد.
آلمان، که مدتهاست سنگربان اروپا بوده، نیز در حال دست و پنجه نرم کردن است. رشد GDP امسال همتراز با بریتانیا است، اما اقتصاد با یک بحران ساختاری مواجه است زیرا پایه تولیدی ارزشمند آن تحت فشار افزایش هزینههای انرژی و رقابت از سوی چین قرار گرفته است. این بخش از سال 2019 تاکنون نزدیک به نیم میلیون شغل را از دست داده است. همین امر تا حدی دلیل پیشبینی شده برای عقبماندن رشد اقتصادی آلمان نسبت به بریتانیا در سال 2027 است.
پس همه اینها برای سرمایهگذاران چه معنایی دارد؟ انتظار میرود نرخهای بهره در بریتانیا در حالی که تورم پابرجاست بالا باقی بمانند، که نسبت به Bundهای آلمانی درآمد بیشتری از Gilts بریتانیایی فراهم خواهد کرد. Gilts همچنین ریسک قابلتوجهی کمتری نسبت به OATهای فرانسوی ارائه میدهند. پوند بریتانیا در حال حاضر بهطور محسوسی از یورو پیشی گرفته است، روندی که احتمالاً ادامه خواهد داشت. و مشکلات مالی و تجاری اروپا همچنان بر سهام آن فشار خواهند آورد—پیشرفتی امیدوارکننده برای FTSE 100 لندن.
This portfolio manager thinks agriculture stocks are headed for a bull market
بین اختلال زنجیره تأمین کود بر اثر جنگ ایران و ابر النینو، جای تعجب نیست که قیمت کالاهای کشاورزی امسال جهش کردهاند. Dawid Heyl، مدیر پورتفولیوی منابع طبیعی در Ninety One، معتقد است این فقط آغاز یک روند صعودی چندساله برای سهام کشاورزی است.
Heyl، که نزدیک به دو دهه است روی کالاها و سهام کشاورزی پوشش میدهد، بر این باور است که بازار هنوز عوامل مهمی را که تقاضا را بالا نگه خواهند داشت، در قیمتگذاری لحاظ نکرده است. برای مثال، اتانول در آستانه تقویت ساختاری تقاضاست؛ تقریباً تمام بنزین آمریکا با 10% اتانول مخلوط میشود، اما فشارهای قانونگذاری برای افزایش این نسبت بهویژه به این دلیل که مدلهای جدید موتور خودرو میتوانند درصدهای بالاتری از اتانول را تحمل کنند، در حال کسب شتاب هستند.
من با Heyl درباره چشماندازش برای بخش کشاورزی و اینکه سرمایهگذاران باید چگونه به دنیای در حال تغییر فکر کنند، گفتوگو کردم.
شما تازه از یک تور دو هفتهای از U.S. Corn Belt برگشتهاید. برداشت شما چه بود؟
در این بخش از صنعت زمان بسیار جالبی است زیرا ما تا حدودی در حال خروج از بازار خرسی هستیم.
ما در نواحی اصلی تولید برای نزدیک به یک دهه شرایط رشد خوبی داشتهایم. اینطور نیست که هیچ اختلالی در عرضه نداشتهایم، اما این اختلالات کم و پراکنده بودهاند. من نمیگویم که قرار است اتفاق مهمی رخ دهد. اما آنچه در حال حاضر میبینیم ترکیبی از عوامل کافی برای مختل کردن عرضه است که در واقع مرا نسبت به کالاهای پایهای مانند ذرت و سویا نسبتاً خوشبین کرده است.
عوامل مختلفی به این ریسک عرضه کمک میکنند: اختلال در تأمین کود از تنگه هرمز، و پدیده النینو که بهنظر شدید است. من فکر نمیکنم این امر در قیمت غلات منعکس شده باشد، اما در سایر کالاهای نرم مانند شکر منعکس شده است. ما شاهد واکنش قیمت شکر به فصل مونسون ناقص در هند و تایلند بودهایم. اما در محصولات گستردهای مانند ذرت و سویا، فکر میکنم این تأثیر هنوز در راه است. و در این بازارها، بهویژه در ذرت، اگر اختلال در تأمین کود نیتروژنی نیز داشته باشید، تأثیر نامتناسبی خواهید دید.
چرا این عوامل هنوز در محصولات گسترده منعکس نشدهاند؟
از سوی کود، زنجیرههای تأمین برای محصولی که هماکنون در ایالات متحده در حال برداشت است، در واقع زمانی که درگیری آغاز شد پر بوده است. بنابراین وقتی جنگ ایران آغاز شد، در واقع بحران کوتاهمدتی وجود نداشت. کودها قبل از آن فصل کشت در بهار بهطور کامل ذخیره شده بودند.
اما ما همیشه نگران آن بودیم که در چرخههای محصولی که از نیمه دوم امسال شروع میشوند چه اتفاقی میافتد. آنجا جایی است که فکر میکنم مشکلات رخ خواهد داد. اگر به نیمکره جنوبی نگاه کنید، ذرت آرژانتین نسبتاً زیاد است. برزیل معمولاً مقداری ذرت در محصول اول دارد، و سپس یک محصول safrinha بزرگ وجود دارد—محصول فصل دوم که برزیل اوایل سال جدید میکارد.
نگرانیهایی نسبت به دسترسی کود نیتروژنی در آنجا وجود خواهد داشت که ممکن است در نهایت بر سطح زیر کشت شما تأثیر بگذارد. حتی اگر سطح زیر کشت شما تنها کمی کاهش یابد، فکر میکنم دسترسی به کود به این معناست که احتمالاً استفاده کمتر خواهد بود، و سپس شما تأثیر [منفی] قابلتوجهی بر عملکردها خواهید دید.
نیمکره شمالی همچنان تولیدکننده بسیار بزرگتری از این غلات است. بنابراین من واقعاً نگران هستم وقتی به سهماهه اول سال آینده میرسیم و آن زنجیرههای تأمین [کود] نیمکره شمالی باید دوباره پر شوند. شما قرار است بهاره بعدی دوباره کشت کنید و برخی از مساحتها بهخاطر کمبود کود از دست خواهند رفت.
در سمت ال نینو، ذرت در کمربند ذرت آمریکا واقعاً تحت تأثیر ال نینو قرار نمیگیرد. اگر چیزی باشد، بین بارش در کمربند ذرت و ال نینو همبستگی مثبت وجود دارد و فصل غلات خوبی بوده است. اما همیشه آن نگرانی وجود دارد که سال بعد چه خواهد شد.
سرمایهگذاران چگونه باید در مورد این نیروهای کلان فکر کنند؟
شیوههایی که ما آن را در پرتفوی نشان میدهیم در واقع دو وجهی است. یک، تأمینکنندگانی که به مزرعه میفروشند، عمدتاً کود و بذور، و سپس خریداران اولیه که از آن غلات برای تولید اتانول و زیستسوختها نیز استفاده میکنند. داراییهای بزرگ ما در حال حاضر شامل Corteva است، اما آنها اخیراً از یک اقدام شرکتی عبور کردهاند. بنابراین در واقع اکنون دو شرکت جداگانه هستند. شرکت متمرکز بر بذر Vylor نام دارد. Corteva هنوز وجود دارد و آنها تمرکز بر حفاظت محصول — آفتکشها و غیره — دارند. در سمت کود، داراییهای کلیدی Nutrien و CF Industries هستند. دو نام در سمت خریداران اولیه و زیستسوختها Archer-Daniel Midland و Darling Ingredients هستند.