Saudi Investment Plans Face Wartime Test
Reshma Kapadia here, filling in for Sabrina Escobar. The strange dynamic between the U.S., Russia and Ukraine is getting even stranger. After President Trump blamed Ukraine for the ongoing war, Ukraine began to experience a rollback in satellite services. The U.S. denied interfering, but reports surfaced on Wednesday that Elon Musk himself ordered the Starlink slowdown, which impacted the country’s ability to operate military drones.
Satellite service is up and running, and the U.S. is sharing intelligence with Ukraine once more, but it’s a chaotic backdrop for potential three-way peace talks. Meanwhile, France continues to grapple with its debt problems. If you want to know more about how the European Central Bank could intervene, keep reading. But first I want to start with how the Iran war has affected Saudi Arabia and the UAE—they both entered the conflict on different footing, and the Saudis in particular are going to have to rethink their future investment strategy.
Finally, don’t miss why one portfolio manager thinks agriculture stocks are headed for a bull run. Mentioned in this newsletter: Franklin FTSE Saudi Arabia Fund, MSCI United Arab Emirates ETF, OPEC, Marko Papic, European Central Bank, France, London’s FTSE 100, fertilizer, ethanol, corn, soybeans. You can subscribe to Barron’s Global Signals here.
Saudi Arabia and the UAE are both feeling the pain
When I attended Saudi Arabia’s Future Investment Initiative conference in Miami earlier this year, Middle East executives and investors were cautiously optimistic. They believed the conflict between the U.S. and Iran, which had begun just a few weeks earlier, would be short-lived and possibly leave the region more stable, ultimately increasing foreign capital flows.
Things have changed. This week, Saudi Arabia postponed its October FII conference, nicknamed “Davos in the Desert,” after Iran-backed Houthi attacks on the country’s energy infrastructure, military bases and airports proved too much to bear for a confab aimed at drawing money to the region.
class=”ds-markdown-paragraph”>多年来,投资者和金融服务高管纷纷涌向阿拉伯半岛,对沙特阿拉伯和阿拉伯联合酋长国等海湾国家的潜力充满热情,这些国家为成为旅游、物流和金融中心付出了巨大努力。但随着伊朗冲突接近八个月,随着这些国家被卷入敌对行动,投资者的热情已降温,使其未来投资前景陷入不确定。
“关于海湾国家能够免受周边冲突和暴力影响、并成为投资、创业、资金和财富堡垒的神话已经被戳破,”昆西负责任国家政策研究所中东项目研究员Annelle Sheline说。“如果我是投资者,我对海湾投资的看法会更为谨慎。”
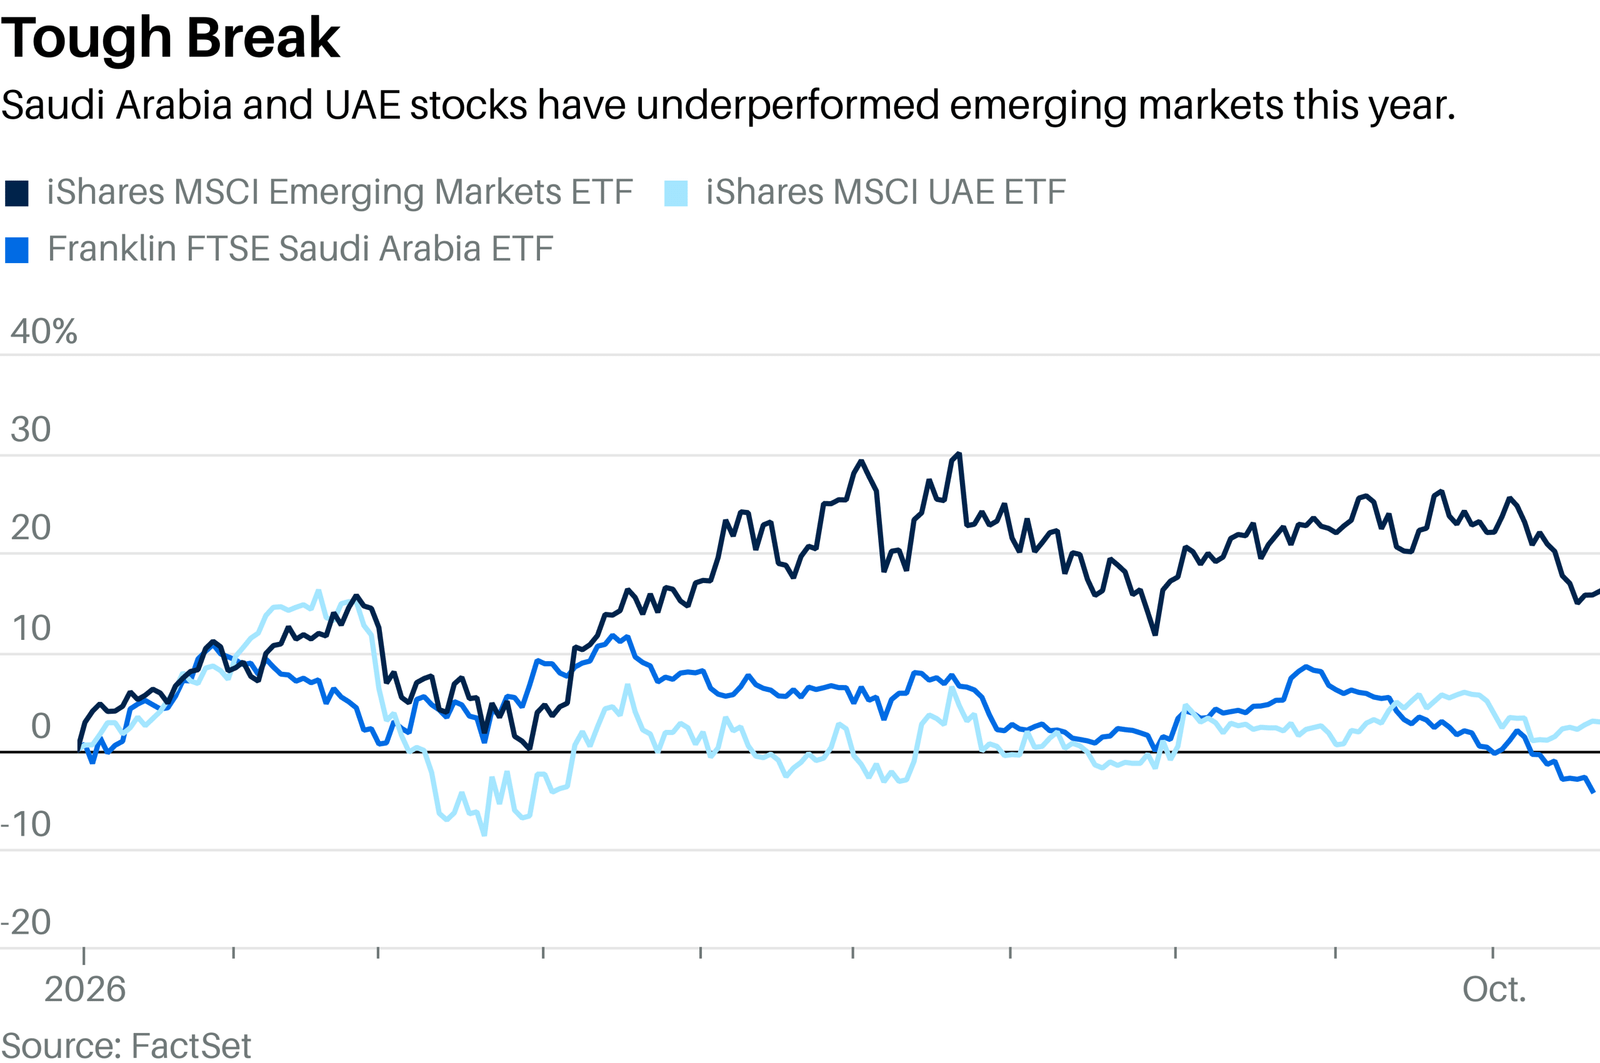
Franklin FTSE Saudi Arabia Fund今年迄今下跌2%,而MSCI United Arab Emirates交易型开放式指数基金上涨6%。两者都不及MSCI Emerging Markets指数的17%涨幅。阿联酋经济在第二季度收缩2%,沙特阿拉伯则萎缩近5%,为自2023年以来的首次下滑。阿联酋的酒店入住率早期下降并持续低迷,沙特石油活动在第二季度下降近25%。鉴于地面局势动态变化,尚少有投资者准备立即通过抄底来启动投资行动。
阿联酋在应对伊朗危机时财政状况相对稳健,且在短期内更有能力经受冲击。投资公司Azimut Group常务董事、AZ Mena Equity基金经理Marwan Haddad表示,该国此前在国防方面的投资帮助其应对了冲突。它在四月离开了OPEC,产油量高于战争爆发前,并已展开针对机场和港口等基础设施的大规模资本投资超级周期。阿联酋的银行在2026年前八个月的贷款增长较去年同期处于十几个百分点,这也是投资者看好该国银行的一个原因。
UAE Holds Expat Base and Bank Growth
尽管冲突持续,阿联酋的外籍人口也没有大幅减少。部分原因是迪拜的10年黄金签证,该签证允许外国人在当地工作且无需缴纳所得税或资本利得税。“大多数外籍人口并非来自西方而是来自东方——印度、中国、巴基斯坦。他们还能去哪里?他们会留下,”Amana Developing World 基金经理 Moneh Salam 说。
据 BCA Research 首席投资策略师 Marko Papic 表示,为了保持其相对的区域优势,阿联酋需要加倍强化其作为所谓“全球南方”金融中心的角色,全球南方包括亚洲、非洲和拉丁美洲的国家。这意味着要坚持中立承诺,与地缘政治对手合作,并与美国保持距离。他表示,这一策略将使阿联酋继续吸引俄罗斯科技高管、印度亿万富翁以及寻求美国以外选择的乌克兰企业家。
Saudi Investment Plans Depend on Ceasefire
沙特阿拉伯的处境更为艰难,部分原因是此前通过像 Neom 这样的沙漠未来主义巨型城市项目将其债务增加了超过4000亿美元,从而推动其经济脱离对石油的依赖。长期以来被视为向世界其他地区投资的财富来源的沙特,最近更侧重于吸引外国投资者押注本国的转型。战争使这一努力复杂化,战略分析人士警告称,如果冲突持续并成为一场消耗王国国库的泥潭,沙特可能会遭受重大打击。
Papic 认为沙特的解决方案是与伊朗和也门达成某种形式的解决,例如促成正式甚至非正式的停火——这是他们此前曾设法做到的事情。他目前在观察沙特是否在加强今年早些时候与土耳其和巴基斯坦签署的麦加联合防务协议的迹象,以对冲其对美国的依赖。
Papic 表示,从更长远的视角看,伊朗战争可能迫使沙特重新调整对基础设施和国防的支出优先级。它也可能提振国内已有成效的行业,如工业、能源和材料,而非一些光鲜亮丽的项目。再加上朝着将妇女纳入劳动力市场和放宽经济管制的结构性改革措施,他最终对沙特持乐观态度。
class=”ds-markdown-paragraph”>多年来,他说,沙特阿拉伯在与美国的紧密联盟下,靠地缘政治版的量化宽松维持运转。“有时需要地缘政治上的‘量化紧缩’来揭示谁在做正确的事,谁的外交政策只是美国慷慨的产物,”Papic 说。“从长期看,这将迫使中东国家在自身的地缘政治能力范围内生活,这应会促使外交政策目标和野心的合理化。”
目前寻求中东廉价资产的投资者或许会感到不安,但 Papic 指出欧洲是一个已采取重大措施增加国防和基础设施支出以减少对美国依赖的地区示例。这一转变帮助欧洲股票在过去两年表现优于其他地区。随着联盟和权力动态持续变化,中东仍处于其中,但有理由相信其可能会走上类似道路。对投资者而言,这足以保持关注。
欧洲央行有三种选择阻止法国陷入更广泛危机
法国的财政状况对欧盟其他成员来说是一记刺耳的警钟。无论是现任法国政府,还是明年春季总统选举的主要候选人,似乎都没有降低债务水平的良策。
根据最新数据,法国债务占 GDP 的比例上升至 119%。领先候选人 Marine Le Pen 的竞选主张包括增加公共支出和将加重财政负担的养老金改革。左翼候选人 Jean-Luc Mélenchon 的方案——实际上抹去欧洲系统持有的 6600 亿美元法国债务——目前受欧盟条约禁止。
Capital Economics 的欧元区副首席经济学家 Jack Allen-Reynolds 表示,法国距离欧洲央行干预仍有很长一段距离。但这一可能性不能被排除。Oxford Analytica 指出,法国财政进一步恶化可能引发资本外流——尤其是固定收益领域——并威胁欧元区的稳定。法国的政治不作为可能迫使欧洲央行采取措施以避免债务危机蔓延。
为何债务危机工具不足以应对
ECB 的章程排除了对公共部门当局的救助。但在十多年前动荡整个大陆的主权债务危机之后,ECB 制定了新的工具来帮助陷入困境的成员。例如,传导保护工具(TPI)允许 ECB 在某国的借贷成本因市场恐慌或传染而急剧上升时购买该国债券,而不是因该国自身的财政问题。牛津分析(Oxford Analytica)写道,鉴于法国当前的局势与无法维系的财政债务水平有关,它很可能不符合该标准。然而,如果债务危机蔓延到其他国家,那些政府就可以使用像 TPI 这样的工具。
无条件货币交易(OMT)提供了更长期的解决方案,但也有其自身的局限。它将允许 ECB 指示其他欧洲央行购买法国的债务,并会将法国置于一项支持计划之下,牛津分析的分析师 Niall Walsh 将该计划描述为国际货币基金组织紧缩措施的“较轻版本”。对于一个试图平息全国范围内因教育经费不足而引发的不满和抗议的政府来说,实施政治上不受欢迎的措施是难以推销的。它还需要其他欧洲国家的认同,以及法国政客和 ECB 领导人之间的大量政治争论。
Walsh 表示,ECB 有第三种选择:等待局势平息,至少等到法国选举结束。“一旦他们采取干预,就是对危机的承认,这会带来自身的挑战。”
ECB 当前面临的挑战是决定哪种选择造成的痛苦最小——并说服每一个相关方采取行动。这并非易事。
– Sabrina Escobar
How the UK became the cleanest dirty shirt in Europe
要相信英国人会为这样一件事自我陶醉:尽管本国状况糟糕,但大陆欧洲更糟。
英国目前的通胀率为 3.5%,预计明年将超过 4%。无担保消费信贷的增长速度是至少自 1993 年以来最快的。政府借贷失控意味着公共部门债务约为 GDP 的 95%。
然而,根据IMF,英国经济在2026年上半年增长了1.2%,是G7国家中表现最强劲的国家之一;预计全年将以欧洲较高的增长率收官。这比法国的前景要乐观得多,法国今年的GDP增长预计仅为0.4%,不断攀升的债务已使被称为OAT的10年期法国国债收益率攀升至2002年以来的最高水平。
长期以来作为欧洲支柱的德国也在挣扎。今年德国的GDP增长与英国持平,但其经济面临结构性危机,因其引以为傲的制造业基地在能源成本上升和来自中国的竞争下承压。自2019年以来,该行业已裁减近50万个就业岗位。这也是为何预计德国经济增长在2027年将落后于英国的部分原因。
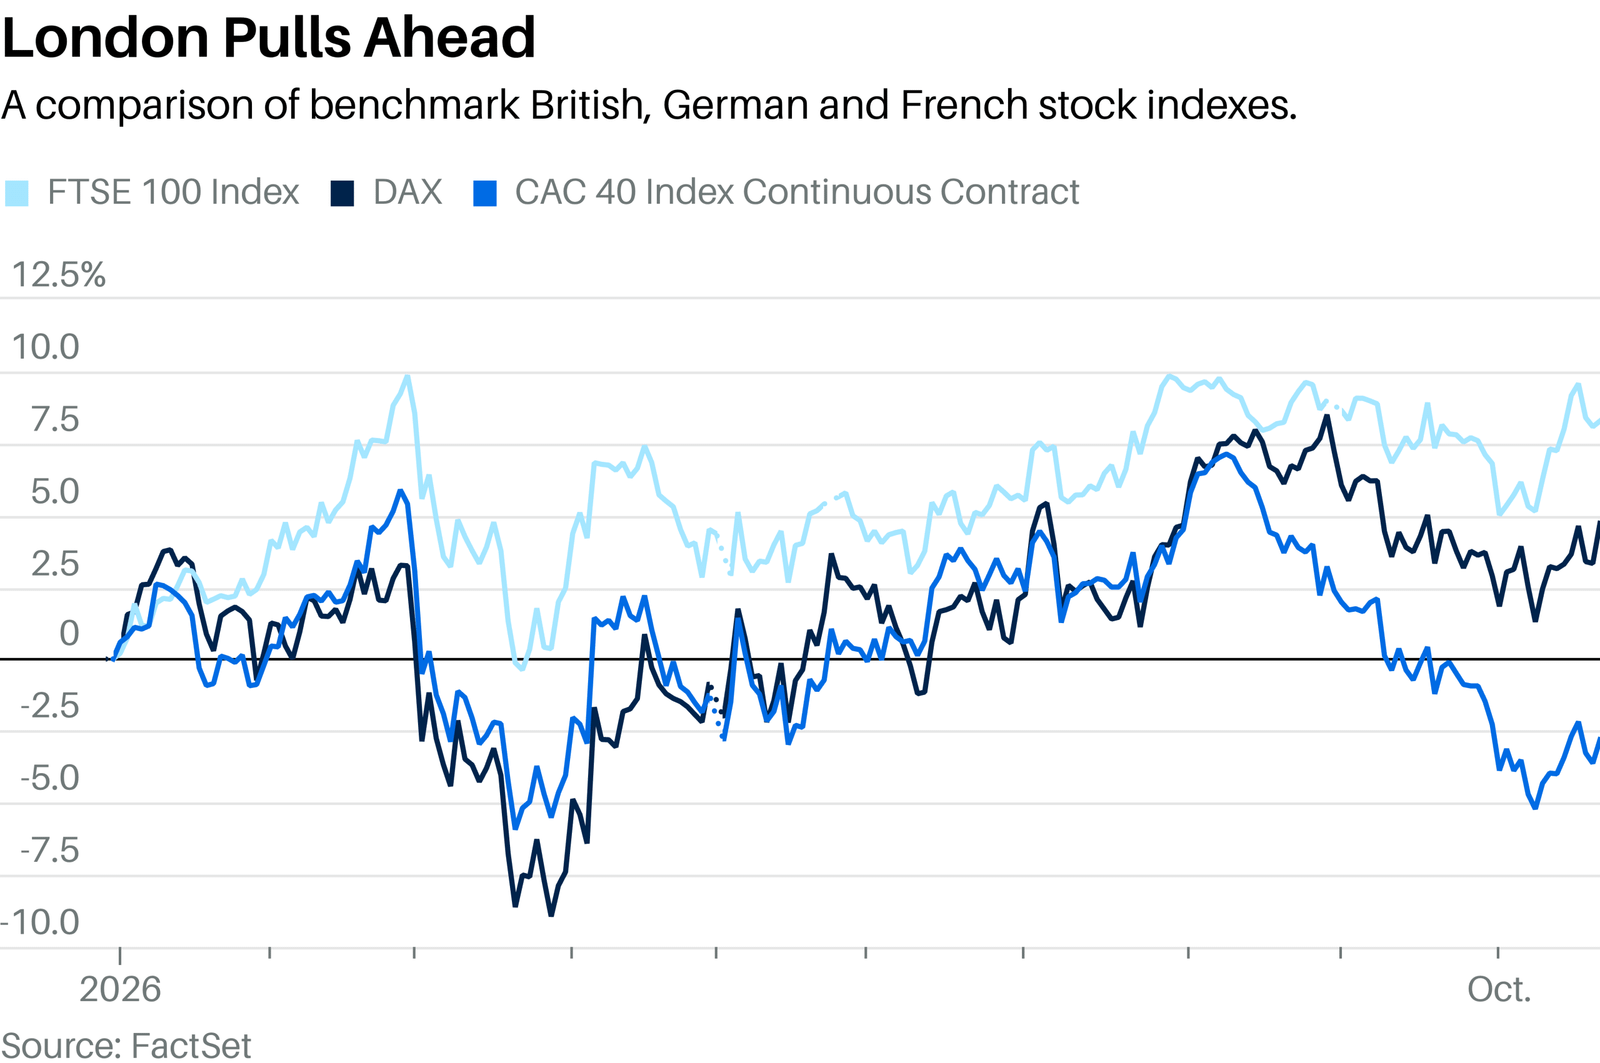
那么这对投资者意味着什么?由于通胀持续,英国利率预计将保持在高位,这将使英国金边国债(Gilts)比德国国债(Bunds)提供更多收入。与法国OAT相比,Gilts的风险也明显更低。英镑已经显著跑赢欧元,这一趋势很可能会持续。而欧洲的财政和贸易困境将继续拖累其股票——这对伦敦FTSE 100来说是有利的局面。
这位投资组合经理认为农林牧渔类股票将进入牛市
在伊朗战争扰乱化肥供应链和超级厄尔尼诺的影响下,农业商品价格今年大幅上涨并不令人意外。Ninety One的自然资源投资组合经理Dawid Heyl认为,这只是农业类股票多年牛市的开始。
Heyl覆盖农产品大宗商品和相关股票近二十年,他认为市场仍未将若干将维持高需求的重要因素计入价格。例如,乙醇的需求有望获得更具结构性的提振;几乎所有美国汽油都掺有10%乙醇,但增加这一比例的立法推动已在获得动力,特别是因为新款汽车发动机能够承受更高比例的乙醇。
我与Heyl聊了他对农业的展望,以及投资者应如何看待一个正在变化的世界。
你刚刚结束了为期两周的美国玉米带考察。你的主要收获是什么?
这是该行业一个非常有趣的时刻,因为我们正有点走出熊市。
在主要产区,我们有近十年的良好生长条件。并不是说完全没有供应中断,但中断事件寥寥无几。我并不是说我们即将看到重大事件。但目前我们看到的是足以扰乱供应的多种因素的组合,这实际上让我对像玉米和大豆这样的基础商品相当看多。
造成这种供应风险的因素各不相同:来自霍尔木兹海峡的化肥供应中断,以及看起来相当严重的厄尔尼诺。我不认为你能在粮食价格上看到这种反映,但你确实能在其他软商品如糖上看到反应。我们已经看到糖价对印度和泰国季风季节不足作出反应。但在像玉米和大豆这样的广域作物上,我认为这种影响尚未显现。而在这些市场,特别是玉米市场,如果同时发生氮肥供应中断,影响会被放大。
为什么那些因素还没有反映在广域作物上?
在化肥方面,目前在美国收获的作物所依赖的供应链在冲突开始时实际上是充足的。因此当伊朗战争爆发时,并没有真正出现短期危机。进入当年春季的种植季时化肥是有充分库存的。
但我们一直担心今年下半年开始的作物周期会发生什么。我认为问题将出现在那里。如果你看南半球,阿根廷的玉米相当多。巴西通常在第一季做一些玉米,然后有一个大的safrinha作物——巴西在新年初期种植的第二季作物。
那里会对氮肥可用性产生一些担忧,最终可能影响你的种植面积。即使你的种植面积只略有下降,我认为化肥可得性意味着施肥可能会减少,然后你会看到对产量相当[负面]的影响。
<p
北半球仍然是这些谷物的更大生产地。因此,当我们进入明年第一季度并且那些北半球的[fertilizer]供应链需要重新补足时,我确实非常担忧。明年春天你们还要再次播种,但由于化肥短缺,部分耕地将会丧失。
在厄尔尼诺方面,美国玉米带的玉米并未受到厄尔尼诺的实质性影响。若有影响,玉米带的降水与厄尔尼诺呈正相关,今年是一个良好的谷物季节。但人们始终担心明年会发生什么。
投资者应如何看待这些宏观力量?
我们在投资组合中表达这一点的方式主要有两方面。一是向农场销售投入品的供应商,主要是化肥和种子;二是使用这些谷物制造乙醇和生物燃料的主要购买方。我们目前的主要持股包括Corteva,但他们最近经历了公司重组。因此现在实际上分成了两家公司。以种子为主的公司叫Vylor。Corteva仍然存在,专注于作物防护——农药等。在化肥方面,关键持股是Nutrien和CF Industries。在主要购买方和生物燃料方面的两家公司是Archer-Daniel Midland和Darling Ingredients。