Gold Repatriation Signals Eroding Trust
On September 2, 2026, the Dutch central bank (DNB) announced that between March and August it had relocated approximately 86 metric tons of gold from facilities in the United States and Canada to London and the Netherlands. The bank attributed this operation directly to rising geopolitical risks, emphasizing its commitment to strengthening crisis preparedness.
Improving the liquidity and tradability of its gold reserves formed part of those preparations, as did a more balanced distribution among North America, the United Kingdom and the Netherlands. Specifically, DNB sold around 59 tons held in New York and replaced them with equivalent gold in London. It also physically transferred more than 27 tons from the U.S. and Canada to its domestic Zeist facility.
As a result, London’s share of the Dutch gold reserves rose to 32 percent, surpassing the 31 percent held at home in Zeist. New York and Ottawa each account for 18.5 percent of the 612-ton total reserve.
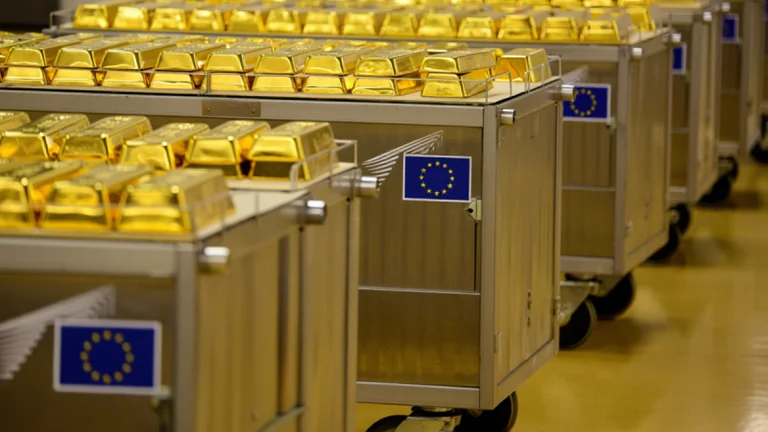
Europe’s gold on the move
DNB Governor Olaf Sleijpen said that the bank did not expect to use the gold, but the move still drew attention, especially since it was not the first time a European nation had moved gold reserves out of the U.S. in recent years. Between July 2025 and January 2026, the Banque de France sold 129 tons of older, non-standard bars held at the Federal Reserve Bank of New York (about 5 percent of France’s total gold reserves) and purchased an equivalent amount of London Good Delivery bars for storage in Paris.
Officials described the decision as technical rather than political because many of the bars dated to the 1920s and no longer met the current purity and weight specifications used in international markets. However, the timing coincided with heightened transatlantic tensions under the second administration of U.S. President Donald Trump. Ongoing trade disputes and broader concerns about the reliability of U.S. custodianship after the 2022 freeze of Russian reserves also fueled speculation that the decision was not purely technical. Either way, France has removed the last of its gold from New York, and its entire 2,437-ton reserve is now held domestically.
ألمانيا قامت بتحركات مماثلة في وقت سابق. بين 2013 و2017، أعادت البوندسبانك 674 طناً من نيويورك وباريس، جالبةً نحو نصف احتياطياتها إلى فرانكفورت. تبقى نحو 1,236 طناً، أو 37 بالمئة من إجمالي ألمانيا، في بنك الاحتياطي الفيدرالي في نيويورك. في 2026، ومع تصاعد توترات تجارية مع الولايات المتحدة، جدد اقتصاديون وجمعيات دافعي الضرائب وسياسيون الدعوات لإعادة الباقي إلى الوطن.
إيمانويل مونش، رئيس الأبحاث السابق في البوندسبانك، جادل بأن تخزين حصة كبيرة كهذه في الولايات المتحدة أصبح محفوفاً بالمخاطر وأن استقلالاً استراتيجياً أكبر مبرر. مع ذلك، أشار مسؤولون في البوندسبانك إلى أنه لا توجد خطة جديدة لإعادة التوطين قيد الدراسة. إيطاليا تواجه ضغوطاً محلية مماثلة، مع نحو 43 بالمئة من احتياطياتها لا تزال مخزنة في نيويورك.
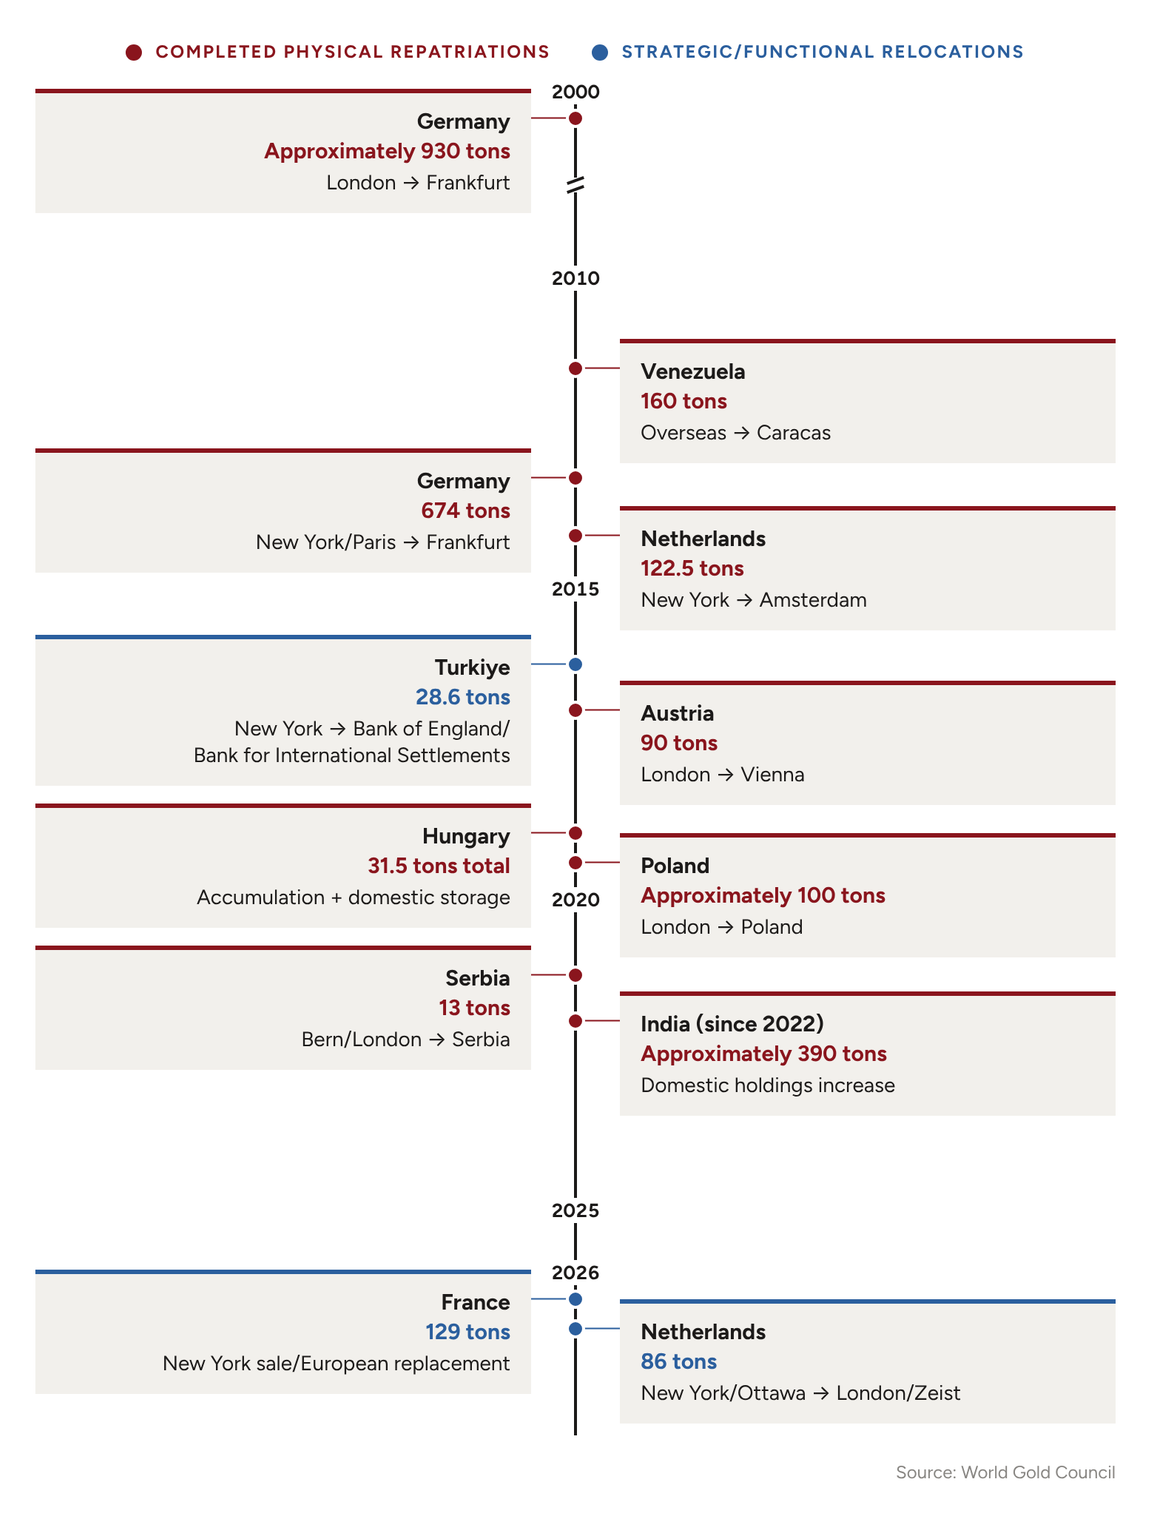
لماذا تعيد البنوك المركزية التفكير في أماكن احتفاظها بالذهب
تُعد هذه الحالات جزءاً من نمط أوسع يتضح في استبيانات البنوك المركزية وفي تصرفات دول منفردة. المزيد من المؤسسات زادت التخزين المحلي أو نوّعت المواقع الخارجية في السنوات الأخيرة. الهند أعادت الذهب تدريجياً من لندن. صربيا ركزت احتياطياتها في الداخل. النمسا أعادت التوازن سابقاً لتحتفظ بنصف ذهبها محلياً. بولندا أعادت 100 طن من لندن في 2019 بينما وسعت احتياطياتها الإجمالية.
تكمن وراء هذه التعديلات عدة دوافع متبادلة التعزيز. تبقى السيولة مهمة، ولندن لا تزال تقدم أكبر وأكثر أسواق الذهب المادي كفاءة، ما يساعد على تفسير سبب اختيار الهولنديين لها بدلاً من إعادة التوطين المحلي فقط.
الاعتبارات السياسية أيضاً مهمة، لا سيما بالنظر إلى المناخ الجيوسياسي الحالي والعلاقات المتزايدة التعقيد التي تربط العديد من الدول مع الولايات المتحدة. إظهار السيطرة الوطنية على أصل احتياطي جوهري يحمل وزناً رمزياً. التنويع الجغرافي، من ناحية أخرى، هو ممارسة احترازية معيارية.
الأهم من ذلك، أن تجميد الأصول الروسية في 2022 أظهر أن الاحتياطيات المملوكة لأجانب يمكن تجميدها عندما تفرض المصالح الجيوسياسية ذلك، ولم يُنسَ هذا الدرس. لقد أدخلت العقوبات والنزاعات التجارية والصراعات الإقليمية حسابات جديدة حول الوصول والموثوقية. البيان الهولندي بارز لأنه نادر أن يستشهد بنك مركزي أوروبي كبير بالمبرر الجيوسياسي بصراحة بهذا الشكل.
كل خفض في حيازات نيويورك هو إشارة صغيرة تفيد بأن الحفظ في الولايات المتحدة لم يعد يُنظر إليه كخالي من المخاطر افتراضياً. عندما يقوم حتى الحلفاء المقربون بتعديل خرائط التخزين ويستشهدون بالمخاطر الجيوسياسية سبباً، فالمغزى أن العضوية في التحالف لم تعد تضمن ثقة غير مشروطة في استمرار المؤسسات.
ما السيناريوهات المقبلة
بالطبع، لا يعني هذا انهياراً وشيكاً لوضع الدولار كعملة احتياطية أو هجرة جماعية من سندات الخزانة. لكنه، مع ذلك، يعزز اتجاهات موازية – النسبة المتزايدة للذهب في محافظ البنوك المركزية، والمشتريات الرسمية المستمرة، والتجريب بنُظم دفع غير الدولارية – التي توحي بأن الدول تفكر بجدية في خطط طوارئ.
لا أحد من هذه التطورات لا رجعة فيه. قد يبطئ أو يعكس فترة مطولة من الاستقرار الجيوسياسي والمعايير الأوضح بشأن العقوبات المالية هذا الاتجاه. لا تزال البنوك المركزية تقدر سيولة وأمان المراكز الغربية الرئيسية. وفي الوقت نفسه، أشارت القرارات الأخيرة باستمرار في اتجاه واحد. بمجرد أن تُظهر المؤسسات القدرة والاستعداد لإعادة تخصيص الذهب للاستعداد لأزمات جيوسياسية، ينخفض العتبة السياسية للتحركات المستقبلية. تظل الحيازات المتبقية لألمانيا في نيويورك وانكشاف إيطاليا الكبير أكثر الأسئلة المفتوحة أهمية في أوروبا.
لطالما حمل الذهب دلالة جيوسياسية. في بيئة تتسم بتجدد المنافسة بين القوى العظمى وتسليح البنية التحتية المالية، تزداد هذه الدلالة، ولا ينبغي التقليل من أهمية الانطباع البصري لهذه التحركات. الآن تضع دول أكثر أسبقية للتحكم المادي في أصل الاحتياط النهائي لديها مقارنة بالفترة الطويلة التي كانت تُؤخذ فيها هياكل التحالفات والأنظمة المالية المفتوحة كأمر مفروغ منه. وبينما تظل الأحجام المتداخلة حتى الآن محدودة، فإن المنطق الاستراتيجي الأوسع لها له آثار أبعد مدى.
تسريع إعادة الذهب يُسرِّع التحوّل التدريجي
السيناريوهات
الأرجح: استمرار التنويع التدريجي بعيدًا عن نيويورك
ستستمر حصة الذهب من الاحتياطيات الرسمية في الارتفاع، ما يجعل مسألة مكان الاحتفاظ به أكثر أهمية. ستقلل بنوك مركزية أوروبية وآسيوية إضافية خطر التركيز في نيويورك، وبدرجة أقل في لندن، مشيرة إلى قابلية التداول والاستعداد والتوازن الجغرافي.
من المحتمل أن تظل لندن البديل المفضل لأولئك الذين لا يزالون يسعون إلى سيولة عالية. قد تواجه دول مثل ألمانيا وإيطاليا ضغوطًا داخلية متكررة لكنها مجبرة على التحرك ببطء، مقيدةً بالاعتبارات السياسية والرغبة في تجنب مزيد من الاحتكاك مع واشنطن.
أقل احتمالًا: تسريع يسببه حلقة عقوبات أو نزاع على الوصول
قد تؤدي حلقة عقوبات كبيرة أخرى، أو تدهور أشد في العلاقات عبر الأطلسي، أو نزاع بارز حول الوصول إلى ذهب محتفظ به في الخارج — مثل النزاع السابق بين حكومة نيكولاس مادورو في فنزويلا وبنك إنجلترا — إلى إعادة تأمين أسرع وأكثر وضوحًا. سترتفع الكلفة السياسية للتقاعس بالنسبة للحكومات التي تحتفظ بحصص كبيرة في الخارج، وقد تُضَغَّط خطوات تستغرق حاليًا سنوات لتتم خلال شهور.
الأقل احتمالًا: استعادة كاملة للوضع السابق
ستتطلب استعادة مستوى الثقة السابق هدنة جيوسياسية مستدامة والتزامًا قابلًا للمصداقية بأن البنية التحتية المالية الغربية لن تُستخدم ضد الحلفاء. من الصعب تصور هذا المزيج اليوم.
من المفارقات أن حدثًا واحدًا قد يزيد بشكل حاد من احتمال هذا السيناريو. إذا اندلع صراع مباشر بين روسيا وأوروبا، فقد تنقل البنوك المركزية احتياطيات الذهب بعيدًا عن القارة، وقد تُرى الولايات المتحدة مرة أخرى كأأمن موقع لتخزينها.