نقش انرژی سوریه دوباره برجسته میشود
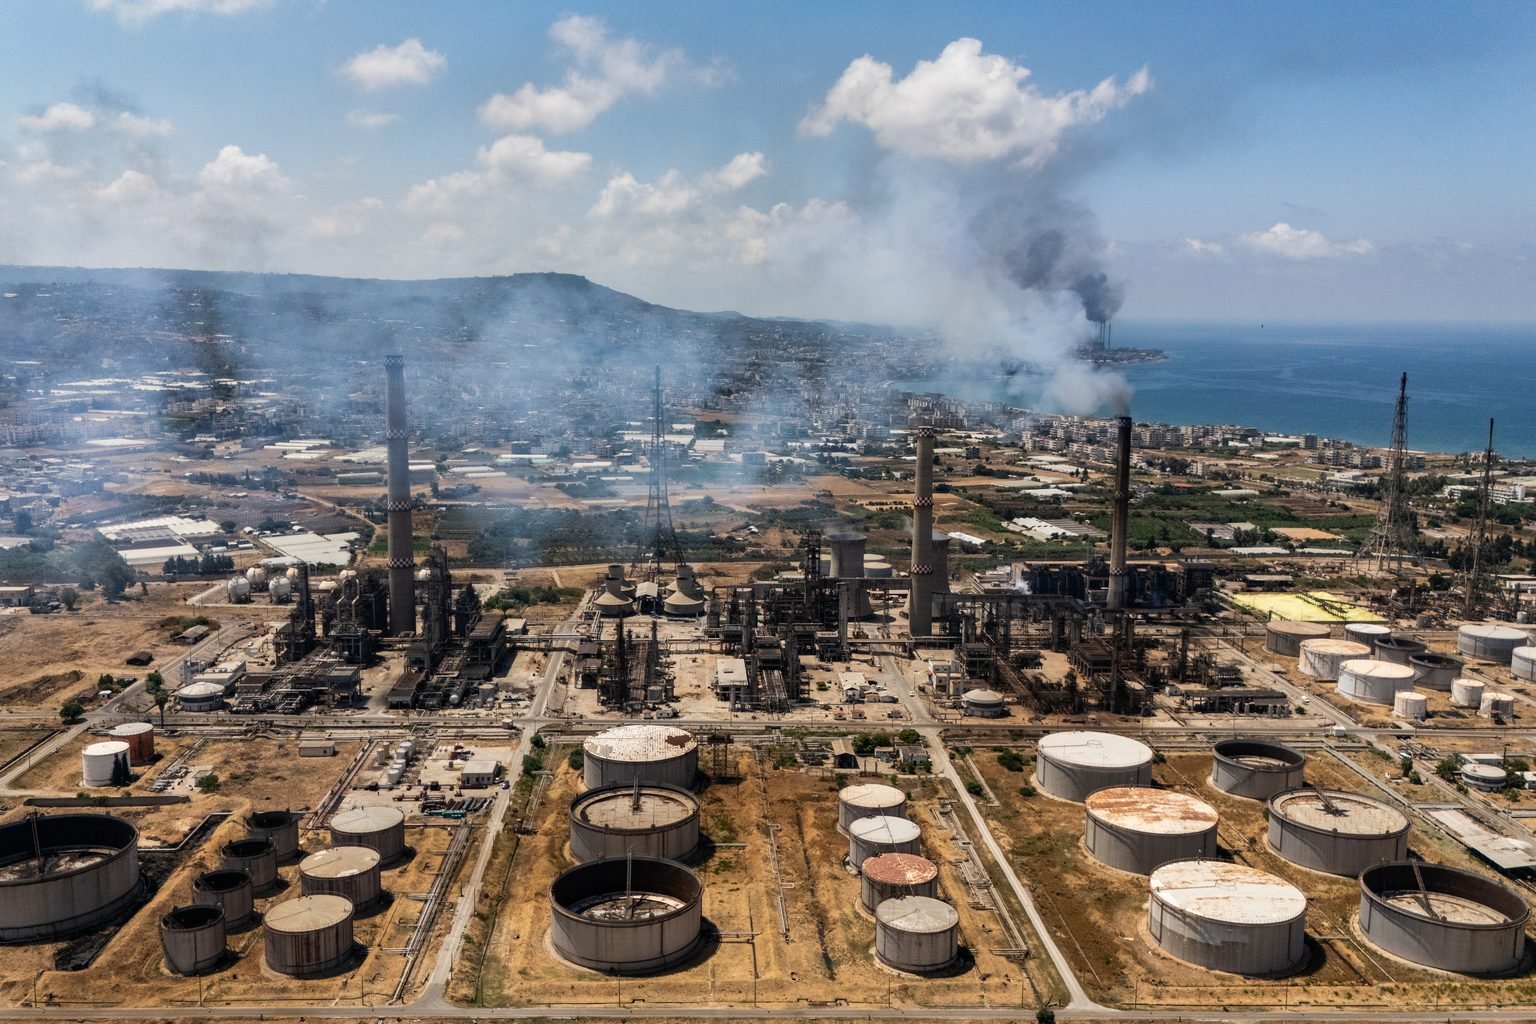
سوریه تولیدکنندهای نسبتاً کمحجم، اما نه بیاهمیت، نفت و گاز در منطقهای است که برخی از بزرگترین ذخایر هیدروکربنی جهان را در خود جای داده است. با این حال، بیش از یک دهه درگیری، تولید آن را بهطور چشمگیری کاهش داده، زیرساختهایش را آسیبزده و سرمایهگذاری را منصرف کرده است.
امروز، اهمیت سوریه برای بازارهای انرژی منطقهای ممکن است بهطور فزایندهای نه تنها در آنچه میتواند تولید کند، بلکه در مکان آن باشد، که در چهارراه خاورمیانه، شرق دریای مدیترانه و مسیرهای منتهی به اروپا قرار دارد.
جنگ در خلیج و اختلال در کشتیرانی از طریق تنگه هرمز ارزش مسیرهای جایگزینی را که از این تنگه عبور نمیکنند افزایش داده است. برای سوریه بهویژه، مناقشه ایالات متحده-ایران نقش آن را بهعنوان کریدور ترانزیتی راهبردی برای تجارت انرژی منطقهای احیا میکند. عراق هماکنون از سوریه برای دسترسی به ترمینالهای صادراتی مدیترانه استفاده میکند، هرچند بهصورت زمینی و در مقیاسی کوچک، که نشاندهنده ظرفیت آن بهعنوان مسیر جایگزینی است که وابستگی به تنگه هرمز را کاهش میدهد. طرحهای گسترش کریدور نفتی عراق-سوریه شتاب گرفته است.
دمشق در تلاش است از این موج سود ببرد. آن دولت بهدنبال جذب سرمایهگذاری خارجی برای بازتوانی صنعت نفت و گاز خود است و در عین حال سوریه را بهعنوان یک کریدور انرژی منطقهای بالقوه ترویج میکند. مقامات سوریه در گردهماییهای بزرگ بینالمللی انرژی حضوری فزاینده داشتهاند و شرکتهایی از خلیج و ایالات متحده در حال بررسی فرصتها در این کشور هستند. مهمتر اینکه، این تلاشها با پشتیبانی یک دولت ایالات متحده که از بازادغام اقتصادی سوریه و توسعه مسیرهای انرژی منطقهای جایگزین حمایت کرده، در حال انجام است.
سؤال این است که آیا سوریه میتواند آن مزیت را به نقش پایدار در تجارت انرژی منطقهای تبدیل کند یا نه. پاسخ تا حد زیادی بستگی به امنیت و ثبات سیاسی، چارچوب سرمایهگذاری داخلی، پایداری حمایت بینالمللی و توانایی سوریه در رقابت برای جذب سرمایه در بازار جهانی نفت و گاز که فزایندهً گزینشی شده است، خواهد داشت.
تولید نفت
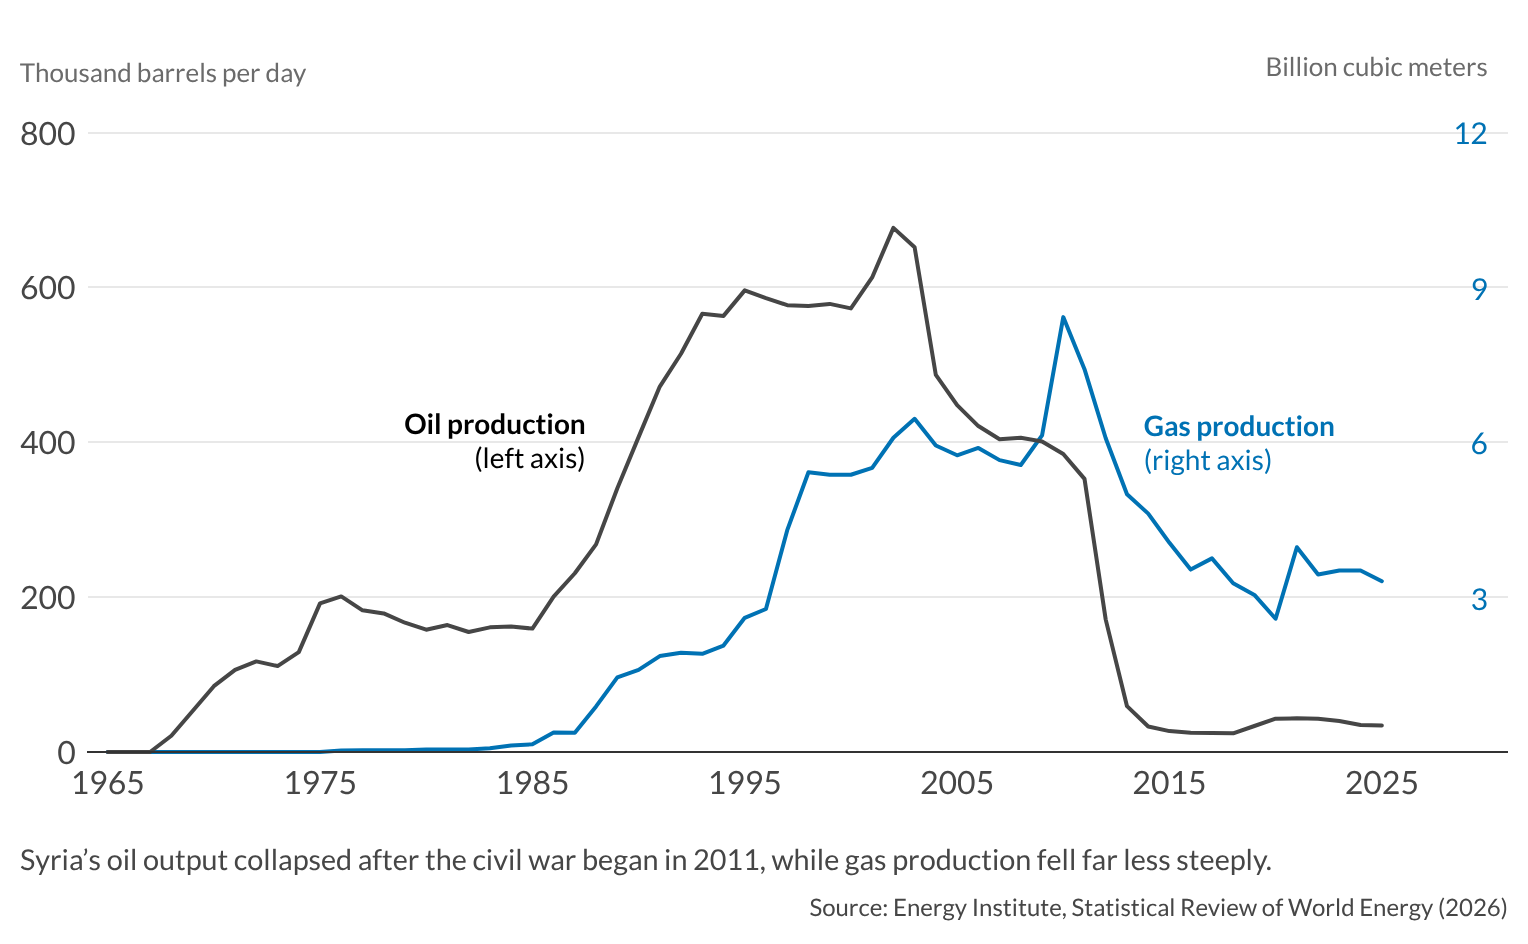
استخراج نفت در سوریه از 1968 آغاز شد و مرحلهای مهمتر از توسعه در دههٔ 1980 به وقوع پیوست، زمانی که کشور بخش نفتی خود را به شرکتهای بینالمللی نفتی گشود. مجموعهای از کشفها به دنبال آمد که از افزایش پیوستهٔ تولید پشتیبانی کرد و تولید در سال 2002 به حدود 672,000 بشکه در روز (b/d) رسید. پس از آن زمان، تولید وارد یک کاهش ساختاری تدریجی شد. فعالیت اکتشافی نیز به طور قابلتوجهی کند شد و تا سال 2009 به کمتر از یکسوم سطح ثبتشده در دوران رونق اکتشاف اوایل دههٔ 1990 سقوط کرد.
ژئولوژی تا حدودی مسئول بود. بسیاری از میدانهای تولیدی بزرگتر سوریه در حال بالغ شدن بودند، در حالی که کشفهای جدید تمایل داشتند کوچکتر باشند و برای جایگزینی کاهش تولید کافی نبودند. اما ژئولوژی به تنهایی توضیحدهندهٔ این کاهش نیست؛ دولت شرایط پیشنهادی به سرمایهگذاران را به طور کافی با هزینهها و ریسکهای بالاتر اکتشاف و توسعهٔ منابع چالشبرانگیز تطبیق نداد و بدین ترتیب سرمایهگذاری را محدود کرد. افزایش تنشهای سیاسی با کشورهای غربی و تحریمها نیز محیط سرمایهگذاری را تضعیفتر کرد.
شیوع جنگ داخلی در 2011 به طور چشمگیری سرعت کاهش را افزایش داد. خسارت به زیرساختها، خروج شرکتهای بینالمللی نفتی، تحریمها و کنترل سرزمینی تکهتکه شده منجر به سقوط تولید شد. از حدود 353,000 b/d پیش از درگیری، تولید نفت سوریه تقریباً تا سال 2018 متوقف شد و برای چندین سال بسیار محدود باقی ماند. تا سال 2025، تولید تنها در حدود 34,000 b/d تخمین زده میشد.
با کاهش شدید تولید در طول درگیری، سوریه بیش از پیش به واردات نفت خام متکی شد، بهویژه برای تأمین پالایشگاههای داخلی خود، و کشور را از صادرکنندهٔ خالص نفت به واردکننده تبدیل کرد.
Natural gas
تولید گاز از 1976 آغاز شد و با گسترش مستمر همراه بود، زیرا دولت در تلاش بود وابستگی به نفت برای تولید برق را کاهش دهد. تولید در 2010 به حدود 8.4 میلیارد متر مکعب (bcm) رسید. در این دوره کشفهای کوچک متعددی انجام شد، اگرچه قیمتگذاری داخلی گاز سرمایهگذاری در توسعهٔ آنها را محدود میکرد.
تولید گاز پس از آغاز جنگ کاهش یافت، اما به مراتب کمتر از نفت افت کرد. بیشتر میدانهای بزرگ گازی در مرکز سوریه قرار دارند که عمدتاً تحت کنترل دولت باقی ماند و کمتر از درگیریها متأثر شد. در مقابل، بخش عمدهٔ تولید نفت سوریه در شمالشرقی متمرکز بود، جایی که خصومتها شدیدتر بود و بسیاری از تأسیسات برای چندین سال خارج از کنترل دولت قرار گرفتند.
دولت همچنین تولید گاز را به دلیل اهمیت آن برای تولید برق در اولویت قرار داد، در حالی که زیرساختهای گاز نسبت به تأسیسات نفتی آسیب کمتری دیدند. این عوامل اجازه دادند بخشهایی از این صنعت علیرغم درگیریها به کار خود ادامه دهند. در 2025، سوریه حدود 3.3 bcm گاز طبیعی تولید کرد، کمتر از 40 percent از اوج پیش از جنگ خود.
A new chapter
سرنگونی رژیم اسد در اواخر 2024 فصل جدیدی را برای صنعت نفت و گاز سوریه گشود. این تغییر در چند جبهه در حال رخ دادن است. تا اوایل 2026، دولت کنترل بر داراییها و تأسیسات اصلی نفت و گازی را که قبلاً در اختیار بازیگران غیر دولتی بود بازیافته بود، عمدتاً Syrian Democratic Forces به رهبری کردها در شمالشرق.
کشور همچنین رویکردی بازتر نسبت به سرمایهگذاری خارجی اتخاذ کرده است، در حالی که حمایت سیاسی بینالمللی نیز موانع را برای شرکتهای خارجی که عملاً سالها فرصتها برایشان بسته بود، کاهش داده است.
آمریکا برنامهٔ گسترده تحریمهای خود علیه سوریه را در 2025 لغو کرد، در حالی که Caesar Syria Civilian Protection Act که در 2019 در پاسخ به نقضهایی که توسط رژیم اسد صورت گرفت و برای تحریم کسانی که حمایت قابلتوجهی از آن ارائه میدهند طراحی شده بود، در دسامبر 2025 لغو شد. در اوت 2026، واشینگتن همچنین نامگذاری سوریه بهعنوان State Sponsor of Terrorism را نیز پس گرفت.
دولت آمریکا صراحتاً این اقدامات را با تسهیل سرمایهگذاری و بازادغام اقتصادی سوریه مرتبط دانسته است. پیام سیاسی از واشینگتن آشکارا حمایتی بوده است. پس از دیدار رئیسجمهور سوریه Ahmed al-Sharaa از کاخ سفید در نوامبر 2025، رئیسجمهور Donald Trump گفت که ایالات متحده «هر کاری که بتواند برای موفقیت سوریه انجام خواهد داد.» با این حال، حمایت آمریکا مشروط بوده و واشینگتن ادامهٔ تعامل خود را به اقدامات دولت جدید در زمینه امنیت، مقابله با تروریسم و ثبات منطقهای مرتبط کرده است.
کشورهای خلیج فارس نیز به شرکای مهمی در بازسازی سوریه تبدیل شدهاند، از جمله در حوزه انرژی، و شرکتهایی از Saudi Arabia، Qatar و the United Arab Emirates در حال بررسی یا تعهد به پروژههایی در زمینه نفت، گاز، برق و زیرساختها هستند.
فعلاً تمرکز اصلی به نظر میرسد بر بازسازی نظام انرژی سوریه و بازگرداندن تولید داخلی باشد. میدانهای تولیدی، خطوط لوله، تأسیسات فرآوری، پالایشگاهها و زیرساخت صادراتی پس از سالها درگیری و کمسرمایهگذاری همگی نیازمند تعمیر و نوسازی هستند. بازگرداندن ظرفیت موجود میتواند تولید سوریه را سریعتر افزایش دهد در حالی که به کاهش وابستگی آن به انرژی وارداتی کمک کرده و بهرهبرداری بهتری از زیرساخت پالایش و صادرات فعلی آن فراهم میآورد. تولید گاز اضافی با توجه به کمبودهای برق کشور بازار داخلی آشکاری خواهد داشت.
سوریه همچنین در حال ارزیابی پتانسیل فراساحلی خود است. برخلاف همسایگان خود در شرق مدیترانه، سوریه هنوز آبهای خود را اکتشاف نکرده است. در فوریه 2026، Syrian Petroleum Company (SPC)، یک هلدینگ کاملاً دولتی که در 2025 برای تجمیع منافع نفت و پالایش دولت تأسیس شد، یادداشت تفاهمی (MoU) با شرکت بزرگ آمریکایی Chevron و UCC Holding قطر امضا کرد تا ارزیابی اکتشاف نفت و گاز فراساحلی را آغاز کنند.
سپس در مه 2026، SPC یادداشت تفاهم دیگری با ConocoPhillips مستقر در آمریکا، TotalEnergies فرانسه و QatarEnergy امضا کرد که همچنین شامل اکتشاف نفت و گاز فراساحلی میشد. اگرچه همه یادداشتهای تفاهم به تعهدات واقعی تبدیل نخواهند شد، مشارکت این شرکتهای بزرگ بینالمللی انرژی در این مرحله حساس برای سوریه که در حال بازسازی اقتصاد خود و تلاش برای بازتأسیس موقعیت بینالمللی پس از بیش از پنج دهه حکومت خاندان اسد است، قابلتوجه است.
Reviving the Kirkuk-Baniyas Pipeline
ادغام سوریه در شبکه انرژی منطقهای امر جدیدی نیست. همینطور در دهه 1930، خطوط لوله توسعهیافته توسط Iraq Petroleum Company نفت خام عراقی از کرکوک را به سمت غرب از طریق قلمرو سوریه تا دریای مدیترانه حمل میکردند، در ابتدا از طریق بندر طرابلس لبنان. در 1952، خط لوله کرکوک-بانیاس به عراق یک مسیر مستقیم به ساحل مدیترانه سوریه داد و سوریه را بهعنوان حلقهای مهم میان تولید عراق و بازارهای بینالمللی تثبیت کرد.
class=”ds-markdown-paragraph”>نقش آن زمانی کاهش یافت که منازعات سیاسی و جنگها جریانهای فرامرزی را مختل کرد. با این حال، امروزه اختلال در تنگه هرمز ضرورت بازسازی آن را دوباره برجسته کرده است. در ژوئیه 2026، سوریه و عراق برای احیای کوریدور تاریخی کرکوک-بنیاس توافق کردند. پروژه کنونی بر بخش بین هدهثه، یک تقاطع خط لوله در غرب عراق، و بنیاس متمرکز است.
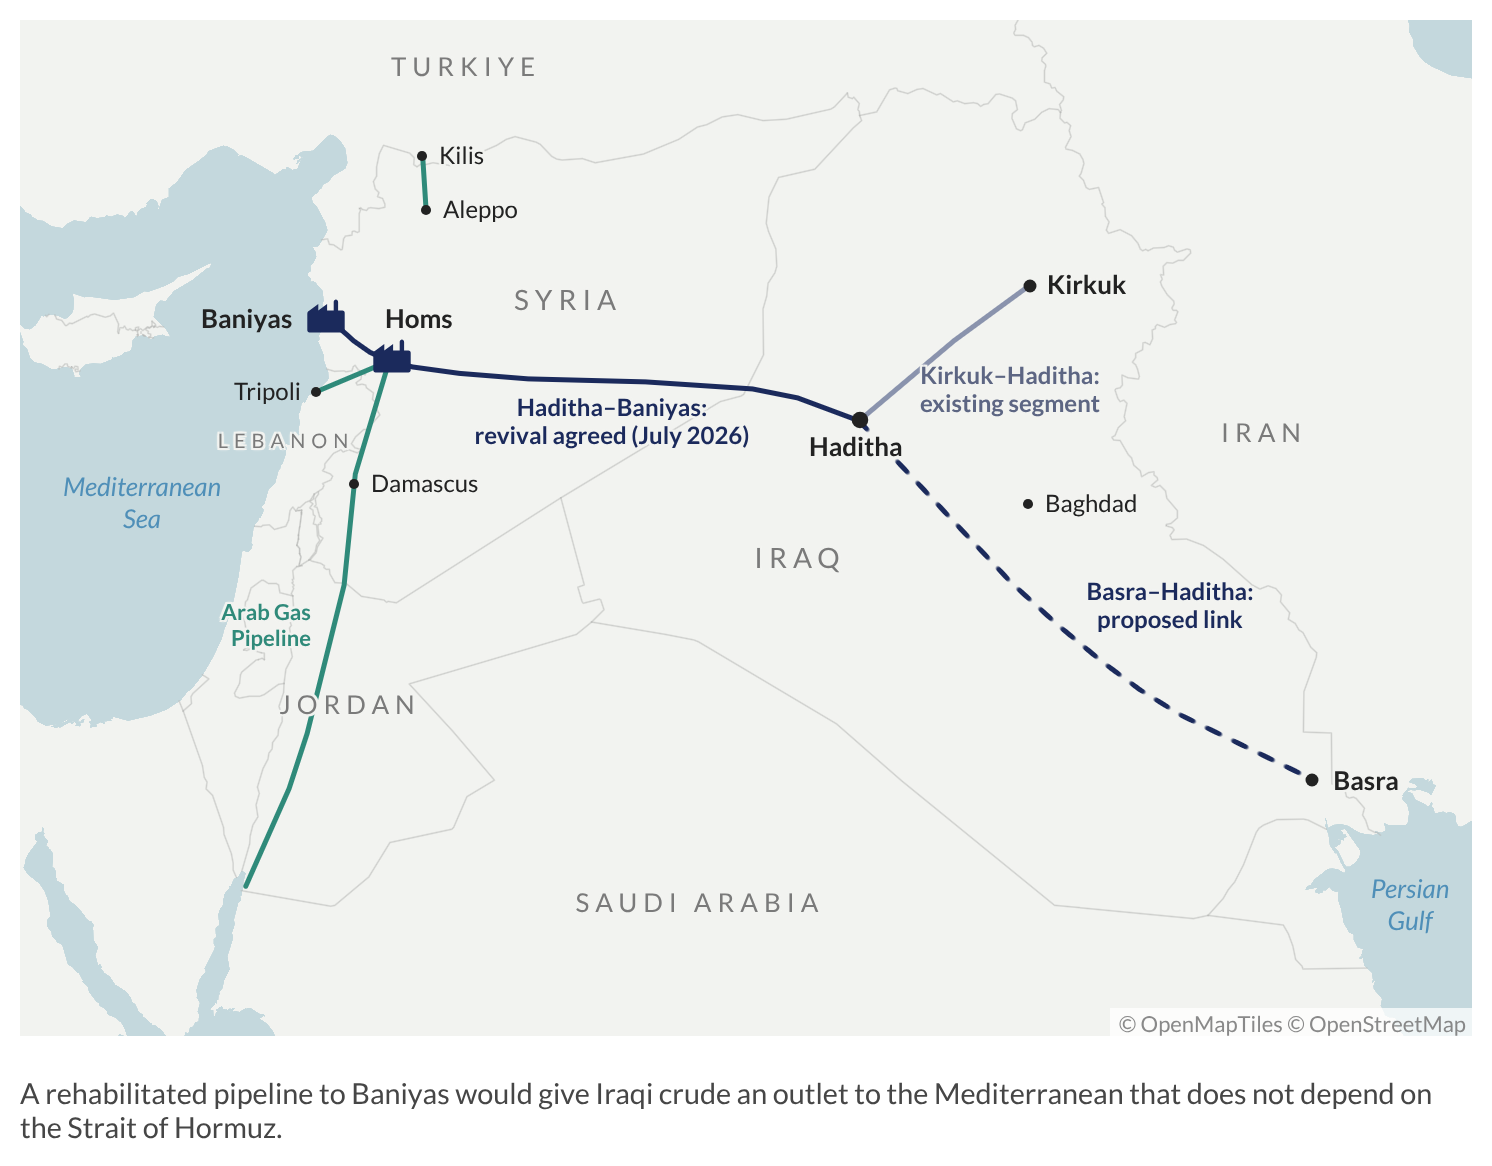
بسیار مهمتر اینکه عراق در حال بررسی اتصال هدهثه به مناطق تولیدی بسیار بزرگتر خود در جنوب است. این میتواند اجازه دهد نفت خام بصره از طریق سوریه به دریای مدیترانه برسد و وابستگی به هرمز را کاهش دهد. وزیر انرژی سوریه، Mohammad al-Bashir، این پروژه را راهی برای «تقویت موقعیت سوریه بهعنوان یک کوریدور انرژی منطقهای که منابع منطقه را به مدیترانه پیوند میدهد» توصیف کرد.
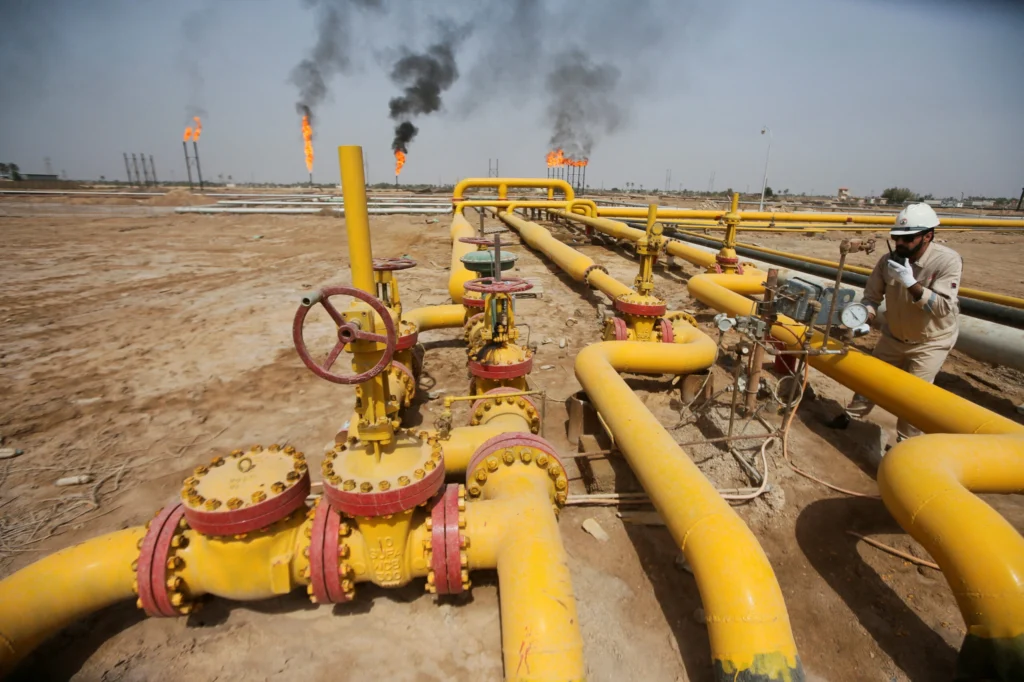
براساس گزارش وزارت امور خارجه ایالات متحده، مسیر بازسازیشده عراق-سوریه میتواند در ابتدا تا 2 million b/d (mb/d) حمل کند. این مقدار قابل توجه خواهد بود و تقریباً معادل نزدیک به 60 درصد از صادرات نفت عراق قبل از مناقشه هرمز است، اگرچه این رقم به ظرفیت پیشنهادی اشاره دارد و نه جریانهای مورد انتظار و پیکربندی نهایی شبکه همچنان قید مطالعه است. در عین حال، مسیر سوریه هماکنون در مقیاسی بسیار کوچکتر مورد استفاده قرار میگیرد. محصولات نفتی عراقی با کامیون از طریق سوریه به بنیاس برای صادرات از مدیترانه منتقل میشوند.
توان بالقوه سوریه بهعنوان یک کوریدور انرژی محدود به نفت نیست. خط لوله گاز عربی سوریه را به سمت جنوب به اردن و مصر و به سمت غرب به لبنان متصل میکند، در حالی که سوریه همچنین به سمت شمال به Turkiye متصل است. از آگوست 2025، گاز آذربایجانی از طریق Turkiye به سوریه از طریق اتصال بازیابیشده کیلش-حلب تأمین شده است. این پیوندها در کنار هم پایههای یک شبکه گاز شمال-جنوب را فراهم میکنند که در کنار کوریدور نفتی شرق-غرب احتمالی بین عراق و مدیترانه قرار دارد.
فرصت اقتصادی میتواند فراتر از جمعآوری هزینههای ترانزیت باشد. نفت خام عراقی که به سوریه میرسد میتواند مستقیماً از بنیاس صادر شود، اما بخشی از آن ممکن است در صورت فراهم شدن ترتیبات تجاری و پیکربندیهای پالایشگاهی در آینده، بهطور داخلی پالایش شود. سوریه پالایشگاههایی در بنیاس و حمص و همچنین تأسیسات ذخیرهسازی و صادرات مدیترانهای دارد. بازسازی این داراییها بنابراین میتواند به سوریه اجازه دهد ارزش اضافی جریانهای منطقهای را از طریق پالایش، ذخیرهسازی، خدمات بندری و صادرات محصولات نفتی بهدست آورد.
<p
However, much of Syria’s oil and gas infrastructure was built decades ago; parts have been out of operation for years, maintenance and investment have been inadequate, and some facilities suffered significant damage during the civil war and would require varying degrees of rehabilitation and modernization. Handling anything approaching the volumes now being discussed would require considerable capital and, more importantly, a long-term commitment from investors and neighboring countries that extends well beyond the current disruption in the Gulf.
آیا خط لوله کرکوک-بنیاس تاب خواهد آورد؟
سناریوها
بیشتر محتمل: حرکت ادامه مییابد
علاقه بینالمللی به سوریه ادامه مییابد که با موقعیت راهبردی، نیازهای بازسازی و ادغام اقتصادی نزدیکتر با همسایگان حمایت میشود. حمایت آمریکا و کشورهای خلیج همچنان مهم است. دمشق در تبدیل یادداشتهای تفاهم بزرگ به سرمایهگذاری واقعی موفق میشود. پیشرفت در چارچوب سرمایهگذاری، ظرفیت نهادی، شفافیت و کنترل فساد اعتماد سرمایهگذاران را تقویت میکند. تولید انرژی بهتدریج بازیابی میشود و برخی پروژههای زیرساختی منطقهای پیش میروند که به سوریه اجازه میدهد نقش رو بهرشدی در تجارت انرژی منطقهای ایفا کند.
هزینههای ترانزیت، پالایش و خدمات بندری منبع درآمد جدیدی برای دمشق فراهم میکند و افزایش تولید گاز به کاهش کمبود برق در کشور کمک خواهد کرد. برای عراق، داشتن دسترسی عملیاتی به مدیترانه در معرض خطر اختلالات آینده در خلیج را کاهش میدهد.
کمتر محتمل: علاقه کمرنگ میشود
سوریه در تبدیل علاقه بینالمللی به سرمایهگذاری مستمر دچار مشکل میشود. بیثباتی سیاسی و امنیتی، کندی اصلاحات، نهادهای ضعیف و فساد شرکتها را از تعهد سرمایه قابلتوجه بازمیدارد، در حالی که عدم تحقق انتظارات آمریکا میتواند حمایت واشنگتن را تضعیف کند. فوریت پشت مسیرهای صادراتی جایگزین کاهش مییابد. تولید انرژی داخلی بازیابی نمیشود، در حالی که پروژههای بزرگ خطوط لوله و زیرساخت به تأخیر میافتند یا کاهش مییابند و جاهطلبی سوریه برای تبدیل شدن به یک کریدور انرژی منطقهای قابل توجه تا حد زیادی محقق نمیشود.