中国正在构建以人民币为基础的金融网络,以减少其对美国制裁的暴露。其绿色能源产业可能支持更广泛的货币使用,尽管资本管制和有限的外国投资仍然是重大障碍。
为什么美元主导符合北京利益
In 1971, as the international monetary system was on the brink of collapse, U.S. Treasury Secretary John Connally told a group of worried European finance ministers that the dollar was “our currency, but your problem.” The dollar had become that system’s official reserve currency in 1944, under the Bretton Woods agreement, making signatories subject to the whims of U.S. monetary policy. Even after Bretton Woods collapsed and many currencies floated freely, the dollar continued to dominate. In the last half century, U.S. currency power has only expanded, as more countries have integrated into the global economy and therefore grown to depend on the dollar. China, reliant on export-driven growth, is foremost among them.
Reckoning with the possibility that Washington could someday make the dollar China’s problem, Beijing is now crafting its own solution. In a January 2024 speech, Chinese leader Xi Jinping made this effort explicit, instructing senior provincial and ministerial officials to accelerate China’s transformation into a “leading financial power.” A strong currency, he specified, was one of the essential foundations of that power. When Qiushi, the Chinese Communist Party’s flagship journal, published the full text of the speech in 2026, the standard Xi had in mind became clearer: for a currency to be considered “strong,” it must be widely used in international trade, investment, and foreign exchange markets and be recognized as a global reserve currency.
Xi’s call is the latest episode in a long history of efforts by major powers to reduce their dependence on the dollar-centered global financial system. In 1965, French Finance Minister Valéry Giscard d’Estaing famously described the disproportionate advantages that dollar dominance
赋予美国“过度特权”;同年,法国开始积极将其大量美元储备转换为黄金,促成了布雷顿森林体系的崩溃。
1999年,日本政府发布了一份关于如何推动日元更广泛国际使用的报告。同年,欧元的推出为欧洲提供了后来成为世界第二重要国际货币的工具,赋予其更大的货币自主性,尽管欧洲中央银行在表面上小心翼翼地避免任何可能挑战美元的表态。
习近平的雄心所不同之处在于,中国与欧洲或日本不同,具备与美国地缘政治能力抗衡的经济实力、军事能力和政治意愿。自伦敦统治全球帝国以来,尚无其他国家的货币有现实机会与美元竞争。从“信赖上帝”向“跟随党的领导”的全球金融转向,已不再可被视为幻想。
人民币国际化将为中国提供一定的金融生存能力,以防美国在将来选择像在2022年对俄罗斯全面入侵后那样将美元作为惩罚性武器。美国控制着这一主导全球储备货币的供应以及其流通所经由的许多关键金融基础设施瓶颈。
华盛顿若愿意,可以通过使与中国机构做生意的成本高得无法承受来严厉限制中国获取美元流动性,例如起诉或制裁一家大型中国银行。任何此类措施都将冲击中国金融体系,提高贸易交易成本,并对占其GDP约五分之一的中国出口部门造成重大竞争性打击。
然而,生存能力只是可靠威慑的先决条件。要阻止美国使用美元武器,北京需要具备金融的反击能力。它必须能够将全球贸易和金融的大量份额重定向到以人民币为基础的网络。这一转变的持久性取决于对以人民币计价的锚定资产的全球健康需求。对中国而言,此类锚定资产最可能的来源在于其在绿色经济领域的主导地位。
习不一定想让人民币取代美元。他在2024年的演讲主张的是强大,而不是霸权。位列一个体面的第二,甚至成为一个有影响力的第三,足以打破美元的事实垄断并约束美国单方面实施金融制裁的能力,同时也免去了中国为维持货币霸主地位而付出的努力和成本。从北京的角度看,任务是将人民币确立为美元的“百事可乐”:永不成为市场领导者,但在紧要关头可派上用场,且足以让占主导地位的对手保持诚实。
SECOND IS THE BEST
几乎被普遍接受的美元,或可说比任何其他国家更有利于中国。中国经济依赖出口,以美元计价和融资的中国商品几乎可以到达任何有购买需求的市场。由此产生的利润随后可以投资到几乎任何地方,并在短时间内转换为流动资金。这对北京很合适:中国享受全球流动性的好处,却无需承担维持这种流动性的负担。为维护全球美元体系,美国必须容忍外国拥有不断扩大的美元债权总量,因为各国在越来越多的贸易中使用这一货币。
美国市场面临国际波动的风险,外国人对美国公司拥有一定影响力。发行美元的美联储为该体系提供支持,在金融压力时期扩大其资产负债表,当政府和私营公司囤积美元以确保能够继续偿债和购买商品时,美联储会出手相助。这种开放性和暴露性对美国经济构成的威胁很小,因为外国股东通常寻求在而非改变美国的商业规范下运作,而且美国银行通过在纽约和伦敦中介世界资本流动获得了可观利润。
中国领导人并不愿意做出这种权衡。维持全球性的人民币体系将根本上与中国国家主导的经济模式相悖。要让人民币复制美元的功能,中国必须建立广泛的双向金融通道,使人民币的外国持有者能够将这些资金再投资于中国经济。由此产生的资本流入将从根本上重塑中国的国内金融市场。
北京将外国投资者限制在一小部分获批资产中的做法不可持续。一旦允许外国投资者大规模进入中国市场,他们将套利金融压制和政治性资本配置所造成的扭曲。这样的竞争将削弱北京确保…
oyalty of China’s business class: controlling who gains access to capital, on what terms, and for what purposes.
For many wealthy Chinese citizens, including some members of the Communist Party itself, the dollar is an indispensable form of political risk insurance. Domestic political rivalries can lead to asset seizure or even imprisonment with little due process.
Offshore dollar deposits and foreign corporate structures allow elites to diversify their holdings across currencies and jurisdictions. Control of a company listed overseas, especially in the United States, offers wealthy Chinese more than prestige and access to global capital; disclosure obligations, duties to shareholders, and international visibility, which extend beyond the party’s control, can give Chinese executives leverage against arbitrary demands from officials at home.
These constraints cannot prevent interference by senior authorities determined to pursue their targets, but they can raise its cost, slow its implementation, and create room for negotiation. The dollar-based system is a refuge for Chinese elites who fall from grace, and because no one’s position is ever entirely secure, few wish to see that refuge disappear.
USE IT OR LOSE IT
中国完全愿意继续生活在由美元推动的世界里。但它不能容忍美元被武器化,而人民币要足以削弱这一威胁还有很长的路要走。要让更多国家和企业采用人民币,首先必须建立起用于人民币的全球金融基础设施。
中国已经通过在一百多个国家的企业中促进人民币使用,并在不断扩展的商品市场中用于结算交易、为贸易和投资提供融资以及对冲风险,奠定了基础。在这里,广度远比深度更重要。即便是适度的日常人民币交易量也能保持支付渠道的运作,维持金融关系,并保留运营替代金融体系所需的法律和行政专长。
由于中国相对的经济优势在于制造品的流动——它在2025年占全球制造品出口的20%——北京将努力集中于构建一个能够促进其制造机器所产生商业流动的支付网络。2005年,中国人民银行行长周小川公开鼓励中国贸易伙伴中地方货币使用的增长。2009年,人民银行启动了跨境人民币交易结算试点项目;2015年,又建立了跨境银行间支付系统(CIPS),成为中国国际人民币网络的骨干。
CIPS起初有195个参与方,覆盖50个国家;到2026年6月,它已有1,829个参与方,并能将支付路由至超过5,200家银行机构
在191个国家运营。但CIPS的规模仍远小于支持美元和欧元的成熟批发支付系统。2025年,总部位于美国的Clearing House Interbank Payments System在国际支付中的处理价值估计是CIPS的19倍,而欧洲的实时全额结算系统T2清算的价值约为其14倍。
但仅以支付来衡量货币影响力具有误导性。一笔国际交易远不止经济价值的转移;它需要一整套在五个相互关联阶段展开的金融服务:定价、融资、风险转移、支付和再投资。美元主导国际贸易和金融,是因为它在每个阶段都是默认货币,而其在各阶段的强势又相互强化,巩固了整体地位。要让人民币取代美元,人民币必须在交易周期的每一个阶段都具备竞争力,而不仅仅是在支付环节。
中国领导人认识到,伦敦、纽约和东京等金融中心的影响力,不仅来自它们转移资金的能力,还来自这些机构创造信贷、定价、为货物提供保险以及循环利用储蓄的能力。
这就是为什么中国国有企业正在推动人民币网络扩张。通过用人民币计价发票、合同和海外项目融资,这些企业为该货币创造了一个持续的需求基础,中国的银行、保险公司和其他金融机构可以在此基础上建立受中国控制的竞争性业务线。
为了巩固这一基础,中共在2025年制定了一项行动计划,指示国有企业在与国外供应商和客户往来时优先以人民币结算,而不是以美元结算。这一战略已在东南亚培育出一个区域性的人民币使用网络。2024年,涉及东南亚国家联盟经济体的人民币支付增长了19%,其中三分之二的交易发生在东盟国家之间。
the COST OF ENTRY
北京在其战略的第一阶段基本已完成,确立了在支付领域的立足点,现在正在向上游拓展到定价、融资和风险转移,并且谨慎地向下游拓展到再投资。直到最近,北京才开始意识到商品定价所用货币在交易周期后续阶段中的影响程度。
历史上,中国主要以美元对其进出口商品定价。根据国际货币基金组织(IMF)的估计,2023年只有6.5%的中国出口以人民币计价。中国政府统计数据显示,近30%的中国货物贸易以人民币结算,但其中很大一部分实质上是以人民币形式伪装的美元交易:中国出口商以美元开具发票,买方获得美元资金并以美元记账,资金仅在到达大陆之前的最后阶段才被兑换成人民币。
政府正寻求通过推动其所称的“China prices”来扭转这一格局:在本地交易所为中国进口的主要大宗商品列示以人民币计价的基准价格。在定价上获得更大自主权意味着中国企业可以在不获取美元的情况下购买原材料并管理其在全球市场上的商品价格波动风险。它也使中国当局对用于确立这些商品实物交付供应合同条款的参考价格拥有更大的影响力。对中国而言,这种杠杆至关重要,因为原材料的稳定供应对其制造业的顺利运转是必不可少的。
对于关键矿产而言,价格自主尤其重要,这些矿产供给了在习近平看来对中国经济未来至关重要的绿色产业。中国生产了全球80%以上的电池,消费超过75%的锂、70%的钴和约60%的镍。但中国在这些矿产的全球市场中的地位尚未反映其在产量和消费上的主导地位。
迄今为止,中国在锂方面取得的进展最大;全球超过90%的碳酸锂期货交易发生在广州期货交易所,相关合约以人民币计价。今年7月,该交易所允许外国交易者直接交易碳酸锂期货合约,并高调宣布若干海外“leading enterprises”已加入市场。
中国现在有望,也许是近代史上首次,成为一个全球重要大宗商品的主要金融中心。另一方面,镍和钴仍然与伦敦和芝加哥的美元基准挂钩。尽管中国是这两种矿产的最大消费国,但尚未成为其市场的金融参考点。这类不匹配正是推动China prices旨在解决的问题。
Athit Perawongmetha / Reuters
北京推进人民币战略的融资阶段正在加速。2023年,北京指示中国金融机构扩大其在海外的人民币资金供给。国有支持的放贷机构如中国进出口银行已增加对海外贸易和基础设施项目的人民币贷款,商业银行也越来越多地提供人民币贸易融资。
在2023年至2026年中期期间,中国金融机构对海外借款人的人民币贷款从1.3万亿元增至2.9万亿元(4280亿美元),增长超过一倍。就中国人民银行而言,它已与包括沙特阿拉伯和阿拉伯联合酋长国在内的32个外国央行和货币当局,以及欧洲中央银行,签署了货币互换协议。在全球金融危机后的早期,这些互换额度在很大程度上是象征性的且使用不多,但近年来,一些互换安排已为商业活动提供了直接支持。
2025年,土耳其公司通过一项由中国人民银行互换额度支持的融资工具借入40亿元人民币(5.57亿美元),用于支付中国供应商,比一年前增加了70%。将人民币转变为融资货币的这一努力开始取得进展:在2026年5月,人民币在全球领先的支付指令交换平台SWIFT上的贸易融资信息价值中占比为7%,高于两年前的5.1%,足以超过欧元位列第二,尽管美元仍以82.5%的份额遥遥领先。
北京也采取了更为温和的措施,以增加人民币在保险和再保险市场的存在。2025年,国有银行中国银行和国有财产及意外保险公司PICC制定了新的条款,规定货物运输的保费和理赔可以以人民币结算。条款还指定上海为优先仲裁地,这也是将海上保险市场从长期以来依赖美元结算和英国商法的传统框架转移的更广泛努力的一部分,而英国商法长期以来是国际航运和海上保险合同的标准框架。
交易循环的最后阶段——再投资,完成了商品和价值在全球经济中循环的闭环。收款方必须决定如何处置所得款项:将其保存在短期账户、投资于长期资产,或将其兑换成其他货币。只有当收款方愿意持有并再投资他们的人民币收入时,一个强大的货币生态系统才能在规模上实现可持续性。
r 余额,而不是经常性地将其转换。
过去十年间,北京给持有人民币的境外持有人提供了更多将余额再投资的方式。Stock Connect 和 Bond Connect 计划分别在2014年和2017年初步形成,随后扩大,允许更多类型的境外投资者用人民币购买部分中国内地股票和债券。
在这些计划启动之前,牌照和配额限制了对中国市场的直接访问,2013年只有大约228家大型机构投资者获得配额;如今,约有1,000家投资者享有该地位。2025年,通过 Stock Connect 的境外交易日均为2120亿元(29.5亿美元),通过 Bond Connect 的日均为390亿元(5.4亿美元)。用于管理与这些投资相关风险的工具也有所增加。2023年启动的 Swap Connect 允许离岸运营者对岸内人民币利率波动进行对冲。
进入中国金融市场已不再是境外投资者面临的最大问题,但北京难以预测的资本管制将来可能会将其资金困住的风险仍令人担忧。中国保险资产管理业协会与 J.P. Morgan Asset Management 在2023年的一项调查发现,大约三分之二的境外保险公司首席投资官将资本进出该国的管制视为在那里投资的首要关注点。
尽管准入比以往更多,但境外投资者仍不愿大规模持有中国资产。2026年3月,他们仅持有3.2万亿元(4480亿美元),占中国债券市场的1.6%,而美国债券市场则大约为15.5万亿美元,占比27%。向 IMF 报告的储备持有显示出更大的差距:2026年第一季度,人民币仅占全球外汇储备的不到2%,而美元占57%。如果没有一个更大规模且境外人可自由买卖的人民币资产池,人民币无法接近取代美元的地位。
GREEN STANDARD
为了让中国在货币力量方面发挥任何接近影响力
在美国主导的体系中,石油必须是美国控制并且世界其他国家无法轻易放弃的贸易商品,因此形成了“石油美元”一词。
在以人民币上升为主导的体系中,对应的锚可能是对绿色能源技术至关重要、且全球无法轻易替代的关键矿产、清洁能源设备和电力基础设施。如果中国巩固其在该产业生态系统的主导地位,利用其规模和成本优势阻止竞争对手赶超,它可能获得足够的杠杆,将这些必需且难以替代的出口定价为人民币,从而为可能最终取代石油美元的“绿色人民币”奠定基础。
中国花了数十年有条不紊地组建使其成为世界绿色能源技术和设备主导生产国的供应链。北京现在正接近在一系列世界已决定无法放弃的商品上取得指挥性地位。
中国的策略建立在几乎整个清洁能源供应链的纵向整合之上。它是国际能源署追踪的20种与能源相关的战略矿产中19种的领先精炼国,平均市场份额为70%。其全球太阳能电池板制造产能约占85%,并供应了全球已安装风力发电机组容量的78%。在2025年,中国生产了约70%的全球电动汽车。
在决定性地夺得先发优势后,北京现在正在巩固其市场地位,利用规模经济压低潜在竞争者的成本,并推动围绕中国企业所拥有技术建立的技术标准。绿色能源经济比其试图取代的化石燃料体系更为分散,因此更难以掌控。但中国已经开始将其市场份额领先优势转化为可能排除竞争者并巩固其主导地位的结构性优势。
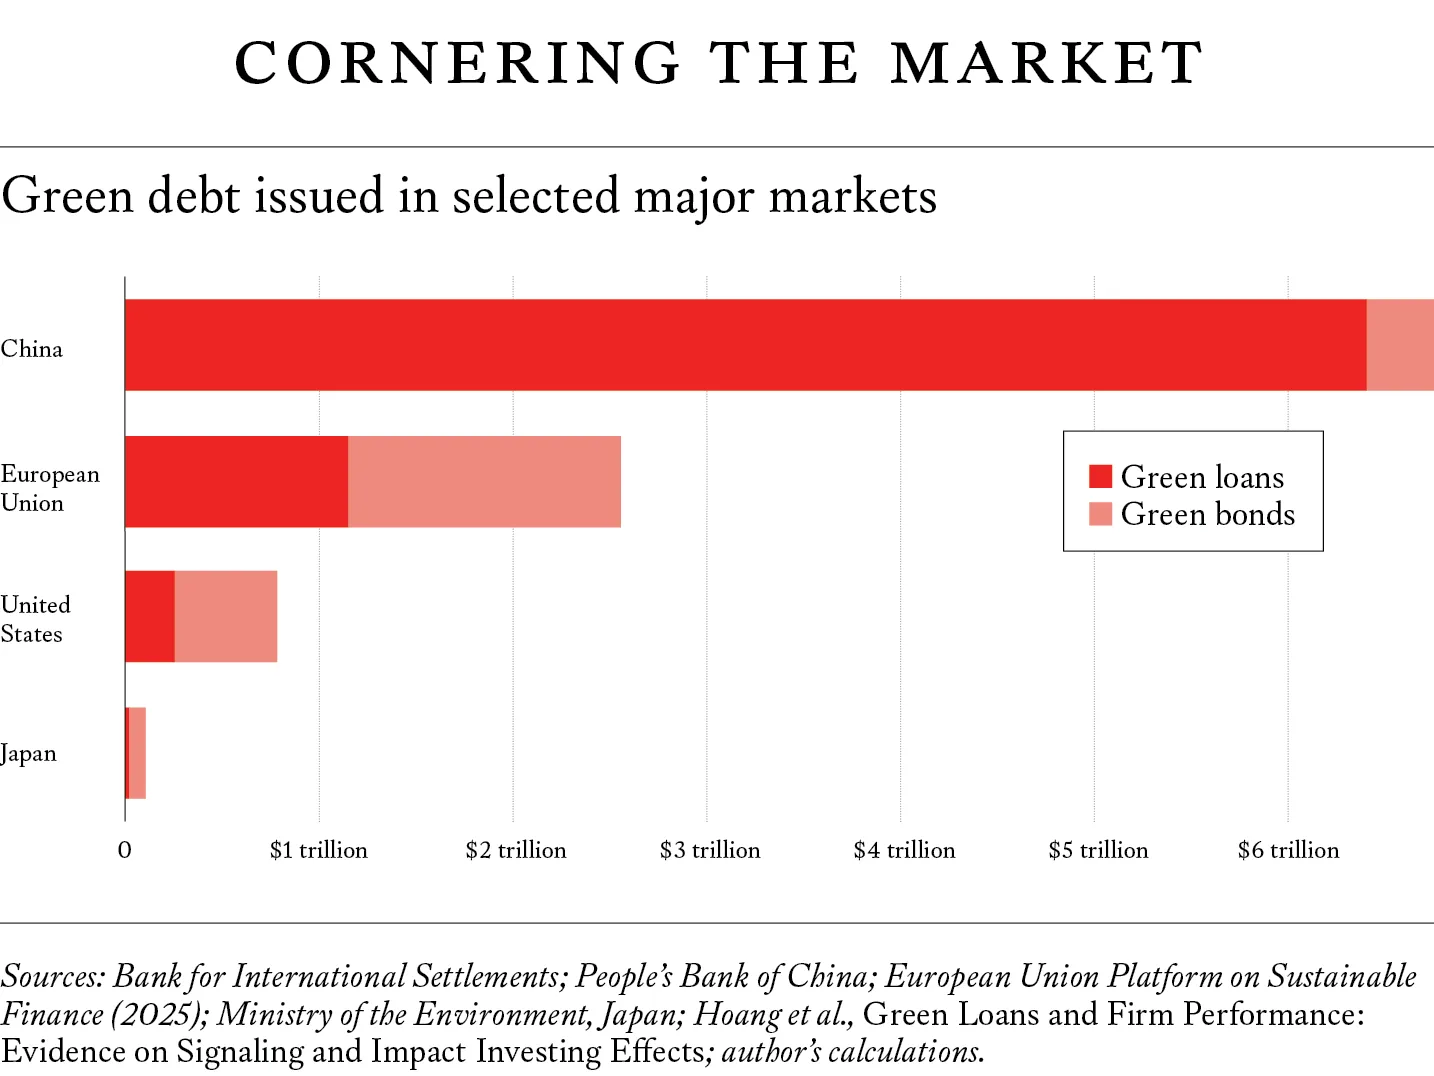
直到最近,北京更多把注意力放在扩大其在绿色能源领域的产业领先地位,而不是将这一优势转化为金融力量。但这一状况正开始改变。碳中和投资委托的激增无意中创造了几乎为中国量身定做的绿色金融产业。2022年,北京发布了其“绿色债券原则”,要求绿色债券发行人将筹资所得的100%用于合格的绿色项目。
到2025年底,专用于可持续投资的资金在全球范围内价值4.13万亿美元,按照可持续性标准管理的资产预计到2030年将达到40万亿美元。与此同时,中国实体已拥有47.2万亿元人民币(6.7万亿美元)的绿色贷款和债券在外流通,远远超过任何其他国家的绿色借贷,但主要限于其国内人民币体系。2024年,外国机构仅持有中国2.2万亿元人民币(3060亿美元)绿色债券市场中的32亿元人民币(4.45亿美元),占比微不足道的0.15%。
这种微薄的外国参与度很可能会增加。中国当局正努力将该国庞大的绿色债务池——指为具有正面环境影响的项目而发放的贷款和债券,主要为国内投资者设计——转变为外国投资者能够在遵守国际可持续性委托的前提下持有的可交易证券。他们的目标是创造一类广泛的以人民币计价的、国际可投资的资产,这些资产与绿色项目相关联,并纳入更广泛的人民币生态系统以便于定价、结算和其他金融服务。
大约17%的中国绿色债券市场已经按照与欧洲绿色金融框架一致的技术标准进行了筛选,使这些债券更容易被外国投资者和指数提供者识别并纳入其投资组合。
财政部已开始在境外发行以人民币计价的主权绿色债券,其首次债券发行于2025年4月在伦敦筹资60亿元人民币(8.34亿美元),随后在今年5月于香港再次发行60亿元人民币,在香港的认购订单是发行规模的十倍。
这些发行规模与中国国内市场相比微乎其微,但它们确立了定价参考点,使其他主体未来更容易发行以人民币计价的绿色债务。巴基斯坦于5月发行的17.5亿元人民币(2.58亿美元)绿色熊猫债——即由外国借款人在中国发行的以人民币计价的债务——提供了一个前景的侧面,即将来外国借款人常规性地在中国以人民币筹资以资助其绿色发展。
这就是工业主导地位如何开始演化为金融实力。中国政府没有正式计划创建绿色人民币,但这样的体系的组成部分仍然开始逐步汇聚。绿色人民币的锚定资产不会是绿色技术本身,而是一系列不断扩大的以人民币计价的对绿色经济的债权。绿色债券将构成这一经济的可交易核心,将中国的产业优势与日益增长的全球可持续资产需求连接起来。
世界上大多数国家为替代化石燃料设定了无法在没有中国绿色经济的情况下实现的最后期限。即使应对气候变化的政治意愿减弱,全球对进口能源的依赖也已创造出地缘政治脆弱性,这很可能继续支撑可再生能源的需求——几乎任何国家都可以部署可再生能源以在国内生产更多能源。对于寻求进入绿色经济的国家和企业来说,接受人民币融资和中国技术标准最终可能成为常规的入场成本之一。其结果将是一个自我强化的绿色商品与绿色金融循环,其中很大一部分以人民币计价。
对华盛顿而言,绿色人民币的前景不应引发对人民币即将接管的惊慌。相反,它应当引发一个更为严峻的问题:石油美元是否已不再适合其用途,以及未来可能锚定美元货币力量的资产类别、技术或产业体系是什么。美元的基础远不止美国确保全球能源流动的能力及其与主要产油国的联系,但政策制定者若将其霸权视为永久不变则是错误的。
WATCH THE THRONE
北京并没有图谋废黜美元,共产党几乎可以肯定也不希望实现那种胜利所需的金融开放。无论绿色人民币将来是否成为现实,国际化人民币对党更直接的价值在于其可能阻止华盛顿的对华强硬派将中国当前对美元的依赖武器化。
随着中国基于人民币的体系变得更强大,北京抵御潜在美国金融制裁冲击的能力也将提升。华盛顿施加这些制裁的威胁反过来将失去部分效力。经济力量格局的这一变化很可能使北京更愿意当面拆穿华盛顿的虚张声势——这也许已经在发生。5月,中国发布了首个阻断令,指示中国境内企业不配合美国对五家被指为伊朗石油主要买家的中国炼油商实施的制裁。
What Dollar Dominance Can No Longer Guarantee
如果“美元之治”终有终结,这很可能不是因为中国篡夺王位,而是因为美国主动放弃。华盛顿必须注意,支撑下一种货币秩序的战略资产可能不是一桶石油,而是一整套工业生态系统。
危险在于,金融市场可能不会在这一转变进行时发出明显预警。市场可以在很长一段时间内忽视日益增多的变化证据,直到某个催化因素——例如围绕提高美国债务上限的政治僵局——最终迫使模型调整,导致价格大幅上升或下跌。美国官员不愿为美元主导地位的侵蚀做计划,担心这样做会向市场发出这种下滑不可避免的信号。
然而,他们急于以价格图表证明美元的韧性,这表明上一次金融危机的教训可能已被遗忘。美国必须在美元的“过度特权”明显破损且对冲迹象变得显著之前制定应急计划。到了那时,损害可能已无法遏制。