فشار بر پیوند دلار خلیج فارس
در آوریل ۲۰۲۶، رئیس بانک مرکزی امارات متحده عربی، خالد بلما، درخواست عجیبی از وزیر خزانهداری ایالات متحده، اسکات بسنت، داشت: یک خط مبادله دلار. با توجه به اینکه امارات بیش از ۲۵۰ میلیارد دلار ذخایر ارزی و یکی از بزرگترین صندوقهای ثروت ملی جهان را در اختیار دارد، به نقدینگی اضطراری دلار نیازی ندارد.
بنابراین، سفارت امارات هرگونه پیشنهادی مبنی بر وجود مشکل را به عنوان “تفسیر نادرست حقایق” رد کرد. با این حال، وزارت خزانهداری ایالات متحده موافقت کرد و وزیر بسنت به سنای ایالات متحده گفت که او “مرکزهای جدید تأمین مالی دلار آمریکا در خلیج و آسیا” ایجاد خواهد کرد، که نشانهای از “برتری دلار آمریکا و قدرت سپر اقتصادی آمریکا” است. ناظران این واقعه را به عنوان سیگنالی از سوی امارات تفسیر کردند.
اکونومیست این موضوع را به عنوان نمایشی از این که ابوظبی میتواند “به چین روی آورد و شاید برنامه پترویوآن را آغاز کند” توصیف کرد. بلما به طور گزارش شده به بسنت گفت که اگر نقدینگی دلار تنگ شود، ابوظبی “میتواند برخی از فروشهای نفت را به یوآن تسویه کند.” اما توضیحی سادهتر نیز به همان اندازه محتمل است: یک کشور با ذخایر غنی که نقدینگی پشتیبان ارزان را برای بانکهای خود قفل میکند.
با این حال، خط مبادله به سوالی اشاره دارد که خلیج فارس مدتهاست آن را حل شده میداند. این مقاله استدلال میکند که آسیبپذیری واقعی شورای همکاری خلیج فارس نه در نقش دلار به عنوان ارزی که نفت با آن فاکتور میشود، بلکه در لنگر پولی است که ارزهای آن به آن پیوند خوردهاند. کشورهای خلیج فارس باید تصمیم بگیرند که چه کسی شرایط آن لنگر را تعیین میکند و نه اینکه این سوال برای آنها پاسخ داده شود.
به طور همزمان، سوال تسلط دلار و وضعیت ارز ذخیره جهانی از سوی صداهای برجسته علمی و سیاستی شتاب بیشتری گرفته است. در مه ۲۰۲۵، کنت روگاف اظهار داشت که “تز من این است که دلار آمریکا در حال حاضر به زودی چند پله پایین خواهد آمد […] هنوز هم در مالی جهانی اول خواهد بود، زیرا هیچ چیز آماده نیست که به طور کامل جایگزین آن شود. دلار فقط دیگر به اندازهای که قبلاً منحصر به فرد بود، نخواهد بود.” کریستین لاگارد نیز تأیید کرد که تسلط دلار “دیگر قطعی نیست. و در یک مصاحبه در آوریل ۲۰۲۶، بری آیشنگرین گفت که، “[t] برای من، استدلالی که دلار در حال کاهش دائمی به عنوان ارز غالب جهانی است، همچنان برقرار است.”
البته، در حالی که زوال بلندمدت هژمونی دلار محتمل است، اما قریبالوقوع نیست، زیرا هیچ زیرساخت جایگزینی در مقیاس جهانی وجود ندارد و هیچ ناشری قادر یا مایل به پر کردن جای دلار نیست. اما حتی اگر احتمال جابجایی دلار از فاکتورهای نفتی خلیج فارس به زودی کم باشد، ممکن است ارز مرجع تغییر کند.
برای پنجاه سال، پیوندهای دلاری شورای همکاری خلیج فارس از منظر سه رکن متقابلاً تقویتکننده تحلیل شدهاند. درآمدهای نفتی که به دلار فاکتور میشوند، تقاضا برای ارز ذخیره جهانی را ایجاد کردهاند، اوراق خزانهداری ایالات متحده وسیله طبیعی برای بازیافت مازادها بودهاند و مؤسسات پولی جوان خلیج فارس، که عمق و سابقه لازم برای تثبیت انتظارات به تنهایی را ندارند، با پیوند به فدرال رزرو اعتبار آن را قرض کردهاند.
تحلیل متعارف بر این باور است که هر یک از ارکان اکنون تحت فشار است، با تغییر تجارت به چین که اولین رکن را تضعیف میکند، کاهش بازیافت پترو دلار و تردیدها درباره قابلیت اعتماد ایالات متحده که دومین رکن را تحت تأثیر قرار میدهد و فشار سیاسی بر فدرال رزرو که سومین رکن را تحت فشار قرار میدهد. با این حال، این تحلیل تسلط دلار را در ارز فاکتوری نادرست میداند، در حالی که بخش بعدی استدلال خواهد کرد که تسلط در ارز مرجع نهفته است. جنگ 2026 علیه ایران به این بحث فوریت تازهای میبخشد.
این پیوند به دلیل اینرسی، دشواری هماهنگی شش دولت با مواضع مالی متفاوت و هزینههای قابل توجه انتقال کوتاهمدت ادامه دارد. پایان آن بهطور رسمی یک موضوع غیرمهم بوده است و هیچ بانک مرکزی شورای همکاری خلیج فارس چارچوبی را منتشر نکرده است که شرایطی را مشخص کند که تحت آن حتی به بررسی رژیم نرخ ارز خود بپردازد، چه برسد به اینکه بررسی چه نتیجهای ممکن است داشته باشد.
شرکتهایی که تصمیمات تخصیص سرمایه، سرمایهگذاری و قیمتگذاری میگیرند، نمیتوانند به یک چارچوب احتمالی که وجود ندارد، تکیه کنند، در حالی که واشنگتن با معماری خود از خطوط مبادله دوجانبه و “مراکز تأمین دلار” این خلأ را پر میکند، که برای حفظ خلیج در کانالهای دلاری بدون ورودی شورای همکاری خلیج فارس ساخته شده است. بنابراین، عدم وجود یک چارچوب ممکن است منعکسکننده اختیار عمدی باشد، اما این اعتراض زمانی از بین میرود که توصیه به درستی فرموله شود: معیارهای محرک را منتشر کنید، نه برنامههای انتقال.
مشارکت این مقاله یک بازتعریف تحلیلی است که به سیاست اعمال میشود. این مقاله سوال اصلی را از صدور صورتحساب نفت جدا میکند، ساختار خط اعتباری را به عنوان تحکیم دلار به جای عقبنشینی در نظر میگیرد و پیوند را به عنوان یک ستون توزیعی از توافق رانتخوار تفسیر میکند. این تحلیل به فشارهای همزمان ۲۰۲۶ در خلیج فارس اعمال میشود و نسخه عملی متمایز برای اعضا را ارائه میدهد: چارچوبهای رسمی و متمایز را منتشر کنید که در آن هر کشور رژیم خود را بررسی کند، با تکیه بر مدیریت ریسک نهادی و در عین حال اجتناب از سیگنالدهی ژئوپلیتیکی.
منطق ساختار پیوند
پیوند به مدت پنجاه سال یک انتخاب منطقی بوده است، اما همان شرایطی که آن را حفظ کردهاند، اکنون توضیح میدهند که چرا در حال تضعیف است. اولین ستون سیاسی بود. در سالهای ۱۹۷۳–۷۴، هنری کیسینجر، وزیر امور خارجه و ویلیام سایمون، وزیر خزانهداری، توافقی با عربستان سعودی مذاکره کردند که بر اساس آن نفت به دلار قیمتگذاری میشد به ازای تضمینهای امنیتی و دسترسی ترجیحی به بازارهای خزانهداری ایالات متحده؛ سایر کشورهای خلیج فارس در عرض یک دهه پیروی کردند. این درک غیررسمی اکنون مورد سوال قرار گرفته است. توافقات دوجانبه خاص منقضی شدهاند، حتی اگر مکانیزمها به دلیل عدم وجود یک جایگزین جذاب ادامه یابند: عربستان سعودی در دسامبر ۲۰۲۵، ۱۴۹.۵ میلیارد دلار در خزانهداریها داشت که نسبت به سال گذشته حدود ۱۲ میلیارد دلار افزایش یافته است.
سایر ستونها به هم پیوسته بودند. قیمتهای بالای نفت مازاد دلار ایجاد کردند که خزانهداریها را خریداری کردند و باعث حفظ پایین بودن بازدهها شدند. وامگیری ارزان ایالات متحده سپس چتر امنیتی را تأمین مالی کرد که از تولید خلیج فارس محافظت میکرد و آن تولید قیمت نفت را حفظ میکرد. در همین حال، بانکهای مرکزی که هنوز نمیتوانستند انتظارات را به تنهایی تثبیت کنند، اعتبار فدرال رزرو را وارد کردند و دسته غالب ریسک نرخ ارز را با حداقل هزینه نهادی حذف کردند. کل ساختار چهار شرط را فرض میکرد: ایالات متحده به عنوان شریک غالب تجاری و امنیتی خلیج، وضعیت طلبکار خالص برای اکثر اعضا، فدرال رزرو سیاسی مستقل و تضمین امنیتی به طور گسترده محترم شمرده شده. همه چهار مورد از آن زمان تغییر کردهاند، با سرعتها و از طریق کانالهای مختلف.
نگرش سهپایه متعارف، تسلط را در نقش صدور دلار و در بازگشت به خزانهداریها قرار میدهد. دیدگاه قویتر این است که تسلط بر سیستم تأمین مالی دلار در خارج از کشور است که تجارت جهانی را قیمتگذاری، تأمین مالی و وثیقهگذاری میکند: شرکتها به ارزی که بانکهایشان تأمین مالی میکنند، فاکتور میزنند و بانکها به ارزی که مشتریانشان فاکتور میزنند، تأمین مالی میکنند. به این ترتیب، صدور نفت به اندازهای که به نظر میرسد مرکزی نیست و دوام آن منعکسکننده استحکام آن تأمین مالی بانکی است: آنچه دلار را از نفت خارج میکند، کمتر تغییر جریانهای تجاری است و بیشتر جابجایی سیستم تأمین مالی تجارت، پوشش ریسک و تسویه حساب است.
دو نتیجه از این موضوع حاصل میشود. اول، تغییر جهت تجارت به چین، توجیه هزینههای معاملاتی برای تثبیت را تضعیف میکند بدون اینکه دلار را از نفت خارج کند، بنابراین سؤال حیاتی، لنگر است، نه ارز صدور. دوم، ابزارهای دوران بحران مانند خطوط مبادله دلار که اکنون در خلیج فارس گسترش مییابند، مکانیزمهای تثبیت دلار هستند. سه بخش بعدی این تغییرات را از طریق سه لنز همگرا دنبال میکنند.
لنز ژئواکونومیک
دو اصل توضیح میدهد که چرا تثبیت منطقی بود و چرا اکنون در حال تضعیف است. اول، تثبیت بهترین عملکرد را در برابر ارز شریک تجاری اصلی شما دارد و هزینههای معاملاتی و ریسک نرخ ارز را که برای تجارت روزمره مهمتر است، به حداقل میرساند. در سال 1974، آن شریک بهطور واضح ایالات متحده بود. دوم، نیروی کار متحرک میتواند شوکها را به جای نرخ ارز انعطافپذیر جذب کند. این با نیروی کار بزرگ مهاجر در خلیج فارس همخوانی دارد که در زمان رکود اقتصادی کاهش مییابد و فشار تقاضا و دستمزد را بدون تغییر ارز کاهش میدهد. هر دو بهطور قاطع به دلار اشاره میکردند اما اکنون در حال تضعیف هستند.
چین ایالات متحده و، در حدود سال 2020، اتحادیه اروپا را به عنوان شریک تجاری پیشرو شورای همکاری خلیج فارس جایگزین کرده و اکنون بخش عمدهای از صادرات نفت خلیج را به خود اختصاص داده است: قبل از جنگ 2026، عربستان سعودی چندین برابر بیشتر نفت خام به چین نسبت به ایالات متحده فروخت. پرداختها نیز تا حدی دنبال شدهاند: بهگفته یک برآورد، تقریباً 60 تا 80 درصد از پرداختهای مستقیم امارات متحده عربی–چین اکنون به یوان تسویه میشود.
این رقم نشاندهنده تغییرات است، اما محدود به پرداختهای دوجانبه مستقیم است؛ این موضوع به تغییر در زیرساختها اشاره دارد، نه به ارزی که قیمتگذاری یا تأمین مالی تجارت را انجام میدهد، و آنچه که تا کنون در تجارت نفت غیر دلاری وجود دارد، بیشتر منعکسکننده فروشندگان تحریمی مانند روسیه و ایران است تا انتخابهای خلیج فارس. با این حال، دیپلماسی پولی چین جهتگیری را نشان میدهد: در همایش لوجیازوئی در ژوئن 2025، رئیس بانک مرکزی چین، پان گونگشنگ، پیشبینی کرد که سیستمی وجود خواهد داشت که در آن “چند ارز مستقل همزیستی دارند، با یکدیگر رقابت میکنند و یکدیگر را کنترل و متعادل میسازند.” به طور خلاصه، منطقی که زمانی به دلار اشاره داشت، اکنون به سبدی وزنی از تجارت به عنوان لنگر بهتر اشاره میکند — هرچند این موضوع چیزی درباره اینکه نفت چگونه فاکتور خواهد شد، نمیگوید.
[caption id="attachment_43547" align="aligncenter" width="936"]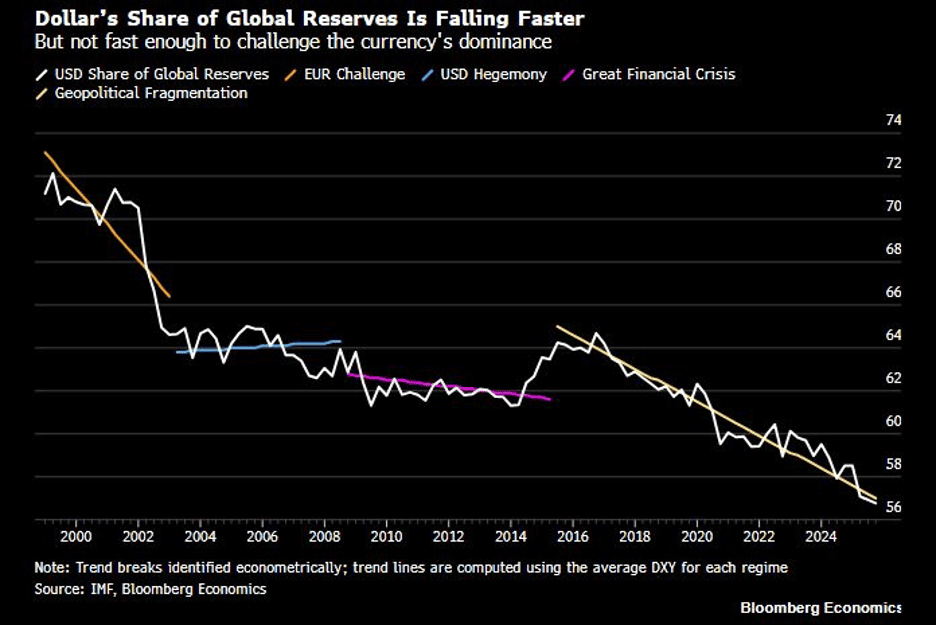 سهم دلار از ذخایر جهانی، 1999–2025. بر اساس معیار COFER صندوق بینالمللی پول (ذخایر ارزی تخصیصیافته، بهجز طلا)، سهم دلار در پایان 2025 حدود 57 درصد بود، که هنوز بیش از دو برابر سهم یورو (~20 درصد) است، هرچند کاهش پس از 2022 در این سری steepest بوده است. با احتساب طلا، که اکنون 27 درصد از کل ذخایر را تشکیل میدهد، سهم دلار از تمام داراییهای ذخیره بهطور متناسب کمتر است. منبع: صندوق بینالمللی پول COFER؛ بلومبرگ اقتصاد؛ بانک مرکزی اروپا (2026). با اجازه بازنشر شده است.
زیرساخت پترویوآن بهطور قابل توجهی از هرگونه تغییر قیمت نفت جلوتر رفته است: عربستان سعودی در 2024 به mBridge پیوست، امارات متحده عربی و قطر میزبان مراکز تسویه حساب یوان هستند و هر دو خط مبادله بانک مرکزی چین را در اختیار دارند؛ با این حال، سهم نفتی که به یوان تسویه میشود، همچنان حاشیهای باقی مانده است، زیرا فاکتور کردن و تأمین مالی بانکی یکدیگر را تقویت میکنند و زیرا این سیستم یورودلار خارج از کشور است، نه توافق نفت در برابر دلار، که تسلط دلار را حفظ میکند.
تسلط دلار خود بهندرت تغییر کرده است: سهم دلار از معاملات ارزی در دو دهه گذشته نزدیک به 88 درصد ثابت مانده است، با حدود نیمی از اقتصاد جهانی که هنوز بهطور غیرمستقیم به آن وابسته است. سؤال این مقاله باریکتر است، یعنی آیا این تغییرات محاسبات لنگرگذاری کشورهای خلیج فارس را تغییر میدهد، که برای آنها واردات شرایط ایالات متحده هزینهبرتر شده است.
دادههای ذخیره نشاندهنده تغییرات تدریجی و پراکنده است. طلا سریعترین رشد را داشته است، هم از نظر ارزشگذاری (اکنون 27 درصد از کل ذخایر، که یورو را به عنوان دومین دارایی بزرگ ذخیره پشت سر گذاشته است) و هم از نظر تن رسمی: خرید خالص در سالهای 2022–2024 بالای 1,000 تن در سال بوده و به حدود 850 تن در 2025 کاهش یافته است. خروج از دلار پراکنده بوده است: از کاهش سهم دلار از ذخایر از سال 2000، حدود سهچهارم به ارزهای غیرسنتی (دلارهای استرالیایی و کانادایی، وون، کرون) و تنها یکچهارم به یوان رفته است.
مدیران ذخایر خلیج فارس خود نیز در برابر قیمتگذاری نفت به یوان مقاومت میکنند، که این امر مکانیزم قیمتگذاری را به پکن واگذار میکند. اما تغییر، زمانی که رخ دهد، ممکن است خطی نباشد: جابجایی ذخایر دارای نیمهعمر تخمینی هفده سال است اما همچنین یک دینامیک tipping دارد زمانی که یک رقیب به سهم incumbent نزدیک میشود، بنابراین لنگر به طور پیشفرض چسبنده است، زیرا زمان لازم برای ساخت چارچوبها از آنچه روایتهای بحران نشان میدهند، طولانیتر است. اما، به طور بحرانی، یک نقطه tipping هیچ هشداری نمیدهد، بنابراین آن چارچوبها باید ابتدا آماده باشند.
اصل دوم نیز در حال فرسایش است. نیروی کار expatriate شوکها را جذب میکند، اما نامتقارن است (در یک رونق نمیتواند به راحتی کارگران را اضافه کند)، از نظر اجتماعی هزینهبر است و به طور فزایندهای با اهداف سعودیزهسازی، اماراتیزهسازی و عمانیزهسازی که در قلب برنامههای Vision قرار دارند، در تضاد است. رقابتپذیری تولید، که یک هدف اصلی Vision است، به همان سمت اشاره میکند: این امر به انعطافپذیری نرخ ارز واقعی که یک سبد فراهم میکند نیاز دارد اما یک دلار سخت این امکان را مسدود میکند.
لنز ژئوپلیتیکی
سیستم پترو دلار همیشه به اندازهای سیاسی بود که اقتصادی: نفت به دلار برای امنیت، دسترسی به بازار سرمایه و مقداری تحمل از سوی حکومتهای خلیج فارس. این سیستم زمانی برقرار است که منافع اقتصادی و امنیتی همراستا باشند و زمانی که از هم فاصله میگیرند، تحت فشار قرار میگیرد. به مدت سه دهه این منافع همراستا بودهاند اما اکنون در حال فاصله گرفتن هستند. چهار مکانیزم به طور همزمان در حال کشش هستند.
اولین مورد، فرسایش تضمین امنیتی ایالات متحده است. ایالات متحده در تاریخ 28 فوریه 2026 به ایران حمله کرد، بدون اینکه با شرکای خلیجی خود مشورت کند، و چند هفته بعد، پس از آنکه واشنگتن یک برنامه یکجانبه برای بازگشایی تنگه هرمز اعلام کرد، عربستان سعودی استفاده ایالات متحده از پایگاهها و فضای هوایی خود را معلق کرد، این اولین بار در تاریخ هشتاد و یک ساله این رابطه است که دسترسی به پایگاه به عنوان یک اهرم استراتژیک استفاده شده است. وزارت امور خارجه یادآور میشود که وضعیت متحد عمده غیر ناتو “هیچ تعهد امنیتی را به همراه ندارد.”
در مقابل، پیمان دفاعی عربستان سعودی با پاکستان در سپتامبر 2025 و توافق مکه پاکستانی-سعودی-ترکی در سال 2026 دارای بندهای دفاع متقابل به سبک ماده 5 از کشورهایی غیر از ایالات متحده هستند. خلیج فارس در حال تنوعبخشی به شراکتهای امنیتی خود به همان دلیلی است که در حال تنوعبخشی به سایر موارد است.
مکانیزم دوم، کاهش چرخهسازی پترو دلار است. تفاهم غیررسمی سعودی-آمریکایی تا سال 2024 منقضی شده و عربستان سعودی از وامدهنده خالص به وامگیرنده خالص تبدیل میشود. جهتگیری به اندازه سطح اهمیت دارد: یک وامدهنده که مازادهای خود را به خزانهداری بازمیگرداند، سیستم را تأمین مالی میکند، در حالی که یک وامگیرنده که برای جذب سرمایه رقابت میکند، مشتری آن است و خلیج فارس در حال عبور از این خط است زیرا هزینههای داخلی خود را افزایش میدهد.
استراتژی صندوق سرمایهگذاری عمومی برای سالهای 2026 تا 2030، حدود 91 تا 92 میلیارد دلار را به سمت داخل هدایت میکند و هدف داخلی خود را به 80 درصد افزایش میدهد، و پرتفوی سهام فهرستشده در ایالات متحده آن از 35.5 میلیارد دلار در اوایل 2023 به حدود 12 میلیارد دلار تا اوایل 2026 کاهش یافته است. واشنگتن به این تغییر نه با بازسازی سیستم عمده، بلکه با ایجاد یک سیستم خردهفروشی پاسخ داده است: خطوط مبادله دوجانبه که به صورت موردی و با شرایط ایالات متحده مذاکره میشود.
این شواهد به دو سو میکشد. خطوط مبادله دلار بانک مرکزی، مکانیزم مرسوم است که از طریق آن سیستم دلار در بحرانها تثبیت میشود: در سالهای 2008 و 2020، فدرال رزرو سیستم دلار خارج از کشور را پشتیبانی کرد و گسترش “مرکزهای تأمین مالی دلار” به خلیج فارس (به طور غیرمعمول، از طریق خزانهداری ایالات متحده به جای فدرال رزرو) این منطق را ادامه میدهد. صرف نظر از اینکه آیا کسی جهتگیری کنونی را به عنوان انحراف یا تثبیت میبیند، محاسبات اصلی کشورهای وابسته به نرخ ثابت در حال تغییر است، مستقل از تسلط دلار.
مکانیزم سوم، تسلیح دلار و بحرانی است که از عدم اعتماد ناشی میشود: “قرار گرفتن در معرض تحریمهای مالی ایالات متحده به طور قابل توجهی سهم ذخایری را که اقتصادهای نوظهور و در حال توسعه در طلا نگه میدارند، افزایش میدهد.” خلیج فارس از اوایل سال 2016 درک کرد که در معرض خطر است، زمانی که ریاض تهدید کرد که تا 750 میلیارد دلار از خزانهداریها را در صورت اجازه دادگاههای ایالات متحده برای مسدود کردن داراییهایش بفروشد، که اولین اعتراف عمومی به این بود که داراییهای دلاری آن به اندازه یک دارایی، یک آسیبپذیری استراتژیک است.
مسدود شدن ذخایر روسیه در سال 2022 درس عمیقتری برای هر مدیر ذخیره به همراه داشت، زیرا جورج ساراولوس از دویچه بانک از “بحران اعتماد گستردهتر… تغییر رژیم دراماتیک در بازارها” هشدار داد. مدیری که قبلاً خزانهداریهای ایالات متحده را به عنوان تعریف یک دارایی ایمن در نظر میگرفت، اکنون باید احتمال اینکه دسترسی به آنها به طور سیاسی مشروط است را در نظر بگیرد.
مکانیزم چهارم تبدیل سیاست تجاری ایالات متحده به یک سلاح ژئوپولیتیکی است. نرخ تعرفه مؤثر متوسط ایالات متحده تا آگوست ۲۰۲۵ به ۶ درصد رسید که بالاترین نرخ از سال ۱۹۳۳ به شمار میرود و تعرفهها به برزیل به دلیل یک حکم دادگاه، به هند به دلیل نفت روسی و به متحدان اروپایی به دلیل گرینلند اعمال شدهاند — مجازاتهایی برای رفتارهایی که به تجارت مربوط نیستند. برای خلیج، ادغام عمیق دلار اکنون یک دسته جدید و غیرمنتظره از ریسک را به همراه دارد. سؤال این است که آیا این میزان از آسیبپذیری در شرایطی که کشور اصلی به طور غیرقابل پیشبینی رفتار میکند، معقول است.
این مکانیزمها به یک “فاصله مالی” اشاره دارند: تسلط دلار در حال کمرنگ شدن است بدون اینکه جانشین روشنی به وجود آید و به یک نظم بیشتر تکهتکه تبدیل میشود. این فروپاشی کند است اما میتواند به طور ناگهانی تسریع شود، مشابه خروج یکجانبه امارات متحده عربی از اوپک در آوریل ۲۰۲۶ که بدون مشورت با شرکا انجام شد و نشاندهنده چالشهای حاکمیت نفت بود.
لنز کلان اقتصادی
تراپلیکای ماندل-فلمینگ بیان میکند که یک کشور نمیتواند به طور همزمان نرخ ارز ثابت، جریانهای سرمایه باز و سیاست پولی مستقل را حفظ کند. شورای همکاری خلیج فارس (GCC) نرخ ثابت و حسابهای سرمایه باز را انتخاب کرد و حاکمیت پولی را واگذار کرد: فدرال رزرو نرخها را برای شرایط آمریکایی تعیین میکند و بانکهای مرکزی خلیج به آن پیروی میکنند. برای بیشتر دوران نرخ ثابت، این وضعیت قابل تحمل بود، زیرا شرایط ایالات متحده به طور کلی با اقتصادهای شورای همکاری خلیج فارس سازگار بود و اعتبار فدرال رزرو دقیقاً چیزی بود که خلیج به آن نیاز داشت. اما هر دو فرض اکنون در تردید هستند.
چرخه تنگنای ۲۰۲۲–۲۰۲۴ هزینهها را نشان داد. فدرال رزرو نرخها را از نزدیک صفر به بالای ۵ درصد افزایش داد که تهاجمیترین اقدام از زمان دوران ولکر بود و بانک مرکزی عربستان سعودی (SAMA)، بانک مرکزی امارات متحده عربی (CBUAE) و بانک مرکزی کویت (CBK) همه برای دفاع از نرخهای ثابت خود پیروی کردند. زمانبندی برای خلیج مناسب نبود، زیرا چرخه سرمایهگذاری پس از کووید و چشمانداز ۲۰۳۰ نیاز به تسهیل داشت، نه محدودیت. نرخ ثابت در نهایت هزینههای استقراض را برای پروژههای پرچمدار افزایش داد، شتاب بازار املاک را کند کرد و هزینههای خدمات بدهی را بالا برد، درست در زمانی که کشورهای خلیج هزینههای داخلی را افزایش دادند.
علاوه بر این، تحقیقات نشان میدهد که این تراپلیکا به یک معضل نزدیکتر است: تحت حسابهای سرمایه باز، شرایط پولی و مالی ایالات متحده فرامرزی گسترش مییابد، صرفنظر از رژیم نرخ ارز، زیرا یک کشور بخش زیادی از چرخه مالی جهانی را وارد میکند، چه نرخ ارز خود را شناور کند و چه ثابت، و تنها با مدیریت مستقیم جریانهای سرمایه به استقلال واقعی دست مییابد.
از یک سو، این موضوع تأیید میکند که تثبیت نرخ ارز هزینه واقعی و رو به رشد حاکمیت را تحمیل میکند، به طوری که بانکهای مرکزی خلیج فارس چرخه فدرال رزرو را بدون تغییر وارد میکنند. از سوی دیگر، این موضوع همچنین محدودیتهایی را برای آنچه هر گزینه جایگزین میتواند وعده دهد، ایجاد میکند: سبدی تحت حسابهای سرمایهگذاری باز همچنان چرخه جهانی را وارد میکند، بنابراین افزایش حاشیهای خودمختاری کوچک است. آنچه یک سبد واقعاً ارائه میدهد، تثبیت خودکار شرایط تجارت است که در زمان کاهش کالاها نرم میشود و در زمان افزایش سخت میشود. بنابراین، استدلال برای یک لنگر دوباره تنظیم شده بر اساس نرم کردن، نه خودمختاری است.
پایه دیگر تثبیت، اعتبار وارداتی است که در حال فرسایش است زیرا فدرال رزرو تحت فشار سیاسی قرار دارد، با یک تحقیق جنایی در مورد رئیس پیشین آن، برکناری یک فرماندار فعلی و ادعای کنترل ریاستجمهوری بر عملکردهای فدرال رزرو فراتر از سیاست پولی. اینکه آیا رهبری جدید میتواند بر استقلال خط نگه دارد، به ویژه در سوالات مالی بینالمللی که خلیج بیشترین آسیبپذیری را دارد، اکنون یک سوال باز است.
یک لنگر ضعیفتر مهم است زیرا تهدیدی برای وضعیت ارز ذخیره دلار به شمار میرود و انضباط مالی یکی از تهدیدات است. در طول جنگ ایران، بازده خزانهداری 10 ساله حدود 100 واحد پایه از حدود 4.0 به 5.0 درصد افزایش یافت، جایی که یک فرار کلاسیک به سمت امنیت باید آن را پایین میآورد. این افزایش نمیتواند به سادگی به عنوان تورم ناشی از نفت رد شود، زیرا در بازدههای واقعی متمرکز بود: بازده واقعی TIPS 10 ساله از 1.7 به 2.2 درصد یا واحد پایه افزایش یافت، در حالی که تورم نقطه سر به سر ثابت ماند، که به کانال اعتماد یک پناهگاه امن ضعیف و حقالعمل مالی و زمانی رو به افزایش اشاره دارد، نه یک شوک تورمی. برای کشورهایی که به دلار تثبیت میشوند، کیفیت خود لنگر در سوال است.
تثبیت همچنین هزینه فرصت رو به رشدی را به همراه دارد. نگهداری ذخایر دلاری با بازده پایین برای دفاع از تثبیت در زمانی که بازدههای داخلی ضعیف بود، منطقی بود. اما با باز شدن فرصتهای با بازده بالا در برنامههای چشمانداز، هزینه قفل کردن سرمایه افزایش مییابد. بازنگری PIF این محاسبه را صریح کرد، به عنوان یک قضاوت که استقرار داخلی اکنون بیشتر از یارانه ضمنی موجود در داراییهای خزانهداری اهمیت دارد.
این جنگ هر یک از این دینامیکها را تشدید کرده است. بانکهای مرکزی خارجی به مدت پنج هفته متوالی پس از حملات فوریه، فروش خالص اوراق خزانه را انجام دادند، داراییهای نگهداری شده توسط فدرال رزرو نیویورک به پایینترین سطح خود از سال ۲۰۱۲ رسید و طلا از یورو به عنوان دومین دارایی ذخیره بزرگتر پیشی گرفت. این تحولات، تحولات پیش از جنگ را برجسته میکند، زیرا تا اکتبر ۲۰۲۵، یک “بحث بزرگ کاهش ارزش” در حال حرکت سرمایهگذاران از اوراق قرضه دولتی به سمت طلا در برابر چشمانداز کسریهای فزاینده بود. در حالی که بحران دلار همچنان بعید به نظر میرسد، دیگر غیرقابل تصور نیست.
چرا این هزینههای رو به افزایش اقداماتی را به همراه نداشته است؟ گره در توافق توزیعی کشورهای رانتخوار نهفته است و برندگان این توافق متمرکز و از نظر سیاسی قدرتمند هستند، در حالی که کسانی که هزینهها را متحمل میشوند پراکنده، سازماندهی نشده یا حتی هنوز به دنیا نیامدهاند. این گره مصرف وارداتی را ارزان نگه میدارد و یک طبقه تجار وارداتی را که ترازنامههایشان به دلار است، حمایت میکند؛ بانکها بدهیهای بزرگ دلاری دارند و هیچ زیرساخت پوشش ریسک برای تغییر رژیم ندارند و لابی آنها قدرتمند است؛ و ذخایر نگهداری شده برای دفاع از این گره به عنوان حفظ ثروت نخبگان و بیمه ژئوپلیتیکی عمل میکند.
در عین حال، هزینهها در جاهای دیگر انباشته میشوند: تأمینکنندگان پروژه و دارندگان وام مسکن چرخه فدرال رزرو را بدون رقیق شدن وارد میکنند، در حالی که بخشهای قابل تجارت و تولید که برنامههای چشمانداز در تلاش برای گسترش آنها هستند به انعطافپذیری نرخ ارز واقعی نیاز دارند که یک گره سخت آن را انکار میکند. یک کشور حاشیهای عمدتاً برای صرفهجویی در هزینههای معاملاتی گره نمیزند، بلکه برای دسترسی به بالای سلسلهمراتب پولی متمرکز بر دلار و قرض گرفتن اعتبار از آن است. ترک این سیستم نیاز به توافق ائتلافی دارد که از آن موقعیت فرعی بهرهمند میشود.
با توجه به اینکه بانکهای مرکزی شورای همکاری خلیج فارس تنها استقلال محدودی دارند، آن توافق در نهایت یک تصمیم سیاست حاکمیتی است نه یک تصمیم تکنوکراتیک: تغییر کویت در سال ۲۰۰۷ نیاز به تأیید امیری داشت. ریسک حدس و گمان احتیاط را تشدید میکند، زیرا رژیمهای نرخ ارز به اثرات اعلام حساس هستند و یک سیگنال بد مدیریت شده میتواند فشارهایی را که یک انتقال باید از آن اجتناب کند، ایجاد کند، نکتهای که توصیهها به آن بازمیگردند.
جایگزینهایی برای گره دلار خلیج فارس
اگر نرخ ارز ثابت شرایط نامطلوب پولی ایجاد کند، کاهش ارزش پول وسوسهانگیز به نظر میرسد و منجر به ارزی ارزانتر برای افزایش رقابتپذیری و کاهش شوکها میشود. با این حال، برای شورای همکاری خلیج فارس، کاهش ارزش پول تأثیرات پیچیدهای خواهد داشت. کاهش 10 درصدی واقعی ارزش پول، حساب جاری غیرنفتی هر یک از اعضا را بدتر میکند: کویت 4 درصد، قطر 3.1، عربستان سعودی 2.8، عمان 2.3، بحرین 2.1 و امارات متحده عربی 1.7. تراز تجاری نفتی به دلار قیمتگذاری شده و در کوتاهمدت نسبت به قیمتها بیانعطاف است و هنوز هم موقعیت خارجی کلی را تحت تأثیر قرار میدهد و بهطور متفاوتی حرکت میکند. اقتصادهای خلیج فارس بیشتر کالاهای سرمایهای، غذا و محصولات مصرفی خود را وارد میکنند، بنابراین کاهش ارزش پول هزینههای واردات را سریعتر از درآمدهای صادراتی افزایش میدهد.
یک گزینه بهتر که از حمایت بیشتری برخوردار است، سبد ارز-کالا (CCB) است که به یک سبد وزنی از ارزهای شرکای تجاری بهعلاوه قیمت نفت متصل است، رویکردی که برای صادرکنندگان نفت طراحی شده است. این سبد بهطور خودکار در برابر شوکهای شرایط تجاری تثبیت میشود: وقتی قیمت نفت کاهش مییابد، ارزش پول کاهش مییابد و بدون نیاز به تصمیمگیری مشخص، تعدیل مالی را تسهیل میکند؛ وقتی قیمت نفت افزایش مییابد، ارزش پول افزایش مییابد و تورم را کاهش میدهد.
در دورههای گذشته که نرخ ثابت باعث undervaluation اقتصادها در برابر CCB شده بود، تورم بهطور قابل توجهی بالاتر از دورههای overvaluation بود: 4.7 در مقابل 1.4 درصد در عربستان سعودی، 4.3 در مقابل 2.2 در کویت، 3.5 در مقابل 0.7 در عمان و 2.4 در مقابل 1.5 در بحرین. اینها یک حد بالایی از سبد بهینه وزنی هستند که یک سبد واقعی و سیاسی مذاکره شده به آن دست نخواهد یافت. بهطور حیاتی، یک سبد نیازی به قیمتگذاری نفت به یوان ندارد: میتواند وزنی از رنمینبی را که منعکسکننده سهمهای تجاری است، بدون تغییر در نحوه قیمتگذاری قراردادهای نفتی حمل کند.
هزینه ناهماهنگی در طول افزایش قیمت نفت در سال 2007 بروز کرد، زمانی که عربستان سعودی، بحرین و عمان تقریباً 40 درصد زیر نرخهای تعادلی مبتنی بر کالاهای خود قرار داشتند. یک سبد بهطور خودکار این عدم تعادل را اصلاح میکند، که یکی از دلایلی است که باعث تغییر کویت شد. 48 تغییر کویت در سال 2007 از یک نرخ ثابت خالص دلار به یک سبد نامشخص، تنها پیشینه شورای همکاری خلیج فارس است. این سه چیز را مشخص میکند: اینکه یک بانک مرکزی خلیج میتواند بهطور منظم (اگرچه بدون اصطکاک) تغییر کند، اینکه سایر اعضا آن را تحمل خواهند کرد و اینکه تصمیم از طریق دولت قبل از اعلام فنی بانک مرکزی انجام میشود.
محدودیتهای آن نیز اهمیت دارد: وزنها منتشر نشدهاند، سبد بهطور تقریبی ۷۰ تا ۸۰ درصد به دلار وابسته است و بنابراین رفتار آن نزدیک به یک پیوند به دلار است، با تثبیت شرایط تجاری زیر بهینه نظری. ادعای واقعی متواضع است: یک سبد سیاسی قابل اجرا، کاهش خودکار جزئی در برابر شوکهای نفتی و فاصلهای بیشتر از چرخه فدرال رزرو را فراهم میکند. ارزش واقعی آن در مدیریت ریسک نهفته است، زیرا نمیتواند یک انقلاب پولی کتابدرسی را به ارمغان آورد.
دو گزینهای که بیشتر مطرح میشوند، ضعیفتر هستند. هیچ ارز جایگزین نزدیکمدتی برای دلار وجود ندارد، به دلایل مکانیکی: یک صادرکننده لنگر باید داراییهای امن خالص را به جهان عرضه کند، که نیازمند کسریهای مداوم حساب جاری یا یک حساب سرمایه کاملاً باز است. چین هیچیک از اینها را نمیخواهد، به همین دلیل است که یوان حدود ۲ درصد از ذخایر تخصیصیافته را تشکیل میدهد و به همین دلیل مدیران صندوقهای خلیج فارس از بازارهای چین احتیاط میکنند.
گزینه دیگر، یک شناوری کامل، سختتر از کنار گذاشتن است اما در حال حاضر ضعیف باقی مانده است: جذابیت آن بازیابی خودمختاری پولی است، اما همانطور که در بالا اشاره شد، آن بازیابی تنها تحت حسابهای سرمایه باز جزئی است. در عین حال، هزینه آن ملموس است، زیرا بدون عمق نهادی برای تثبیت انتظارات، شناوری خطر بازگرداندن نوساناتی را که پیوند حذف کرده است، به همراه دارد. توازن کنونی به نفع یک لنگر بازتنظیمشده به جای شناوری است، هرچند که این ممکن است با عمیقتر شدن بازارهای خلیج فارس تغییر کند، که خود دلیلی برای ساخت ظرفیت تحلیلی در حال حاضر است.
صندوق بینالمللی پول هنوز پیوندهای دلاری را مناسب میداند و به حسابهای سرمایه باز و بازارهای کمعمق اشاره میکند. این موضوع از احتیاط در ساخت ظرفیت بررسی در کنار پیوند نمیکاهد. با این حال، مدلسازی لازم است اما کافی نیست: هرچه که رژیم باشد، تابآوری بر ماشینآلات مکمل استوار است، یعنی قوانین مالی، بافرهای صندوقهای ثروت ملی، تسهیلات نقدینگی دائمی، بدهیهای داخلی عمیقتر و بازارهای بینبانکی، و برای سبد مدیریتشده بهطور خاص، انتقال سیاست معتبر و ابزارهای پوشش ریسک ارزی. ساخت آن زیرساخت حتی اگر پیوندها باقی بمانند، سودمند است.
ترتیب پترو دلار، با تمام بازدهی که به وامگیرندگان آمریکایی داد، “مورد قویتری برای ثبات نسبت به تغییر” ایجاد کرد و این دوره به زودی به پایان نخواهد رسید. بدهیهای دلاری بانکها هنوز برای ثبات نرخ ارز استدلال میکنند و اقدامات یکجانبه و غیرهماهنگ بیشتر از آنکه مفید باشد، آسیبزا خواهد بود. اما برنامهریزی دقیق برای شرایط اضطراری در شرایط فشار، بهتر از بداههپردازی در مواقع اضطراری است و جنگ علیه ایران، که اقتصادهای خلیج فارس را تحت فشار قرار داده و محدودیتهای همکاری با واشنگتن را نمایان کرده، این برنامهریزی را ضروریتر کرده است.
تفاوتها بین اعضای شورای همکاری خلیج فارس
شش عضو به طور بنیادی در حاشیه مالی، ساختار تجاری، ظرفیت نهادی و اقتصاد سیاسی متفاوت هستند، به همین دلیل هیچ نسخه واحدی برای نرخ ارز برای همه آنها مناسب نیست. جدول زیر تنوع را خلاصه میکند که تعیین میکند آیا و چگونه باید یک سبد را اتخاذ کرد، در چه زمانی و به چه ترتیبی.
عواقب مالی جنگ نابرابر است. کسری ۳۳.۵ میلیارد دلاری عربستان سعودی در سهماهه اول سال ۲۰۲۶، ۷۶ درصد از مجوز وامگیری سالانهاش را مصرف کرد؛ گلدمن ساکس پیشبینی میکند که اگر تنگه هرمز بسته بماند، قطر و کویت تا ۱۴ درصد کاهش تولید ناخالص داخلی خواهند داشت. سپس توالی به وضعیت هر کشور بستگی دارد. امارات متحده عربی احتمالاً اولین اقدامکننده است، با نهادهای عمیق، پیچیدگی مالی، تمایل اثباتشده به عمل بهتنهایی (خط اعتباری و خروج از اوپک) و سهم بزرگی از پرداختهایش به چین که قبلاً به یوان انجام شده است. اما اقدام زودهنگام فشار بیشتری به اعضایی که نمیتوانند با سرعت آن همگام شوند، وارد میکند.
عربستان سعودی دارای حاشیههایی است که میتواند طراحی سبد را به عهده بگیرد و معیارهای فعالسازی را با هزینه سیاسی کمی منتشر کند، اما اقدام یکجانبه میتواند سایر پیوندها را بیثبات کند. قطر از نظر تحلیلی متمایز است، با نقطه سر به سر پایین، حاشیههای عمیق، ساختار صادراتی مبتنی بر گاز طبیعی مایع و بلوکهای که در سال ۲۰۱۷ به وقوع پیوست و در مورد حمایت از نقدینگی حاکمیتی، ارتباطات بانک مرکزی و تفاوت ریال در بازارهای داخلی و خارجی به عنوان یک شاخص هشداردهنده آموزنده است. وظیفه خاص آن تحلیل انتقال فاکتورهای صدور گاز طبیعی مایع است.
کویت تنها تجربه سبد در منطقه و یک مدل انتقال را به ارمغان میآورد، با تصمیم دولتی که پیش از اعلام فنی اتخاذ میشود. با این حال، سیاستهای پارلمانی آن حرکتهای بزرگ را کند میکند حتی در حالی که اجماع را گسترش میدهد.
وضعیت بحرین وخیم است: ذخایر به طور قابل توجهی زیر معیار صندوق بینالمللی پول و هیچ فضایی برای دفاع از نرخ ثابت تحت فشار وجود ندارد، بنابراین سوال نرخ ارز در مقایسه با پایداری مالی در اولویت دوم قرار دارد و ترتیب صحیح ابتدا ادغام است، شامل کاهش کسری، اصلاح یارانهها، پایه درآمد وسیعتر، که با تعهدات رسمی نقدینگی پشتیبانی میشود قبل از هر اقدام رژیم؛ حذف بحرین از طراحی چارچوب، عضو آسیبپذیرترین را در معرض حرکاتی قرار میدهد که در شکلدهی آن نقشی نداشته است. وضعیت عمان به مراتب کمتر شدید است اما از نظر کیفی مشابه است.
سناریوها و توصیهها
ماتریس زیر سه سناریو را توصیف میکند که مسیرهایی را که سیاستگذاران شورای همکاری خلیج فارس باید برای آن آماده شوند، به تصویر میکشد. توصیههای این مقاله به تمامی سه سناریو مقاوم است.
موضع پیشنهادی: انتقال مدیریتشده. این مسیر نیاز به انتخابهایی دارد که قبل از رسیدن فشار انجام شود. دولتها معیارهای محرک را متناسب با وضعیت مالی خود منتشر میکنند، عربستان سعودی و امارات متحده عربی طراحی سبدی را پیشسفارش میکنند و آن را در ذخیره نگه میدارند، یک نهاد هماهنگکننده ششنفره اصول مشترکی را توسعه میدهد و بحرین و عمان تضمین نقدینگی رسمی دریافت میکنند که به ادغام معتبر وابسته است. هیچیک از این موارد نیاز به حل جنگ، شکست منافع ریشهدار یا تعهد عمومی به تغییر ندارد. علاوه بر این، چارچوبی که برای آن ساخته شده است، در تمامی سه سناریو سودمند خواهد بود.
انتشار معیارهای محرک کاملاً بدون هزینه نیست. آستانههای عددی اعلامشده نقاط کانونی هستند، زیرا دولتی که قیمت نفت یا سطح ذخایری را که در آن به بررسی نرخ ثابت خود میپردازد، نام میبرد، خود را در معرض حملهای از نوع دوم و خودتحققیابنده قرار میدهد.
به همین دلیل است که ضعیفترین اعضا باید قبل از هر اعلامی حمایت شوند و به همین دلیل معیارها باید کیفی و جهتدار باشند نه عددی و، در مواردی که لنگرهای کمی وجود دارد، به صورت باندهایی با وزنهای غیرقابل افشا. در حالی که این بخشی از کاهش عدمقطعیت را میپذیرد، زیرا بازیگران نمیتوانند به آستانهای تنظیم شوند، سیگنال اساسی را حفظ میکند که دولت دارای موضع و فرآیندی است. نتیجه یک لنگر انتظاری بدون خطی قابل حمله است. شاخصهای زیر میتوانند چنین چارچوبی را بدون تعهد به آستانههای مشخص پر کنند:
انتشار این ساختار، شامل فرآیند بررسی و شاخصهای تحت نظارت، در حالی که هرگونه آستانه عملیاتی را محرمانه نگه میدارد، آمادگی را حفظ میکند بدون اینکه به بازارها خطی قابل آزمایش بدهد.
هزینه ادامه سکوت از سوی دیگر قابل توجه است، زیرا بازیگران دیگر در حال پر کردن آن هستند. ساختار خط اعتباری دو جانبه واشنگتن (“مراکز تأمین مالی دلار در خلیج و آسیا”) به گونهای طراحی شده است که خلیج را در کانالهای دلاری قفل کند حتی در حالی که اعتماد به آنها کاهش مییابد. کشورهایی که معیارهای محرک خود را منتشر میکنند و طراحی سبد خود را به عهده میگیرند، شرایط هر انتقال آینده را تعیین میکنند و از دریافت شرایط برای آنها اجتناب میکنند.
این مقاله چهار توصیه اصلی دارد:
1-معیارهای محرک: کیفی و جهتدار، با آستانهها (جایی که منتشر شدهاند) به صورت باندهایی بیان شده و بر اساس وضعیت مالی تفکیک شده: عربستان سعودی و امارات متحده عربی در ۲۴ ماه، قطر و کویت به صورت همزمان، بحرین و عمان پس از تثبیت مالی. انتشار معیارها یک کشور را به داشتن یک موضع متعهد میکند در حالی که به طور مهمی، تغییر رژیم را به خودی خود علامت نمیزند.
2-کمیسیون طراحی سبد برای عربستان سعودی و امارات متحده عربی؛ نتایج تا زمانی که یک بازبینی آغاز نشود در حالت تعلیق نگه داشته میشود؛ روششناسی بر اساس چارچوب CCB و بهروز شده برای ترکیب تجاری. مشابه سناریو ۱، این آمادگی تحلیلی را بدون اعلام سیاست فراهم میکند.
3-مکانیسم هماهنگی در سطح شورای همکاری خلیج فارس: کمیتهای از روسای بانکهای مرکزی شورای همکاری خلیج فارس یا یک دبیرخانه فنی طراحی شده برای ارائه یک زیرساخت نهادی. در مقایسه با شورای پولی موجود، این شامل امارات متحده عربی و عمان خواهد بود و به سطح اجلاس مأموریت داده میشود تا معیارهای محرک مشترک و اصول طراحی سبد را توسعه دهد. به طور مهمی، وظیفه این نهاد هماهنگی است اما باید از همگنسازی اجتناب کند و چارچوب مشترکی را تولید کند در حالی که راهحلهای تفکیکی را حفظ میکند.
4-تضمین نقدینگی برای بحرین و عمان، مشروط بر ادغام معتبر برای اجتناب از خطر اخلاقی، به صورت تسهیلات دائمی ساختار یافته و قبل از انتشار هر اقدام دیگری تأسیس شود. توالی بسیار مهم است، زیرا اعلام معیارهای محرک برای عربستان سعودی یا امارات متحده عربی قبل از تأمین اعضای ضعیفتر، حمله سفتهبازانهای را که این مقاله به دنبال جلوگیری از آن است، دعوت میکند.
نتیجهگیری
پایههای دلارپایه شورای همکاری خلیج فارس به مدت پنجاه سال بر سه ستون استوار بوده است: نفتی که به دلار فاکتور میشود، مازادهایی که به خزانهداری بازگردانده میشوند و اعتبار قرضی از فدرال رزرو. این سیستم توسط سیستم تأمین مالی دلار خارج از کشور حمل میشد و باعث میشد که دلارپایهها چسبندگی بیشتری نسبت به روایتهای غیر دلارزایی داشته باشند. با این حال، بیش از ارز فاکتور، سوال اصلی این است که کدام ارز به عنوان لنگر عمل میکند. به طور مهم، شرایطی که لنگر را ارزان کرده بودند در حال فرسایش است و این فرسایش با جنگ ۲۰۲۶ علیه ایران که از طریق همان کانالهایی که قرار بود قابل اعتماد باشند، تسریع شده است: هرمز، تضمین امنیتی ایالات متحده و تأمین مالی به دلار.
کاهش ارزش پولی وضعیت حساب جاری هر عضو را بدتر خواهد کرد، هیچ جایگزین معتبر برای بازارهای سرمایه ایالات متحده ظهور نکرده است و مشکل هماهنگی میان دولتهای خلیج فارس همچنان حل نشده باقی مانده است. اما هزینه پیشفرض افزایش یافته است. سکوت رسمی در مورد شرایط بازنگری رژیم، که زمانی بدون هزینه بود، اکنون تصمیمات سرمایهگذاری خصوصی، حاکمیت پولی خلیج و سوال در مورد اینکه چه کسی شرایط مرحله بعدی را تعیین میکند، را تحت تأثیر قرار میدهد. بازارها این سکوت را با سناریوهای خود پر خواهند کرد و واشنگتن نیز در حال پر کردن آن با معماری خود است، اما معماری که نقش دلار را بر اساس شرایطی که در واشنگتن تعیین شده، تداوم میبخشد و خلیج را از طریق هر توافق دوجانبه مدیریت میکند.
استدلال در اینجا نه برای یا علیه هیچ رژیم خاصی است، بلکه این است که شورای همکاری خلیج فارس باید به معماری پولی خود با جدیت لازم توجه کند: معیارهای محرک را منتشر کند، طراحی سبد را سفارش دهد، از طریق یک نهاد تمامخلیجی هماهنگ کند و حمایت از بحرین و عمان را رسمی کند. توافق ۱۹۷۴ برای خلیج بسیار مفید بود. آنچه جایگزین آن میشود و بر اساس چه شرایطی، هنوز مشخص نیست. این سوال نباید از بیرون بیاید. باید در ریاض، ابوظبی، دوحه، کویت سیتی، مسقط و منامه پاسخ داده شود.