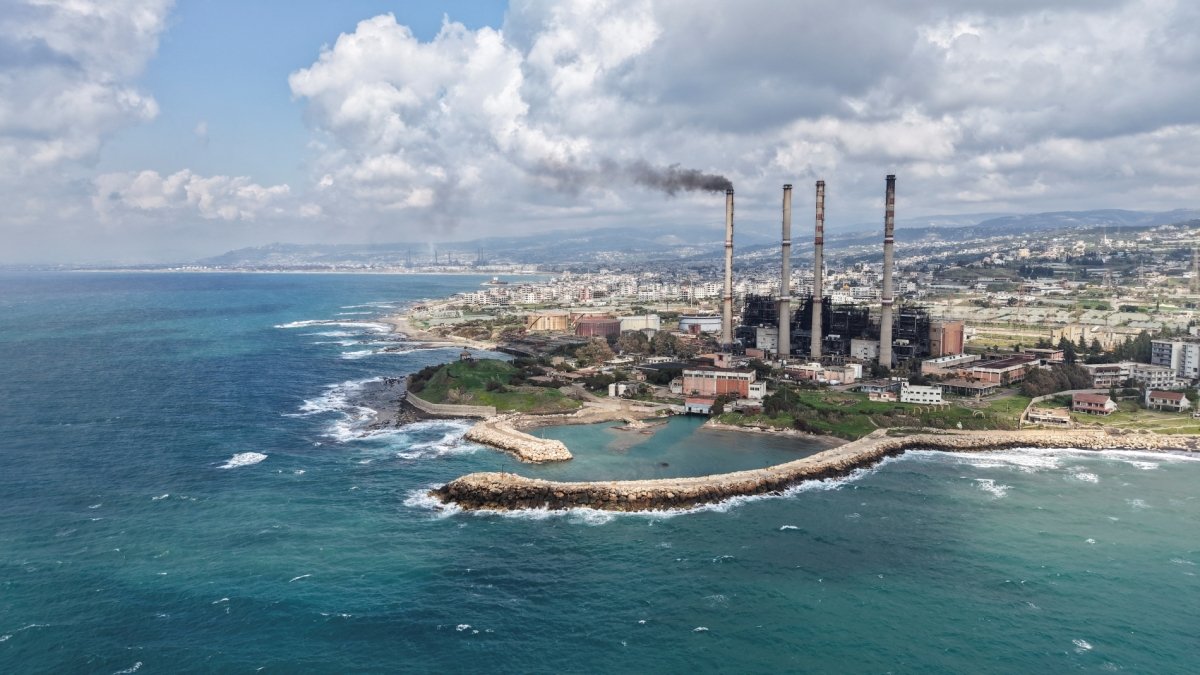
تحولات الاستثمار الخليجي نحو المرونة
إن الحرب الأمريكية الإسرائيلية على إيران تعيد ضبط كيفية استثمار دول الخليج في الخارج. لقد فرضت الهجمات على البنية التحتية الحيوية وتعطيل مضيق هرمز تكاليف باهظة على اقتصادات الخليج وأجبرت الحكومات على إعادة النظر في أولويات إنفاقها. في الصدمة الفورية، تم تحويل الأموال نحو الدفاع والبنية التحتية الزائدة، ولم يكن من الواضح ما إذا كانت دول الخليج ستقلص استثماراتها في إعادة الإعمار في الخارج.
بعد عدة أشهر من الحرب، تشير الأدلة إلى أن هناك تحولًا في أولويات توجيه رأس المال بدلاً من توقف الاستثمار الخليجي في الخارج. لا يزال المستثمرون الخليجيون يسعون إلى مشاريع جديدة ويعلنون عن مشاريع رئيسية جديدة في مجالات الكهرباء والاتصالات والموانئ والنقل والعقارات والبنية التحتية الرقمية. ومع ذلك، قد يكون هناك تحول في المنطق وراء هذه الاستثمارات. لا تزال العوائد المالية والنفوذ السياسي من الأولويات الرئيسية، لكن اعتبارًا ثالثًا يظهر: ما إذا كانت الاستثمارات تعزز المرونة الاقتصادية للخليج من خلال التكامل الإقليمي وحماية سلاسل الإمداد.
يبدو أن هناك شكلًا من “دبلوماسية الزائد” يظهر، حيث تُقدَّر البنية التحتية في الخارج جزئيًا من أجل سلاسل الإمداد البديلة التي تخلقها، والتكاليف التي تخففها في حالة حدوث اضطراب. تحمل الموانئ والأنابيب والسكك الحديدية والطرق وشبكات الألياف الضوئية والبنية التحتية للطاقة قيمة استراتيجية تتجاوز الإيرادات.
تقدم سوريا ولبنان اختبارين مختلفين تمامًا لهذه إعادة الحساب. كلاهما يعتمد على رأس المال الخليجي لإعادة البناء والنمو. ومع ذلك، فإن الأولويات المعدلة للخليج تشكل المكان الذي يذهب إليه هذا الرأس المال.
إعادة حساب الاستثمارات
يمر الخليج باختبار صعب لـ المرونة الاقتصادية. لقد تعرضت المنطقة لأكبر صدمة لها: الهجمات العسكرية، وانخفاض حجم الصادرات، وتضييق الفضاء المالي، إلى جانب زيادة احتياجات الإنفاق على الأمن الوطني. الخسائر كبيرة، لكن الإيرادات تستمر في التدفق، مع تفاوتات واسعة عبر دول الخليج.
<p
لقد كانت طريق التصدير عبر البحر الأحمر في المملكة العربية السعودية حيوية لتعويض الاضطراب في مضيق هرمز، على الرغم من أن الحوثيين قد حاصروا الناقلات السعودية في باب المندب في يوليو. حتى مع هذه الطريق، انكمش الاقتصاد السعودي بنسبة 4.8% في الربع الثاني من عام 2026، وهو أكبر انخفاض له منذ جائحة كوفيد-19. كانت طريق الإمارات عبر الفجيرة، خارج المضيق، مهمة بشكل مشابه، لكن الآفاق الاقتصادية تعتمد إلى حد كبير على مدى استمرار النزاع وعلى المشاعر، حيث يعتمد الاقتصاد على السياحة والتجارة بالإضافة إلى الهيدروكربونات.
ومع ذلك، فقد كانت كل من المملكة العربية السعودية والإمارات في وضع أفضل من قطر، التي تزود حوالي 20% من سوق الغاز الطبيعي المسال العالمي وليس لديها طريق تصدير بديل. انخفضت شحنات الغاز الطبيعي المسال القطرية بأكثر من 90% في الربع الثاني من عام 2026 مقارنة بالعام السابق، مما ساهم في عجز ميزانية ربع سنوي قدره 5.8 مليار دولار، وهو الأكبر في البلاد منذ عام 2016. يتوقع صندوق النقد الدولي أن ينكمش اقتصادها بأكثر من 8% في عام 2026. بالنسبة لأولئك الذين لا يزال بإمكانهم التصدير، فقد عوضت أسعار الهيدروكربونات المرتفعة بعض خسائر الحجم، مما أبقى إيرادات النفط والغاز كبيرة. لقد تحملت الدول التي لديها طريق حول هرمز الصدمة بشكل أفضل.
بدأت إعادة تقييم الاستثمار الخارجي تقريبًا على الفور. خلال أسبوعين من بدء النزاع، كانت ثلاث من أكبر اقتصادات الخليج تراجع استثمارات صناديق الثروة السيادية الخاصة بها، وفقًا لما ذكرته رويترز، مما قد يكون أدى إلى تجميد مؤقت للاستثمار. بحلول الربيع، انتشرت تقارير تفيد بأن بعض الالتزامات المالية لم تتحقق. جاء أوضح مؤشر من سوريا، حيث قال مسؤول إن تدفق الأموال الموعود قد تم تجميده منذ اندلاع الحرب، مع الإصرار على أنه سيستأنف لأن سوريا تقدم “عمقًا استراتيجيًا لشبه الجزيرة العربية”.
لم تُترجم إعادة التقييم إلى انسحاب كامل. أكدت الإمارات العربية المتحدة أن أولويات استثماراتها لا تزال سليمة، ولا توجد أدلة على أن أي مشروع كبير ممول من الخليج في الدول المجاورة مثل سوريا أو لبنان قد تم إلغاؤه نتيجة مباشرة للحرب. كما استمرت الأموال الخليجية في الاستثمار على مستوى العالم. التزم المستثمرون السياديون في الشرق الأوسط بحوالي 102 مليار دولار في الأشهر التسعة الأولى من عام 2026 – مما يشكل حوالي 40% من صفقات الاستثمار العالمية – بقيادة شركة مبادلة الإماراتية بمبلغ 26 مليار دولار، وصندوق الاستثمارات العامة السعودي، وهيئة أبوظبي للاستثمار، وهيئة الاستثمار القطرية.
سوريا: من إعادة الإعمار إلى الممر الاستراتيجي
تظهر سوريا بوضوح الغرض الجديد. منذ تعطل هرمز، وضع الرئيس أحمد الشعار سوريا كممر الخليج إلى البحر الأبيض المتوسط، وتستجيب رؤوس الأموال الخليجية بمشاريع في مجالات الكهرباء والنقل والبيانات التي استمرت في التقدم، بالإضافة إلى مشاريع جديدة تم الإعلان عنها. لم تخلق الحرب معظم هذه المشاريع، لكنها زادت من قيمتها الاستراتيجية. ومع ذلك، لا يزال معظم الممر موجودًا فقط على الورق.
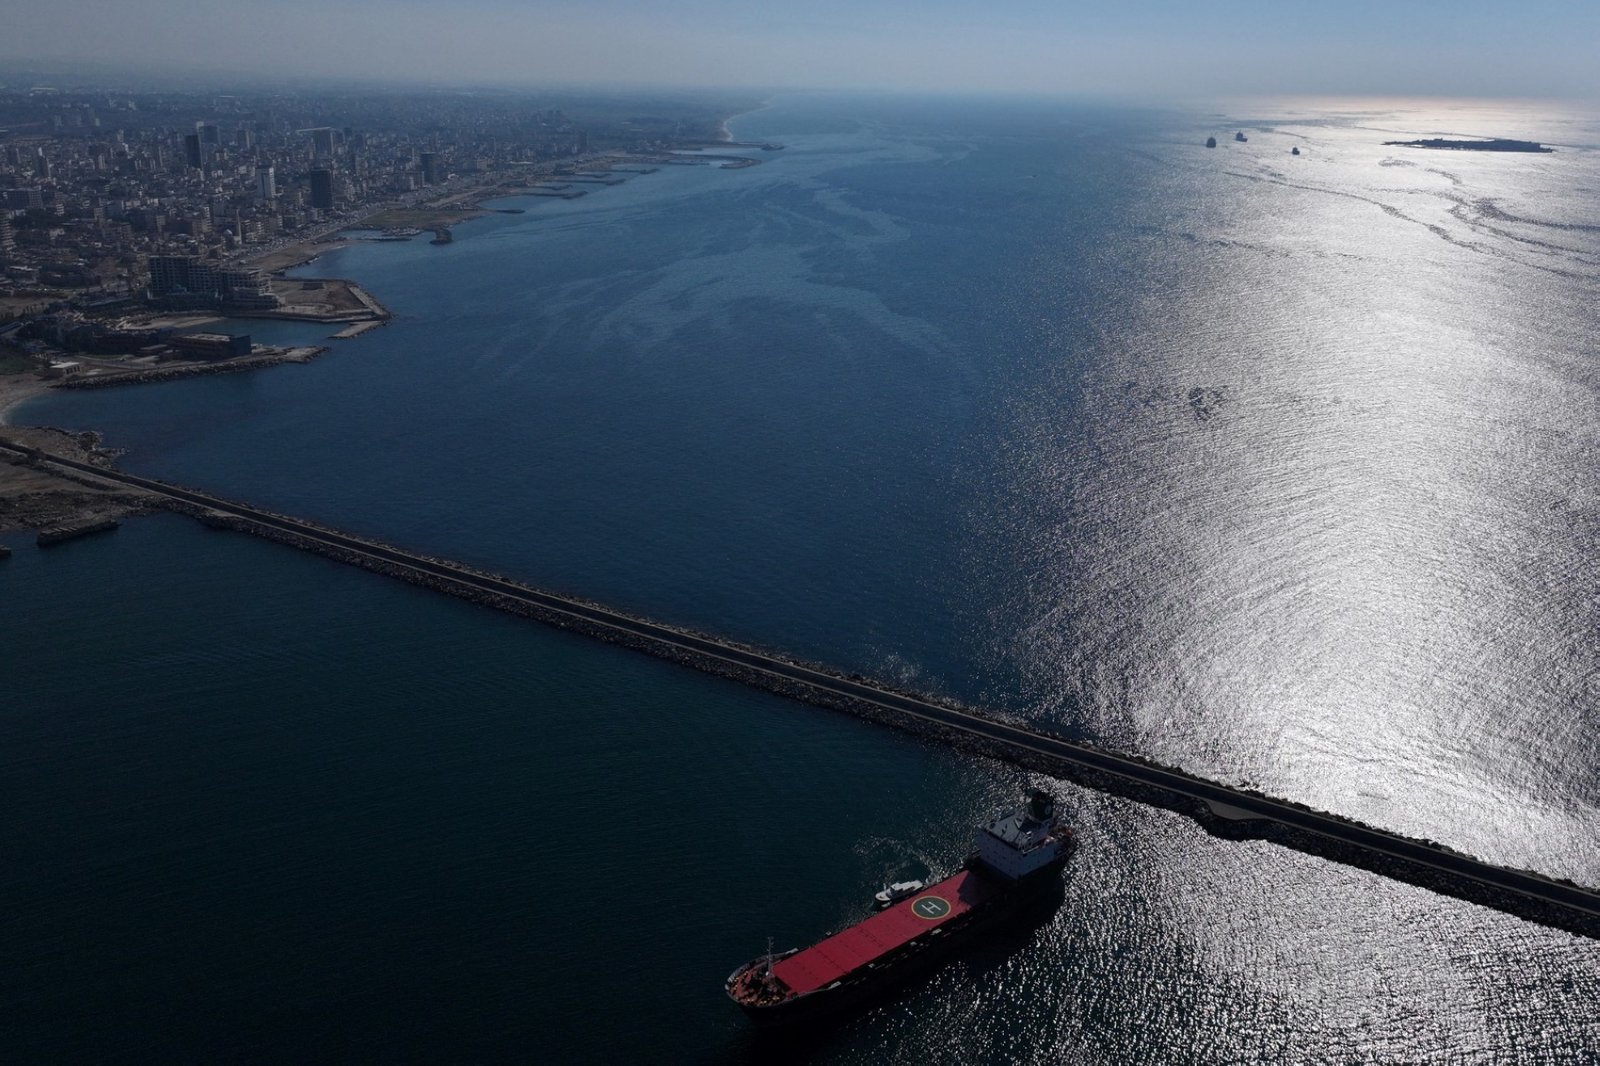
تتمتع سوريا بموقع جغرافي استراتيجي يدعم ذلك. تقع البلاد بين العراق والخليج من جهة والبحر الأبيض المتوسط وتركيا من جهة أخرى، مع موانئ في طرطوس واللاذقية وبانياس وخط أنابيب من العراق إلى سواحلها. يمكن أن يحمل نفس الممر البيانات من الخليج إلى أوروبا مع تجنب البحر الأحمر، حيث تتركز معظم الكابلات بين أوروبا وآسيا.
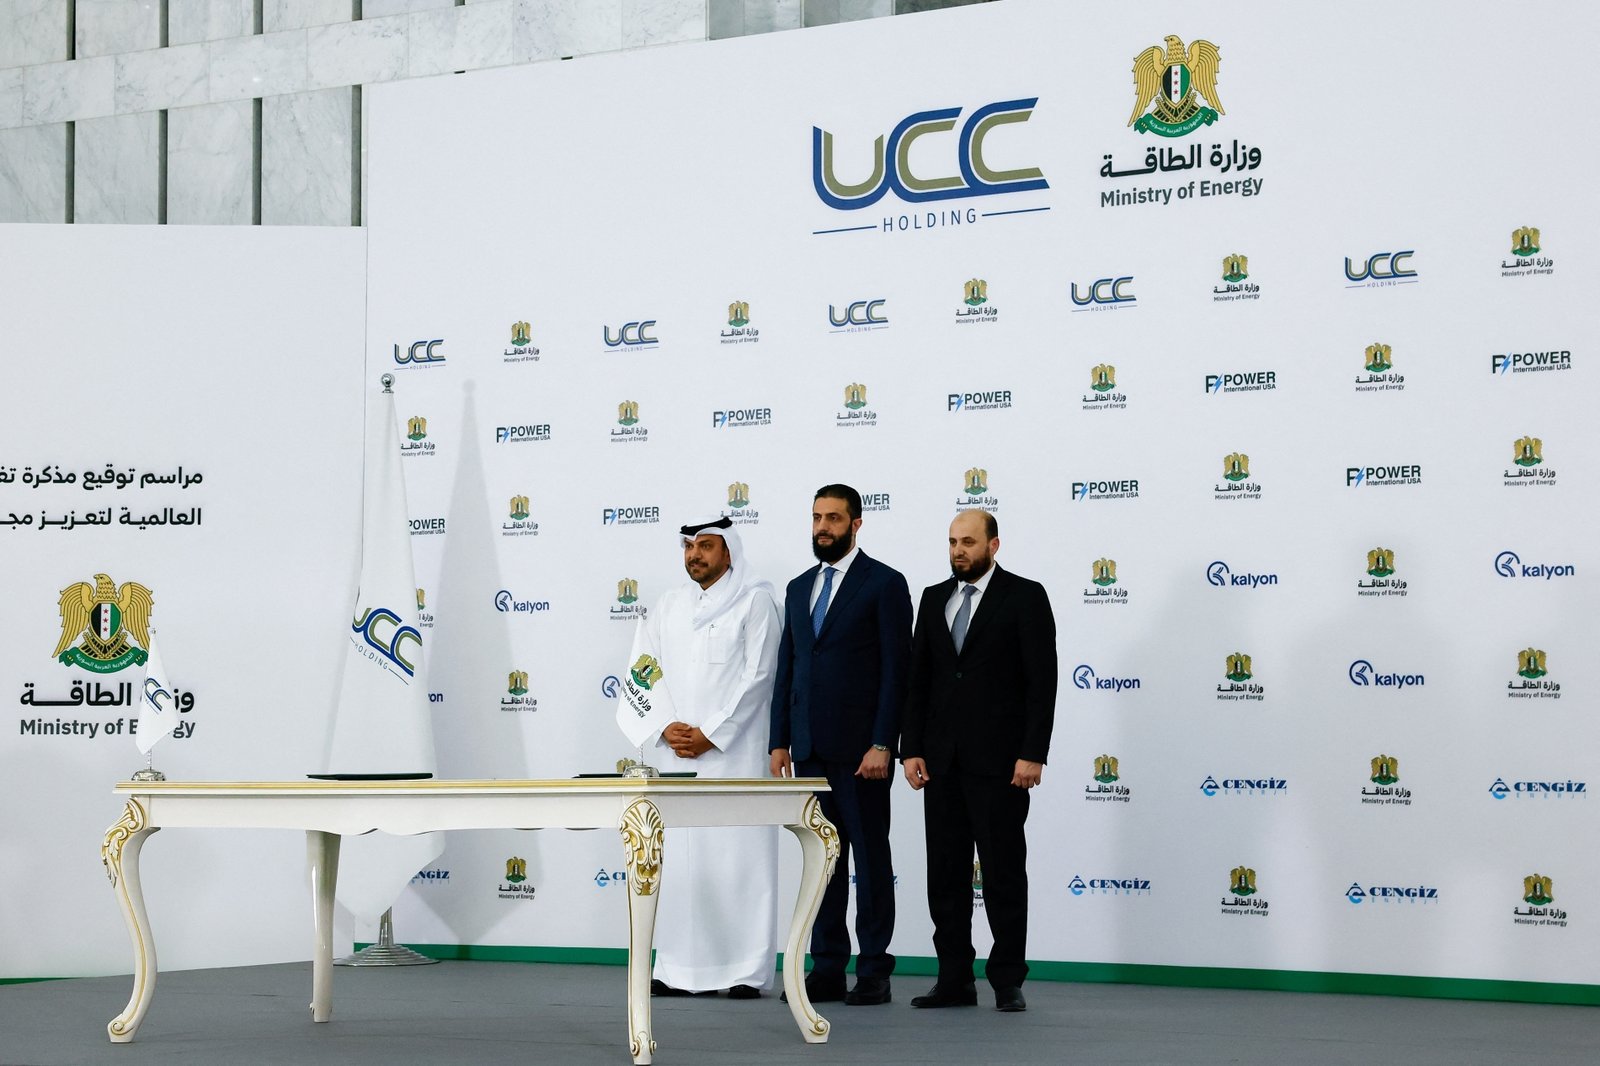
تعهدت الدول الخليجية بمليارات الدولارات لإعادة إعمار سوريا قبل الحرب مع إيران، واستمرت عدة مشاريع كبيرة في التقدم رغم النزاع. الكهرباء هي المثال الأكثر وضوحًا. وقعت مجموعة بقيادة قطرية برئاسة شركة UCC Holding مذكرة في مايو 2025، ثم اتفاقيات امتياز، لبرنامج قيمته 7 مليارات دولار، يتضمن 4 جيجاوات من توليد الغاز و1 جيجاوات من الطاقة الشمسية. في أوائل أبريل، وبعد حوالي شهر من بدء الحرب، حجزت مواقع تصنيع مع شركة سيمنز للطاقة لمصنعي زيزون ودير الزور، وبعد أيام أعلنت سوريا بدء العمل في مصنع زيزون.
تتوافق المشاريع المتقدمة منذ ذلك الحين مع وضع الممرات في نقل الطاقة والنقل والبيانات. في يوليو، وقعت العراق وسوريا مذكرة لاستعادة خط الأنابيب من حديثة إلى بانياس، وهو مسار دعمت الولايات المتحدة استخدامه كبديل حول هرمز. في أواخر أغسطس، وقع وزير النقل السعودي أربع مذكرات في دمشق تغطي الطرق والسكك الحديدية والطيران والخدمات البريدية.
يمتد الانخراط السعودي إلى الاتصالات. في فبراير، تم منح شركة الاتصالات السعودية (STC) مشروع Silklink بقيمة 800 مليون دولار، حيث حصلت على حصة 75% إلى جانب الصندوق السيادي السوري. تتكون الشبكة من أكثر من 4500 كيلومتر من شبكة الألياف الضوئية ومحطات هبوط الكابلات الدولية، مما يضع سوريا كحلقة وصل رقمية محتملة بين الأسواق العربية والآسيوية والأوروبية.
لم يكن كل هذا نتيجة الحرب: تم منح Silklink في فبراير، ومنح DP World الإماراتية امتيازًا لمدة 30 عامًا بقيمة 800 مليون دولار في ميناء طرطوس يعود إلى يوليو 2025.
ومع ذلك، فإن التكرار لا يعني الاستبدال. تكمن القيمة المحتملة للمسارات السورية في تقليل الاعتماد على مسار واحد والحد من الخسائر أثناء الاضطرابات، مثل تلك التي تحدث في هرمز. كما أن سوريا لا تزال غير مستقرة: كانت القوات الحكومية ومجموعات درزية مسلحة لا تزال تتصادم في السويداء في نهاية أغسطس، وتوجد أجزاء من المحافظة خارج سيطرة دمشق. إن التكرار الذي يمر عبر دولة هشة يخلق خطرًا جديدًا يحتاج إلى التخفيف.
كما أن كل صفقة جديدة لا تتعلق بالممرات. في سبتمبر، أعلنت شركة أرادا الإماراتية عن تطوير متعدد الاستخدامات خارج دمشق مع الصندوق السيادي السوري، بقيمة 7 مليارات دولار، وفي أوائل أكتوبر، وقعت شركة إيجل هيلز في أبوظبي اتفاقية إطار للإسكان في دمشق والسياحة في اللاذقية. هذه رهانات تجارية على الطلب على الإسكان، وتذكير بأن العوائد والنفوذ لا تزال تدفع الكثير من رأس المال الخليجي.
السؤال الرئيسي هو كم من هذا سيتحقق. أعلنت الدول الخليجية عن حوالي 28 مليار دولار في مذكرات مع سوريا منذ منتصف 2025. حتى تصل تلك المذكرات إلى الإغلاق المالي، لا يزال الخليج يستكشف دور سوريا كممر.
لبنان: اهتمام متجدد، نشر محدود
في لبنان، عاد الاهتمام الخليجي، لكن رأس المال الخليجي لم يعد بعد. قضت سوريا الحرب في وضع نفسها كجزء من الحل لمشكلة الخليج. تم سحب لبنان إلى النزاع نفسه، ولا يزال يعمل على استعادة الظروف التي من شأنها أن تحول ذلك الاهتمام إلى رأس مال ملتزم.
دخول حزب الله إلى الحرب في مارس 2026 أدى إلى ضربات إسرائيلية وغزو بري. تلا ذلك اتفاق إطار برعاية أمريكية في يونيو، لكن تنفيذ الاتفاق تعثر، حيث لا تزال القوات الإسرائيلية داخل جنوب لبنان وحزب الله يرفض نزع سلاحه. في أوائل أكتوبر، قال رئيس الوزراء نواف سلام إن إعادة الإعمار تتجاوز قدرة الدولة.
لا يزال الخليج حاضراً في البلاد، لكن ليس بنفس حجم المشاريع المعلنة في سوريا. في يناير 2026، أعلنت قطر عن حزمة دعم بقيمة 434 مليون دولار، منها ما يصل إلى 400 مليون دولار يذهب إلى قطاع الطاقة. في يونيو، رفعت الإمارات حظر السفر، وفي أواخر أغسطس أرسلت وفداً مكوناً من 80 شخصاً إلى بيروت، حيث أنشأت مجلس أعمال مشترك ووقعت عدة مذكرات، مع اهتمام في اللوجستيات والطاقة والطيران والسياحة.
رأس المال الخليجي يبقى انتقائياً
لكن نظرة فاحصة على هذه الالتزامات تشير إلى شهية استثمارية أضعف. حزمة قطر هي دعم تنموي، حيث 10% من مكون الطاقة كمنحة، وهي سابقة على الحرب. أسفر زيارة الإمارات عن إنشاء مجلس أعمال ومذكرات، دون الإبلاغ عن أي التزامات مشروع حتى الآن. بينما تجذب سوريا استثمارات كبيرة في البنية التحتية، فإن لبنان حتى الآن يتلقى دعماً وتعبيرات عن اهتمام. وهذا يعكس مشاكل لبنان الهيكلية أكثر من قدرة الخليج على الاستثمار.
لقد ربطت الدول الخليجية، وخاصة السعودية، منذ فترة طويلة تمويل إعادة الإعمار بنزع سلاح حزب الله، ولم يتم الوفاء بهذا الشرط بعد. الأزمة المصرفية لم تُحل، والودائع لا تزال محاصرة، والمستثمرون لديهم حماية قليلة. هذه العقبات كانت موجودة قبل حرب إيران.
يمتلك لبنان أصولًا استراتيجية ليقدمها: موانئ في بيروت وطرابلس، وهبوط كابلات تحت البحر، وروابط مخطط لها للألياف الضوئية إلى سوريا والعراق، واتصال بخط الغاز العربي، الذي وافقت الأردن على إمدادات الغاز من خلاله في سبتمبر. في كل حالة، ومع ذلك، يجلس لبنان في نهاية مسار يمر عبر سوريا بدلاً من أن يقدم بديلاً لها. وبالتالي، يواجه لبنان خطر التجاوز من قبل الممرات التي تُبنى بجواره، ما لم يحل قيوده الداخلية ويقدم عرض قيمة مختلف، يركز على المواهب والتكنولوجيا بدلاً من العبور.
حسابات الاستثمار الخليجية الناشئة
لم تنته الحرب من شهية الخليج للاستثمار في جيرانه. لقد أضافت مرونة اقتصادية إلى قرارات الاستثمار، إلى جانب العوائد المالية والنفوذ السياسي. تدعم الأدلة حتى الآن ثلاث استنتاجات دقيقة: 1) أصبح تخصيص رأس المال أكثر انتقائية، 2) المشاريع التي تقدم طرقًا بديلة للطاقة والتجارة والبيانات تجذب اهتمامًا جديدًا، و3) الحاجة إلى إعادة الإعمار وحدها لم تعد كافية.
لا يعمل الخليج ككتلة. تركز قطر على توليد الطاقة، بينما تبني السعودية ممرات واحتياطات طرق، بما في ذلك في البيانات، وتستثمر الإمارات في الموانئ والعقارات.
دبلوماسية الاحتياط تواجه اختبارها
يأتي اختبار “دبلوماسية الاحتياط” على مدار العام المقبل. إذا وصلت مشاريع الممرات إلى الإغلاق المالي، سيكون الخليج قد وضع أمواله وراء هذا المفهوم. إذا ظلت مجرد مذكرات بينما تعود حركة المرور في هرمز إلى طبيعتها، ستبدو فكرة الممر الجديد كاستجابة زمن الحرب. بالنسبة لسوريا، تتمثل المهمة في تحويل الجغرافيا إلى مشاريع قابلة للتمويل. بالنسبة للبنان، تتمثل المهمة في حل الظروف التي تبقي رأس المال الخليجي المهتم عند الباب.