تغییرات سرمایهگذاری در خلیج فارس به سمت تابآوری
جنگ ایالات متحده و اسرائیل علیه ایران، نحوه سرمایهگذاری کشورهای خلیج فارس در خارج از کشور را بازنگری میکند. حملات به زیرساختهای حیاتی و اختلال در تنگه هرمز هزینههای سنگینی را بر اقتصادهای خلیج فارس تحمیل کرده و دولتها را مجبور به بازنگری در اولویتهای هزینهکرد خود کرده است. در شوک فوری، بودجهها به سمت دفاع و زیرساختهای اضافی هدایت شد و مشخص نبود که آیا خلیج فارس سرمایهگذاریهای بازسازی خود در خارج از کشور را کاهش خواهد داد یا خیر.
چند ماه پس از آغاز جنگ، شواهد نشان میدهد که توقف سرمایهگذاریهای خارجی خلیج فارس کمتر از تغییر در اولویتهای هدایتکننده تخصیص سرمایه است. سرمایهگذاران خلیج فارس هنوز در حال پیگیری پروژهها و اعلام پروژههای جدید بزرگ در زمینههای برق، ارتباطات، بنادر، حمل و نقل، املاک و زیرساختهای دیجیتال هستند. با این حال، توجیه پشت این سرمایهگذاریها ممکن است در حال تغییر باشد. بازده مالی و نفوذ سیاسی هنوز اولویتهای اصلی هستند، اما یک ملاحظه سوم در حال ظهور است: اینکه آیا یک سرمایهگذاری تابآوری اقتصادی خود خلیج را از طریق ادغام منطقهای و حفاظت از زنجیره تأمین تقویت میکند یا خیر.
به نظر میرسد نوعی از “دیپلماسی اضافی” در حال ظهور است، که در آن زیرساختهای خارجی بهطور جزئی به خاطر زنجیرههای تأمین جایگزینی که ایجاد میکند و هزینههایی که در صورت اختلال کاهش میدهد، ارزشگذاری میشود. بنادر، خطوط لوله، راهآهنها، جادهها، شبکههای فیبر نوری و زیرساختهای برق ارزش استراتژیک فراتر از درآمدها دارند.
سوریه و لبنان دو آزمون بسیار متفاوت از این بازنگری را ارائه میدهند. هر دو به سرمایهگذاری خلیج فارس برای بازسازی و رشد متکی هستند. با این حال، اولویتهای بازنگری شده خلیج فارس در حال شکلدهی به مقصد این سرمایهگذاریها هستند.
بازنگری در سرمایهگذاریها
خلیج فارس در حال گذراندن یک آزمون سخت از تابآوری اقتصادی است. این منطقه با بزرگترین شوک خود روبرو شده است: حملات نظامی، کاهش حجم صادرات و تنگ شدن فضای مالی، همراه با نیازهای بالاتر هزینههای امنیت ملی. خسارات سنگین است، اما درآمدها همچنان در حال جریان است، با تفاوتهای وسیع در میان کشورهای خلیج فارس.
<p
مسیر صادرات دریای سرخ عربستان سعودی در جبران اختلال تنگه هرمز حیاتی بوده است، هرچند که حوثیها در ماه ژوئیه نفتکشهای سعودی را در باب المندب محاصره کردند. حتی با وجود این مسیر، اقتصاد عربستان در سهماهه دوم سال ۲۰۲۶ به میزان ۴.۸٪ کاهش یافت که شدیدترین افت از زمان شیوع کووید-۱۹ بود. مسیر امارات از طریق فجیره، خارج از تنگه، نیز به همین اندازه مهم بوده است، اما چشماندازهای اقتصادی به شدت به مدت زمان ادامه درگیری و احساسات وابسته است، زیرا اقتصاد به گردشگری و تجارت و همچنین هیدروکربنها وابسته است.
با این حال، هر دو کشور بهتر از قطر عمل کردهاند، که حدود ۲۰٪ از بازار جهانی LNG را تأمین میکند و هیچ مسیر صادراتی جایگزینی ندارد. محمولههای LNG این کشور در سهماهه دوم سال ۲۰۲۶ نسبت به سال گذشته بیش از ۹۰٪ کاهش یافت و به کسری بودجه فصلی ۵.۸ میلیارد دلاری منجر شد که بزرگترین کسری از سال ۲۰۱۶ به شمار میرود. صندوق بینالمللی پول پیشبینی میکند که اقتصاد این کشور در سال ۲۰۲۶ بیش از ۸٪ کاهش یابد. برای کسانی که هنوز قادر به صادرات هستند، افزایش قیمتهای هیدروکربن تا حدی خسارات حجمی را جبران کرده و درآمدهای نفت و گاز را قابل توجه نگه داشته است. کشورهایی که مسیر دور زدن هرمز را دارند، بهتر از دیگران این شوک را تحمل کردهاند.
بازنگری در سرمایهگذاریهای خارجی تقریباً بلافاصله آغاز شد. طبق گزارش رویترز، در عرض دو هفته از آغاز درگیری، سه تا از بزرگترین اقتصادهای خلیج فارس در حال بررسی سرمایهگذاریهای صندوقهای ثروت ملی خود بودند که ممکن است به توقف موقت سرمایهگذاری منجر شده باشد. تا بهار، گزارشها منتشر شد که برخی از تعهدات مالی محقق نشده است. واضحترین نشانه از سوریه آمد، جایی که یک مقام گفت جریان وعده داده شده وجوه از زمان آغاز جنگ مسدود شده است، در حالی که بر ادامه آن تأکید کرد زیرا سوریه “عمق استراتژیک برای شبهجزیره عربی” را ارائه میدهد.
این ارزیابی مجدد به یک عقبنشینی کامل منجر نشد. امارات متحده عربی تأکید کرد که اولویتهای سرمایهگذاریاش دست نخورده باقی مانده و هیچ مدرکی وجود ندارد که نشان دهد پروژه بزرگ تأمین مالی شده توسط خلیج فارس در کشورهای همسایه مانند سوریه یا لبنان بهطور مستقیم بهدلیل جنگ لغو شده باشد. همچنین، سرمایههای خلیج فارس به سرمایهگذاریهای جهانی ادامه دادند. سرمایهگذاران دولتی خاورمیانه در نه ماه اول سال 2026 حدود 102 میلیارد دلار سرمایهگذاری کردند که حدود 40 درصد از معاملات جهانی را تشکیل میدهد، که بهدست «مبادله» امارات با 26 میلیارد دلار، صندوق سرمایهگذاری عمومی عربستان سعودی، «سازمان سرمایهگذاری ابوظبی» و «سازمان سرمایهگذاری قطر» انجام شده است.
سوریه: از بازسازی تا کریدور استراتژیک
سوریه جایی است که هدف جدید بیشتر قابل مشاهده است. از زمان اختلال در هرمز، رئیسجمهور احمد الشعرا سوریه را بهعنوان کریدور خلیج فارس به مدیترانه معرفی کرده و سرمایهگذاریهای خلیج فارس با پروژههایی در زمینه برق، حمل و نقل و داده که همچنان در حال پیشرفت هستند و پروژههای جدیدی که اعلام شدهاند، پاسخ میدهد. جنگ بیشتر این پروژهها را ایجاد نکرد، اما ارزش استراتژیک آنها را افزایش داده است. با این حال، بیشتر این کریدور هنوز تنها روی کاغذ وجود دارد.
سوریه موقعیت جغرافیایی استراتژیک برای حمایت از این موضوع را دارد. این کشور بین عراق و خلیج فارس از یک سو و مدیترانه و ترکیه از سوی دیگر واقع شده است، با بنادر در طرطوس، لاذقیه و بانیاس و یک مسیر خط لوله از عراق به سواحلش. همین مسیر میتواند دادهها را از خلیج فارس به اروپا منتقل کند و از دریای سرخ که بیشتر کابلها بین اروپا و آسیا در آن متمرکز شدهاند، اجتناب کند.
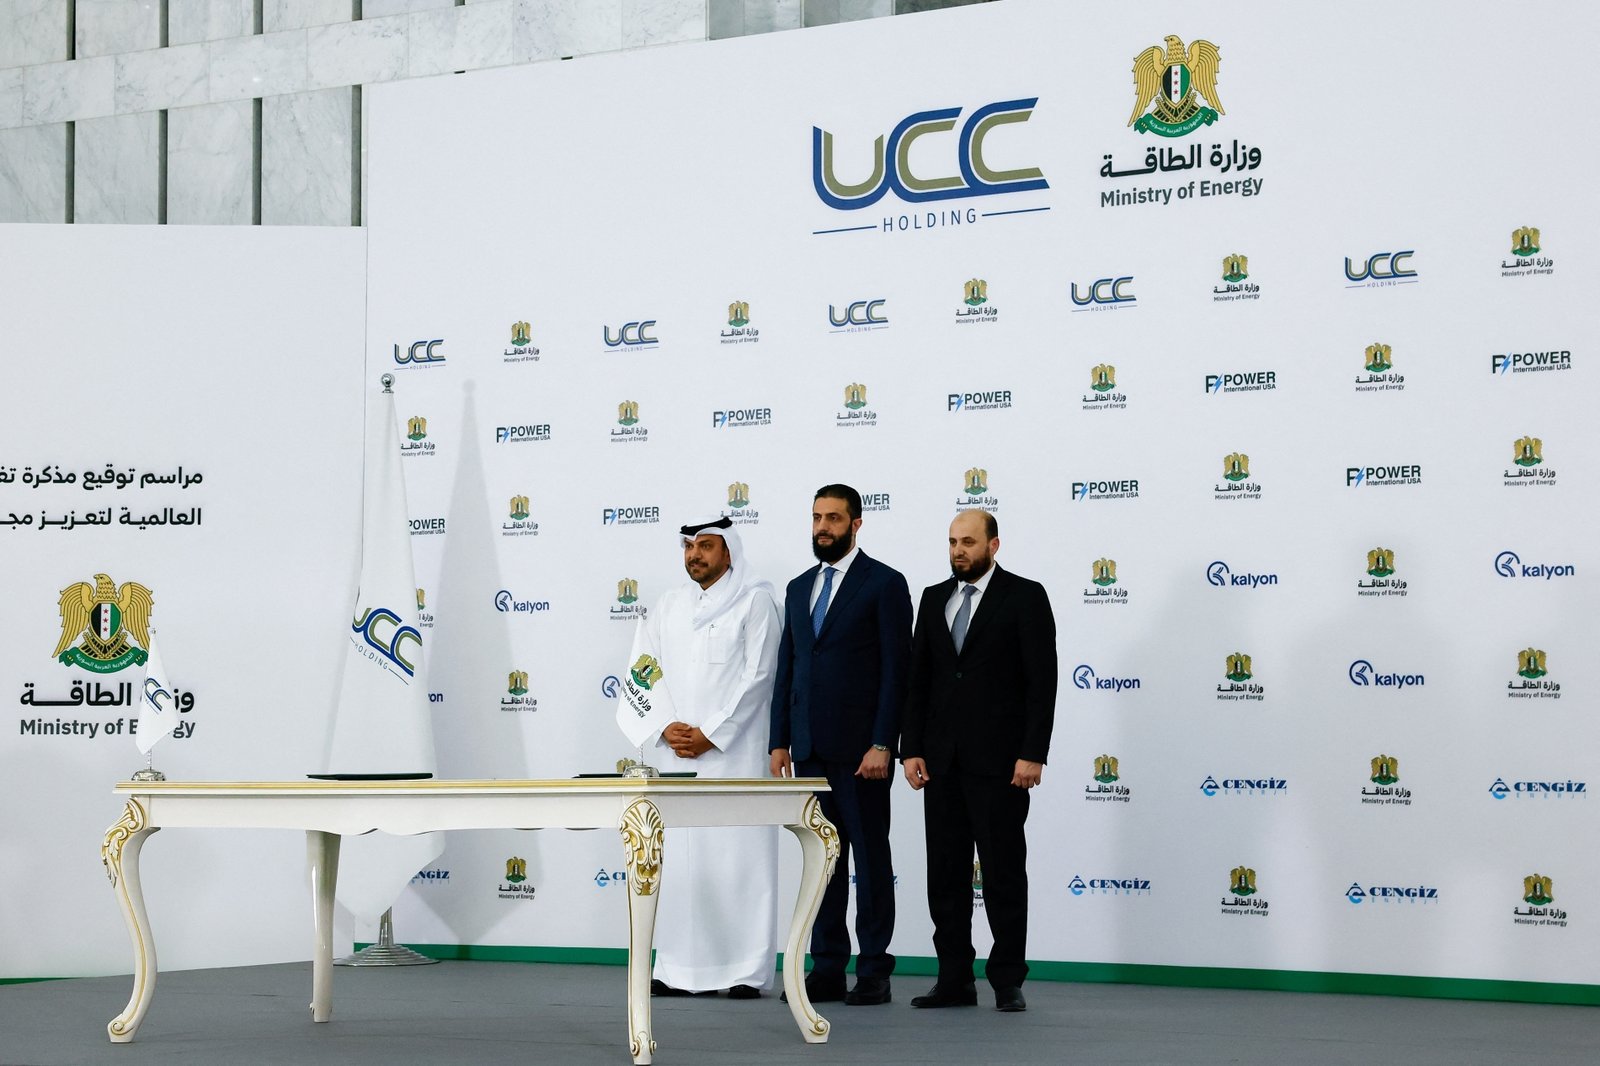
کشورهای خلیج فارس قبل از جنگ ایران میلیاردها دلار برای بازسازی سوریه وعده داده بودند و چندین پروژه بزرگ به رغم درگیریها به پیشرفت خود ادامه دادهاند. برق واضحترین مثال است. کنسرسیومی به رهبری قطر که توسط «یو سی سی هولدینگ» هدایت میشود، در مه 2025 یک یادداشت تفاهم امضا کرد و سپس توافقهای اعطایی برای برنامهای به ارزش 7 میلیارد دلار، شامل 4 گیگاوات تولید برق گازسوز و 1 گیگاوات ظرفیت خورشیدی، امضا کرد. در اوایل آوریل، تقریباً یک ماه پس از آغاز جنگ، این کنسرسیوم ظرفیتهای تولید را با «زیمنس انرژی» برای نیروگاههای زیزون و دیرالزور رزرو کرد و چند روز بعد سوریه آغاز کار بر روی نیروگاه زیزون را اعلام کرد.
پروژههای پیشرفته از آن زمان با موقعیت کریدور در انتقال انرژی، حمل و نقل و دادهها همراستا هستند. در ماه ژوئیه، عراق و سوریه یادداشت تفاهمی برای بازسازی خط لوله از حدیثه به بنیاس امضا کردند، مسیری که ایالات متحده به عنوان راهی برای دور زدن هرمز از آن حمایت کرده است. در اواخر ماه اوت، وزیر حمل و نقل عربستان چهار یادداشت تفاهم در دمشق امضا کرد که شامل جادهها، راهآهنها، هوانوردی و خدمات پستی میشود.
مشارکت عربستان به حوزه ارتباطات نیز گسترش یافته است. در ماه فوریه، شرکت ارتباطات سعودی (STC) پروژه ۸۰۰ میلیون دلاری Silklink را به دست آورد و ۷۵ درصد سهام را در کنار صندوق حاکمیتی سوریه به عهده گرفت. این شبکه شامل بیش از ۴۵۰۰ کیلومتر شبکه کابل فیبر نوری و ایستگاههای فرود کابل بینالمللی است و سوریه را به عنوان یک لینک دیجیتال بالقوه بین بازارهای عربی، آسیایی و اروپایی قرار میدهد.
تمام این موارد ناشی از جنگ نیست: Silklink در ماه فوریه به تصویب رسید و امتیاز ۳۰ ساله ۸۰۰ میلیون دلاری DP World امارات در بندر طرطوس به ماه ژوئیه ۲۰۲۵ مربوط میشود.
با این حال، افزونگی به معنای جایگزینی نیست. ارزش بالقوه مسیرهای سوریه در کاهش وابستگی به یک مسیر واحد و محدود کردن خسارات در زمان اختلالات، مانند هرمز، نهفته است. سوریه همچنین همچنان ناپایدار است: نیروهای دولتی و گروههای مسلح دروزی در اواخر ماه اوت در سویدا هنوز در حال درگیری بودند و بخشهایی از این استان خارج از کنترل دمشق قرار دارد. افزونگی که از طریق یک دولت شکننده عبور میکند، خطر جدیدی ایجاد میکند که باید کاهش یابد.
همه توافقهای جدید نیز درباره کریدورها نیستند. در ماه سپتامبر، شرکت Arada امارات توسعهای چندمنظوره در خارج از دمشق با صندوق حاکمیتی سوریه به ارزش ۷ میلیارد دلار اعلام کرد و در اوایل ماه اکتبر، شرکت Eagle Hills ابوظبی توافقنامهای برای مسکن در دمشق و گردشگری در لاذقیه امضا کرد. اینها شرطهای تجاری بر تقاضای مسکن هستند و یادآوری میکنند که بازده و نفوذ هنوز بسیاری از سرمایهگذاریهای خلیج را هدایت میکند.
سوال کلیدی این است که چقدر از این موارد به واقعیت تبدیل خواهد شد. کشورهای خلیج از میانه سال ۲۰۲۵ حدود ۲۸ میلیارد دلار یادداشت تفاهم با سوریه اعلام کردهاند. تا زمانی که این یادداشتهای تفاهم به مرحله مالی نرسند، خلیج هنوز در حال بررسی نقش کریدوری سوریه است.
لبنان: علاقه تجدید شده، استقرار محدود
در لبنان، علاقه خلیج دوباره بازگشته است، اما سرمایهگذاری خلیج هنوز نیامده است. سوریه در طول جنگ خود را به عنوان بخشی از راهحل مشکل خلیج معرفی کرد. لبنان خود به درگیری کشیده شد و هنوز در تلاش است تا شرایطی را که آن علاقه را به سرمایهگذاری متعهد تبدیل کند، بازسازی کند.
ورود حزبالله به جنگ در مارس 2026 منجر به حملات هوایی اسرائیل و یک تهاجم زمینی شد. یک توافقنامه چارچوبی که تحت حمایت ایالات متحده بود در ژوئن دنبال شد، اما اجرای آن متوقف شده است و نیروهای اسرائیلی هنوز در جنوب لبنان حضور دارند و حزبالله از خلع سلاح خودداری میکند. در اوایل اکتبر، نخستوزیر نواف سلام گفت که بازسازی فراتر از ظرفیت دولت است.
خلیج هنوز در کشور حضور دارد، اما به اندازه پروژههای اعلام شده در سوریه نیست. در ژانویه 2026، قطر یک بسته حمایتی به ارزش 434 میلیون دلار اعلام کرد که تا 400 میلیون دلار آن به بخش انرژی اختصاص دارد. در ژوئن، امارات متحده عربی ممنوعیت سفر خود را لغو کرد و در اواخر اوت یک هیئت 80 نفره به بیروت فرستاد که یک شورای کسبوکار مشترک تأسیس کرد و چندین یادداشت تفاهم امضا کرد و به حوزههای لجستیک، انرژی، هوانوردی و گردشگری علاقهمند بود.
سرمایهگذاری خلیج بهطور انتخابی ادامه دارد
نگاهی دقیقتر به این تعهدات، با این حال، نشاندهنده تمایل ضعیفتر به سرمایهگذاری است. بسته قطر حمایت توسعهای است که 10 درصد از بخش انرژی آن بهعنوان کمک بلاعوض است و قبل از جنگ اعلام شده است. بازدید اماراتیها شورای کسبوکار و یادداشتهای تفاهمی را به همراه داشت، اما تاکنون هیچ تعهد پروژهای گزارش نشده است. در حالی که سوریه جذب سرمایهگذاریهای بزرگ زیرساختی میشود، لبنان تا کنون تنها حمایت و ابراز علاقه دریافت کرده است. این موضوع بیشتر به مشکلات ساختاری لبنان مربوط میشود تا ظرفیت خلیج برای سرمایهگذاری.
کشورهای خلیج، بهویژه عربستان سعودی، مدتهاست که تأمین مالی بازسازی را به خلع سلاح حزبالله مرتبط کردهاند و این شرط هنوز برآورده نشده است. بحران بانکی حلنشده باقی مانده، سپردهها در تله ماندهاند و سرمایهگذاران حفاظت کمی دارند. این موانع پیش از جنگ ایران وجود داشته است.
لبنان داراییهای استراتژیکی برای ارائه دارد: بنادر بیروت و طرابلس، نقاط فرود کابلهای زیر دریایی، لینکهای فیبر نوری برنامهریزی شده به سوریه و عراق، و ارتباطی با خط لوله گاز عربی که اردن در سپتامبر تأمین گاز را تأیید کرد. با این حال، در هر مورد، لبنان در انتهای مسیری قرار دارد که از طریق سوریه میگذرد و نه اینکه جایگزینی برای آن ارائه دهد. بنابراین لبنان در معرض خطر دور زدن توسط کریدورهای ساخته شده در همسایگیاش قرار دارد، مگر اینکه محدودیتهای داخلی خود را حل کند و پیشنهاد ارزشی متفاوتی ارائه دهد که بر استعداد و فناوری متمرکز باشد نه بر عبور.
محاسبات سرمایهگذاری در خلیج فارس در حال ظهور
جنگ اشتهای خلیج فارس برای سرمایهگذاری در همسایگیاش را پایان نداده است. این جنگ به تصمیمات سرمایهگذاری تابآوری اقتصادی افزوده است، به همراه بازده مالی و نفوذ سیاسی. شواهد تا کنون سه نتیجهگیری محتاطانه را پشتیبانی میکند: ۱) تخصیص سرمایه انتخابیتر شده است، ۲) پروژههایی که مسیرهای جایگزین برای انرژی، تجارت و دادهها ارائه میدهند، توجه جدیدی را جلب میکنند، و ۳) نیاز به بازسازی به تنهایی دیگر یک پیشنهاد کافی نیست.
خلیج فارس به عنوان یک بلوک عمل نمیکند. قطر بر تولید برق متمرکز مانده است، عربستان سعودی در حال ساخت کریدورها و افزونگی مسیرها، از جمله در دادهها است، و امارات متحده عربی در بنادر و املاک سرمایهگذاری میکند.
دیپلماسی افزونگی با آزمون مواجه است
آزمون “دیپلماسی افزونگی” در سال آینده خواهد بود. اگر پروژههای کریدور به بسته مالی برسند، خلیج فارس پولی را پشت این مفهوم قرار داده است. اگر آنها به یادداشتها باقی بمانند در حالی که ترافیک هرمز عادی میشود، مفهوم کریدور جدید به عنوان یک واکنش زمان جنگ به نظر خواهد رسید. برای سوریه، وظیفه تبدیل جغرافیا به پروژههای قابل تأمین مالی است. برای لبنان، این است که شرایطی را که در حال حاضر سرمایهگذاریهای خلیج فارس را در درب نگه داشته است، حل کند.