خط لوله کرکوک-جیحان همچنان حیاتی است
تلاشهای بغداد برای تقویت روابط اقتصادی و انرژی با واشنگتن نیازهای اقتصادی و استراتژیک ملموسی را فراتر از نرمالسازی سیاسی منعکس میکند. با حدود ۱۴۵ میلیارد بشکه ذخایر نفتی اثباتشده، عراق حدود ۹ درصد از ذخایر اثباتشده جهان را در اختیار دارد و در میان بزرگترین دارندگان ذخایر اوپک قرار دارد. با این حال، این کشور به تعداد محدودی از مسیرهای صادراتی برای انتقال منابع خود به بازارهای جهانی وابسته است.
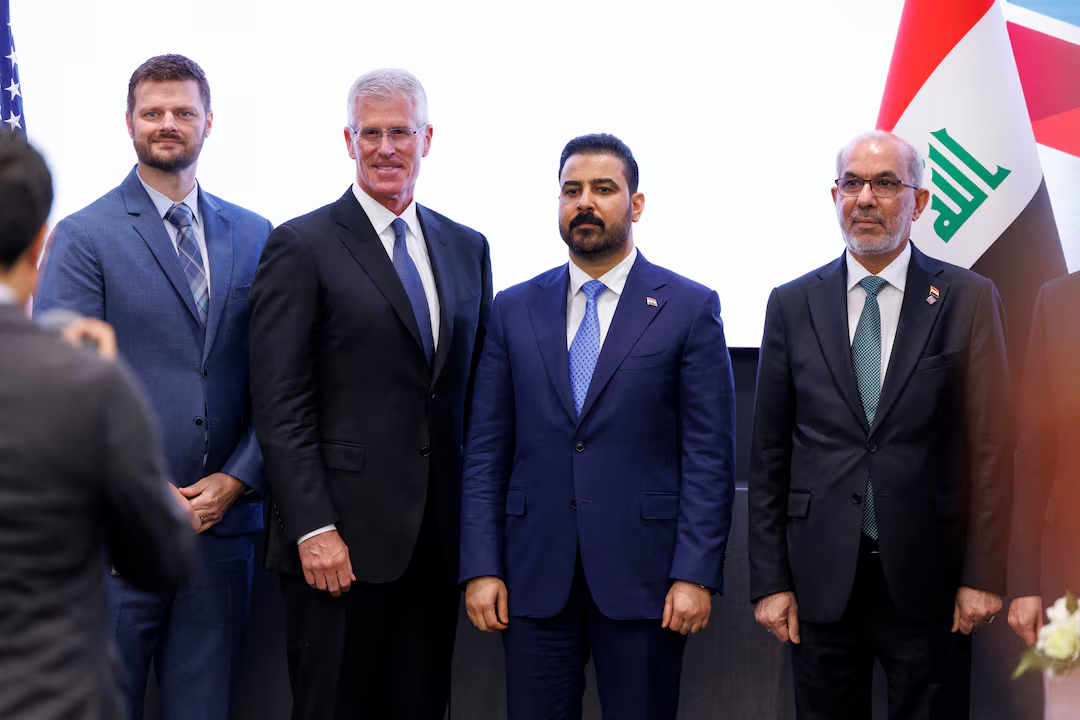
نشست کسبوکار ایالات متحده و عراق که در ژوئیه ۲۰۲۶ در واشنگتن برگزار شد، برای بغداد حائز اهمیت بود. در جریان سفر نخستوزیر عراق، علی الزیدی، بیش از ۵۰ توافق و یادداشت تفاهم (MOU) بین شرکتهای آمریکایی و دولت عراق اعلام شد.
اتاق بازرگانی ایالات متحده ارزش کل این توافقات را بیش از ۶۰ میلیارد دلار برآورد کرد. این بسته شامل انرژی، زیرساخت، فناوری، مالی و بهداشت و درمان بود و شرکتهایی از جمله شِورون، کونوکوفیلیپس، بیپی، جی ای ورنوا، شل و KBR در آن مشارکت داشتند.
با این حال، رقم ۶۰ میلیارد دلار نباید به عنوان سرمایهگذاری مستقیم خارجی (FDI) تلقی شود. این رقم شامل مشارکتها و یادداشتهای تفاهم و همچنین توافقات الزامآور است و نمایانگر سرمایهای نیست که قبلاً به عراق منتقل شده یا تضمین شده باشد که وارد کشور شود. در عوض، این رقم ارزش اعلامشده پروژههای بالقوه آینده را منعکس میکند. این تمایز در ارزیابی روابط اقتصادی در حال توسعه عراق با ایالات متحده اهمیت دارد.
پس، شرکتهای آمریکایی در عراق چه چیزی میبینند؟ علاقه شِورون به تولید در میادین و زیرساختهای صادراتی جایگزین بهویژه قابل توجه است.
چرا خط لوله کرکوک-جیحان هنوز برای نفت عراق اهمیت دارد
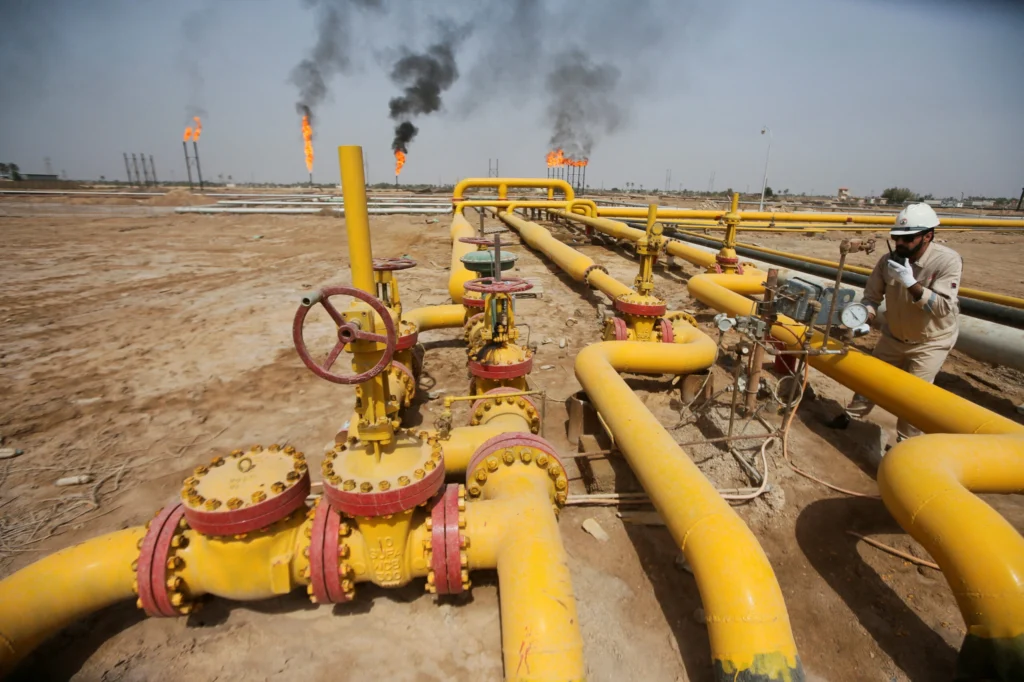
بیشتر صادرات نفت عراق از طریق خلیج فارس انجام میشود که کشور را در معرض شرایط امنیتی در تنگه هرمز قرار میدهد. بهطور تاریخی، عراق همچنین ارتباطات صادراتی از طریق ترکیه، سوریه و عربستان سعودی داشت که نفت آن را به دریای مدیترانه و دریای سرخ متصل میکرد. خط لوله کرکوک-جیحان به طول تقریبی ۹۸۶ کیلومتر (حدود ۶۱۳ مایل) یکی از مهمترین مسیرهای عراق به دریای مدیترانه است.
پس از اینکه به دنبال حملات در سمت عراقی در سال ۲۰۱۴ از سرویس خارج شد، در سال ۲۰۲۶ دوباره عملیات خود را از سر گرفت. جریانهای اولیه تقریباً ۱۷۰,۰۰۰ بشکه در روز (b/d) بود و صادرات از طریق سیستم شمالی تا اواخر سپتامبر ۲۰۲۶ به حدود ۲۵۰,۰۰۰ بشکه در روز رسید. بنابراین، خط لوله کرکوک-جیحان یک مسیر از دست رفته نیست، بلکه یک کریدور صادراتی است که دوباره به بهرهبرداری درآمده و هنوز به ظرفیت طراحی خود نرسیده است.
در مقابل، خط لوله کرکوک-بانیاس که به طور تاریخی نفت را از طریق سوریه به دریای مدیترانه منتقل میکرد و خط لوله عراق از طریق عربستان سعودی (IPSA) که دسترسی به دریای سرخ را فراهم میکرد، دیگر همان عملکرد را ندارند. خط لوله کرکوک-بانیاس که برای حدود ۷۰۰,۰۰۰ بشکه در روز طراحی شده بود، از سال ۲۰۰۳ از سرویس خارج شده است. بخش عراقی IPSA با ظرفیت حدود ۱.۶۵ میلیون بشکه در روز نیز غیرفعال است. از سه مسیر غربی و شمالی که عراق به طور تاریخی داشت، کرکوک-جیحان اکنون گزینه اصلی در حال بهرهبرداری است.
این موضوع توضیحدهنده تلاشهای بغداد برای جذب سرمایهگذاری در اتصالات جدید صادراتی است. هدف تنها فروش بیشتر نفت نیست، بلکه ساخت یک شبکه مقاومتر است که بتواند تولیدات افزایشیافته را از طریق خروجیهای مختلف منتقل کند. برنامهها برای یک اتصال جدید به بندر بانیاس سوریه و جریانهای بالاتر از طریق کرکوک-جیحان بخشی از این تلاش است. تحرکات اخیر شرکتهای انرژی آمریکایی دسترسی به میادین تولید و زیرساختهای صادراتی جایگزین را در یک چارچوب تجاری مشابه قرار میدهد. مذاکرات شِورون بر سر میدان غرب قرنه ۲ و برنامه کاناکو فیلیپس برای به دست آوردن سهمی در میادین اطراف کرکوک رویکردهای متفاوتی را منعکس میکند.
مذاکرات شِورون بر سر میدان غرب قرنه ۲
یکی از فرصتهای مهم شِورون در عراق میدان غرب قرنه ۲ است که توسط لوکاویل مستقر در روسیه اداره میشود. با ظرفیت تولید تقریباً ۴۶۰,۰۰۰ بشکه در روز، این میدان میتواند دسترسی شِورون به تولیدات قابل توجه موجود را فراهم کند. در فوریه ۲۰۲۶، دولت عراق چارچوب اولیهای را برای واگذاری میدان به شِورون تعیین کرد. این موضوع به معنای تکمیل خرید یا انتقال مدیریت نبود. در تاریخ ۱۳ سپتامبر، وزارت نفت عراق توافقی با شِورون برای خدمات مشاوره فنی به شرکت نفت بصره امضا کرد که به این شرکت اجازه میدهد در مذاکرات مربوط به شرایط توسعه میدان نزدیکتر شرکت کند. پذیرش مدیریت توسط شِورون به یک قرارداد نهایی وابسته است.
مقیاس میدان به تنهایی نتیجه تجاری را تعیین نخواهد کرد. بازیابی هزینه، تقسیم درآمد و انعطافپذیری عملیاتی نیز بسیار حیاتی خواهند بود. شِورون باید شرایط قراردادی را تأمین کند که سرمایهگذاری را در بلندمدت سودآور کند. مذاکرات آن با عراق فراتر از میدان غرب قرنه ۲ به میدان ناصریه، چهار بلوک اکتشافی در استان ذیقار و میدان بلد گسترش مییابد. این پروژهها نشان میدهد که شِورون به دنبال یک پرتفوی وسیعتر از اکتشاف و تولید است تا بازگشت از طریق یک دارایی واحد.
سرمایهگذاری کُرکُک کُنُکوفیلیپس
کُنُکوفیلیپس رویکرد متفاوتی را دنبال میکند و بر بازسازی میادین تولیدی موجود در شمال عراق تمرکز دارد. در تاریخ ۱۷ ژوئیه، این شرکت توافقی با بیپی برای خرید ۴۲ درصد از سهام شرکت انرژی بیپی کُرکُک محدود اعلام کرد. این معامله شامل توسعه و تولید در گنبدهای بابا و آوانا در میدان کُرکُک، همچنین میادین بای حسن، جَمبُر و خَبّاز است. منابع قابل بازیابی ناخالص اولیه آنها برآورد میشود که از ۳ میلیارد بشکه معادل نفت فراتر رود.
انتظار میرود این معامله تا پایان سال ۲۰۲۶ بسته شود، مشروط به تأییدهای لازم و شرایط بسته شدن. به جای توسعه یک میدان جدید از صفر، کُنُکوفیلیپس قصد دارد بازدهی را از زیرساختهای موجود افزایش دهد. برای بیپی، این معامله فرصتی برای بازسازی پرتفوی خود و هدایت سرمایه فراهم میکند. کُنُکوفیلیپس قصد دارد حضور خود را در شمال عراق گسترش دهد و در رشد تولید بلندمدت در یک منطقه کلیدی تولید نفت مشارکت کند. تفاوت استراتژیک واضح است: شِورون در حال مذاکره برای تصاحب یک میدان تولیدی بزرگ است، در حالی که کُنُکوفیلیپس برنامهریزی میکند تا از طریق یک سهم اقلیت در یک پرتفوی توسعه موجود در رشد تولید مشارکت کند.
چگونه معاملات نفتی عراق به کریدورهای جدید صادراتی متصل میشود
مشارکت شِورون در زیرساختهای احتمالی صادرات، ابعاد استراتژیک وسیعتری به فعالیتهای این شرکت در عراق میدهد. این شرکت به یک ابتکار مرتبط است که گزینههای خط لولهای را که عراق جنوبی را از طریق حدیته به بندر جیحان ترکیه و بندر بانیاس سوریه متصل میکند، بررسی میکند. در تاریخ 17 ژوئیه 2026، عراق و سوریه یک یادداشت تفاهم برای بازسازی و نوسازی خط لوله نفت عراق-سوریه امضا کردند. وزارت امور خارجه ایالات متحده اعلام کرد که یک کنسرسیوم بینالمللی به رهبری ایالات متحده کارهای فنی و مالی را انجام خواهد داد. گزارشها حاکی از آن است که شِورون، UCC مستقر در قطر و TI Capital از اعضای آن هستند.
ظرفیت حمل و نقل 2 میلیون بشکه در روز به عنوان هدفی پس از بازسازی ذکر شده است. این ظرفیت فعلی خط لوله نیست، بلکه هدفی است که به اجرای آن بستگی دارد. در کنار فعالیتهای میادین تولید شِورون، این ابتکار به دنبال داراییهای بزرگ نفتی عراق و مسیرهای جایگزین به بازارهای بینالمللی است. با این حال، توافقات میادین نفتی و پروژه خط لوله فرآیندهای جداگانهای باقی میمانند. پیشرفت در یکی تضمینی برای تکمیل دیگری نیست.
اجرای این پروژه به تأمین مالی، وضعیت فنی زیرساخت، توافقات بین عراق و سوریه و امنیت بستگی دارد. اگرچه اتصال به بانیاس میتواند ارزش استراتژیک ارائه دهد، اما حجمهای حمل و نقل آینده و زمانبندی برای به کارگیری این مسیر همچنان نامشخص است.
شِورون و کونوکوفیلپس نشان میدهند که شرکتهای آمریکایی از طریق یک مدل سرمایهگذاری واحد به عراق بازنمیگردند. شِورون امکان تصاحب یک میدان تولید بزرگ را با مشارکت در زیرساختهای صادرات ترکیب میکند، در حالی که کونوکوفیلپس به دنبال سهمی در نوسازی میادین موجود است. برای واشنگتن، این گسترش میتواند روابط اقتصادی دوجانبه را تقویت کرده و نقش شرکتهای آمریکایی را در بخش انرژی عراق افزایش دهد. با این حال، تصمیمات شرکتی کمتر به همراستایی سیاسی بستگی دارد و بیشتر به شرایط قراردادی، هزینههای سرمایهگذاری و توانایی حمل تولید به بازارها وابسته است.
خط لوله کرکوک-جیحان به تنهایی نمیتواند صادرات را آزاد کند
نتیجه مذاکرات شِورون در میدان غرب قرنه ۲، تکمیل معامله کُنُکُفیلیپس در کرکوک و پیشرفت در تأمین مالی و اجرای کریدورهای صادراتی جایگزین نشان خواهد داد که آیا توافقهای اعلام شده به نتایج تجاری تبدیل میشوند یا خیر. حضور پایدار شرکتهای آمریکایی به نتایج تجاری قابل قبول بستگی خواهد داشت. برای شِورون، شرایط قراردادی میدان غرب قرنه ۲ تعیینکننده خواهد بود؛ برای کُنُکُفیلیپس، نهایی کردن معامله کرکوک کلیدی خواهد بود. کریدورهای صادراتی به تأمین مالی و اجرا وابسته خواهند بود. تا زمانی که این مراحل تکمیل نشود، ارزش اعلام شده توافقها نمیتواند به عنوان ورودی واقعی سرمایه در نظر گرفته شود. چالش اصلی عراق تبدیل تعهدات سیاسی و تجاری به پروژههای قابل اجرا است.