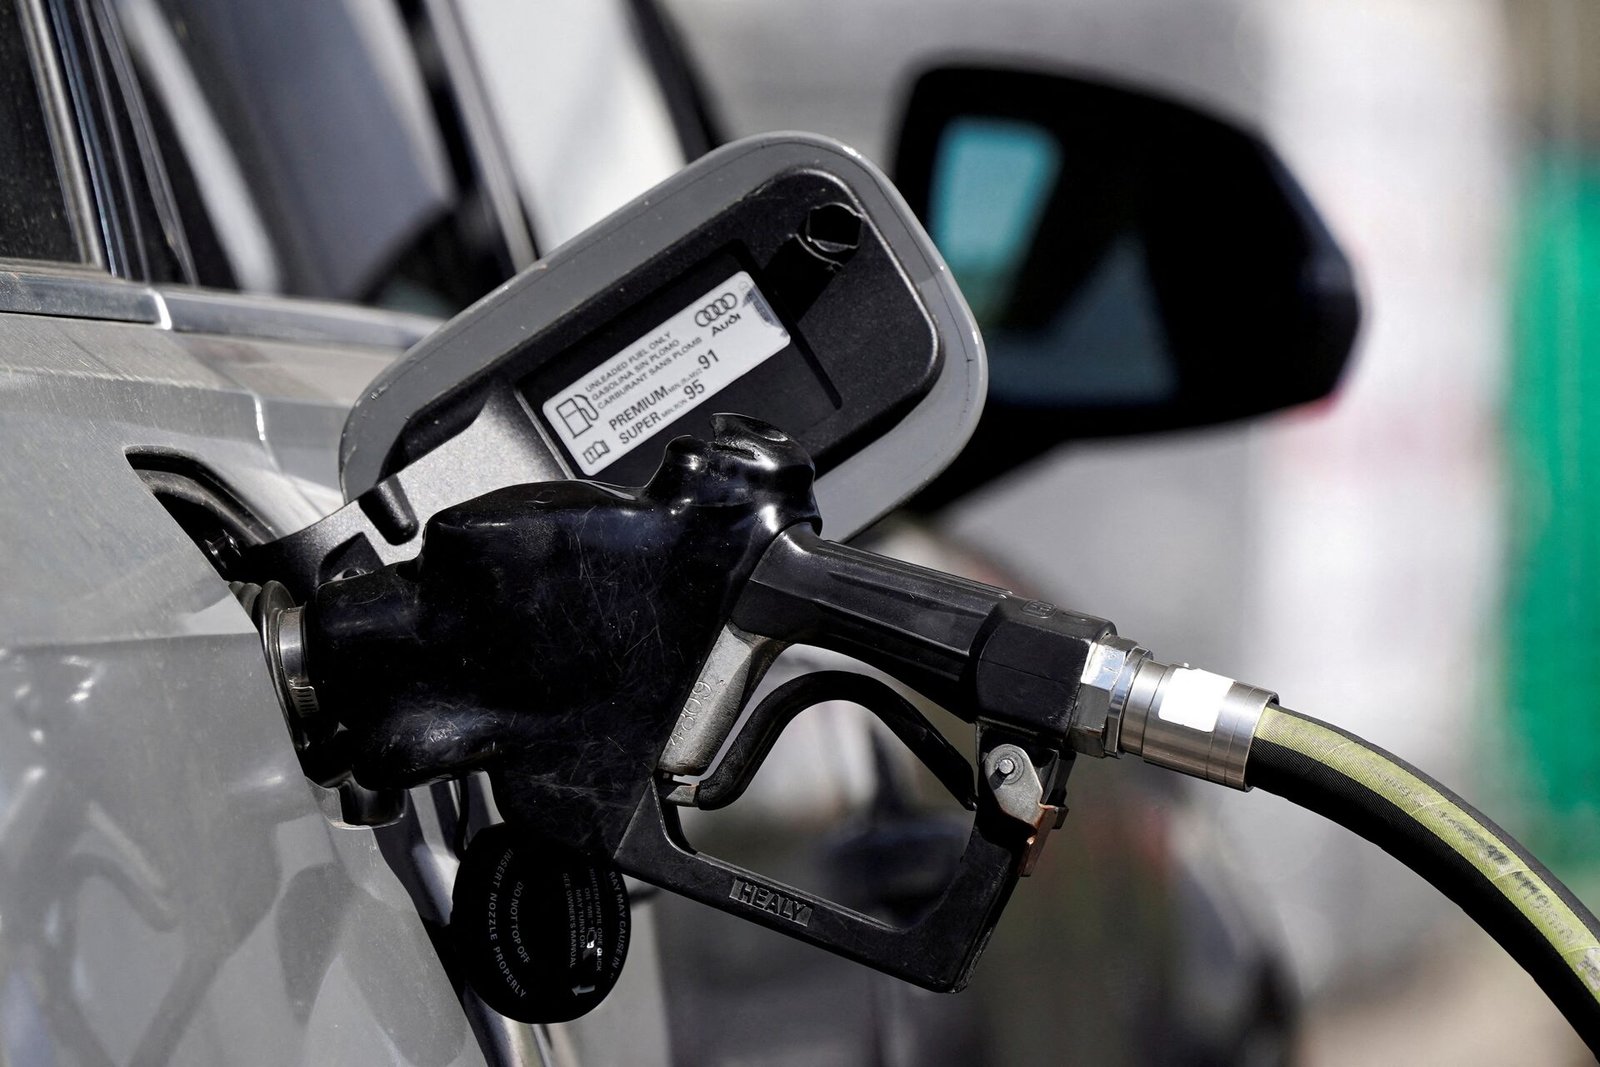
آسیبپذیری سوختی که کشورهای خاورمیانه با آن مواجه هستند، تنها با تولید خام قابل اندازهگیری نیست. کشورهایی که روزانه میلیونها بشکه تولید میکنند، اگر ظرفیت پالایش، ذخیرهسازی، مسیرهای تأمین امن یا منابع مالی برای تأمین واردات اضطراری نداشته باشند، میتوانند با ایستگاههای سوخت خالی مواجه شوند. دو تهدید متمایز منطقه را تهدید میکند: افزایش هزینههای واردات، تورم و یارانهها، و کمبودهای فیزیکی که حمل و نقل، تولید برق، کشاورزی و صنعت را مختل میکند.
کشورهایی که در معرض بیشترین خطر هستند، فقیرترین کشورهای نفتی نیستند، بلکه آنهایی هستند که کمتر قادر به جایگزینی سریع تأمینهای از دست رفته هستند. لبنان، سوریه و یمن با خطر فوری از فروپاشی مالی، زیرساختهای آسیبدیده و نهادهای تکهتکه شده مواجهاند. آسیبپذیری ایران ناشی از تحریمهایی است که قطعات یدکی و فناوری را محدود میکند، با وجود تولید قابل توجه. ترکیه، اردن، مصر و عراق در سطح میانی قرار دارند که اقتصادهای بزرگتر و بنادر جایگزین انعطافپذیری را فراهم میکنند اما مصونیت ندارند.
عربستان سعودی و امارات متحده عربی قویترین سپرها را از طریق خطوط لوله دورزن و ذخایر مالی دارند، هرچند حتی آنها نیز نمیتوانند بهطور کامل جریانهای عادی تنگه هرمز را جایگزین کنند. آسیبپذیری سوخت بنابراین کمتر به زمینشناسی وابسته است و بیشتر به زیرساختها، مالی و لجستیک بستگی دارد که تعیین میکند آیا سوخت در واقع به مصرفکنندگان میرسد یا خیر. درک این تمایز برای پیشبینی اینکه کمبودها کجا ابتدا ضربه خواهند زد و چقدر سریع گسترش خواهند یافت، ضروری است.
آسیبپذیری سوختی به تولید خام بیاعتناست
ریسک بحران سوخت در خاورمیانه تنها یک مسئله تولید نفت خام نیست. اگر یک کشور ظرفیت پالایش، ذخیرهسازی، مسیرهای تأمین امن یا منابع مالی برای تأمین واردات اضطراری نداشته باشد، میتواند روزانه میلیونها بشکه تولید کند و هنوز هم با ایستگاههای سوخت خالی مواجه شود.
دولتهای منطقه با دو تهدید متفاوت مواجه هستند. هزینههای واردات، تورم و یارانهها همگی در حال افزایش هستند. کمبودهای فیزیکی به معنای ایستگاههای خالی، سهمیهبندی و اختلال در حمل و نقل، تولید برق، کشاورزی و صنعت است. کشورهای با کمترین نفت لزوماً آسیبپذیرترین نیستند. بلکه آسیبپذیران، کشورهایی هستند که نمیتوانند به راحتی تأمینهای از دست رفته را جایگزین کنند.
لبنان، سوریه و یمن در معرض بیشترین خطر
لبنان، سوریه و یمن با خطرات فوریتری مواجه هستند. لبنان برای حمل و نقل، تولید برق پشتیبان و خدمات ضروری به محصولات نفتی تصفیهشده وارداتی وابسته است. بحران مالی کشور، ضعف ارز و paralysis سیاسی، تأمین محمولههای اضطراری بزرگ را برای واردکنندگان و نهادهای عمومی در زمان افزایش قیمتهای بینالمللی یا گرانتر شدن حمل و نقل دشوار میسازد. وابستگی لبنان به تحویلهای دریایی همچنین آن را در برابر اختلالات در دریای مدیترانه شرقی آسیبپذیر میکند. ارزیابیهای اخیر بازار سوخت نشان میدهد که چگونه قیمتهای بالای نفت جهانی میتواند به سرعت به مصرفکنندگان و کسبوکارهای لبنانی منتقل شود.
سوریه ترکیبی از زیرساختهای آسیبدیده، مالیات عمومی ضعیف و وابستگی به تأمین سوخت خارجی را دارد. سالها جنگ قابلیت اطمینان تولید نفت، تصفیه، تولید برق و شبکههای توزیع را کاهش داده است. بانک جهانی افزایشهای مکرر قیمت سوخت و کاهش توانایی دولت در حفظ یارانهها را مستند کرده است. این فشارها سوریه را در برابر هر گونه اختلال در واردات نفت خام، محصولات تصفیهشده یا مسیرهای حمل و نقل حساس میسازد.
یمن حتی بیشتر در معرض خطر است. جنگ نهادهای کشور را تکهتکه کرده، ارز آن را تضعیف کرده و بنادر، جادهها و زیرساختهای انرژی را آسیبدیده است. بانک جهانی هشدار میدهد که فشار مالی، کمبود نقدینگی و اختلالات سوخت همچنان آسیبپذیری اقتصادی یمن را عمیقتر میکند. هر گونه اختلالی که بر بنادر دریای سرخ یا مسیرهای حمل و نقل تأثیر بگذارد، میتواند به سرعت کمبودهایی ایجاد کند، بهویژه در مناطقی که گزینههای جایگزین کارآمدی ندارند.
ضعف تصفیه ایران تحت تحریمها
ایران نوع متفاوتی از آسیبپذیری را ارائه میدهد. این کشور نفت خام قابل توجهی تولید میکند و ظرفیت تصفیه قابل توجهی دارد، اما تحریمها دسترسی به مالی، فناوری، تجهیزات و قطعات یدکی را محدود میکند. مصرف بالای داخلی، قیمتهای یارانهای، توزیع ناکارآمد و قاچاق سوخت، تابآوری سیستم را بیشتر کاهش میدهد. ایران میتواند یک اختلال کوتاهمدت را بهتر از لبنان یا یمن تحمل کند، اما یک بحران طولانیمدت میتواند نقاط ضعف جدی بین تولید نفت خام و تحویل قابل اعتماد بنزین، گازوئیل و سایر محصولات تصفیهشده را نمایان کند.
قدرتهای میانه شوک را جذب میکنند
ترکیه، اردن، مصر و عراق در موقعیت میانهای قرار دارند. ترکیه به نفت و گاز وارداتی وابسته است که آن را در معرض افزایش قیمتهای بینالمللی قرار میدهد. با این حال، اقتصاد بزرگتر، بخش تصفیهسازی مستقر، بنادر مدرن و دسترسی به بازارهای مدیترانه و دریای سیاه به آن انعطافپذیری بیشتری نسبت به بسیاری از واردکنندگان منطقهای میدهد. این کشور میتواند از تأمینکنندگان و کریدورهای حمل و نقل متعددی استفاده کند، اگرچه قیمتهای بالا بهطور مداوم همچنان میتواند تورم را افزایش دهد و فشار بر حساب جاری را بیشتر کند. آژانس بینالمللی انرژی ترکیه را کشوری با تنوع انرژی قابل توجه اما وابستگی ادامهدار به سوختهای فسیلی وارداتی توصیف میکند.
اردن به انرژی وارداتی وابسته است اما از بندر عقبه و شراکتهای خارجی نسبتاً پایدار بهرهمند است. در صورتی که مسیرهای حمل و نقل منطقهای ناامن شوند یا تأمین مالی واردات تضعیف شود، وابستگی آن افزایش خواهد یافت. مصر ظرفیت بیشتری در زمینه تصفیه، ذخیرهسازی و حمل و نقل دارد، از جمله کانال سوئز و سیستم خط لوله سوئز-مدیترانه. با این حال، تقاضای بالای داخلی، فشار مالی و وابستگی به بازارهای بینالمللی میتواند کمبود طولانیمدت محصولات را پرهزینه کند.
عراق محدودیتهای اندازهگیری امنیت از طریق تولید نفت خام را نشان میدهد. عراق حجمهای زیادی نفت صادر میکند اما هنوز در بهدست آوردن گاز همراه آن و تأمین تقاضای برق داخلی با مشکل مواجه است. آژانس بینالمللی انرژی گزارش میدهد که عراق به گاز وارداتی ایرانی وابسته است و همچنان در زمان کاهش این تأمینها با کمبود برق مواجه میشود. بهبودهای تصفیه ممکن است برخی از کسریهای محصولات را کاهش دهد، اما شبکههای ضعیف برق، تقاضای بالا در تابستان و وابستگی به زیرساختهای صادراتی جنوبی عراق را در معرض اختلالات داخلی و دریایی قرار میدهد.
تولیدکنندگان خلیج قویترین سپرها را حفظ میکنند
عربستان سعودی و امارات متحده عربی قویترین سپرهای فوری را دارند. هر دو سیستمهای تولید و تصفیهسازی بزرگی را حفظ میکنند، ظرفیت مالی قوی و مسیرهای جایگزین صادرات نفت خام که از تنگه هرمز عبور نمیکنند. آژانس بینالمللی انرژی تخمین میزند که خطوط لوله عربستان و امارات متحده عربی بهطور مشترک حدود ۳.۵ تا ۵.۵ میلیون بشکه در روز ظرفیت دور زدن بالقوه را فراهم میکنند. این ظرفیت نمیتواند تمام جریانهای هرمز را جایگزین کند، اما به هر دو کشور انعطافپذیری بیشتری نسبت به کویت، قطر، بحرین یا عراق میدهد.
کویت، قطر، عمان و بحرین همچنین از مزیت تولید داخلی، داراییهای پالایش و ذخایر مالی برخوردارند، اما بیشتر آنها به شدت به دسترسی دریایی از طریق هرمز وابسته هستند. آژانس بینالمللی انرژی اعلام کرد که در سال 2025، تقریباً 20 میلیون بشکه نفت در روز و حدود پنج میلیون بشکه محصولات نفتی در روز از طریق تنگه عبور میکند.
همچنین گفته میشود که حدود 93 درصد از صادرات گاز طبیعی مایع قطر و 96 درصد از صادرات گاز طبیعی مایع امارات متحده عربی از این آبراه عبور میکند. در یک اختلال دو هفتهای، کمبودهای فیزیکی احتمالاً سریعترین تأثیر را بر لبنان، سوریه و یمن خواهد گذاشت. اردن، مصر، عراق و ترکیه از طریق واردات، ذخایر و تأمینکنندگان جایگزین، شوک اولیه را جذب خواهند کرد، اما بازارهای دیزل و گاز مایع نفتی ممکن است به سرعت تنگ شوند.
آسیبپذیری سوخت در طول ماهها عمیقتر میشود
یک بحران سه تا شش ماهه، سایهای از سهمیهبندی، فلج اقتصادی و فشار انسانی را به همراه خواهد داشت. ترکیه و مصر مجبور خواهند بود برای واردات و محصولات هزینه بیشتری بپردازند و عراق همزمان تحت فشار سوخت و برق خواهد بود. عربستان سعودی و امارات متحده عربی بیشترین آزادی عمل را در زمینه لجستیک و مالی خواهند داشت، اما حتی آنها نیز نمیتوانند به طور کامل کمبودهای جریان عادی تنگه هرمز را جبران کنند.