گسترش مسیرهای دور زدن خلیج از یک تمرین نظری در زمینه تابآوری به یک ضرورت استراتژیک فوری تبدیل شده است، زیرا حملات ایرانی و محاصرههای حوثیها آسیبپذیری تنگه هرمز را نمایان میسازد. خط لوله شرق-غرب عربستان سعودی، پایانه فجیره ابوظبی و کریدورهای پیشنهادی از طریق سوریه و مصر اکنون یک پازل از گزینهها را تشکیل میدهند، اما هیچ چارچوب عمومی برای نحوه تخصیص ظرفیت مشترک در زمانی که تقاضا از عرضه فراتر میرود وجود ندارد.
این فقدان قوانین، زیرساختهایی را که برای افزایش تابآوری ساخته شدهاند به یک مکانیزم سهمیهبندی تبدیل میکند که تحت کنترل مالکان حاکمیتی است. حملات اخیر پهپادی به خط لوله شرق-غرب که بهطور موقت چهار درصد از عرضه جهانی را حذف کرد و قیمت نفت برنت را بالای ۱۰۰ دلار برد، نشان داد که چگونه تصمیمات یکجانبه ریاض میتواند به سرعت تعیین کند که کدام بشکهها جابجا شوند و کدام در جا بمانند.
کویت، بحرین و قطر، که هیچ مسیری برای دور زدن هرمز ندارند، به همسایگانی وابسته هستند که منافع آنها ممکن است در بحرانها متفاوت باشد. با ورود سرمایه به داراییهای میانه، مسئله دسترسی به یک موضوع قراردادی و سیاسی تبدیل میشود، نه صرفاً فنی. بدون پروتکلهای توافقشده تخصیص، حقوق ظرفیت ثابت و قوانین کاهش، مسیرهای دور زدن خلیج به یک سلسلهمراتب تبدیل خواهند شد که بهعنوان تابآوری پنهان شده و تنها زمانی که بشکهها شروع به انباشت کنند، قابل مشاهده خواهند بود.
مسیرهای دور زدن خلیج با آزمون تخصیص مواجه هستند
در ژوئن، مدیرعامل شرکت نفت کویت، شیخ نواف الصباح، به حضار شورای آتلانتیک گفت که کویت در حال گفتگو با عربستان سعودی و امارات متحده عربی درباره گسترش سیستمهای خط لوله خود برای “پذیرش بشکههای کویتی” است. اظهارات او سه ماه پس از آن مطرح شد که کویت اعلام فورس ماژور کرد و در حالی که پالایشگاه سیترا در بحرین بهطور مکرر مورد حمله موشکی ایران قرار میگرفت. در همین حال، تولید عراق در آوریل به ۱.۴۱ میلیون بشکه در روز کاهش یافت که از میانگین ۴.۷۹ میلیون بشکه در سال ۲۰۲۵ پایینتر بود. کویت، بحرین و قطر هیچ مسیری به بازار ندارند که تنگه هرمز را دور بزند. عربستان سعودی و امارات متحده عربی چنین مسیری دارند.
ریاض در حال گفتوگوهای اولیه با همسایگان خود درباره افزودن تا ۲ میلیون بشکه در روز به خط لوله شرق-غرب است، سیستمی که تا ۷ میلیون بشکه در روز را حمل میکرد. ابوظبی ظرفیت صادرات خود از فجیره را دو برابر میکند. شرکت TotalEnergies اعلام کرد که در هر دو این گسترش و یک خط جدید که نفت خام عراقی را از طریق سوریه به مدیترانه منتقل میکند، سرمایهگذاری خواهد کرد. پس از یک دهه که زیرساختهای دور زدن به عنوان یک اسلاید در یک ارائه تابآوری تلقی میشد، اکنون منطقه در حال ساخت آن است.
چه کسی تصمیم میگیرد وقتی ظرفیت کم میآید
سوال این است که چه کسی میتواند از آن ظرفیت استفاده کند زمانی که تقاضا از آن فراتر میرود. هیچ چارچوب عمومی وجود ندارد که نحوه تخصیص ظرفیت مشترک دور زدن را در شرایط فشار مشخص کند، و در هفتههای پس از سخنان الصباح، عربستان سعودی دقیقاً نشان داده است که چرا این موضوع اهمیت دارد. یک خط لوله مشترک بین چند تولیدکننده وابسته زیرساختی خنثی نیست. این یک مکانیزم سهمیهبندی با یک مالک حاکم است.
در تاریخ ۲۰ ژوئیه، حوثیها یک محاصره دریایی علیه عربستان سعودی اعلام کردند. در عرض چند روز، آنها ادعا کردند که به تأسیسات انرژی در ینبع و پالایشگاه جازان حمله کردهاند که منجر به تعلیق عملیات آرامکو شد. حملات در طول ماههای اوت و سپتامبر ادامه یافت، از جمله یک موشک بالستیک که در تاریخ ۲۴ اوت به یک نفتکش در ۶۳ مایل دریایی غرب ینبع اصابت کرد.
این حملات وابستگیای را نمایان کرد که بحث درباره خط لوله عمدتاً آن را نادیده گرفته بود. ینبع در ماه ژوئن ۹۲ درصد از صادرات نفت خام دریایی عربستان را مدیریت کرد، که تقریباً ۴.۱ میلیون بشکه در روز بود، به گفته Kpler. در هفته ۳ اوت، صادرات نفت خام عربستان از ینبع از طریق باب المندب به نزدیک ۹۰ درصد کاهش یافته و به ۱.۳ میلیون بشکه رسید، در حالی که در هفتهای که محاصره اعلام شد، ۱۱ میلیون بشکه بود.
ریاض یک مسیر صادراتی سوم میسازد
تشدید تنشها در تاریخ ۱۰ و ۱۱ سپتامبر ادامه یافت، زمانی که پهپادها به خط لوله شرق-غرب در مناطق ریاض و مدینه حمله کردند. عربستان سعودی به عنوان احتیاط این خط را تعطیل کرد، هرچند تصاویر ماهوارهای آتشسوزیهایی را در ایستگاههای پمپاژ در جنوب مدینه نشان داد. قیمت نفت برنت برای اولین بار از ماه مه به بالای ۱۰۰ دلار رسید و تا ۴ درصد از عرضه جهانی به حالت تعلیق درآمد. این پهپادها از جنوب عراق آمده بودند، نه یمن. بغداد با برکناری فرمانده مسئول استان میسان این موضوع را تأیید کرد و اذعان داشت که مسیر اصلی دور زدن عربستان از سرزمین همسایهای که در جنگ نیست، قابل دسترسی است.
ریاض در پاسخ به این وضعیت، یک مسیر سوم را ایجاد کرد. شرکت آرامکو شروع به انتقال نفت خام از ینبوع به عین سُخنه کرد و آن را از طریق مصر از طریق خط لوله SUMED پمپاژ کرده و در سیدی کریر در مدیترانه بارگیری میکرد. بارگیریها در آنجا بیش از دو برابر شده و به حدود ۲.۳ میلیون بشکه در روز رسیده است که اکثریت قریب به اتفاق آن نفت خام سعودی است.
در تاریخ ۴ اوت، مدیرعامل آرامکو، امین ناصر، یک فرضیه رایج را اصلاح کرد و گفت که این شرکت سه مسیر صادراتی دارد، نه دو، که مسیر سوم به مدیترانه از طریق SUMED و کانال سوئز میرسد. آن مسیر اکنون تنها مسیر موجود است. با تعطیلی خط شرق-غرب، Kpler موجودیهای ینبوع را حدود ۱۵ میلیون بشکه تخمین زد که حدود چهار روز برداشت را پوشش میدهد. ذخایر مصری چند روز بیشتر را تأمین میکند، اما تعمیرات انتظار میرود هفتهها طول بکشد.
این حادثه نشان میدهد که چگونه تصمیمات تخصیص تحت محدودیتها اتخاذ میشود. ریاض در عرض چند روز تعیین کرد که کدام بشکهها و از چه مسیری منتقل شوند. این تصمیمات یکجانبه بر داراییهای سعودی بود و هیچ تولیدکننده دیگری ادعایی بر آنها نداشت. مسیر مدیترانه میتواند حدود ۲.۵ میلیون بشکه در روز حمل کند که بهطور قابل توجهی کمتر از حجمهای صادراتی معمول پادشاهی است. اکنون هیچ ظرفیت اضافی برای نفت خام کویتی یا بحرینی وجود ندارد که برای رقابت بر سر آن تلاش کند و هیچیک از ترتیبات در حال بحث نشان نمیدهد که چگونه در صورت وجود، این ظرفیت به اشتراک گذاشته میشود. آژانس بینالمللی انرژی در ماه اوت، قبل از بسته شدن خط لوله، عرضه سعودی را در پایینترین سطح در سه دهه اخیر گزارش داد.
مسیرهای دور زدن خلیج فارس سرمایه خصوصی را جذب میکنند
سرمایهگذاری که به سمت زیرساختهای میانه خلیج فارس سرازیر میشود، نشاندهنده ارزش بالای زیرساختهای صادراتی جایگزین است. در ماه ژوئیه، بلکاستون، بروکفیلد و KKR توافق کردند که یک اجاره و اجارهپسداده به ارزش ۱۶ میلیارد دلار برای کل شبکه خط لوله شرکت نفت کویت (KOC) انجام دهند و ۴۹ درصد سهم در یک سرمایهگذاری مشترک به مدت ۲۰.۵ سال تحت تعرفه مبتنی بر حجم به دست آورند. KOC مالکیت، کنترل عملیاتی و استفاده انحصاری را حفظ میکند. سرمایهگذاران در ۱۳ خط لوله موجود با توان عملیاتی شناخته شده، یک کاربر و یک اپراتور سهمی به دست آوردند. هیچ سوالی در مورد تخصیص مطرح نمیشود.
رویکرد TotalEnergies بیشتر افشاگرانه است. مدیرعامل پاتریک پویان در کنفرانس ONS در استاوانگر گفت که به عنوان بزرگترین تاجر نفت خام عراقی و قطری، نیاز دارد “مقدار معینی از سرمایه را برای سرمایهگذاری در یک مسیر جایگزین قرار دهد.” این به معنای خرید امنیت فیزیکی برای بشکههایی است که قبلاً جابجا میکند. فجیره در ماه ژوئیه ۶۶ درصد از صادرات نفت خام امارات را مدیریت کرد که نسبت به ۵۱ درصد در ماه ژوئن افزایش یافته است. هنگامی که زیرساختهای دور زدن، اکثریت بشکههای یک کشور را حمل میکنند، کسانی که آن را تأمین مالی میکنند، هر دلیلی برای خواستن دسترسی به قرارداد دارند تا اینکه این موضوع به تماس تلفنی وزیر آینده واگذار شود.
آیا جغرافیای ترانزیت برابر با ریسک سیاسی است
سپتامبر این محاسبه را تیزتر کرد. پهپادهایی که خط شرق-غرب را بستند، از جنوب عراق پرتاب شدند، همان کشوری که نفت خام آن قرار است از طریق کریدور پیشنهادی سوریه منتقل شود. جغرافیای ترانزیت یک مسیر همچنین در معرض ریسک سیاسی است و یک خریدار که یک مسیر را تأمین مالی میکند، هر دلیلی برای خواستن قیمتگذاری و مستندسازی آن دارد.
سؤال دسترسی همچنین بعد سیاسی دارد. آندریاس کریگ مشاهده کرده است که کشورهای خلیج فارس نیاز به تابآوری جمعی را درک میکنند، در حالی که “هر کشور همچنین میخواهد دروازهای ضروری برای منطقه شود.” هر دو در حالی که لوله کافی برای توزیع وجود دارد، قابل تأمین هستند. اگر بشکههای کویتی و بحرینی را به یک خط شرق-غرب گسترشیافته وارد کنید، ریاض تصمیمی را به دست میآورد که در حال حاضر نیازی به اتخاذ آن ندارد، تصمیمی که تنها زمانی بروز میکند که سیستم تحت فشار باشد.
چه چیزی را قبل از بسته شدن بعدی باید حل کرد
توصیه محدود و قابل دستیابی است. ساختار تخصیص باید اکنون توافق شود، در حالی که ریاض و ابوظبی هنوز به شرکایی نیاز دارند تا سرمایه را توجیه کنند، نه در زمان بسته شدن که مالکان خط لوله تمام قدرت را در دست دارند. در عمل، این به معنای پروتکلهای تخصیص برای دورههایی است که نامنویسیها از ظرفیت فراتر میرود؛ حقوق ظرفیت ثابت که در تعرفه قیمتگذاری شده و با قوانین کاهش واضح به نسبت برای حجمهای قابل قطع؛ و provisions بحران، فورس ماژور و حل اختلاف که از ابتدا در توافقنامههای حمل و نقل نوشته شده است.
تحلیلگران چاتم هاوس استدلال کردهاند که زیرساختهای فیزیکی به تنهایی نمیتوانند تابآوری را تأمین کنند و خواستار چارچوبی در سراسر شورای همکاری خلیج فارس (GCC) با قوانین مشترک شدهاند و اشاره کردهاند که ترتیبات مبادلهای در یک استخر منطقهای مشترک میتواند از مکانیزمهای موجود بهرهبرداری کند. GCC در حال حاضر سیستمهای انرژی فرامرزی را از خط نفت خام سعودی-بحرین تا گاز دلفین اداره میکند. این شورا هرگز مجبور به تخصیص ظرفیت مشترک در زمان بحران نشده است.
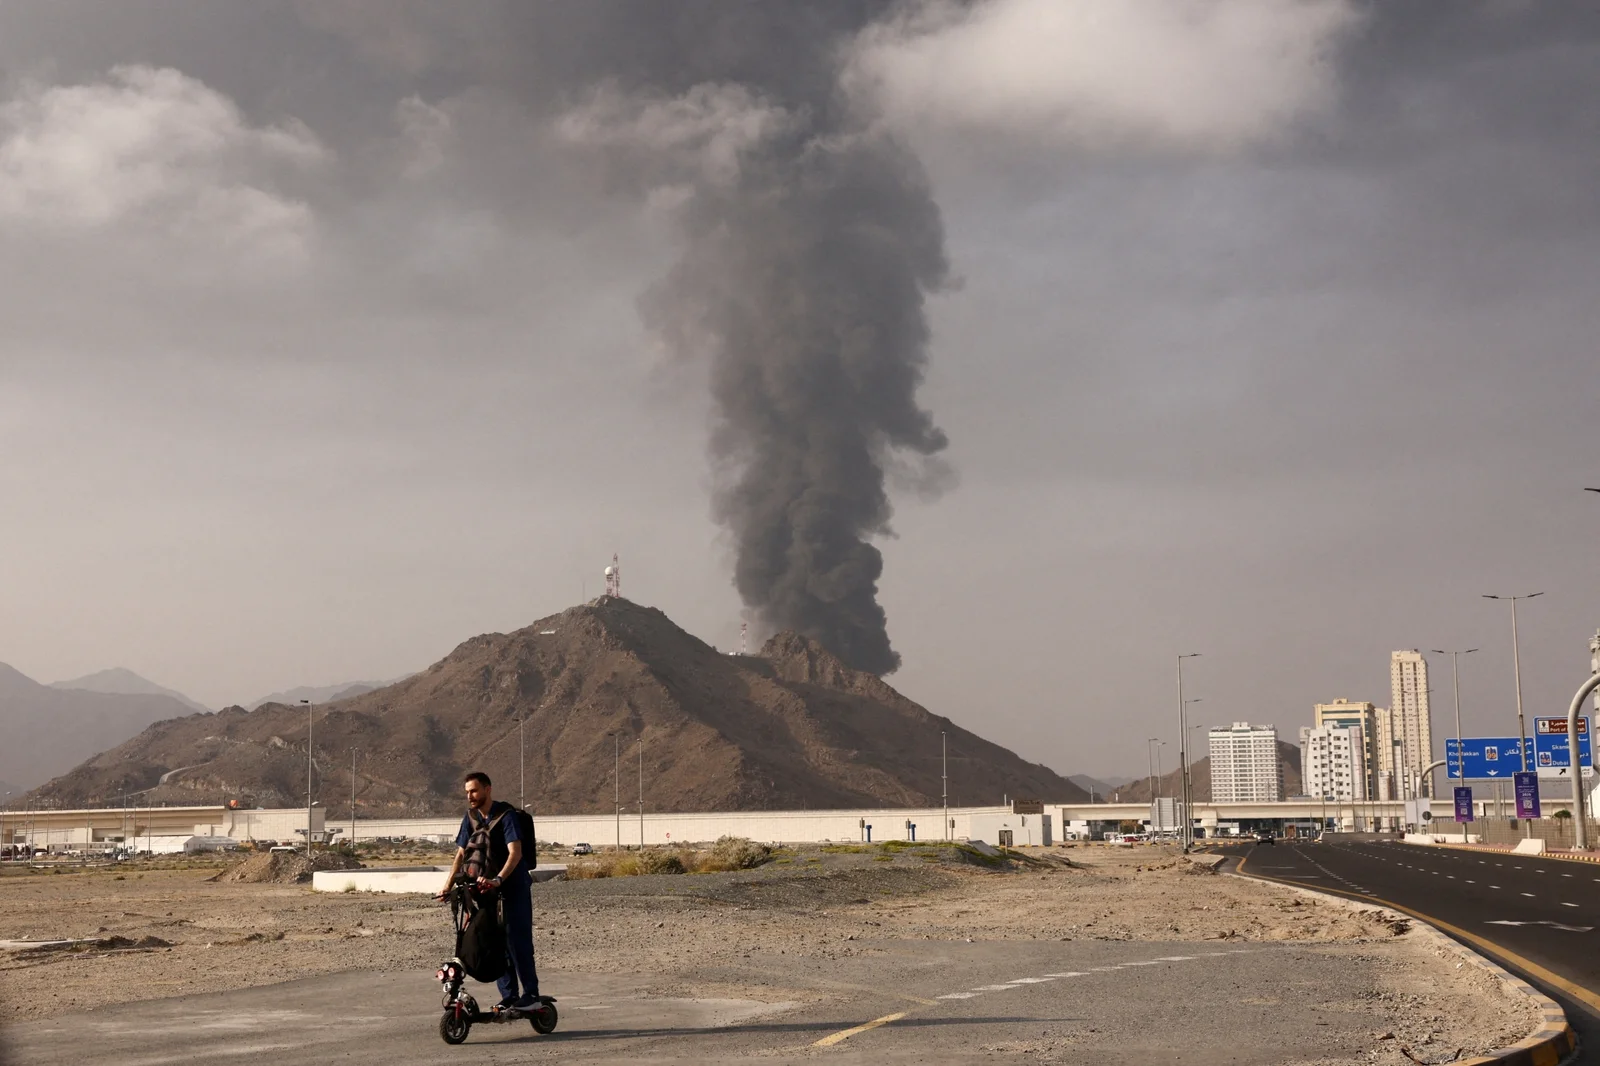
هر چارچوبی محدودیتهایی خواهد داشت، زیرا این داراییها حاکمیتی هستند و مالکان آنها اختیار دارند. به همین دلیل است که قوانین رسمی اهمیت دارند. اختیار نانوشته کویت و بحرین را به طور استراتژیک به همسایگانشان وابسته نگه میدارد، میتواند سرمایهگذاران را در مورد کریدورهای جدید محتاطتر کند و وابستگی هزینهبر منطقه را کمتر از آنچه که ارقام ظرفیت نشان میدهد، قابل اعتماد میسازد.
رویدادها این زمانبندی را از سالها به هفتهها فشرده کردهاند. سه چیز اکنون ارزش پیگیری دارد: اینکه آیا قراردادهای گسترش شرق-غرب شامل مفاد دسترسی شخص ثالث است، آیا مشارکت کویتی یا بحرینی مستند شده یا صرفاً اعلام شده است، و آیا کسی قانونی برای کاهش منتشر میکند یا خیر. اگر هر سه مورد حلنشده باقی بمانند، آنچه در حال ساخت است یک رویای توخالی با یک سلسله مراتب تحمیل شده است و آن سلسله مراتب تنها زمانی قابل مشاهده خواهد بود که بشکهها شروع به انباشته شدن کنند.