لا يمكن قياس ضعف الوقود الذي تواجهه الدول في الشرق الأوسط من خلال الإنتاج الخام فقط. يمكن للدول التي تنتج ملايين البراميل يومياً أن تواجه محطات وقود فارغة إذا كانت تفتقر إلى القدرة على التكرير، أو التخزين، أو طرق الإمداد الآمنة، أو الموارد المالية لتمويل الواردات الطارئة. تواجه المنطقة تهديدين متميزين: ارتفاع تكاليف الواردات والتضخم والدعم، والنقص الفعلي الذي يعطل النقل وتوليد الطاقة والزراعة والصناعة.
الدول الأكثر عرضة للخطر ليست الأفقر في النفط ولكن تلك الأقل قدرة على استبدال الإمدادات المفقودة بسرعة. يواجه لبنان وسوريا واليمن خطرًا فوريًا من الانهيار المالي، والبنية التحتية المتضررة، والمؤسسات المجزأة. يمتد ضعف إيران عبر العقوبات التي تقيد قطع الغيار والتكنولوجيا على الرغم من الإنتاج الكبير. تحتل تركيا والأردن ومصر والعراق مرتبة وسطى حيث توفر الاقتصادات الأكبر والموانئ البديلة مرونة ولكن ليس مناعة.
تمتلك السعودية والإمارات أقوى الحواجز من خلال خطوط الأنابيب البديلة والاحتياطيات المالية، على الرغم من أنه حتى هما لا يمكنهما استبدال تدفقات مضيق هرمز بشكل كامل. لذا فإن ضعف الوقود يعتمد أقل على الجيولوجيا من اعتماده على البنية التحتية والمالية واللوجستيات التي تحدد ما إذا كان الوقود يصل فعليًا إلى المستهلكين. إن فهم هذا التمييز أمر أساسي لتوقع أين ستضرب النقص أولاً ومدى سرعة انتشاره.
ضعف الوقود يتحدى الإنتاج الخام
إن خطر أزمة الوقود في الشرق الأوسط ليس مجرد قضية إنتاج النفط الخام. إذا لم يكن لدى دولة ما القدرة على التكرير أو التخزين أو طرق الإمداد الآمنة أو الموارد المالية لتمويل الواردات الطارئة، يمكنها إنتاج ملايين البراميل يوميًا ومع ذلك تواجه محطات وقود فارغة.
تواجه حكومات المنطقة تهديدين مختلفين. تزداد تكاليف الواردات والتضخم والدعم. تعني النقص الفعلي وجود محطات فارغة، وتوزيع الحصص، واضطرابات في النقل وتوليد الطاقة والزراعة والصناعة. الدول التي لديها أقل كمية من النفط ليست بالضرورة الأكثر ضعفًا، بل إن الدول الضعيفة هي تلك التي لا تستطيع بسهولة استبدال الإمدادات المفقودة.
لبنان وسوريا واليمن الأكثر تعرضًا
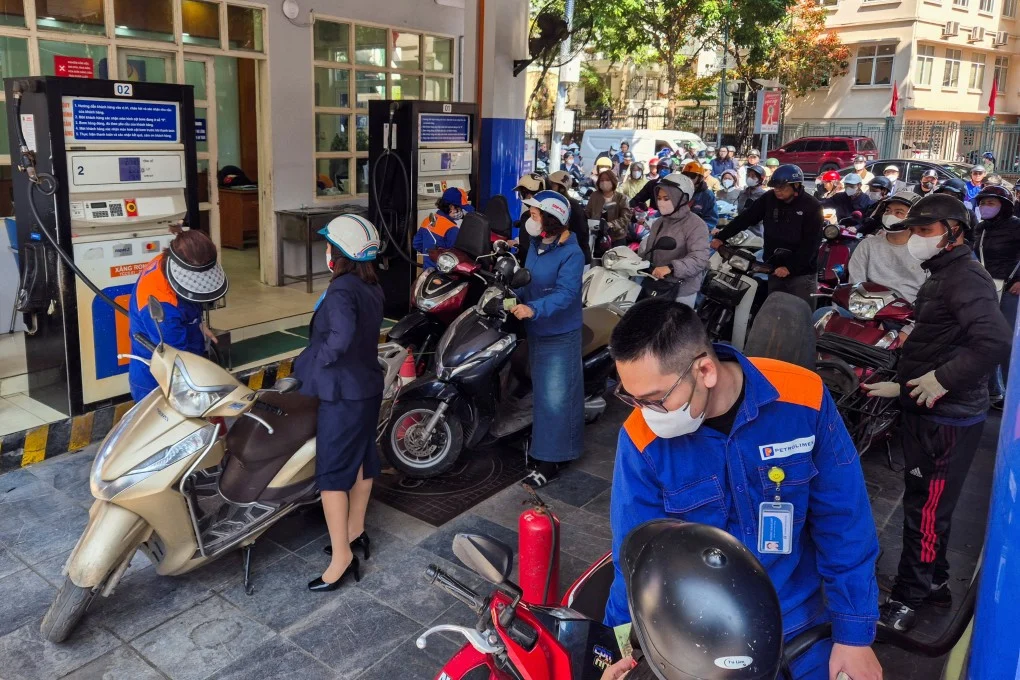
يواجه لبنان وسوريا واليمن أخطر التهديدات بشكل مباشر. يعتمد لبنان على المنتجات النفطية المكررة المستوردة للنقل، وتوليد الكهرباء الاحتياطي، والخدمات الأساسية. تجعل الأزمة المالية في البلاد، وضعف العملة، والشلل السياسي من الصعب على المستوردين والمؤسسات العامة تأمين شحنات طارئة كبيرة عندما ترتفع الأسعار العالمية أو تصبح الشحنات أكثر تكلفة. كما أن اعتماد لبنان على التسليمات البحرية يجعله عرضة للاضطرابات في شرق البحر الأبيض المتوسط. تُظهر التقييمات الأخيرة لسوق الوقود مدى سرعة انتقال ارتفاع أسعار النفط العالمية إلى المستهلكين والشركات اللبنانية.
تجمع سوريا بين البنية التحتية المتضررة، والمالية العامة الضعيفة، والاعتماد على إمدادات الوقود الخارجية. أدت سنوات من النزاع إلى تقليل موثوقية إنتاج النفط، والتكرير، وتوليد الكهرباء، وشبكات التوزيع. وثق البنك الدولي الزيادات المتكررة في أسعار الوقود وقدرة الحكومة المتناقصة على الحفاظ على الدعم. تجعل هذه الضغوط سوريا حساسة لأي اضطراب في الواردات من النفط الخام، أو المنتجات المكررة، أو طرق النقل.
لا يزال اليمن أكثر عرضة للخطر. لقد fragmented النزاع مؤسسات البلاد، وضعف عملتها، وتضررت الموانئ، والطرق، والبنية التحتية للطاقة. يحذر البنك الدولي من أن الضغوط المالية، ونقص السيولة، واضطرابات الوقود تستمر في تعميق ضعف الاقتصاد اليمني. يمكن أن تؤدي أي انقطاع يؤثر على موانئ البحر الأحمر أو طرق الشحن إلى حدوث نقص سريع، لا سيما في المناطق التي تفتقر إلى بدائل فعالة.
ضعف التكرير في إيران تحت العقوبات
تقدم إيران شكلًا مختلفًا من الضعف. تنتج كميات كبيرة من النفط الخام وتمتلك قدرة تكرير كبيرة، لكن العقوبات تقيد الوصول إلى التمويل، والتكنولوجيا، والمعدات، وقطع الغيار. يساهم الاستهلاك المحلي المرتفع، والأسعار المدعومة، والتوزيع غير الفعال، وتهريب الوقود في تقليل مرونة النظام. يمكن لإيران تحمل اضطراب قصير بشكل أفضل من لبنان أو اليمن، لكن أزمة طويلة الأمد قد تكشف عن نقاط ضعف خطيرة بين إنتاج النفط الخام والتسليم الموثوق للبنزين، والديزل، وغيرها من المنتجات المكررة.
القوى المتوسطة تمتص الصدمة
تحتل تركيا والأردن ومصر والعراق موقعًا وسطًا. تعتمد تركيا على النفط والغاز المستوردين، مما يعرضها لارتفاع الأسعار الدولية. ومع ذلك، فإن اقتصادها الأكبر، وقطاع التكرير الراسخ، والموانئ الحديثة، والوصول إلى أسواق البحر الأبيض المتوسط والبحر الأسود يمنحها مرونة أكبر من العديد من المستوردين الإقليميين. يمكن للبلاد الاعتماد على عدة موردين وممرات نقل، على الرغم من أن الأسعار المرتفعة المستمرة ستزيد من التضخم وتضغط على الحساب الجاري. تصف وكالة الطاقة الدولية تركيا بأنها دولة تتمتع بتنويع كبير في الطاقة ولكنها لا تزال تعتمد على الوقود الأحفوري المستورد.
يعتمد الأردن على الطاقة المستوردة ولكنه يستفيد من ميناء العقبة والشراكات الخارجية المستقرة نسبيًا. ستزداد تعرضه إذا أصبحت طرق الشحن الإقليمية غير آمنة أو إذا ضعفت تمويلات الاستيراد. تمتلك مصر قدرة أكبر على التكرير والتخزين والنقل، بما في ذلك قناة السويس ونظام أنابيب السويس-المتوسط. ومع ذلك، فإن الطلب المحلي المرتفع، والضغط المالي، والاعتماد على الأسواق الدولية سيجعل من نقص المنتجات المستمر مكلفًا.
يوضح العراق حدود قياس الأمن من خلال إنتاج النفط الخام. يصدر العراق كميات كبيرة من النفط ولكنه لا يزال يكافح لالتقاط الغاز المصاحب له وتلبية الطلب المحلي على الكهرباء. تفيد وكالة الطاقة الدولية أن العراق يعتمد على الغاز الإيراني المستورد ويستمر في مواجهة نقص الطاقة عندما تنخفض تلك الإمدادات. قد تؤدي تحسينات التكرير إلى تقليل بعض العجز في المنتجات، لكن الشبكات الكهربائية الضعيفة، والطلب المرتفع في الصيف، والاعتماد على البنية التحتية للتصدير الجنوبية تترك العراق معرضًا للاضطرابات المحلية والبحرية.
تحتفظ منتجو الخليج بأقوى الحواجز
تمتلك المملكة العربية السعودية والإمارات العربية المتحدة أقوى الحواجز الفورية. كلاهما يحافظ على أنظمة إنتاج وتكرير كبيرة، وقدرة مالية قوية، وطرق تصدير بديلة للنفط الخام تتجاوز مضيق هرمز. تقدر وكالة الطاقة الدولية أن أنابيب المملكة العربية السعودية والإمارات العربية المتحدة توفر معًا حوالي 3.5-5.5 مليون برميل يوميًا من القدرة المحتملة على التجاوز. لا يمكن أن تحل هذه القدرة محل جميع تدفقات هرمز، لكنها تمنح كلا البلدين مرونة أكبر من الكويت وقطر والبحرين أو العراق.
تتمتع الكويت وقطر وعمان والبحرين أيضًا بميزة الإنتاج المحلي، وأصول التكرير، والاحتياطيات المالية، لكن معظمها يعتمد بشكل أكبر على الوصول البحري عبر هرمز. قالت الوكالة الدولية للطاقة إنه في عام 2025، سيمر ما يقرب من 20 مليون برميل يوميًا من النفط وحوالي خمسة ملايين برميل يوميًا من المنتجات البترولية عبر المضيق.
كما تقول إن حوالي 93 في المئة من صادرات قطر من الغاز الطبيعي المسال و96 في المئة من صادرات الإمارات العربية المتحدة من الغاز الطبيعي المسال تمر عبر الممر المائي. في حالة حدوث اضطراب لمدة أسبوعين، من المحتمل أن تؤثر النقص المادي على لبنان وسوريا واليمن بشكل أسرع. ستستوعب الأردن ومصر والعراق وتركيا الصدمة الأولية من خلال الواردات والمخزونات والموردين البديلين، لكن أسواق الديزل وغاز البترول المسال قد تشهد ضيقًا سريعًا.
تعمق ضعف الوقود على مدى الأشهر
ستؤدي أزمة تستمر من ثلاثة إلى ستة أشهر إلى رفع شبح التقنين، والشلل الاقتصادي، والضغط الإنساني. سيتعين على تركيا ومصر دفع المزيد مقابل الواردات والمنتجات، وسيكون العراق تحت ضغط فيما يتعلق بالوقود والكهرباء في نفس الوقت. سيكون لدى السعودية والإمارات العربية المتحدة أكبر قدر من المرونة في اللوجستيات والتمويل، لكن حتى هما لن يتمكنا من تعويض التدفقات الطبيعية عبر مضيق هرمز بالكامل.