مکانیسمهای پولی جهانی نشاندهنده تفاوت آشکاری بین آرمانهای ژئوپولیتیکی پکن و دادههای واقعی معاملات فرامرزی است. پس از افزایشهای اولیه ناشی از تغییرات تجاری و رژیمهای تحریمی غرب، بینالمللی شدن یوان با موانع ساختاری مواجه است که مانع از پذیرش گستردهتر آن در شبکههای بانکی بینالمللی میشود. مکانیزمهای تسویه مالی مانند CIPS نشاندهنده مشارکت رو به گسترش نهادها هستند، اما کاهش حجم مربوطه در شبکه CHATS هنگ کنگ و سیستم SWIFT نشاندهنده کاهش شتاب بازار است. مقامات پولی چین با تناقض ذاتی سیاستی بین حفظ کنترلهای سختگیرانه سرمایه برای ثبات داخلی و دستیابی به وضعیت ارز ذخیره در خارج از کشور مواجه هستند. در همین حال، دلار آمریکایی برتری قاطع خود را در تسویه ارزهای خارجی جهانی حفظ میکند و تقریباً نود درصد از معاملات را مدیریت میکند.
وابستگی مداوم به ساختارهای تسویه مبتنی بر دلار نشان میدهد که کانالهای پرداخت جایگزین عمدتاً به عنوان تدابیر کاهش ریسک در برابر انزوا مالی بالقوه عمل میکنند و نه به عنوان جایگزینهای عملی فوری. در نتیجه، بینالمللی شدن یوان از طریق امواج گسترش اپیزودیک عمل میکند و نه پیشرفت خطی مداوم، و پکن را به شدت در زیرساخت مالی تحت رهبری غربی قرار میدهد، با وجود تلاشهای متمرکز برای خودکفایی پولی.
پیگیری بینالمللی شدن یوان در بازارهای جهانی
بهطور گستردهای شناخته شده است که استفاده جهانی از ارز چین، یوان، در سالهای 2023–24 بهطور قابل توجهی پس از حمله روسیه به اوکراین افزایش یافت، زیرا تحریمها و تغییرات مرتبط در تجارت روسیه موجب وزش بادهای ژئوپولیتیکی به سمت یوان، که بهعنوان رنمینبی (RMB) نیز شناخته میشود، شد. آنچه کمتر شناخته شده است—و برخلاف تیترهایی که میگویند چین در حال “کنار گذاشتن” دلار است و یوان چینی در حال “جایگزینی نقش دلار” است—این است که شتاب یوان کاهش یافته است. بر اساس برخی معیارهای مهم، استفاده بینالمللی آن حتی در دو سال گذشته هم از نظر مطلق و هم بهعنوان سهمی از پرداختهای جهانی کاهش یافته است.
دادهها تصویر مختلطی را ترسیم میکنند. سیستم پرداخت بینبانکی فرامرزی چین (CIPS) نقطه روشن اصلی برای یوان است. بسیاری از بانکهای جهانی بهتازگی به این سیستم برای پرداختهای یوان پیوستهاند و بحران در تنگه هرمز به نظر میرسد که رشد آن را احیا کرده است.
اما حجم معاملات به یوان در سیستم انتقال خودکار تسویه حسابهای هنگ کنگ (CHATS)، که سه برابر بیشتر از CIPS پرداختها را مدیریت میکند، از اواسط سال 2024 کاهش یافته است. سهم یوان از پرداختها در شبکه ارتباطات مالی بین بانکی (SWIFT) نیز از اوجهای خود در اواسط سال 2024 کاهش یافته است. به این ترتیب، یوان ششمین ارز پرکاربرد در جهان برای پرداختها است، حتی کمتر از دلار کانادا. در همین حال، دلار آمریکا در بالاترین سطوح تاریخی خود در پرداختهای ارزی جهانی بدون چالش باقی مانده و 72 درصد از تجارت چین هنوز به ارزهای دیگر تسویه میشود.
با این حال، انحراف CIPS از این معیارهای دیگر برای اولین بار نشان میدهد که سهم فزایندهای از پرداختها با استفاده از یوان از شبکه SWIFT دور میزند. این نشانهای است از اینکه چین به اولویت دادن به تابآوری در برابر تحریمهای احتمالی آینده و خودکفایی پرداخته است، حتی با ریسک انحراف از استانداردهای پرداخت جهانی.
آرزوهای سیاستی با محدودیتهای کنترل سرمایه مواجه میشود
یوان با نوساناتی مواجه است چین مدتهاست که هدفش این بوده که یوان را به یک ارز جهانی مهمتر تبدیل کند، بخشی از این هدف برای کاهش نفوذ استراتژیک است که پرداختهای فراگیر دلار به ایالات متحده میدهد. در سال 2023، رئیسجمهور چین شی جینپینگ خواستار این شد که چین به یک “کشور مالی قوی” (金融强国) با یک “ارز قوی” تبدیل شود که “استفاده وسیعی در تجارت بینالمللی، سرمایهگذاری و بازارهای ارز خارجی” داشته باشد و حتی “وضعیت یک ارز ذخیره جهانی” را کسب کند.
رئیس بانک مرکزی چین، پان گونگشنگ، در سال 2025 هشدار داد که “یک ارز غالب جهانی تمایل دارد که ابزار یا سلاحسازی شود” و از تلاشها برای “کاهش وابستگی بیش از حد به یک ارز حاکم” تمجید کرد. پکن راههای زیادی را برای افزایش استفاده بینالمللی از یوان بررسی کرده است. اما سیاستگذاران چینی در آشتی دادن بین باز بودن لازم برای داشتن یک ارز جهانی بزرگ و ثبات داخلی که از طریق کنترلهای سختگیرانه سرمایه تقویت میشود، با مشکل مواجه شدهاند.
شکل 1 سهم یوان را در شبکه SWIFT نشان میدهد، استاندارد جهانی برای پیامهای پرداخت بین بانکها. از سال 2010، اقداماتی برای آزادتر کردن استفاده از یوان به افزایش مداوم آن از کمتر از 1 درصد به 2.8 درصد از پرداختهای جهانی در شبکه SWIFT تا اواخر سال 2015 کمک کرد. اما پس از آن استفاده کاهش یافته و به مدت پنج سال در حدود 2 درصد ثابت ماند که ناشی از کاهش شدید و کنترلهای سختگیرانه سرمایه بود.
در اواخر سال 2023، استفاده از یوان پس از تحریمهایی که توسط هر صادرکننده اصلی ارز ذخیره اعمال شد، باعث شد که روسیه و کشورهای دیگر تمایل بیشتری به استفاده از یوان پیدا کنند. این میزان تا 4.7 درصد از پرداختهای جهانی در جولای 2024 اوج گرفت و از ین ژاپن و دلار کانادا پیشی گرفت تا به چهارمین ارز پرکاربرد تبدیل شود.
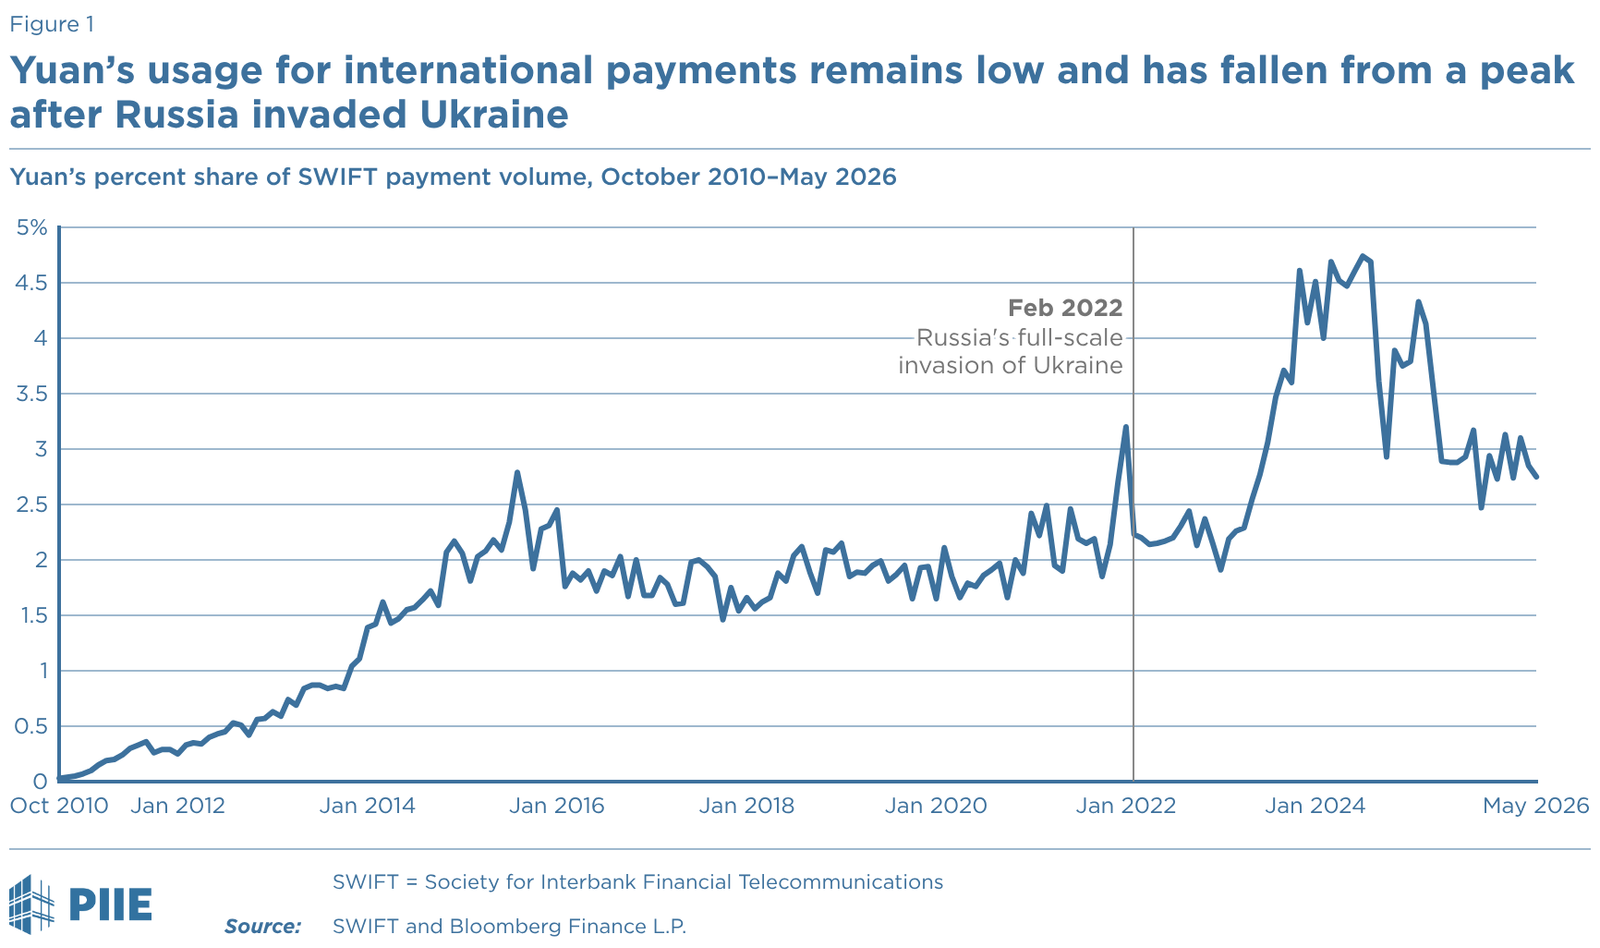
پس از آن اوج، سهم یوان به 2.75 درصد کاهش یافت. معما این است که چرا. اقتصاددانان چینی استدلال میکنند که این دادهها نقش بینالمللی یوان را به دلایل متعدد دست کم میگیرند، اما در اینجا فرضیه مرتبطتر این است که سهم رو به رشد پرداختهای یوان از طریق CIPS به گونهای است که دیگر از طریق SWIFT انجام نمیشود.
آیا دادههای SWIFT استفاده واقعی را پنهان میکنند؟
آیا کاهش یوان در SWIFT واقعی است؟ بانکهای سراسر جهان معمولاً پیامهای پرداختهای بینالمللی را با SWIFT ارسال و دریافت میکنند. اما آنها همچنین به طور کلی به سیستمهای تسویه و تسویه بین بانکی مانند CIPS و/یا CHATS نیاز دارند تا این پرداختها را انجام دهند، به عنوان مثال، برای انتقال واقعی پول. به محض تأسیس CIPS در سال 2015، این سیستم با پیامرسانی SWIFT ادغام شد که برای پرداختهای مربوط به 1,619 شرکتکننده غیرمستقیم CIPS استفاده میشود. CHATS، یک سیستم تسویه ناخالص در زمان واقعی که از چندین ارز، از جمله دلار آمریکا و یوان پشتیبانی میکند، نیز از آن استفاده میکند. این سیستمها به هم متصل هستند، به طوری که یک پیام پرداختی که با SWIFT ارسال میشود ممکن است در مسیر خود به یک گیرنده چینی در سرزمین اصلی از هر دو CHATS و CIPS عبور کند.
تحلیل حجمهای متفاوت شبکه تسویه
با این حال، CIPS همچنین دارای سیستم پیامرسانی مستقل خود برای شرکتکنندگان مستقیم است. این شبکه از شرکتکنندگان مستقیم از 79 بانک در ژانویه 2023 به 210 بانک امروز به سرعت رشد کرده است. اگر پرداختهای یوان این بانکها همانند یا در حال رشد باشد اما دیگر به SWIFT نرسد، این حجم میتواند از آن دادهها ناپدید شود و کاهش کاذبی در استفاده از یوان نشان دهد. نگاهی به دادههای SWIFT و CIPS به طور همزمان نشان میدهد که این حجم در واقع در حال ناپدید شدن است، اما افزودن سیستم CHATS به مقایسه نشان میدهد که دادههای SWIFT که کاهش استفاده از یوان در پرداختهای بینالمللی را نشان میدهند هنوز هم از نظر جهتگیری صحیح هستند.
شکل 2 حجم پرداختها به میلیارد یوان برای CIPS و CHATS را نشان میدهد. درست مانند سهم SWIFT، هر دو از اواسط 2022 تا اواسط 2024 بیش از دو برابر شدهاند، CIPS از حدود 350 میلیارد یوان به 770 میلیارد و CHATS از 1.5 تریلیون به 3.3 تریلیون یوان.
با این حال، از اوج سال 2024، روند کلی حجم یوان در CIPS از روند SWIFT و CHATS منحرف شده است. حجمهای CHATS و سهمهای SWIFT از یوان به طور قابل توجهی کاهش یافتهاند، در حالی که حجم CIPS ثابت مانده است. همه اینها از پایینترین سطحهای اواخر 2025 افزایش یافتهاند، اما CIPS به بالاترین سطحهای تاریخی خود رسیده در حالی که CHATS و SWIFT هنوز بسیار پایینتر از اوج خود هستند. برخی از کاهش یوان در CHATS ممکن است به دلیل مهاجرت به CIPS باشد، اما حجم روزانه متوسط RMB در CHATS از ژوئن 2024 تا ژوئن 2026 بیش از 1 تریلیون یوان کاهش یافته است، در حالی که حجم CIPS تنها به یک پنجم آن، حدود 200 میلیارد یوان افزایش یافته است. بنابراین، CIPS به تنهایی نمیتواند کاهش CHATS را توضیح دهد.
ارزیابی تغییرات تسویه تجاری استراتژیک
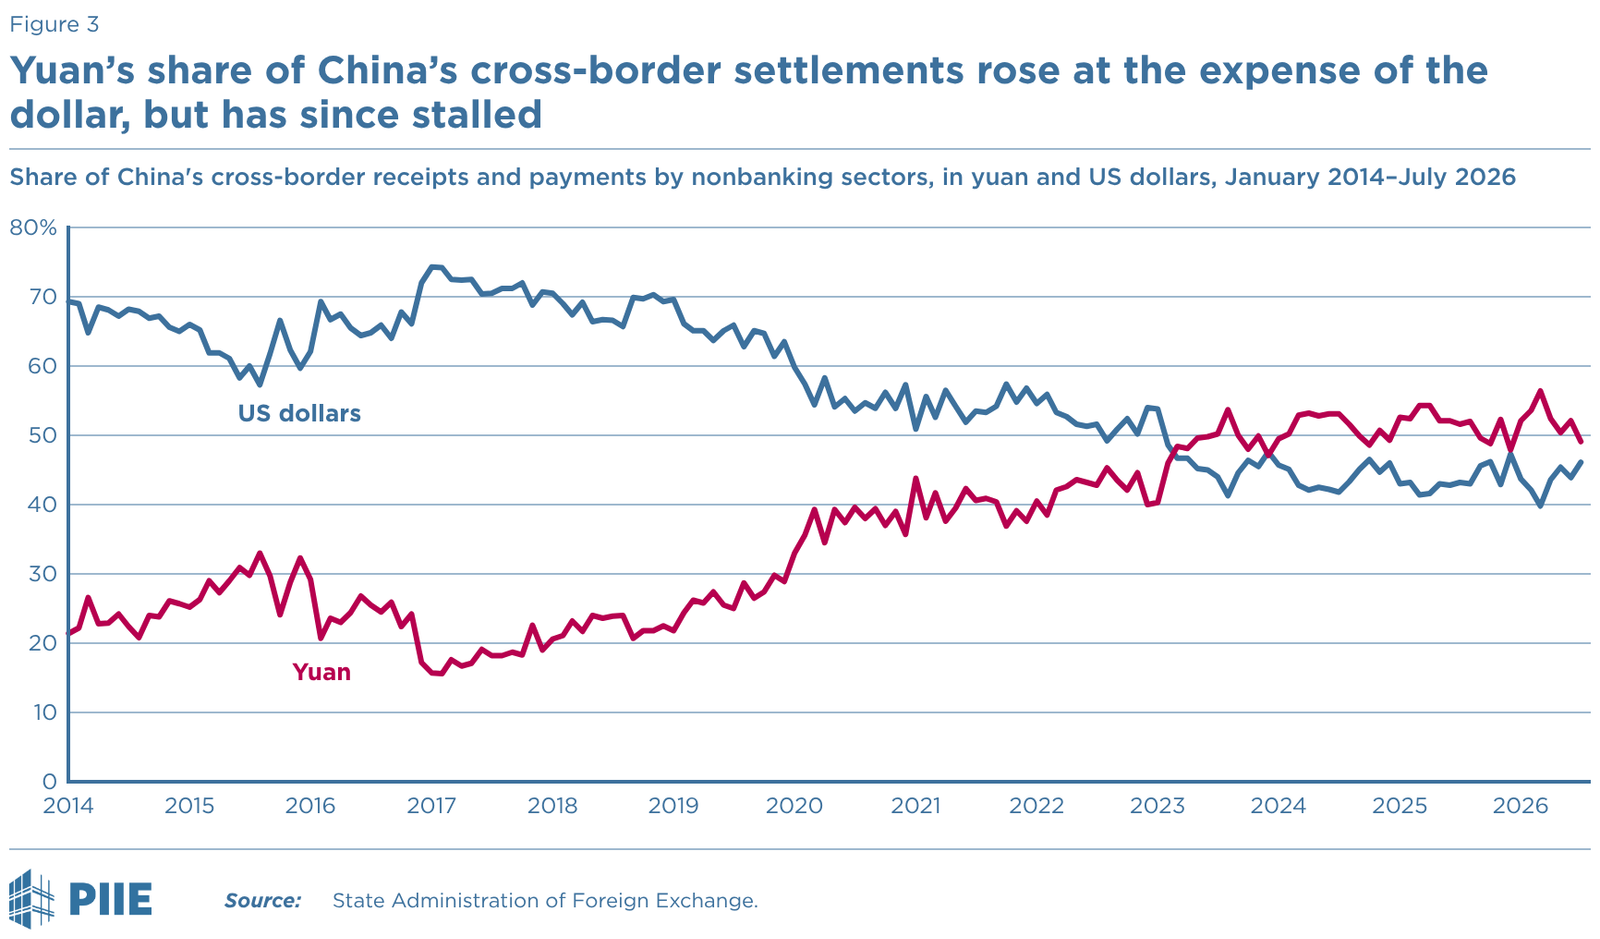
منابع دادهای دیگر یکی از راههای دیگر برای بررسی پرداختهای یوان، از طریق دادههای اداره دولتی ارز خارجی (SAFE) در مورد پرداختهای بانکها به نمایندگی از مشتریان در داخل و خارج از چین است. پس از یک افزایش بزرگ به حدود نیمی از کل تسویههای مرزی چین تا اوایل 2023، عمدتاً به هزینه دلار، یوان در آن سطح ثابت مانده و دیگر نتوانسته است بر دلار پیشی بگیرد. مانند CIPS، پرداختهای یوان به طور کلی همچنان در حال رشد بودهاند، اما افزودن زمینه پرداختهای دلاری نشان میدهد که این رشد تنها به اندازه کافی است تا با تقاضا برای تسویه دلاری همگام شود.
دادههای SAFE همچنین نشان میدهند که دلار با حدود 90 درصد سهم از هر پرداختی که به یوان تسویه نشده است، ثابت مانده و این نشان میدهد که چین پرداختهای دلاری را برای معامله در ارزهای دیگر مانند یورو کنار نگذاشته است.
دادههای رسمی دیگر چین نشان میدهند که سهم تجارت کالاهای چین که به یوان تسویه میشود از 23 درصد در 2015 به پایینترین سطح 11 درصد در 2017 کاهش یافته است، اما سپس دوباره شروع به افزایش کرده و به 28 درصد در نیمه اول 2025 رسیده است. الگو به طور قابل توجهی مشابه روند SWIFT در این سالها است، اما آخرین دادههای آن در نیمه اول 2025 به پایان میرسد، درست قبل از اینکه سهم یوان در SWIFT کاهش یابد.
بنابراین، چین توانسته است شرکای تجاری را متقاعد کند که بیشتر از هر زمان دیگری در دهه گذشته به یوان پرداخت کنند یا پرداخت دریافت کنند، اما سری طولانیتر نشان میدهد که بینالمللی شدن RMB میتواند به صورت موجی پیش برود و میتواند به عقب برگردد. همچنین یادآوری مفیدی است که 72 درصد از تجارت کالاهای چین هنوز به ارزهای دیگر تسویه میشود.
آیا ارز دیجیتال تسریعکننده بینالمللی شدن یوان خواهد بود؟
نگاهی جهانی به گزارش بانک تسویه بینالمللی نشان میدهد که یوان از ۲ درصد از معاملات ارزی جهانی در سال ۲۰۱۳ به ۸.۵ درصد در اواسط ژوئن ۲۰۲۵ افزایش یافته است، اما این افزایش بهطور کامل به هزینه ارزهای غیر از دلار بوده است. با وجود تمام نگرانیها درباره تحریمها، سهم دلار از ۸۷ به ۸۹ درصد افزایش یافته است.
یک کانال دیگر که ممکن است در CIPS یا SWIFT محاسبه نشود، یوان دیجیتال است، اما احتمالاً هنوز بهطور قابل توجهی مطرح نیست. بسیاری از بانکهای مرکزی در حال بررسی استفاده از ارزهای دیجیتال بانک مرکزی (CBDC) برای پرداختهای فرامرزی هستند و بانک مرکزی چین بخشی از یکی از امیدوارکنندهترین تلاشها، یعنی پل M-CBDC (mBridge) است که شامل پنج بانک مرکزی میباشد. تنها بهروزرسانی عمومی سیستم تا به امروز نشان میدهد که تا نوامبر ۲۰۲۵، این سیستم ۴۰۴۷ تراکنش به ارزش ۳۸۷.۲ میلیارد یوان را مدیریت کرده است که از این تعداد، ۹۵.۳ درصد تراکنشهای یوان بوده است. این تعداد تراکنش در مقایسه با CIPS که حدود ۳۳,۰۰۰ تراکنش در روز را مدیریت میکند، کوچک است.
اعداد جدیدی که توسط فایننشال تایمز گزارش شده، نشان میدهد که ۸۳ میلیارد یوان تراکنش جدید از نوامبر ۲۰۲۵ تا ژوئن ۲۰۲۶ وجود دارد. اگر این گزارش دقیق باشد، حجم mBridge در شش تا هفت ماه گذشته تنها یک دهم از میانگین حجمهای روزانه CIPS را نشان میدهد و mBridge بهسختی یک خطای گرد کردن در ردپای بینالمللی یوان محسوب میشود. پرداختهای CBDC در مقیاس بزرگ همچنان چشماندازی برای سالهای آینده باقی میماند. هیچ اقتصاد بزرگی هنوز یک CBDC را بهطور کامل راهاندازی نکرده است که بتواند به چین متصل شود و این موضوع آن را بدون شبکهای از سایر CBDCها برای اتصال باقی میگذارد.
پکن با تسلط عمیق دلار مواجه است
نتیجهگیری رشد چشمگیر یوان چین بهعنوان یک ارز پرداخت در دو سال گذشته از شتاب خود افت کرده است. درست است که برخی دادهها احتمالاً معکوس شدن را بهخوبی نشان نمیدهند بهدلیل مهاجرت به سیستم پرداختی خودکفاتر چین و استفاده کلی هنوز در حال افزایش است، بهویژه در تجارت. با این حال، نقاط روشن بهقدری نیستند که یوان بتواند به سهم خود از پرداختهای جهانی یا حتی پرداختهای کلی چین در برابر دلار ادامه دهد. بینالمللی شدن یوان ممکن است بیشتر بهعنوان یک بیمهنامه باشد که آماده است در صورت مجبور شدن چین به ترک دلار برای پرداختهای بزرگتر فعال شود.
یوان بهطور کلی هنوز بهطور قابل توجهی زیر وزن اقتصادی چین عمل میکند. چین بهدور از کنار گذاشتن دلار، هنوز بهطور محکم در شبکههای مالی جهانی مبتنی بر دلار گره خورده است. عدم کسب سود در دورهای که نگرانیهای جهانی درباره دلار در حال افزایش است بهویژه شگفتانگیز است و این نشان میدهد که پکن نیاز دارد تا محرکهای رشد جدیدی پیدا کند اگر بخواهد فاصله خود را با دلار سبز کاهش دهد.
هوش مصنوعی تولیدی برای کمک به تحقیقات پسزمینه این وبلاگ و جمعآوری مواد تکراری استفاده شده است. تمام خروجیهای تولید شده توسط هوش مصنوعی تحت بررسی دقیق انسانی قرار گرفتهاند.