نقص صواريخ باتريوت في إيران
أدى الصراع مع إيران إلى استنزاف مخزونات الصواريخ الأمريكية، مما يعقد التزامات واشنطن الأمنية في منطقة المحيط الهادئ الغربي. ستستغرق عملية التعويض سنوات، مما يترك حلفاء الولايات المتحدة في مواجهة نقص في التسليم وتنافس على شحنات الأسلحة المحدودة خلال هذا العقد.
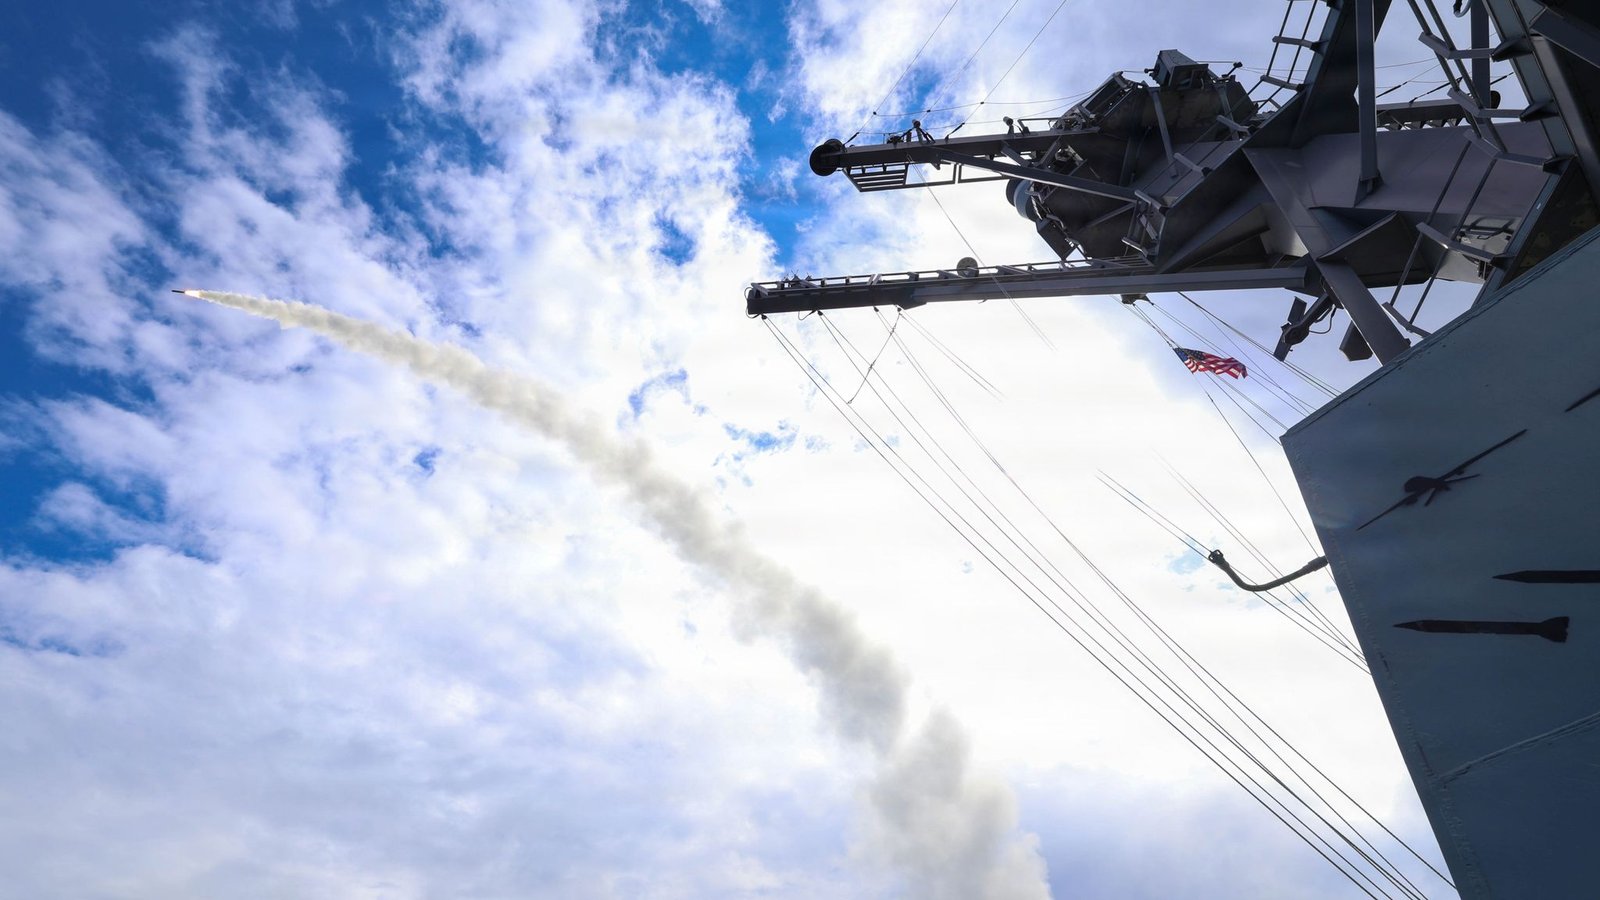
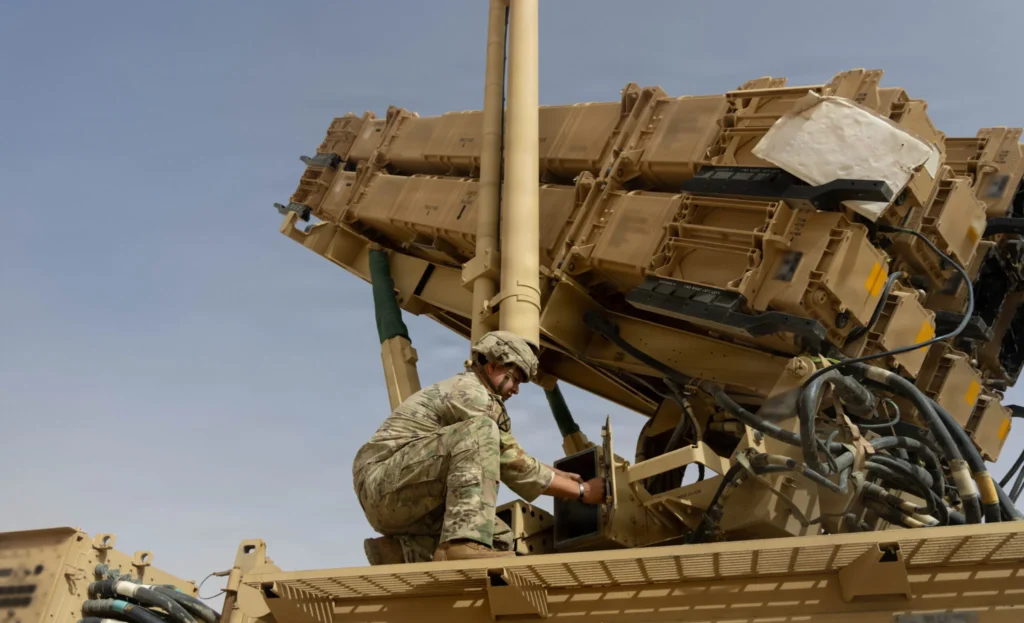
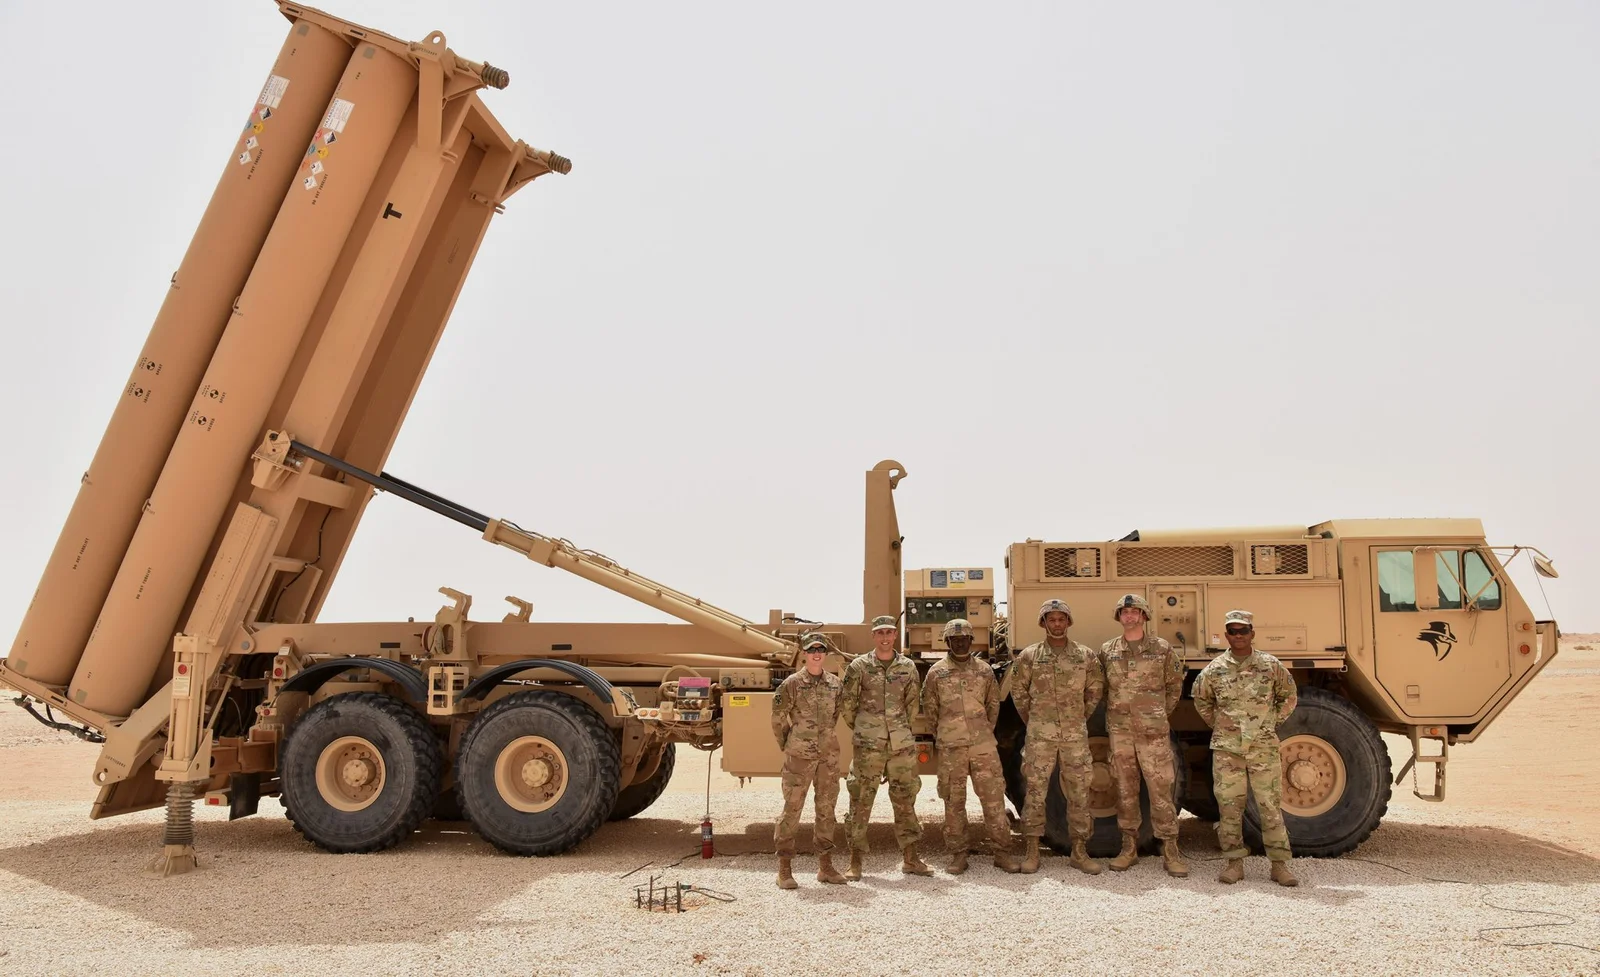
نتيجة للحرب الأمريكية-الإسرائيلية على إيران، استهلكت الولايات المتحدة عددًا كبيرًا من الصواريخ التي اعتمدت عليها تاريخيًا للدفاع في المحيط الهادئ الغربي، بما في ذلك صواريخ باتريوت وصواريخ الدفاع الجوي عالية الارتفاع (THAAD)، بالإضافة إلى العديد من صواريخ توماهوك الهجومية وصواريخ الضربات الدقيقة.
تتوقع استراتيجية الأمن القومي واستراتيجية الدفاع الوطني لإدارة ترامب مسؤولية أكبر من الحلفاء عن الأمن الإقليمي، بما في ذلك في الشرق الأوسط، مع دعم أمريكي محدود. تعقد متطلبات الحرب على الذخائر الأمريكية حتى تلك الموقف الانتقائي. بينما لا تزال الولايات المتحدة تمتلك الذخائر لمواصلة القتال ضد إيران، هناك قلق من أن استبدال تلك التي تم إطلاقها بالفعل قد يضعف التزامات الولايات المتحدة تجاه حلفاء آخرين. الأسلحة التي تستخدمها أنظمة الدفاع الصاروخي الأمريكية في المحيط الهادئ الغربي هي نفس الأسلحة التي استخدمتها الولايات المتحدة ضد إيران. هناك مخاوف من أنه إذا تعرض حلفاء الولايات المتحدة لهجوم، فلن تكون لدى الولايات المتحدة ما يكفي من الذخائر للرد، بما في ذلك في صراع مع الصين.
لا يمكن للإنتاج الأمريكي تعويض مخزونات الصواريخ الأكثر استنزافًا بسرعة: من المتوقع أن تستغرق استعادة مخزونات توماهوك وباتريوت وTHAAD إلى مستويات ما قبل الحرب ثلاث سنوات أو أكثر. يقدم الإنتاج الحليفي تخفيفًا محدودًا. إن الإنتاج المخطط لصواريخ باتريوت GEM-T في ألمانيا هو أحد مصادر الصواريخ الاعتراضية الإضافية، لكنه ملتزم بالفعل للمستخدمين الأوروبيين وأوكرانيا.
تسليح أوكرانيا وإعادة ملء المخزونات الوطنية قد استنفد بالفعل قدرة الإنتاج في أوروبا، وسيستغرق تحقيق أهداف زيادة الإنفاق الدفاعي لحلف الناتو بعض الوقت. ستستغرق تسليم أنظمة الأسلحة الرئيسية وقتًا أطول. علاوة على ذلك، يبدو أن الوضع مع إيران غير قابل للحل، ومن الصعب التنبؤ باتجاه النزاع. ما هو واضح هو أنه في السنوات القادمة، سيتعين على الولايات المتحدة وحلفائها تحديد الأولويات بشأن الدول التي ستحصل على الأسلحة وفقًا للتخطيط السابق، وأي منها ستحصل على أسلحة من إنتاج جديد.
عملية الغضب الملحمي
عملية الغضب الملحمي بدأت في 28 فبراير 2026. بحلول الوقت الذي تم فيه وقف إطلاق النار في أبريل 2026، كانت القوات الأمريكية قد استهدفت آلاف الأهداف الإيرانية. خلال هذه العملية، استنفدت القوات الأمريكية مخزونات أسلحتها في كل من العمليات الدفاعية والهجومية. انخفضت مخزونات صواريخ توماهوك بشكل حاد. كما أطلقت الطائرات ومنصات الإطلاق صواريخ بعيدة المدى وأسلحة جو-أرض ضد إيران.
خلال النزاع، استنفدت القوات الأمريكية أيضًا صواريخ الدفاع الجوي وصواريخ الاعتراض. لعبت أنظمة الدفاع الجوي دورًا حاسمًا في النزاع، حيث أطلقت إيران صواريخ على القواعد الأمريكية. يعني ضعف نظام الدفاع الجوي الإيراني أن الطائرات الأمريكية يمكن أن تتحول من الصواريخ بعيدة المدى إلى القنابل قصيرة المدى. كانت البدائل ضد الصواريخ الباليستية الإيرانية أقل. كان على القوات الأمريكية الاعتماد على صواريخ الاعتراض التي تطلق من السفن والأرض، لذا تعرضت مخزونات الدفاع الصاروخي لضغوط خاصة.
تعني الاختلافات بين الأسلحة أيضًا أن الأرقام الإجمالية للترسانة الأمريكية قد تكون مضللة. لا يمكن أن تعوض زيادة نوع واحد من الذخائر عن نقص نوع آخر. الأرقام التي تم مناقشتها علنًا هي تقديرات، نظرًا لأن البنتاغون لم يكشف عن المخزونات الكاملة من الذخائر. تختلف هذه التقديرات حسب نوع الصاروخ وتاريخ التقرير.
قدرت CSIS أنه خلال الحملة التي استمرت 39 يومًا قبل وقف إطلاق النار في أبريل، استنفدت القوات الأمريكية 1,060–1,430 من صواريخ باتريوت، حوالي 45–61% من تقدير المخزون قبل الحرب البالغ 2,330، و190–290 من صواريخ THAAD من مخزون يبلغ حوالي 360. تضمنت الأنظمة الأخرى التي شهدت انخفاضات ملحوظة صاروخ الضربة الدقيقة، بحوالي 45% من المخزون، وصواريخ توماهوك، مع إطلاق ما لا يقل عن 1,000 صاروخ، أو حوالي ثلث المخزون المقدر قبل الحرب.
تظل حالة مخزونات الصواريخ الأمريكية غير واضحة، وعلى الرغم من أن وزير الحرب الأمريكي بيت هيغسث قد قلل علنًا من شأن النقص، إلا أنه اعترف بأنه سيستغرق شهورًا لإعادة تخزين بعض الذخائر وسنوات لإعادة تخزين أخرى. في الواقع، قد يستغرق replenishment إلى المستوى الأساسي ثلاث سنوات أو أكثر، مع اعتبار المستوى الأساسي قبل الحرب غير كافٍ للتحضير لطارئ مستقبلي يتعلق بالصين.
قدرة الإنتاج المحدودة
بينما يستغرق إطلاق صاروخ بضع دقائق فقط، يمكن أن يستغرق تصنيع صواريخ بديلة لأنظمة الدفاع الصاروخي سنوات. في عصر ما بعد الحرب الباردة، اندمجت شركات الدفاع وتوقفت العديد من أنواع الطلبات الدفاعية. أصبحت الشركات المقاولة أقل قدرة على زيادة الإنتاج بسرعة لتلبية الطلب المتزايد. بينما احتفظت الشركات المقاولة بخبرتها في إنتاج الصواريخ وأنظمة الدفاع الأخرى، لم يكن لديها حافز للاحتفاظ بقدرة الإنتاج. توجد قيود مماثلة بالنسبة لمقاوليها الفرعيين.
على سبيل المثال، تقوم شركة رايثيون (فرع من RTX) وشركة لوكهيد مارتن بتصنيع صاروخ توماهوك وصاروخ الهجوم المشترك من الجو إلى السطح على التوالي. ستواجه كلتا الشركتين صعوبة في زيادة معدلات إنتاج الصواريخ على المدى القصير. يمكن أن تؤدي جوانب مختلفة من عملية الإنتاج، مثل تصنيع مكونات الصواريخ والمحركات، والاختبار والمرافق الأخرى، إلى إبطاء الإنتاج الكلي للصواريخ. تضمن العقود طويلة الأجل والاتفاقيات الإطارية للمنتجين طلبًا كبيرًا ومستدامًا. ومع ذلك، فإن هذه العقود والاتفاقيات لا تسرع بالضرورة من عملية الإنتاج؛ لا تزال المرافق الجديدة تستغرق وقتًا للبناء والتأهيل.
في النهاية، الصواريخ التي سيتمكن المصنعون من تسليمها على المدى القصير هي تلك التي طلبها البنتاغون بالفعل. لن تساعد الأموال التي طلبها البنتاغون للسنة المالية 2027 في زيادة الإنتاج لأي سنة قبل 2029. سيتعين على المصنعين أولاً إنتاج الصواريخ التي تم طلبها بالفعل قبل أن يتمكنوا من الوفاء بالطلبات للسنوات اللاحقة. العديد من نفس الموردين الذين يجهزون خطوط الإنتاج الأمريكية يجهزون أيضًا خطوط الإنتاج الحليفة. لذلك، قد تتعافى مخزونات الولايات المتحدة بشكل أبطأ مما هو متوقع إذا قامت واشنطن أيضًا بالوفاء بـ طلبات الحلفاء.
تُعتبر هذه المشكلة الإنتاجية معروفة جيدًا في أوروبا. بعد بدء الغزو الروسي الشامل لأوكرانيا في فبراير 2022، زادت العديد من الدول الأوروبية من إنفاقها العسكري وطلبات replenishing مخزوناتها العسكرية بينما كانت تزود أوكرانيا أيضًا. أزال قانون دعم إنتاج الذخائر لعام 2023 الحواجز أمام زيادة إنتاج الذخائر من قبل الشركات المصنعة الأوروبية، وفي مارس 2024، توقعت المفوضية الأوروبية أن القارة ستكون قادرة على تصنيع مليوني قذيفة سنويًا بحلول نهاية عام 2025.
بينما تشير التوقعات إلى زيادة في القدرة، فإن الإنتاج الفعلي وتسليم الذخائر إلى أوكرانيا هما قياسان مختلفان. لا تُظهر تقديرات القدرة كم من الذخائر أنتجتها المصانع أو سلمتها. يبرز الإنتاج الحالي لمصانع الذخائر الفرنسية والبولندية الفجوة بين الإنتاج المقدر والإنتاج الفعلي للذخائر. يمكن قول الشيء نفسه عن المنشآت التصنيعية الجديدة، حيث يتطلب إنشاء أو تحويل خطوط الإنتاج تغييرات في المكونات والمرافق وأنظمة التصنيع.
تُظهر مقارنة روسيا والغرب في إنتاج الذخائر خلال النزاع في أوكرانيا قيود البيانات. تجمع التقديرات من مصادر مختلفة عيارات مختلفة، مما يؤدي إلى ارتباك محتمل. على سبيل المثال، عند تقييم إنتاج الذخائر عيار 155 ملم من أوروبا ومقارنته بالإنتاج الروسي، من المهم النظر إلى الصورة الكاملة، وخاصة الاختلافات في معدلات الإنتاج والعيارات المختلفة. حافظت روسيا على الطلب طوال الحرب المستمرة. في المقابل، تمتلك العديد من الحكومات الأوروبية قدرة محدودة على إنتاج الأسلحة وتقوم بتوسيع الإنتاج بعد سنوات من المشتريات الصغيرة نسبيًا، خاصة عند مقارنتها بمتطلبات نزاع طويل الأمد وبحجم كبير.
مسرحان والضغط على الردع
توجد العديد من أوجه التشابه بين مسارح الشرق الأوسط وشرق آسيا. من شأن النزاع المحتمل في غرب المحيط الهادئ أن يستدعي العديد من نفس الأسلحة والذخائر المستخدمة في الحرب مع إيران: صواريخ توماهوك وأنواع أخرى من الصواريخ الموجهة؛ أنظمة باتريوت وTHAAD؛ أنظمة الصواريخ القياسية؛ وأنظمة مشابهة أخرى. تمتلك الصين قوات صواريخ باليستية قوية ودفاعات جوية. وبالتالي، فإن شن نزاع ضد الصين سيتطلب من الولايات المتحدة استخدام كل هذه وغيرها.
قبل أن تنفد الذخائر في أي من المسارح، يواجه القادة عدة خيارات صعبة. يجب على قائد المسرح تحديد المستوى المناسب من الذخائر لاستخدامها ضد العدو، والمستوى الذي يجب الاحتفاظ به لهجمات محتملة لاحقة، والمستوى الذي يجب طلبه من مواقع أخرى، قد تكون أكثر بعدًا.
تحريك أنظمة القتال إلى مسرح الحرب يغير مواقع القوات، لكنه لا يعوض عن الذخائر التي تم إطلاقها بالفعل. تعتمد القدرة على التحمل في النهاية على نظام الدعم اللوجستي. يمكن أن تدعم البيانات العامة حول الشراء وسعة المنصات التقديرات، لكنها لا تحدد الحمولة الحالية من الصواريخ لسفينة أو قاذف معين، أو المخزونات القابلة للاستخدام في مستودع معين.
لدى واشنطن خيار إعادة بناء قدراتها العسكرية، ومدة الوقت التي يستغرقها ذلك ستعتمد على مدى انخراطها بشكل عدواني مع طهران. كلما طال هذا الانخراط، قل الوقت المتاح لواشنطن لإعادة بناء مخزونها. أظهرت التقارير في يوليو 2026 استمرار الضغط على مخزونات الذخائر الأمريكية.
تضعف مخزونات الذخائر المنقوصة من ردع الولايات المتحدة الإقليمي من خلال تقليل القدرة على استدامة العمليات، خاصة على جبهتين في وقت واحد. لا يزال المخططون الصينيون يقيّمون الإرادة السياسية الأمريكية، قدرات تايوان العسكرية، مشاركة الحلفاء وآفاق الدبلوماسية عبر المضيق. ومع ذلك، فإن النقص يضيق الخيارات التقليدية لواشنطن: قد يزيد الضغط لقبول تسوية دبلوماسية غير مواتية أو التصعيد لإنهاء الصراع قبل نفاد المخزونات. ستعتمد نطاق هذه المخاطر على الحالة الطارئة، لكن انخفاض مخزونات الصواريخ يجعل الالتزامات الأمنية الأمريكية أكثر صعوبة في الاستدامة.
أهداف الإنفاق في الناتو والاتحاد الأوروبي
التزم حلفاء الناتو الذين اجتمعوا في قمة لاهاي في 24-25 يونيو 2025 بزيادة الإنفاق الدفاعي والأمني إلى 5% من ناتجهم المحلي الإجمالي سنويًا بحلول عام 2035. من هذا، التزم الحلفاء بإنفاق ما لا يقل عن 3.5% على متطلبات الدفاع “الأساسية”. سيشمل الإنفاق في الفئة المتبقية، حتى 1.5%، من بين أمور أخرى، البنية التحتية الحيوية، والقدرة على التحمل، وقاعدة الدفاع الصناعي.
من منظور صناعي، الرقم الرئيسي لا يقول شيئًا عن ما ستنفقه الحكومات على الذخائر. سيكون الأمر متروكًا للدول الفردية لتحديد كيفية تخصيص الإنفاق المتعلق بالدفاع في ميزانياتها العامة. ستحدد هذه القرارات في النهاية مقدار الدعم المالي الذي ستحصل عليه شركة الدفاع.
أفادت الوكالة الأوروبية للدفاع في يوليو 2026 أن إنفاق الدفاع لعام 2025 من قبل أعضاء الاتحاد الأوروبي بلغ 418 مليار يورو (474.6 مليار دولار أمريكي)، أو 2.2% من إجمالي ناتجهم المحلي، وتوقعت أن يرتفع إلى 454 مليار يورو (515.5 مليار دولار أمريكي) في 2026. هناك أيضًا برنامج الصناعة الدفاعية الأوروبية، الذي يوفر إجمالي 1.5 مليار يورو (1.7 مليار دولار أمريكي) من ميزانية الاتحاد الأوروبي 2021–27 لدعم الصناعات الدفاعية للدول الأعضاء. يهدف البرنامج بشكل خاص إلى تعزيز التعاون الصناعي الدفاعي وإعداد الصناعات الدفاعية للالتزامات السياسية والعسكرية طويلة الأجل.
بينما يدعم البرنامج جهدًا أوسع، من غير المرجح أن يعالج احتياجات إعادة التزويد للقوات المسلحة للدول الأعضاء. من المحتمل أن تحتاج الدول الأعضاء أيضًا إلى برامج دعم إضافية لتمويل قطاعاتها الصناعية الدفاعية بالكامل. في غياب أوامر دفاعية مستدامة من الحكومات الوطنية، سيكون من الصعب الحفاظ على أي صناعات دفاعية جديدة قيد التشغيل.
يجب أن تسهل هذه الإعلانات التخطيط طويل الأجل من قبل صناعة الدفاع. على المدى القريب، ومع ذلك، من المرجح أن تكون القيود الرئيسية على جانب العرض. قد تغلق الزيادات في إنفاق الدفاع داخل الاتحاد الأوروبي وحلف الناتو الفجوة بين التمويل والمعدات المسلمة للدول الأعضاء، ولكن فقط على مدى فترة طويلة. لذلك، تحد احتياجات أوروبا الخاصة من إعادة التزويد وتراكم الطلبات قدرتها على تخفيف نقص الصواريخ الأمريكية في المدى القريب.
التوقعات
من المحتمل أن توفر حجم أوامر الذخائر للسنة المالية الأمريكية 2027، التي تستمر حتى 30 سبتمبر 2027، وجداول تسليم وزارة الحرب الأمريكية ومقاوليها المؤشرات العامة الأولى على استعادة مخزونات أنظمة الأسلحة المختلفة. ستختلف معدلات الاستعادة بشكل كبير بين الأنظمة. من المحتمل أن تستعيد أنظمة الضربات الدقيقة بعيدة المدى والصواريخ المجنحة التي تطلق من الجو قبل الأنظمة الأخرى، بما في ذلك أنظمة توماهوك، باتريوت، وTHAAD.
ستكون هناك منافسة كبيرة بين حلفاء الولايات المتحدة على واردات الذخائر. ستكون الوضعية صعبة بشكل خاص بالنسبة للولايات المتحدة لأن هناك تبادلاً بين إعادة تزويد القوات المسلحة الأمريكية وتزويد الدول الحليفة بالذخائر. على سبيل المثال، تعتمد أستراليا واليابان وكوريا الجنوبية على الولايات المتحدة في الذخائر. كما أن أوكرانيا بحاجة أيضاً إلى ذخائر الدفاع الجوي. في 25 سبتمبر، قال الرئيس الأوكراني فولوديمير زيلينسكي إن الرئيس الأمريكي دونالد ترامب وافق على منح أوكرانيا ترخيصاً لصناعة صواريخ باتريوت. قد يؤدي هذا الإنتاج في النهاية إلى تخفيف الطلب على المخزونات الأمريكية، لكنه سيتطلب القدرة على التصنيع والوصول إلى المكونات. قد تؤدي المنافسة على تلك المكونات إلى تأخير الإنتاج.
يمكن أن يتوقع حلفاء الولايات المتحدة نقصاً في التسليم ومنافسة على شحنات الأسلحة المحدودة حتى أواخر العقد 2020.
ستظهر خطط الشراء الحكومية الأوروبية مدى التزامها بوعود الاستثمار. من المقرر أن لا تقوم الناتو بمراجعة مسار الإنفاق حتى عام 2029، وبالتالي ستعتمد جاهزية الحلفاء على العقود التي توقعها الحكومات وتوافر أنظمة الأسلحة قبل ذلك.
من المحتمل أن تبدأ تلك الحكومات في النظر في مصنعي أسلحة بديلين لتقليل اعتمادها على صناعة الدفاع الأمريكية. بدورها، لن تتمكن الشركات الأوروبية من تلبية الطلبات على الصواريخ المحددة التي ستحتاجها الولايات المتحدة في منطقة المحيط الهادئ الغربية لبعض الوقت. يمكن أن يتوقع حلفاء الولايات المتحدة نقصاً في التسليم ومنافسة على شحنات الأسلحة المحدودة حتى أواخر العقد 2020.