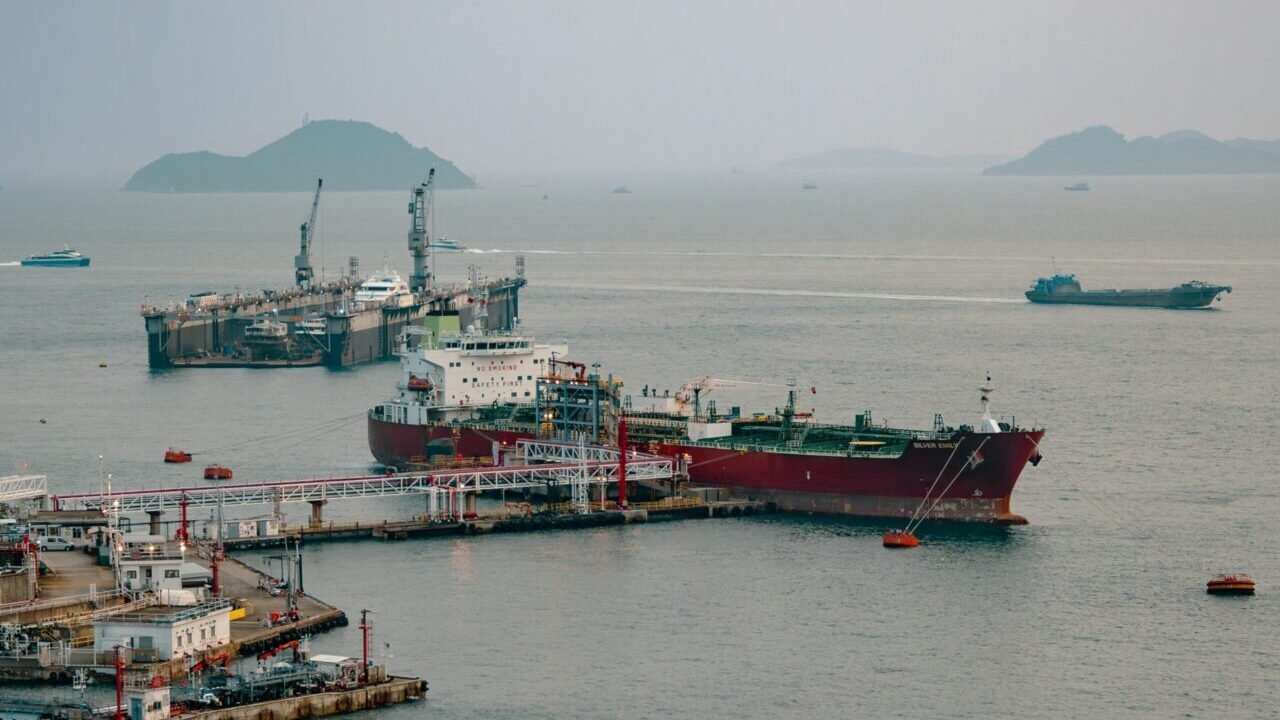
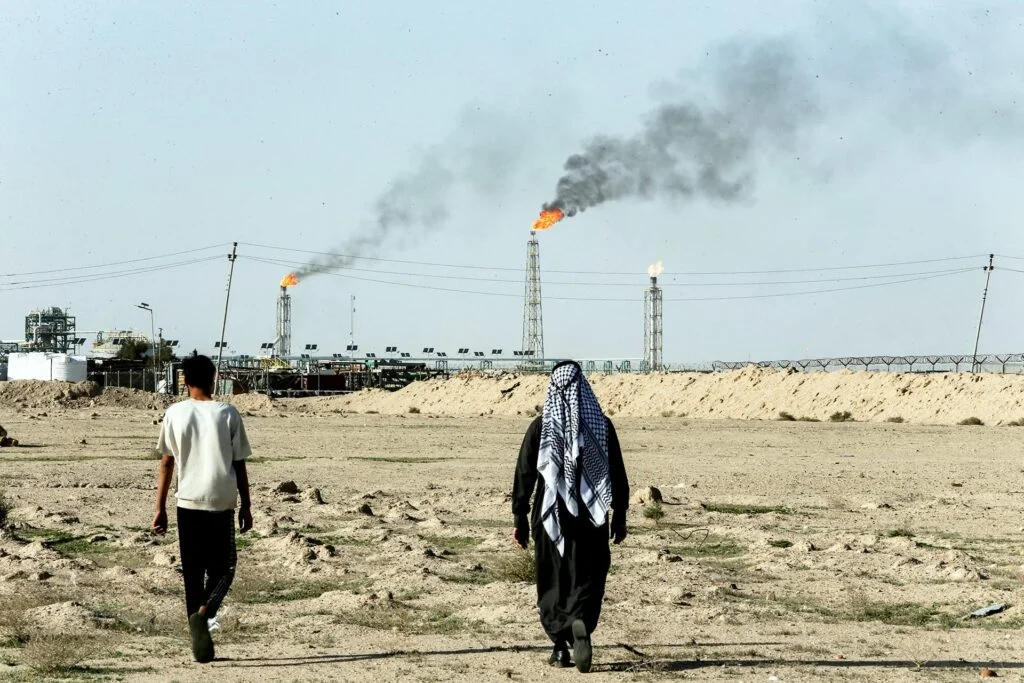
لم ينتج عن إغلاق مضيق هرمز الصدمة النفطية العالمية الفريدة التي تخيلتها التوقعات المبكرة، ومع ذلك، فقد سرّع نمطاً أعمق من التفكك الجيو اقتصادي عبر علاقات الطاقة والتجارة والأمن. لقد خففت استقلالية الطاقة في واشنطن وأنابيب بكين المتنوعة والاحتياطيات والقدرة الصناعية من التأثير الفوري على الأسعار، بينما تحمل منتجو الخليج وحلفاء أوروبا والمستوردون الآسيويون نقصاً غير متساوٍ، وضغوطاً مالية، وشكوكاً استراتيجية.
كشفت الأزمة عن كيفية أن الضغط في نقاط الاختناق يمكن أن يكسر الاستجابات الجماعية ويكافئ الدول القادرة على استقرار الإمدادات، وتمويل البدائل، وتصدير التكنولوجيا اللازمة للتنويع. تعكس مشاريع البنية التحتية في الخليج، والتحوطات التجارية والدفاعية في أوروبا، وأعباء الدعم في آسيا، والرقابة على الصادرات من الصين، عالماً يتم فيه اختبار الحرفية الاقتصادية ومصداقية التحالفات في الوقت نفسه.
هذا التفكك الجيو اقتصادي ليس مجرد اضطراب مؤقت في السوق، بل هو إعادة هيكلة هيكلية لسلاسل الإمداد، وشراء الدفاع، والتحالفات الدبلوماسية. مع سعي الحكومات نحو المرونة، تتحول القوة نحو الفاعلين القادرين على امتصاص الصدمات، وتأمين طرق بديلة، وتشكيل القواعد التي تحكم الموارد الحيوية. لذلك، يكشف حادث هرمز عن حدود التوقعات ودوام الاعتماد المتنافس، مع عواقب ستستمر بعد أي ارتفاع منفرد في أسعار الطاقة.
إغلاق هرمز يعيد تشكيل إعادة التوازن العالمية
عند بدء الحرب في إيران، توقع المتنبئون حدوث صدمة نفطية بعد إغلاق مضيق هرمز، مع توقعات تصل إلى 180 دولاراً للبرميل. بينما ارتفعت الأسعار وانخفضت، كانت التأثيرات أكثر هدوءاً ومحصورة جغرافياً مما كان متوقعاً.
هذا التأثير الاقتصادي الهادئ يخفي التأثير غير المتساوي ونطاق العواقب، مع ميزة لأولئك الذين كانت لديهم تدابير وقائية في وقت مبكر. بينما تحتفظ الولايات المتحدة بوسادة بسبب استقلالها في الطاقة، فقد خفضت الصين اعتمادها على مدى سنوات متعددة من خلال التقدم التكنولوجي، وتنوع المصادر، والاحتياطيات.
بين الحلفاء والشركاء الأمريكيين الذين يواجهون نقصًا حادًا، أثر إغلاق هرمز على مصداقية المؤسسات والتحالفات والاستقرار المالي للدول. لقد اتخذت إعادة الترتيب أشكالًا متميزة لكنها مترابطة عبر المناطق: الشرق الأوسط يتفاعل في الوقت الحقيقي مع الصراع الحركي، وأوروبا تعيد تقييم مسارها على المدى الطويل، وآسيا تواجه تعقيدات متزايدة من ضعف الطاقة الحاد، وزيادة الدفاعات، والإرهاق المالي. بينما تسعى الدول إلى تحقيق المرونة في الأزمات، يكمن النفوذ لدى أولئك الذين يمكنهم امتصاص الصدمات، واستقرار الأسعار، وتوفير القدرات لأولئك الذين يتطلعون إلى التنويع.
تجزئة الجغرافيا الاقتصادية تضرب أسواق النفط
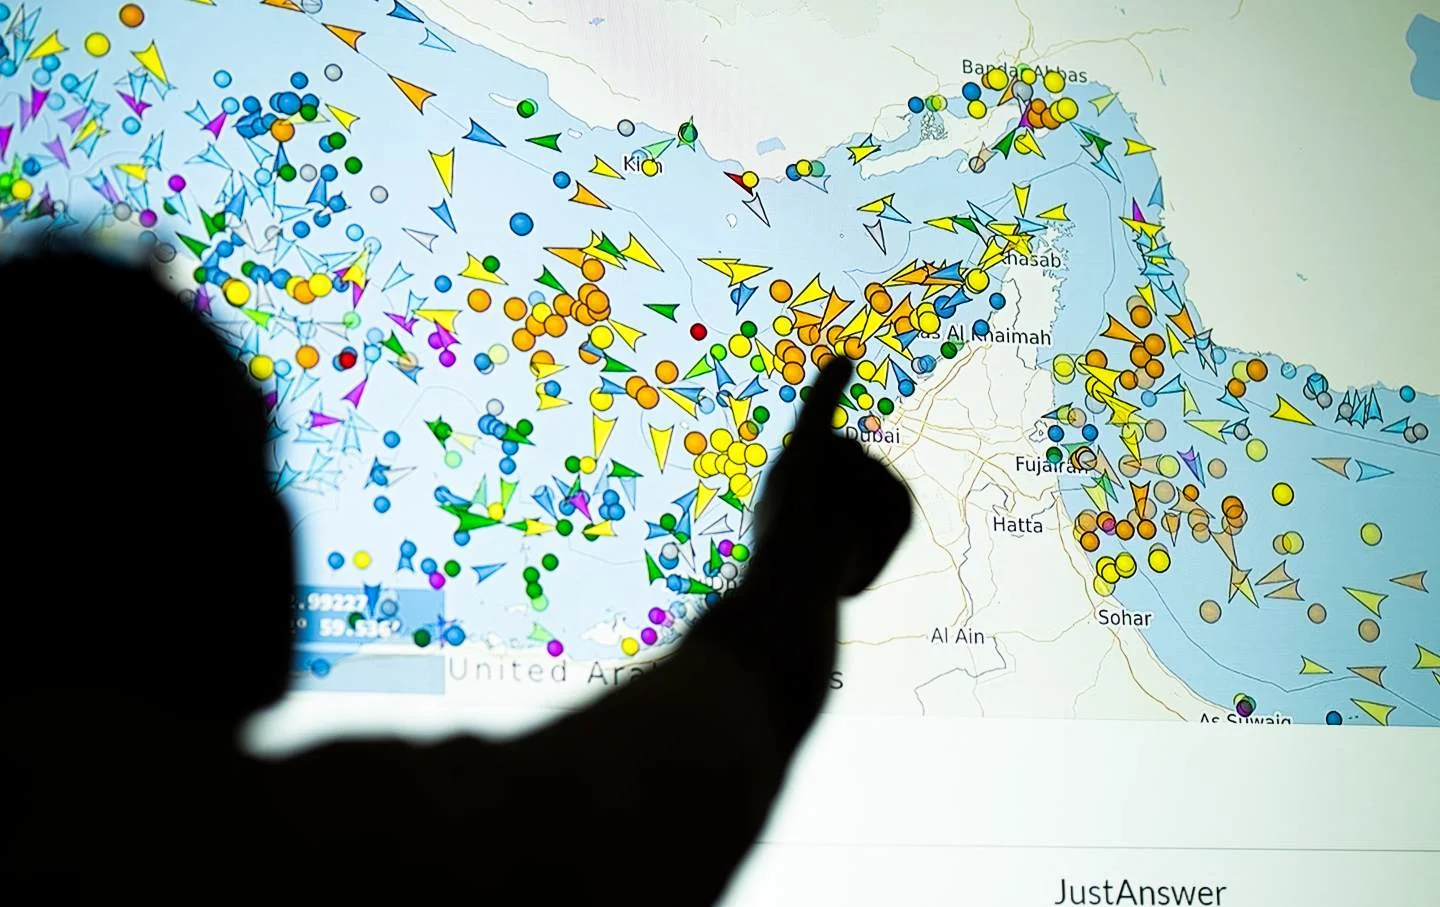
في 27 فبراير، بلغ سعر برنت 72.87 دولارًا للبرميل، مع توقعات من بلومبرغ، ومورغان ستانلي، وسيتي بأسعار تصل إلى 130 و180 دولارًا في حالة الإغلاق المستمر لمضيق هرمز. بعد أكثر من ستة أشهر من الإغلاق الفعّال، بلغ سعر خام برنت ذروته عند 114.47 دولارًا في 4 مايو. حتى مع استعادة حركة المرور البحرية، لا تزال أسعار الطاقة أقل بكثير من التوقعات للإغلاق المستمر.
تفسر عدة عوامل الارتفاع المحدود. لتخفيف الضغوط على السوق، أطلقت الدول الأعضاء في وكالة الطاقة الدولية (IEA) مجتمعة 400 مليون برميل من النفط في مارس. لا تزال واردات الصين من النفط الخام أقل من مستويات 2025. كما تعمل الحكومات على كبح الطلب على الطاقة في الداخل، ويسعى المصدرون إلى طرق بديلة لتوصيل سلعهم إلى الخارج.
تخفي هذه الفجوة بين أسعار الطاقة والتوقعات مدى تداخل طاقة دول الخليج مع التصنيع العالمي. في قطر والبحرين والإمارات العربية المتحدة، توقفت مصانع الألمنيوم. يمكن أن يستغرق إعادة تشغيلها من أربعة إلى ثمانية أشهر. تتأثر الكبريت والهيليوم والفوسفات والنفتا والأمونيا، مع عواقب لاحقة على صناعات تشمل التعدين والزراعة وتصنيع السيارات. تتوقع البنك الدولي ارتفاعًا بنسبة 17 في المئة في مؤشر أسعار المعادن والمعادن في عام 2026، مدفوعًا بشكل رئيسي بالنحاس والألمنيوم والقصدير.
إعادة ترتيب دول الخليج
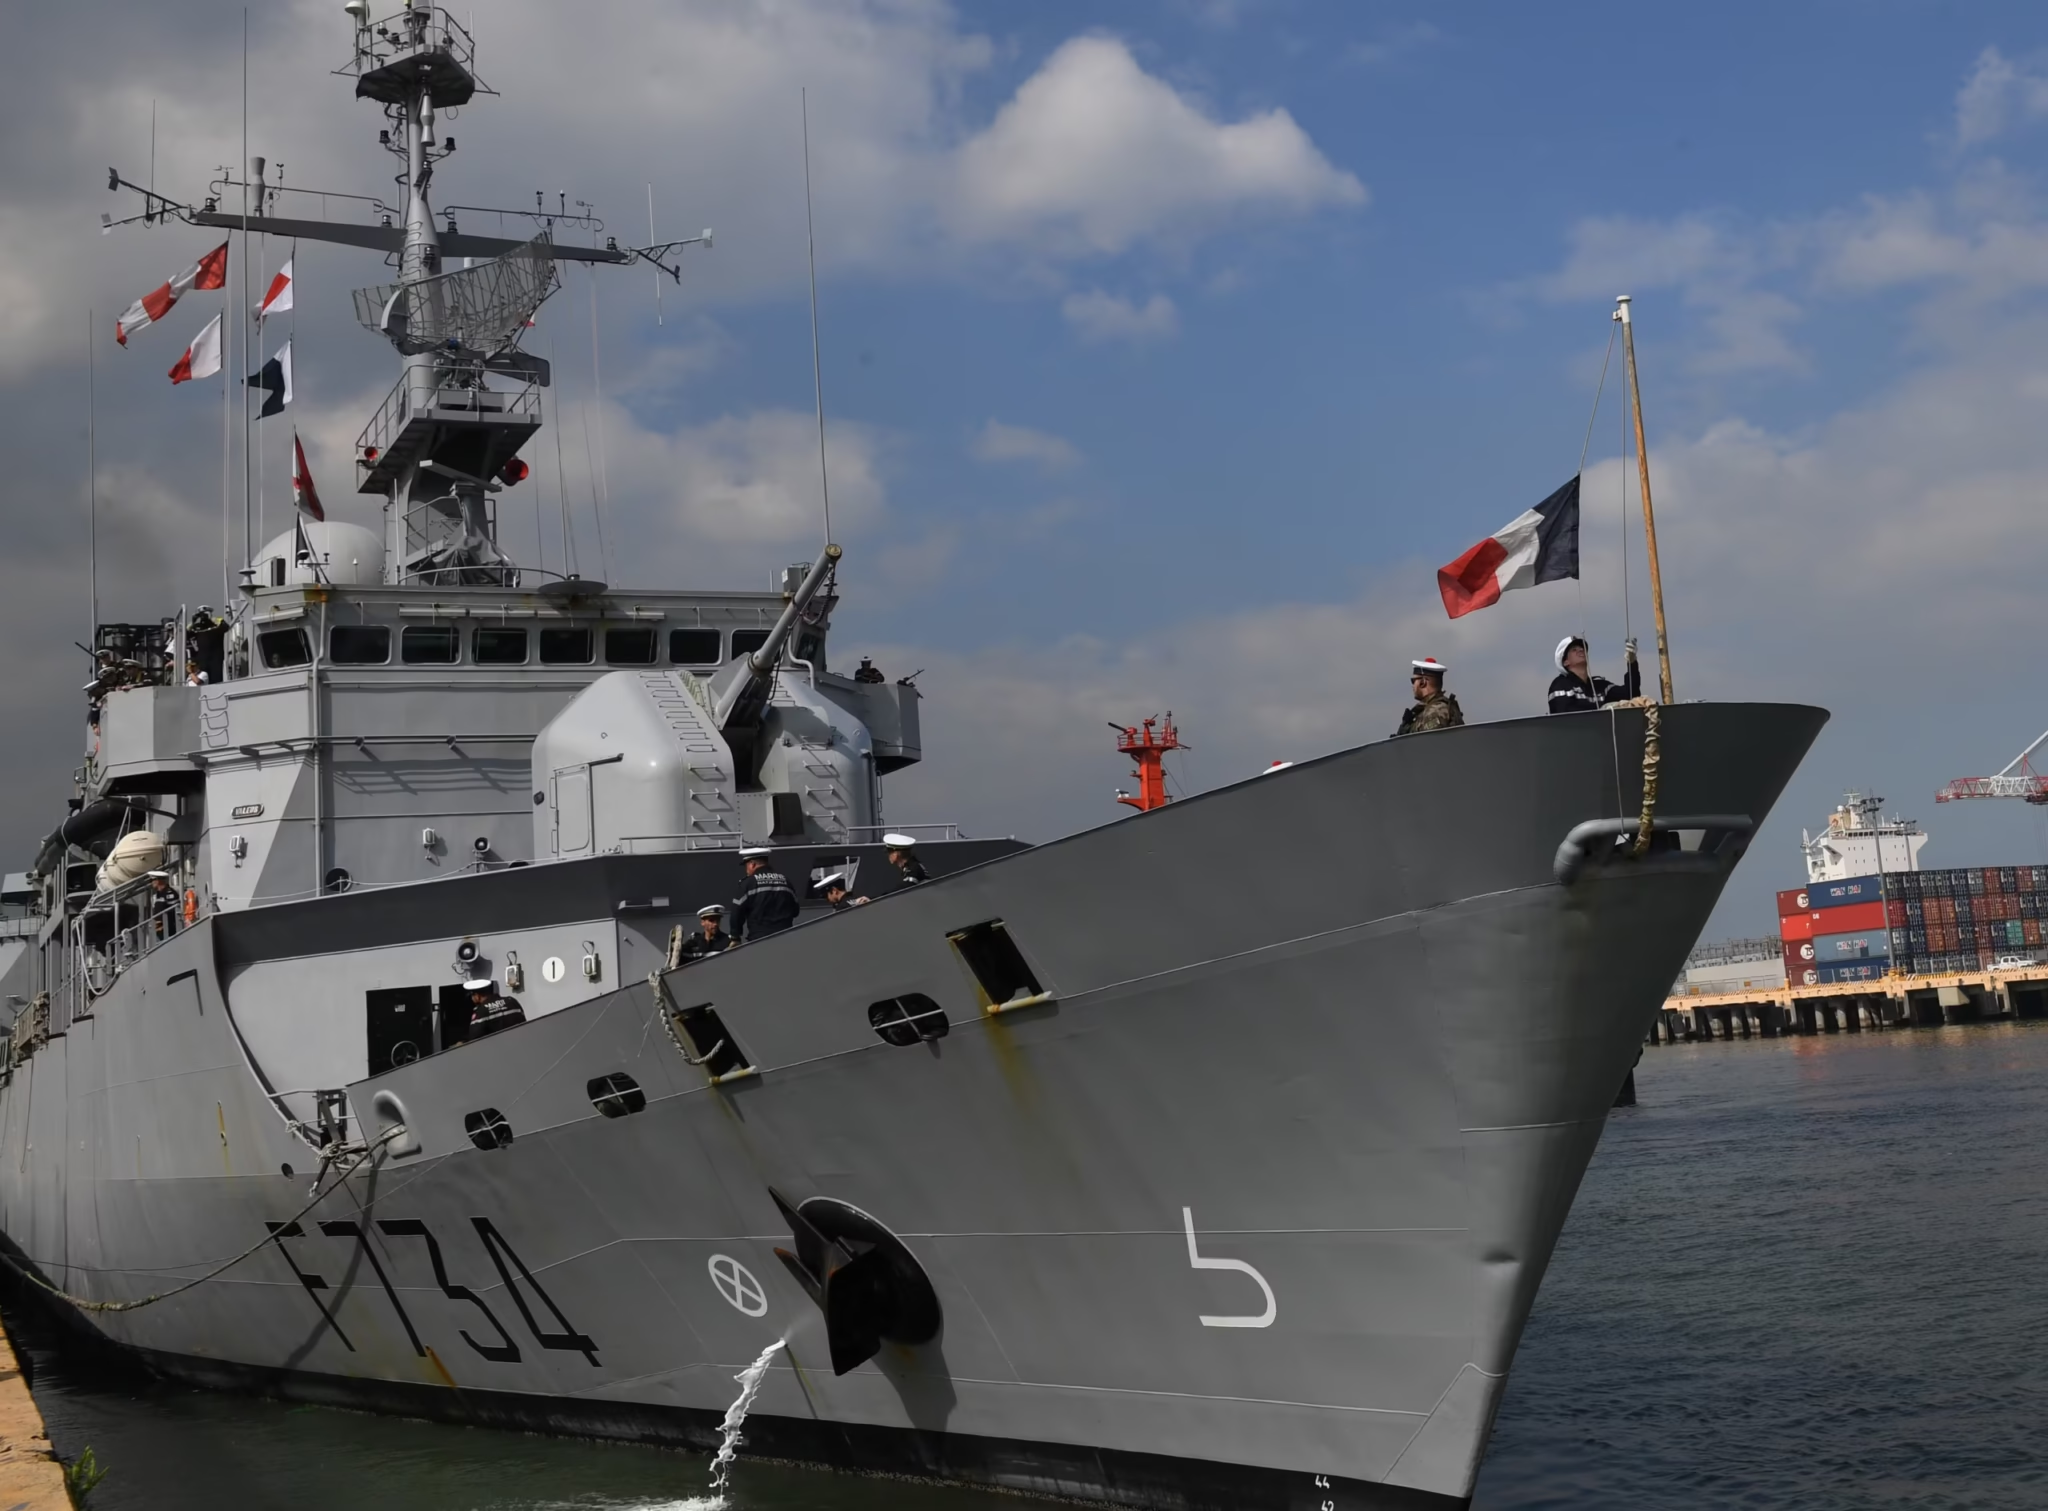
من خلال خنق الملاحة الحرة واستخدام حرب الطائرات المسيرة، وجدت إيران وسيلة لردع الهجمات المستقبلية وتوسيع نفوذها الإقليمي. في أعقاب ذلك، يتشكل الشرق الأوسط من خلال فاعلين متنافسين داخل المنطقة.
تعكس هذه الاختلافات الفروقات في التعرض الاقتصادي. تتمتع المملكة العربية السعودية بموقع يمكنها من التنويع، بينما قد يؤدي تعرض قطر للغاز الطبيعي المسال والجغرافيا إلى انكماش بنسبة 8.6 في المئة في الناتج المحلي الإجمالي، كما تهدد عدم الاستقرار الإقليمي الطموحات التجارية لدولة الإمارات العربية المتحدة. لقد شقّت هذه الظروف المختلفة استجابة الخليج. حيث انضمت الإمارات العربية المتحدة إلى الولايات المتحدة في وقت مبكر؛ بينما سعت المملكة العربية السعودية، في البداية، للحفاظ على قنوات دبلوماسية مع إيران، انضمت إلى الولايات المتحدة في الضربات العسكرية المشتركة في يوليو وتواجه قصفًا مستمرًا من الحوثيين.
على الرغم من استمرار الحرب، حاولت دول الخليج تسريع تطوير البنية التحتية و”الاعتماد المتبادل الكثيف”. من خلال ميناء نيوم، تسعى المملكة العربية السعودية لتوجيه حصة أكبر من تجارتها عبر البحر الأحمر إلى جانب ميناء ينبع. لتجاوز مضيق هرمز، تسرع الإمارات العربية المتحدة من بناء خط أنابيب نفط عبر ميناء الفجيرة. يسعى قادة الخليج إلى إنشاء شبكات سكك حديدية وشبكات كهرباء مشتركة، وهو جهد وصفه الأمين العام لمجلس التعاون الخليجي جاسم محمد البديوي بأنه انتقال من “التنسيق التقليدي إلى مستوى أعلى من التكامل العملي.”
تحمل هذه الممرات الناشئة أيضًا مخاطر سياسية. في البحر الأحمر، تهدد الهجمات المتجددة من الحوثيين على ميناء ينبع وخط الأنابيب الشرقي الغربي قدرة المملكة العربية السعودية على نقل البضائع إلى منطقة آسيا والمحيط الهادئ. من المحتمل أن تعتمد جدوى مشاريع خطوط الأنابيب التي تربط الخليج بأوروبا على استقرار سياسي في بلاد الشام.
تتكون تحالفات جديدة. تعود سوريا لتظهر كنقطة حيوية في ممر الطاقة بين الخليج وأوروبا. تعكس اتفاقية الدفاع المشترك في مكة بين باكستان والمملكة العربية السعودية وتركيا المصالح المشتركة بين الدول في المناطق المجاورة وإمكانية تشكيل هياكل متعددة الأطراف في المستقبل. يتجمع هذا النظام البيئي الناشئ حول مصالح معاد ضبطها وكتل ناشئة تحددها الفاعلون الإقليميون، وليس الولايات المتحدة.
أوروبا تتجنب الاعتماد على الولايات المتحدة
بدأت أوروبا تدريجيًا في تقليل اعتمادها على الولايات المتحدة من خلال ترتيبات تجارية، وتوطين قاعدة الدفاع الصناعي، واستيراد الدفاع من آسيا.
<p
فيما يتعلق بالتجارة التجارية، توحدت الاستجابة السياسية حول إقامة ترتيبات تجارية جديدة مع الهند وإندونيسيا وكندا وMERCOSUR، إلى جانب المفاوضات الجارية مع إندونيسيا وأستراليا والإمارات وماليزيا.
فيما يتعلق بمشتريات الدفاع، أدى الاعتماد على المصادر المحلية والآسيوية إلى تقليل الاعتماد على مورد سلاح واحد. في مجال الاعتماد على المصادر المحلية، تستهدف استراتيجية الدفاع الأوروبية أن يكون 50 في المئة على الأقل من مشتريات الدفاع مصدرها من داخل الاتحاد الأوروبي بحلول عام 2030 و60 في المئة بحلول عام 2035. ولهذا الغرض، تبرز الاستراتيجية تنسيق الدول الأعضاء بشأن الجاهزية العسكرية والقدرة الإنتاجية والتجارة داخل أوروبا.
في أبريل 2026، قامت وارسو وسيول بترقية العلاقات الثنائية إلى “شراكة استراتيجية شاملة”، حيث تتطلع كلا البلدين إلى توسيع إطار التعاون المشترك الذي تبلغ قيمته 44.2 مليار دولار. كما أوضح وزير الدولة البولندي مارتشين بريداك، تعمل بولندا كـ “بوابة” للموردين الكوريين للوصول إلى أسواق وسط وشرق أوروبا. من ناحية أخرى، خففت اليابان قيودها التاريخية على صادرات الأسلحة في أبريل 2026، مما يوفر مسارًا آخر نحو تنويع الدفاع.
تجري عملية انتقال الطاقة في أوروبا وتتعرض للاختبار. اعتبارًا من عام 2024، وفرت مصادر الطاقة المتجددة 47 في المئة من كهرباء أوروبا، ارتفاعًا من 34 في المئة في عام 2019. ومع ذلك، لا تزال أوروبا معرضة للخطر بسبب عدم كفاية إنتاجها للطاقة. من عام 2004 إلى 2025، استقر معدل اعتماد الاتحاد الأوروبي على واردات الطاقة، مع مستويات عالية من التباين بين الدول الأعضاء الفردية.
لقد تعقدت عقوبات الإعفاءات وارتفاع أسعار الطاقة أمن الطاقة في أوروبا والتضامن الاستراتيجي. قبل أن تطلق الولايات المتحدة الإعفاءات في 12 مارس، انخفضت صادرات النفط الخام الروسي إلى أدنى مستوى لها منذ غزو أوكرانيا. بعد ذلك، من فبراير إلى مايو، زادت صادرات النفط الخام الروسي، مما أدى إلى توليد أكثر من 2 مليار دولار من الإيرادات الإضافية. في يونيو، اشترى الاتحاد الأوروبي وقودًا أحفوريًا روسيًا بقيمة 1.9 مليار يورو (2.14 مليار دولار)، حيث حصلت هنغاريا وسلوفاكيا على 300 مليون يورو (338 مليون دولار) و100 مليون يورو (113 مليون دولار) من النفط الخام الروسي على التوالي. كلما طالت فترة انقطاع إمدادات الطاقة من الشرق الأوسط، زادت صعوبة الحفاظ على الوحدة في أوروبا.
بالنسبة لأوروبا، فإن تنويع التجارة، وتوطين الدفاع، واستيراد الطاقة الروسية الانتقائي هي تعديلات فردية لكتلة سياسية تحت الضغط. معًا، تشير إلى كيف أصبحت التحالفات عبر الأطلسي واحدة من العديد من الشراكات الأوروبية.
آسيا تستوعب تقلبات سوق الطاقة
مع عبور 83 في المئة من الغاز الطبيعي المسال عبر مضيق هرمز متجهًا إلى الأسواق الآسيوية، أصبح إغلاقه تهديدًا للنمو الاقتصادي، والاستقرار المالي، وأمن الطاقة. في فيتنام، ارتفعت أسعار الديزل بنسبة 105 في المئة. وفي اليابان، ارتفع سعر النفط الخام بنسبة 73 في المئة. تمتلك آسيا 4 في المئة فقط من احتياطيات النفط والغاز العالمية، وتستورد 1.1 تريليون دولار من الوقود الأحفوري سنويًا. تم تكوين مصافي النفط الآسيوية لتناسب النفط الخام من الخليج ومقيدة بعقود طويلة الأجل، مما يعقد جهود الانتقال.
في ظل صدمات العرض، تواجه اليابان ضغوطًا مالية متنافسة. كشفت رئيسة وزراء اليابان سناي تاكايشي عن رؤية لإنعاش الصناعة في يونيو، مدعومة باستثمار مخطط بقيمة 2.3 تريليون دولار في التكنولوجيا حتى عام 2041. فيما يتعلق بالدفاع، وافق مجلس الوزراء الياباني على زيادة النفقات، مما يقترب من هدفه المتمثل في إنفاق 2 في المئة بحلول عام 2027. وفي ضوء الآثار الإقليمية لحرب إيران، التزمت اليابان بمبلغ 10 مليارات دولار من خلال مبادرة POWERR Asia لمساعدة الشركاء الآسيويين في الحصول على الإمدادات اللازمة وتجنب العواقب الثانوية لسلاسل الإمداد اليابانية.
إلى جانب هذه الالتزامات الإنفاقية، هناك عدم يقين اقتصادي كلي. توقعت بنك اليابان أن النمو في البلاد من المحتمل أن يتباطأ هذا العام المالي (2026)، بينما ارتفع مؤشر أسعار المنتجين بنسبة 7.1 في المئة في يونيو. بناءً على ارتفاع أسعار الطاقة، تتوقع ميتسوهو بنك ونومورا اتساع العجز التجاري لليابان، وانخفاض الناتج المحلي الإجمالي، وزيادة في التضخم.
من ناحية أخرى، قامت كوريا الجنوبية بتعويض جزئي لتعرضها للطاقة بفضل أدائها التكنولوجي والتجاري. قامت صندوق النقد الدولي بترقية توقعات نمو كوريا لعام 2026 إلى 2.6 في المئة، مع وصول صادرات الربع الأول إلى رقم قياسي بلغ 219.9 مليار دولار. يبقى هذا الأداء، رغم كونه استثنائيًا، معتمدًا على نمو صناعة شرائح الذاكرة، مما يوضح تقدم كوريا الجنوبية واعتمادها القطاعي.
لا يزال تعرض كوريا الجنوبية للطاقة كبيرًا. في أبريل، وافق الجمعية الوطنية الكورية الجنوبية على ميزانية إضافية بقيمة 17.7 مليار دولار، بما في ذلك قسائم للمستهلكين وحدود أسعار الوقود لمدة ستة أشهر، بالإضافة إلى قيود على صادرات النفثا لاستقرار الظروف المحلية.
على الرغم من أن إندونيسيا مصدّر صافٍ للطاقة، إلا أن عبء الدعم المالي أصبح غير مستدام. تشكل دعم إندونيسيا للنفط والغاز 2.3 في المئة من ناتجها المحلي الإجمالي. افترضت ميزانية إندونيسيا لعام 2026 استقرار الروبية وأسعار النفط حول 70 دولارًا للبرميل. بدلاً من ذلك، قد تؤدي انخفاض قيمة العملة وارتفاع أسعار الطاقة إلى زيادة فاتورة الدعم بمقدار 13 مليار دولار. وفقًا لبloomberg، أدت هذه الظروف إلى هروب رأس المال، حيث قام المستثمرون الأجانب ببيع أسهم بقيمة 4.3 مليار دولار هذا العام، “أربعة أضعاف إجمالي عام 2025.”
الصين تعزل نفسها عن الصدمات
تخطيط السياسة الصينية قبل الحرب وأثناءها في إيران كان يهدف إلى تنويع مصادر الطاقة، وتوسيع الإنتاج، والسيطرة على ما يتم تداوله خارج حدودها.
دخلت بكين الصراع وهي أكثر تنوعًا من أي نظير إقليمي على الرغم من اعتمادها على واردات الطاقة. على الرغم من أنها تاريخيًا استوردت حوالي نصف نفطها عبر مضيق هرمز، فإن خطوط أنابيب شرق سيبيريا – المحيط الهادئ وكازاخستان – الصين توفر القدرة على استيراد 18 في المئة من إجمالي الاستهلاك. يتم دعم هذا التنوع من خلال الحجم: دخلت الصين فترة إغلاق هرمز مع احتياطي تقديري من 1.1 إلى 1.4 مليار برميل من النفط الخام.
لقد جعلت توسعة الصين الصناعية والطاقة منها المورد الضروري للأجهزة التي يحتاجها بقية العالم لتقليل تعرضه. تنتج 17.8 في المئة من النفط المكرر على مستوى العالم و46.9 في المئة من إجمالي إنتاج التكرير في منطقة آسيا والمحيط الهادئ. وفقًا لـ Ember، تصدر الصين 70 في المئة من سيارات الكهرباء في العالم و80 في المئة من الألواح الشمسية وخلايا البطاريات. مع دفع الحرب للشراء الطارئ على مستوى العالم، تضاعفت صادرات الصين من الطاقة الشمسية شهريًا في مارس إلى 68 جيجاوات – أكثر من إجمالي قدرة تكساس المثبتة البالغة 53.6 جيجاوات.
كما استخدمت بكين ضوابط التصدير لتعزيز موقعها الاستراتيجي. من مارس إلى يوليو، فرضت قيودًا على تصدير الوقود المكرر، وحمض الكبريتيك، والهيليوم. تنظيم الصين لصادرات الطاقة ليس فريدًا، لكن التأثير التراكمي قد قلل بشكل أكبر من قدرة الدول على الحصول على الموارد الطاقية اللازمة.
تتمتع هذه التطورات أيضًا بتداعيات استراتيجية على كيفية إدراك الصين للتهديدات واستعدادها للظروف المستقبلية. في ندوة عُقدت في مايو 2026، أشار آن يوكينغ من معهد أبحاث الاقتصاد والتكنولوجيا إلى أن الأزمة قد زادت من انتباه بكين إلى نقاط الضعف الخاصة بها، حيث جادل بأن “على الصين أن تولي اهتمامًا وثيقًا للممرات الاستراتيجية المتعلقة بمصالحها الأساسية.”
أفعال الصين قد عزلتها في الوقت نفسه عن صدمات الإمدادات وبنت شبكات جديدة من الدول التي تشتري تقنيتها في مجال الطاقة. لقد زادت الأفعال الأمريكية والإيرانية الرامية إلى كبح حرية الملاحة من إدراك التهديدات حول الممرات الاستراتيجية البديلة، من لومبوك إلى مالاكا. مع استمرار بكين في تقييم ورسم خرائط نقاط الاختناق المستقبلية، من المحتمل أن تستمر استراتيجية التنويع.
التجزئة الجيواقتصادية تكشف عن نقاط الضعف العالمية
لقد كشفت إغلاق مضيق هرمز عن أولئك الذين خففوا من آثار الأزمة وأولئك الذين يتحملون تكاليف سد الفجوات.
سواء من خلال العلاقات الدفاعية والتجارية المسلّحة أو القيود المالية التي تؤدي إلى ضعف قدرة الدولة، فإن إغلاق هرمز يوضح مدى وقيود تنويع الدول. بالنسبة للحلفاء والشركاء، كانت هذه سيناريو قوقعة سوداء—واحد فرضته الولايات المتحدة التي تحتمي من عواقبها المباشرة. إلى جانب القلق بشأن ضمانات الدفاع الأمريكية وولاء المؤسسات، لن تفقد الدول التي تتسارع خلال هذه الفترة من إعادة التوجيه العالمية من رؤيتها للسابقة التي وضعتها إغلاق هرمز. بينما تتنوع آثار أزمة هرمز، فإن الدرس عالمي.