بستن تنگه هرمز شوک جهانی نفتی منحصر به فردی را که پیشبینیهای اولیه تصور میکردند، ایجاد نکرد، اما الگوی عمیقتری از تجزیه ژئواکونومیک را در روابط انرژی، تجارت و امنیت تسریع کرد. استقلال انرژی واشنگتن و خطوط لوله، ذخایر و ظرفیت صنعتی متنوع پکن تأثیر فوری بر قیمتها را کاهش داد، در حالی که تولیدکنندگان خلیج، متحدان اروپایی و واردکنندگان آسیایی کمبودهای نامتوازن، فشار مالی و تردیدهای استراتژیک را جذب کردند.
این بحران نشان داد که چگونه اجبار در نقاط تنگ میتواند پاسخهای جمعی را شکسته و به کشورهایی که قادر به تثبیت عرضه، تأمین مالی جایگزینها و صادرات فناوری لازم برای تنوع هستند، پاداش دهد. پروژههای زیرساختی خلیج، پوششهای تجاری و دفاعی اروپا، بارهای یارانهای آسیا و کنترلهای صادراتی چین همگی جهانی را منعکس میکنند که در آن دیپلماسی اقتصادی و اعتبار ائتلافها به طور همزمان مورد آزمایش قرار میگیرد.
این تجزیه ژئواکونومیک یک اختلال موقتی در بازار نیست، بلکه یک بازچینی ساختاری در زنجیرههای تأمین، تأمین دفاع و همراستاییهای دیپلماتیک است. با پیگیری دولتها برای افزایش تابآوری، نفوذ به سمت بازیگرانی تغییر میکند که میتوانند شوکها را جذب کنند، مسیرهای جایگزین را تأمین کنند و قواعد governing منابع حیاتی را شکل دهند. بنابراین، حادثه هرمز هم محدودیتهای پیشبینیها و هم دوام وابستگی رقابتی را آشکار میسازد، با پیامدهایی که از هر افزایش قیمت انرژی فراتر خواهد رفت.
بستن هرمز بازچینی جهانی را شکل میدهد
در آغاز جنگ در ایران، پیشبینیکنندگان انتظار داشتند که پس از بستن تنگه هرمز یک شوک نفتی رخ دهد، با پیشبینیهای حداکثری که به ۱۸۰ دلار در هر بشکه میرسید. در حالی که قیمتها افزایش و کاهش یافتهاند، تأثیرات نسبت به آنچه انتظار میرفت، ملایمتر و جغرافیایی محدودتر بوده است.
این تأثیر اقتصادی ملایم، تأثیر نامتوازن و دامنه پیامدها را پنهان میکند، با مزیتی برای کسانی که از قبل تدابیر حفاظتی را در نظر گرفته بودند. در حالی که ایالات متحده به دلیل استقلال انرژی خود یک حائل دارد، چین در طول سالهای متعدد از طریق پیشرفتهای فناوری، تأمین منابع متنوع و ذخایر، وابستگی خود را کاهش داده است.
در میان متحدان و شرکای آمریکایی که با کمبودهای شدید مواجه هستند، بسته شدن هرمز بر اعتبار نهادها و اتحادها و ثبات مالی کشورها تأثیر گذاشته است. بازچینی در اشکال متمایز اما مرتبط در مناطق مختلف صورت گرفته است: خاورمیانه به طور همزمان به درگیریهای کینتیک واکنش نشان میدهد، اروپا در حال ارزیابی مجدد مسیر بلندمدت خود است و آسیا با معادلات پیچیدهای از آسیبپذیری شدید انرژی، افزایش توان دفاعی و خستگی مالی روبرو است. در حالی که کشورها در جستجوی تابآوری در بحران هستند، نفوذ در دست کسانی است که میتوانند شوکها را جذب کنند، قیمتها را تثبیت کنند و قابلیتهایی را برای کسانی که به دنبال تنوع هستند، فراهم کنند.
تجزیه جغرافیایی اقتصادی بازارهای نفت را تحت تأثیر قرار میدهد
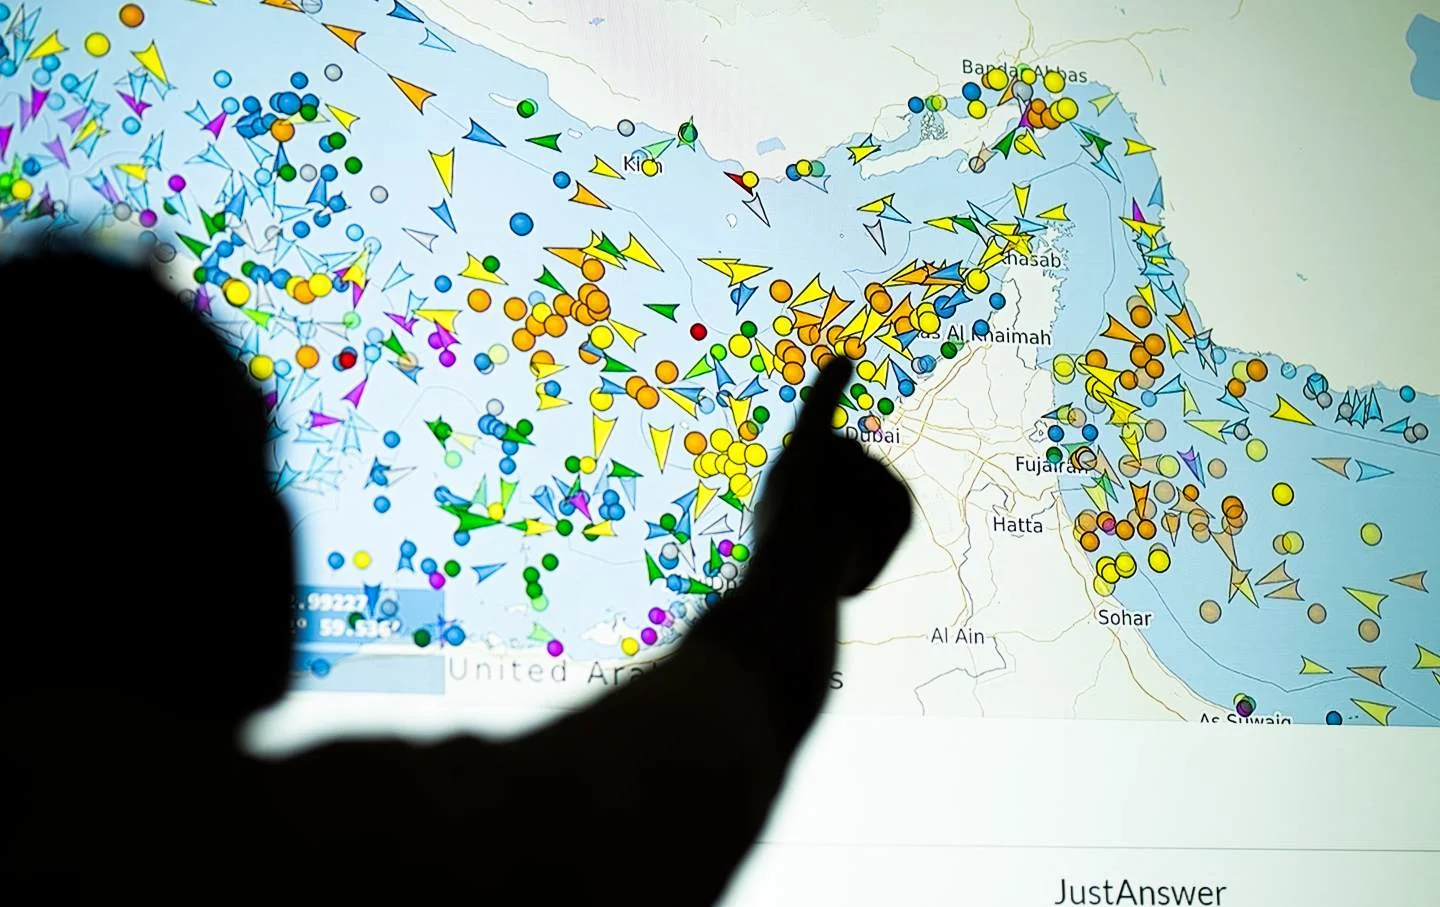
در تاریخ ۲۷ فوریه، قیمت نفت برنت به ۷۲.۸۷ دلار در هر بشکه رسید، در حالی که بلومبرگ، مورگان استنلی و سیتی پیشبینی کردند که قیمتها در صورت بسته شدن مداوم تنگه هرمز به ۱۳۰ و ۱۸۰ دلار برسد. پس از بیش از شش ماه بسته شدن مؤثر، قیمت نفت خام برنت در تاریخ ۴ مه به ۱۱۴.۴۷ دلار رسید. حتی با بهبود ترافیک دریایی، قیمتهای انرژی همچنان به طور قابل توجهی زیر پیشبینیها برای یک بسته شدن مداوم باقی مانده است.
چندین عامل توضیحدهنده افزایش محدود قیمتها هستند. برای کاهش فشارهای بازار، کشورهای عضو آژانس بینالمللی انرژی (IEA) به طور جمعی در ماه مارس ۴۰۰ میلیون بشکه نفت را آزاد کردند. واردات نفت خام چین همچنان زیر سطح سال ۲۰۲۵ باقی مانده است. دولتها همچنین در تلاشند تا تقاضای انرژی در داخل کشور را کاهش دهند و صادرکنندگان به دنبال مسیرهای جایگزین برای ارسال کالاهای خود به خارج هستند.
این نابرابری بین قیمتهای انرژی و پیشبینیها نشان میدهد که چگونه انرژی کشورهای خلیج فارس به شدت با تولید جهانی در هم تنیده است. در قطر، بحرین و امارات متحده عربی، کارخانههای ذوب آلومینیوم متوقف شدهاند. فعالسازی دوباره آنها میتواند چهار تا هشت ماه طول بکشد. گوگرد، هلیوم، فسفاتها، نفتا و آمونیاک همه تحت تأثیر قرار گرفتهاند و پیامدهای پاییندستی برای صنایعی از جمله معدن، کشاورزی و تولید خودرو دارند. بانک جهانی پیشبینی میکند که شاخص قیمت فلزات و مواد معدنی آن در سال ۲۰۲۶ به میزان ۱۷ درصد افزایش یابد که عمدتاً ناشی از مس، آلومینیوم و قلع است.
بازچینی کشورهای خلیج فارس
با خفه کردن ناوبری آزاد و به کارگیری جنگهای پهپادی، ایران روشی برای بازدارندگی حملات آینده و گسترش نفوذ منطقهای خود یافته است. در پی آن، خاورمیانهای شکل گرفته است که توسط بازیگران درونمنطقهای متضاد تعریف میشود.
این تفاوتها منعکسکننده تفاوتهای در معرض اقتصاد است. عربستان سعودی در موقعیتی است که میتواند تنوع بخشد، در حالی که قرارگیری جغرافیایی و وابستگی گاز طبیعی مایع قطر میتواند منجر به انقباض ۸.۶ درصدی تولید ناخالص داخلی شود و بیثباتی منطقهای تهدیدی برای آرزوهای تجاری امارات متحده عربی به شمار میآید. این شرایط متفاوت، واکنش خلیج فارس را شکسته است. امارات متحده عربی از ابتدا با ایالات متحده همراستا شد؛ عربستان سعودی، در حالی که در ابتدا به دنبال حفظ کانالهای دیپلماتیک با ایران بود، در ماه ژوئیه به ایالات متحده در حملات نظامی مشترک پیوست و با بمبارانهای مداوم از سوی حوثیها مواجه است.
با وجود جنگهای مداوم، کشورهای خلیج فارس تلاش کردهاند تا توسعه زیرساختها و “وابستگی متراکم” را تسریع کنند. از طریق بندر نئوم، عربستان سعودی در تلاش است تا سهم بیشتری از تجارت پادشاهی را از طریق دریای سرخ به بندر ینبع منتقل کند. برای دور زدن تنگه هرمز، امارات متحده عربی در حال تسریع ساخت یک خط لوله نفتی از طریق بندر فجیره است. رهبران خلیج فارس در حال پیگیری شبکههای ریلی و برق مشترک هستند، تلاشی که دبیرکل شورای همکاری خلیج فارس، جاسم محمد البدیوی، آن را انتقال از “هماهنگی سنتی به سطح بالاتری از ادغام عملی” توصیف کرده است.
این کریدورهای حمل و نقل نوظهور همچنین خطرات سیاسی را به همراه دارند. در دریای سرخ، حملات تازه حوثیها به بندر ینبع و خط لوله شرق-غرب، ظرفیت عربستان سعودی برای انتقال کالا به منطقه آسیا-اقیانوسیه را به خطر میاندازد. قابلیت پروژههای خط لولهای که خلیج فارس را به اروپا متصل میکند، احتمالاً به ثبات سیاسی در منطقه شام وابسته است.
ترکیبهای جدیدی در حال شکلگیری است. سوریه به عنوان یک گره حیاتی در کریدور انرژی خلیج-اروپا دوباره به صحنه بازمیگردد. توافقنامه دفاع مشترک مکه بین پاکستان، عربستان سعودی و ترکیه منعکسکننده منافع مشترک بین کشورهای مناطق همسایه و پتانسیل برای ساختارهای چندجانبه آینده است. این اکوسیستم نوظهور در حال شکلگیری حول منافع بازتنظیمشده و بلوکهای نوپایی است که توسط بازیگران منطقهای تعریف میشود، نه ایالات متحده.
اروپا در برابر وابستگی به ایالات متحده احتیاط میکند
اروپا به تدریج در حال کاهش وابستگی خود به ایالات متحده از طریق توافقهای تجاری، بومیسازی پایه صنعتی دفاع و واردات دفاعی از آسیا است.
<p
در زمینه تجارت تجاری، واکنش سیاسی حول ایجاد ترتیبات تجاری جدید با هند، اندونزی، کانادا و MERCOSUR متمرکز شده است، به همراه مذاکرات جاری با اندونزی، استرالیا، امارات متحده عربی و مالزی.
در تأمین تسلیحات، بومیسازی و تأمین از آسیا، وابستگی به یک تأمینکننده تسلیحات واحد محدود شده است. در زمینه بومیسازی، استراتژی صنعتی دفاعی اروپا هدفگذاری کرده است که حداقل 50 درصد از تأمین تسلیحات دفاعی تا سال 2030 از داخل اتحادیه اروپا تأمین شود و این رقم تا سال 2035 به 60 درصد برسد. به این منظور، این استراتژی بر هماهنگی کشورهای عضو در زمینه آمادگی نظامی، ظرفیت تولید و تجارت دروناروپایی تأکید دارد.
در آوریل 2026، ورشو و سئول روابط دوجانبه را به “شراکت استراتژیک جامع” ارتقا دادند و هر دو کشور به دنبال گسترش چارچوب همکاری مشترک 44.2 میلیارد دلاری خود هستند. همانطور که مارچین پریداچ، وزیر امور خارجه لهستان، توضیح داد، لهستان به عنوان “دروازهای” برای تأمینکنندگان کرهای عمل میکند تا به بازارهای اروپای مرکزی و شرقی دسترسی پیدا کنند. در مقابل، ژاپن در آوریل 2026 محدودیتهای تاریخی خود بر صادرات تسلیحات را کاهش داد و مسیر دیگری برای تنوع در تأمین دفاعی ارائه داد.
انتقال انرژی در اروپا در حال انجام است و تحت آزمایش قرار دارد. تا سال 2024، انرژیهای تجدیدپذیر 47 درصد از برق اروپا را تأمین کردند که نسبت به 34 درصد در سال 2019 افزایش یافته است. با این حال، اروپا به دلیل تولید ناکافی انرژی همچنان در معرض خطر است. از سال 2004 تا 2025، نرخ وابستگی اتحادیه اروپا به واردات انرژی ثابت مانده است و نوسانات بالایی بین کشورهای عضو وجود دارد.
معافیتهای تحریمی و قیمتهای بالای انرژی امنیت انرژی و همبستگی استراتژیک اروپا را پیچیده کرده است. قبل از اینکه ایالات متحده در تاریخ 12 مارس معافیتها را اعلام کند، صادرات نفت خام روسیه به پایینترین سطح خود از زمان حمله به اوکراین کاهش یافت. پس از آن، از فوریه تا مه، صادرات نفت خام روسیه افزایش یافت و بیش از 2 میلیارد دلار درآمد اضافی ایجاد کرد. در ژوئن، اتحادیه اروپا به ارزش 1.9 میلیارد یورو (2.14 میلیارد دلار) سوختهای فسیلی روسی خریداری کرد، که مجارستان و اسلواکی به ترتیب 300 میلیون یورو (338 میلیون دلار) و 100 میلیون یورو (113 میلیون دلار) نفت خام روسی را خریداری کردند. هرچه تأمین انرژی از خاورمیانه بیشتر مختل شود، حفظ وحدت برای اروپا دشوارتر خواهد بود.
برای اروپا، تنوع تجاری، بومیسازی دفاع و واردات انتخابی انرژی روسیه، تنظیمات فردی یک بلوک سیاسی تحت فشار هستند. این موارد به طور مشترک نشان میدهند که چگونه اتحاد ترانس آتلانتیک به یکی از بسیاری از شراکتهای اروپایی تبدیل شده است.
آسیا ضربههای بازار انرژی را جذب میکند
با 83 درصد از LNG که از تنگه هرمز به سمت بازارهای آسیایی در حال عبور است، بسته شدن این تنگه به تهدیدی برای رشد اقتصادی، ثبات مالی و امنیت انرژی تبدیل شده است. در ویتنام، قیمت دیزل 105 درصد افزایش یافته است. و در ژاپن، قیمت نفت خام 73 درصد افزایش یافته است. آسیا تنها 4 درصد از ذخایر نفت و گاز جهانی را در اختیار دارد و سالانه 1.1 تریلیون دلار سوخت فسیلی وارد میکند. پالایشگاههای آسیایی برای نفت خام خلیج فارس تنظیم شدهاند و در قراردادهای بلندمدت قفل شدهاند که تلاشها برای انتقال را پیچیدهتر میکند.
در میان شوکهای تأمین، ژاپن با فشارهای مالی متضاد مواجه است. نخستوزیر ژاپن، سانائه تاکائیشی، در ژوئن یک چشمانداز برای احیای صنعتی را معرفی کرد که بر اساس سرمایهگذاری برنامهریزی شده 2.3 تریلیون دلاری در فناوری تا سال 2041 استوار است. در زمینه دفاع، کابینه ژاپن افزایش هزینهها را تأیید کرده است و به هدف خود برای هزینهکرد 2 درصد تا سال 2027 نزدیک میشود. و با توجه به تأثیرات منطقهای جنگ ایران، ژاپن از طریق ابتکار POWERR Asia متعهد به سرمایهگذاری 10 میلیارد دلار برای کمک به شرکای آسیایی در تأمین نیازهای ضروری و جلوگیری از پیامدهای ثانویه برای زنجیرههای تأمین ژاپن شده است.
در کنار این تعهدات هزینهای، عدم قطعیت کلان اقتصادی وجود دارد. بانک ژاپن پیشبینی کرده است که رشد کشور احتمالاً در سال مالی جاری (2026) کاهش خواهد یافت، در حالی که شاخص قیمت تولیدکننده در ژوئن 7.1 درصد افزایش یافته است. با توجه به افزایش قیمتهای انرژی، بانک میزوهو و نومورا پیشبینی میکنند که کسری تجاری ژاپن گسترش یابد، تولید ناخالص داخلی کاهش یابد و نرخ تورم افزایش یابد.
در همین حال، کره جنوبی به دلیل عملکرد فناوری و تجاری خود، بخشی از آسیبپذیری انرژی را جبران کرده است. صندوق بینالمللی پول پیشبینی رشد کره را برای سال 2026 به 2.6 درصد ارتقا داده است و صادرات در سهماهه اول به رکورد 219.9 میلیارد دلار رسیده است. این عملکرد، هرچند استثنایی است، همچنان به رشد صنعت چیپ حافظه وابسته است و پیشرفتها و وابستگیهای بخشی کره جنوبی را نشان میدهد.آسیبپذیری انرژی کره جنوبی همچنان قابل توجه است. در آوریل، مجلس ملی کره جنوبی بودجه تکمیلی 17.7 میلیارد دلاری را تصویب کرد که شامل کوپنهای مصرفکننده و سقف قیمت سوخت به مدت شش ماه، همراه با محدودیتهای صادرات نفتا برای تثبیت شرایط داخلی است.
اگرچه اندونزی یک صادرکننده خالص انرژی است، اما بار یارانههای آن به سطحی غیرقابل تحمل رسیده است. یارانههای نفت و گاز اندونزی ۲.۳ درصد از تولید ناخالص داخلی این کشور را تشکیل میدهد. بودجه سال ۲۰۲۶ اندونزی فرض کرده بود که نرخ روپیه ثابت و قیمت نفت در حدود ۷۰ دلار برای هر بشکه باقی بماند. در عوض، کاهش ارزش پول و افزایش قیمتهای انرژی میتواند هزینه یارانهها را ۱۳ میلیارد دلار افزایش دهد. به گفته بلومبرگ، این شرایط منجر به خروج سرمایه شده است، به طوری که سرمایهگذاران خارجی در سال جاری ۴.۳ میلیارد دلار سهام فروختهاند، “چهار برابر کل سال ۲۰۲۵.”
چین خود را در برابر شوکها ایزوله میکند
برنامهریزی سیاست چین قبل و در طول جنگ در ایران به تنوع در منابع انرژی، گسترش تولید و کنترل آنچه که فراتر از مرزهایش تجارت میشود، معطوف شده است.
پکن در این درگیری با تنوع بیشتری نسبت به هر همتای منطقهای وارد شد، با وجود وابستگی به واردات انرژی. اگرچه به طور تاریخی حدود نیمی از نفت خود را از طریق تنگه هرمز وارد کرده است، اما خطوط لوله سیبری شرقی-اقیانوس آرام و قزاقستان-چین ظرفیت واردات ۱۸ درصد از کل مصرف را فراهم میکنند. این تنوع با مقیاس پشتیبانی میشود: چین در دوره بسته شدن هرمز با برآورد ۱.۱ تا ۱.۴ میلیارد بشکه ذخایر نفت خام وارد شد.
گسترش صنعتی و انرژی چین آن را به تأمینکننده ضروری سختافزار تبدیل کرده است که بقیه جهان برای کاهش قرارگیری خود به آن نیاز دارد. این کشور ۱۷.۸ درصد از نفت تصفیهشده در سطح جهانی و ۴۶.۹ درصد از کل تولید تصفیهسازی آسیا-اقیانوسیه را تولید میکند. به گفته امبر، چین ۷۰ درصد از خودروهای برقی جهان و ۸۰ درصد از پنلهای خورشیدی و سلولهای باتری را صادر میکند. با توجه به اینکه جنگ منجر به خرید اضطراری در سطح جهانی شده است، صادرات خورشیدی چین در ماه مارس به ۶۸ گیگاوات دو برابر شده است—بیش از مجموع ظرفیت نصب شده ۵۳.۶ گیگاواتی تگزاس.
پکن همچنین از کنترلهای صادراتی برای تقویت موقعیت استراتژیک خود استفاده کرده است. از مارس تا ژوئیه، محدودیتهای صادراتی بر سوخت تصفیهشده، اسید سولفوریک و هلیوم وضع کرد. تنظیم صادرات مرتبط با انرژی چین منحصر به فرد نیست، اما تأثیر تجمعی آن توانایی کشورها برای تأمین منابع انرژی مورد نیاز را بیشتر کاهش داده است.
این تحولات همچنین پیامدهای استراتژیک برای نحوه درک چین از تهدیدات و آمادگی برای شرایط آینده دارد. در یک پنل در مه ۲۰۲۶، آن یوکانگ از مؤسسه تحقیقات اقتصاد و فناوری مشاهده کرد که بحران توجه پکن را به آسیبپذیریهای نقاط تنگ خود افزایش داده و استدلال کرد که “چین باید به گذرگاههای استراتژیک مرتبط با منافع اصلی خود توجه ویژهای داشته باشد.”
اقدامات چین بنابراین بهطور همزمان آن را از شوکهای تأمین ایمن کرده و شبکههای جدیدی از کشورهایی که فناوری انرژی آن را خریداری میکنند، ایجاد کرده است. اقدامات آمریکا و ایران برای محدود کردن ناوبری آزاد، درک تهدید را در مورد کریدورهای استراتژیک جایگزین، از لومبوک تا مالاکا، افزایش داده است. با ادامه ارزیابی و نقشهبرداری پکن از نقاط تنگ آینده، احتمالاً استراتژی تنوع ادامه خواهد یافت.
تجزیه جغرافیایی اقتصادی آسیبپذیریهای جهانی را نمایان میکند
بستن تنگه هرمز کسانی را که اثرات بحران را کاهش دادهاند و کسانی که هزینههای پر کردن شکافها را متحمل میشوند، نمایان کرده است.
چه از طریق روابط دفاعی و تجاری مسلح یا محدودیتهای مالی که ظرفیت دولت را تحلیل میبرد، بستن هرمز وسعت و محدودیتهای تنوع کشورها را نشان میدهد. برای متحدان و شرکا، این یک سناریوی قوی غیرمنتظره بود—سناریویی که توسط ایالات متحدهای که از پیامدهای فوری خود در امان است، تحمیل شده است. در کنار نگرانیها درباره تضمینهای دفاعی آمریکا و وفاداری نهادها، کشورهایی که در این دوره از تغییرات جهانی شتاب میگیرند، نخواهند توانست از پیشینهای که بستن هرمز ایجاد کرده است، غافل شوند. در حالی که تأثیر بحران هرمز متنوع است، درس آن جهانی است.