قرض بقيمة 3 مليارات دولار من أربع بنوك صينية يمنح قطر للطاقة رأس مال عامل بينما تستمر إصلاحات رأس لفان، ومع ذلك يجب أن تعبر كل شحنة قطرية مضيق هرمز. يشتري التمويل الوقت والنفوذ، لا الردع أو الضمان الأمني للملاحة. سيشكل نفوذ بكين العقود المستقبلية.
البنوك الصينية تكسب نفوذاً لا ضمانة أمنية
عندما حصلت QatarEnergy على قرض بقيمة 3 مليار دولار من أربعة بنوك صينية كبرى في أكتوبر 2026، بدا للوهلة الأولى اتفاق تمويل روتيني بين شركة طاقة وطنية ومقرضين دوليين. لكن توقيته جعله أكثر أهمية من كونه رقماً في الميزانية. جاء القرض بينما كانت قطر تحاول استعادة صادرات الغاز الطبيعي المسال بعد الضربات التي ألحقت أضراراً بمنشآتها في راس لفان، بينما كان الملاحة عبر مضيق هرمز متقطعة ومعرضة لمخاطر الحرب.
تقاطعت ثلاث نزاعات في هذه المعاملة الواحدة: جهود قطر لاستعادة مكانتها كمورد موثوق للغاز، وسعي الصين لتأمين إمدادات طاقة طويلة الأجل، وصراع أوسع على النفوذ في سوق لا يمكن فصل التمويل فيه عن الأمن والنقل البحري.
القرض لا يعني أن الصين اشترت ولاء قطر السياسي أو أصبحت الضامن الأمني لمنشآت الغاز لديها، لكنه يكشف عن الاعتماد المتزايد المتبادل بين البلدين. قطر تحتاج إلى سيولة وعملاء وسفن ومرونة تجارية؛ والصين تحتاج إلى غاز بأسعار تنافسية لا تستطيع استبداله بالكامل من مصادر أخرى. تساعد الصين قطر على تجاوز الأزمة واستعادة حضورها، لكنها في هذه العملية تبني نفوذاً طويل الأمد داخل صناعة الغاز في البلاد.
توقيت القرض يكشف عن ضغوط سيولة
قُدمت التسهيلات لمدة خمس سنوات من قبل بنك الصين، والبنك الصناعي والتجاري الصيني، والبنك الزراعي الصيني وبنك تشاينا كونستركشن (آسيا). وفقاً للمعلومات المنشورة، تم تسعيرها عند 50 نقطة أساس فوق معدل التمويل الليلي المضمون، أو SOFR — وهو معدل تنافسي بالنظر إلى المخاطر المتصاعدة عبر المنطقة.
ستُستخدم العائدات لأغراض رأس المال العامل العامة. هذا تمييز مهم: لم يُعلن عن الصفقة كتمويل مخصص لإصلاحات في راس لفّان أو لبناء قطار إنتاج معين. يمكن ربط توقيتها بشكل معقول بالحاجة إلى تعويض تدفُّق نقدي أضعف وتمويل العمليات والإصلاحات والتأمين. سيكون من غير الدقيق، مع ذلك، تصويرها على أنها قرض صيني مخصّص على وجه التحديد لإعادة بناء مرافق دمرتها الضربات الإيرانية.
ولا توجد أي أدلة متاحة للعامة تفيد بأن قطر رهنت احتياطيات الغاز كضمان أو منحت البنوك الصينية حقوقاً في إدارة المشروع أو تسعير الغاز. التسهيل مقوّم بالدولار الأمريكي ومرتبط بمؤشر فائدة أمريكي، بدلاً من الرنمينبي. ولذلك فهو لا يمثل خروجا عن النظام المالي القائم على الدولار.
لا يزال القرض متواضعاً عند مقارنته بحوالي $28.75bn المستثمَرة في توسعة North Field East، أو خطة قطر لزيادة قدرة إنتاج الغاز المُسال من 77 مليون طن سنوياً إلى 142 مليون طن بحلول نهاية العقد. يمنح هذا قطر للطاقة وقتاً وسيولة لكنه لا ينقل سيطرة صناعة الغاز في البلاد إلى المقرضين.
تستغرق إصلاحات راس لفان سنوات
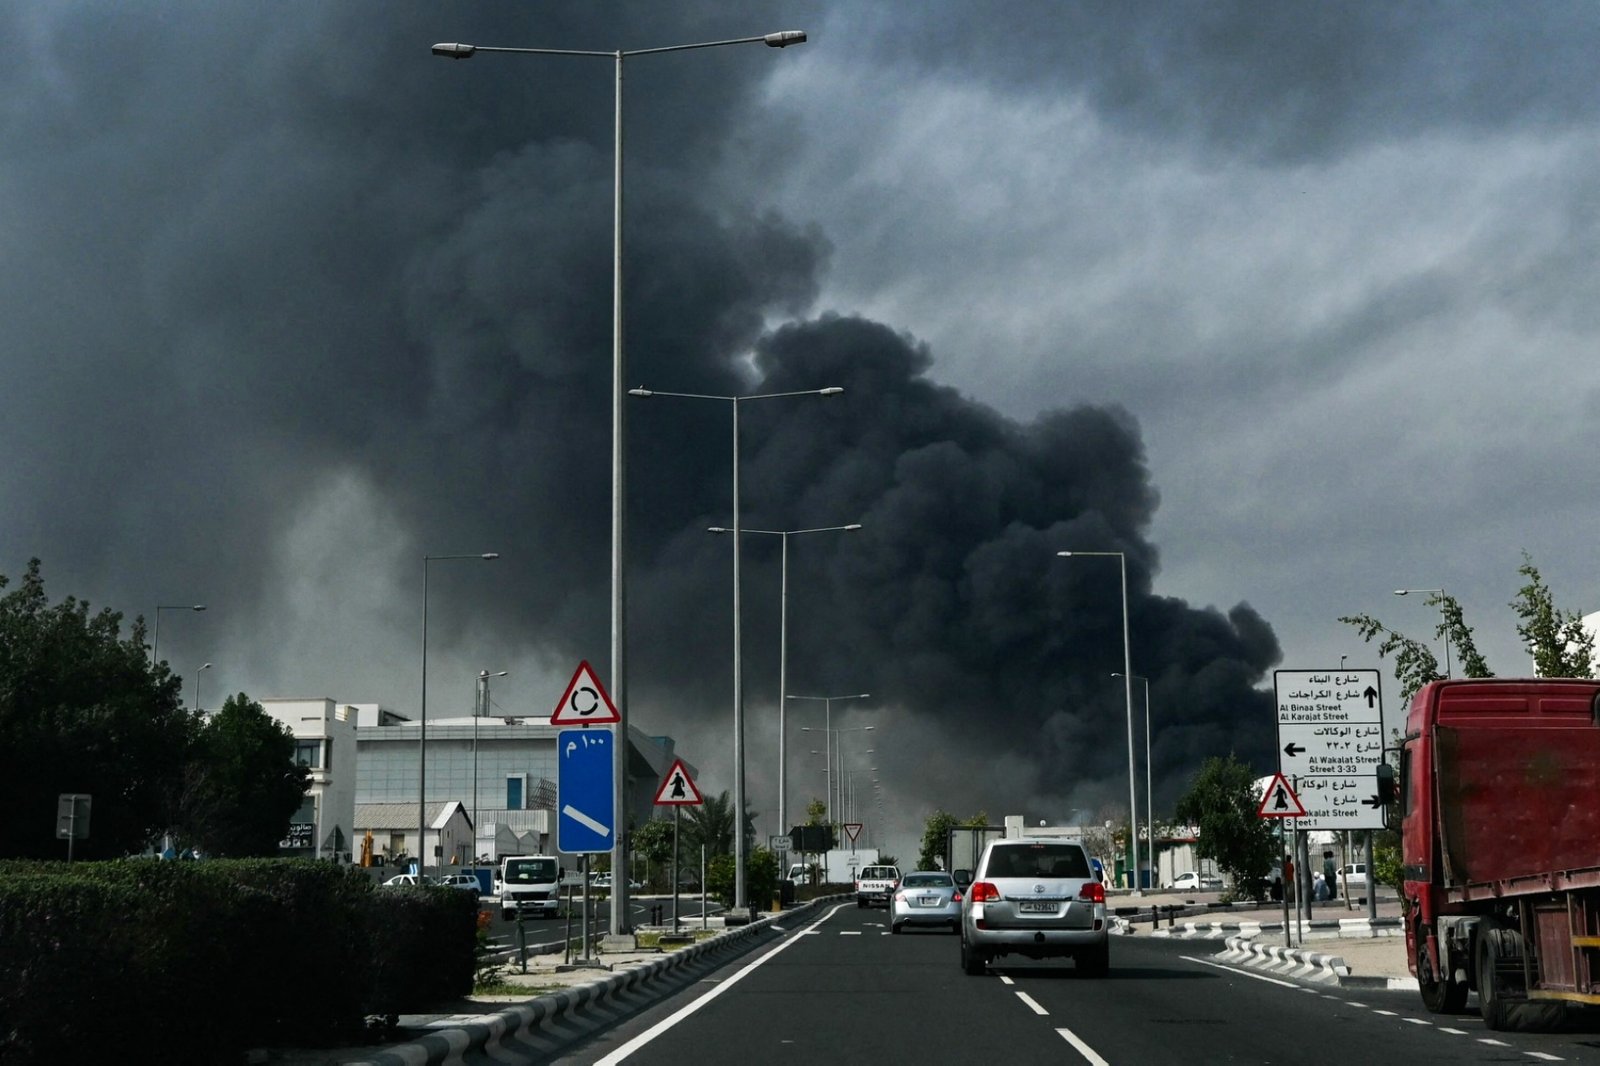
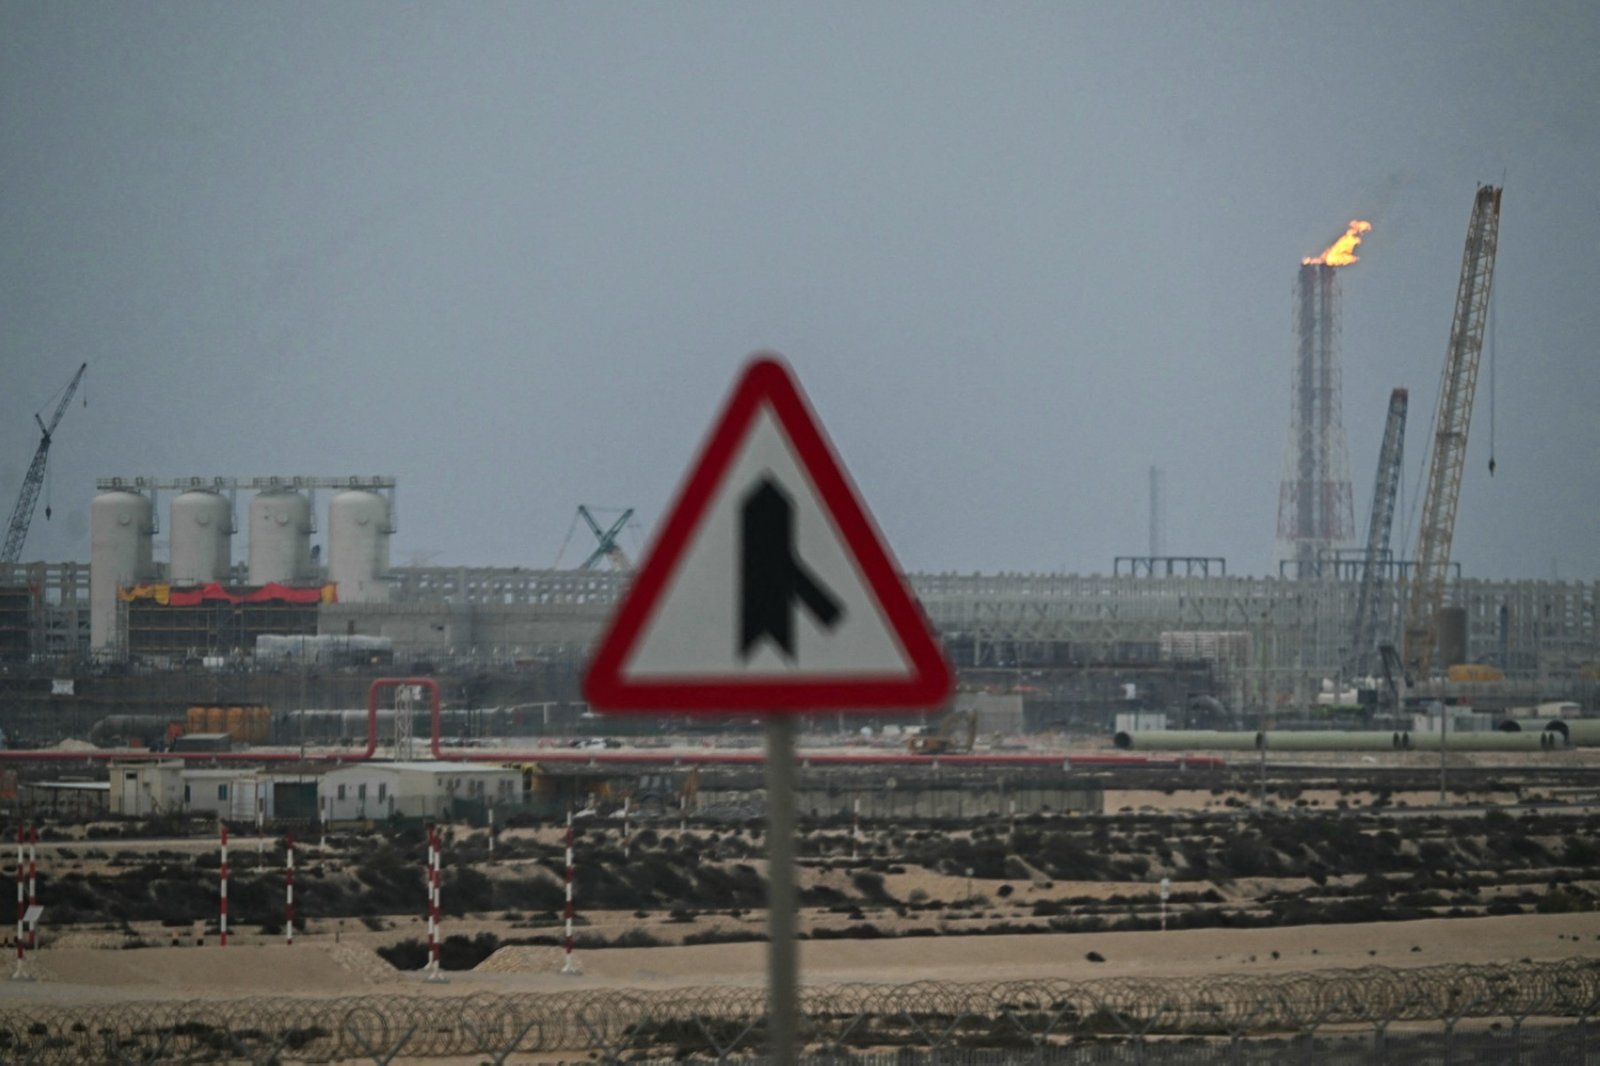
أدت الضربات على راس لفان إلى خروج قدرة نحو 12.8 مليون طن سنوياً من الغاز المُسال عن الخدمة، وهو ما يعادل نحو 17% من قدرة تصدير قطر. قال سعد شريدة الكعبي، وزير الدولة لشؤون الطاقة ورئيس مجلس الإدارة والرئيس التنفيذي لـ QatarEnergy، إن القدرة المفقودة تمثل نحو $20bn في إيرادات سنوية. وتأثر أيضاً إنتاج المكثفات والغازات البترولية المسالة والهيليوم والنفتا.
أشارت التقديرات الأولية إلى أن إصلاح القطارين المتضررين من التسييل قد يستغرق من ثلاث إلى خمس سنوات. بدأت محطة Pearl للغاز إلى سوائل، المعروفة باسم Pearl GTL، استعادة جزء من عملياتها، على الرغم من أن إصلاح القسم المتضرر من المتوقع أن يستمر حتى أوائل 2027.
لماذا يربط هرمز الغاز القطري
مع ذلك، فإن استئناف الإنتاج لن يحل المشكلة بأكملها. الغاز الطبيعي المسال المُصدَّر من راس لفان يجب أن يمر عبر مضيق هرمز، وليس لدى قطر خط أنابيب إلى ميناء بديل قادر على معالجة أحجام مماثلة. قد تكون قطارات التسييل عاملة والخزانات ممتلئة، لكن لا يمكن تحويل الغاز إلى عائدات إذا لم تتمكن الناقلات من الدخول والخروج بأمان. تكمن الضعف الأساسي للغاز القطري ليس في ندرة المشترين ولا في احتياطيات غير كافية، بل في حقيقة أن الإنتاج يقع وراء عنق زجاجة بحري واحد لا تملك الدوحة بديلاً كاملاً له.
خلال الأشهر الستة الأولى من الحرب، انخفضت صادرات قطر من الغاز الطبيعي المسال بحوالي 96%. بحلول أواخر أغسطس، خسرت البلاد ما يقرب من 24 مليار دولار في المبيعات، وفقًا لحسابات استندت إلى بيانات الشحن والأسعار. تعافى المرور جزئيًا في سبتمبر، عندما عبر مضيق هرمز بين 19 و21 شحنة غاز طبيعي مسال. كانت ثirteen منها شحنات قطرية، وفقًا لشركة تتبع سفن واحدة.
أطفأت بعض الناقلات أجهزة البث لنظام التعريف التلقائي أثناء المرور، بينما استمرت شركات أخرى في تجنب المنطقة أو طالبت بأقساط تأمين مرتفعة. وبحلول منتصف أكتوبر، قدّرت Kpler أن صادرات قطر للشهر قد تتجه إلى ما لا يزيد عن حوالي 600,000 طن، مقارنة بما يقارب 1.6 مليون طن في سبتمبر، مع استئناف الهجمات. كما مددت QatarEnergy إعلانات القوة القاهرة لبعض العملاء في آسيا إلى نوفمبر وللعملاء الأوروبيين إلى ديسمبر.
عمليات نقل الشحنة من سفينة إلى أخرى لا تتجاوز
للحفاظ على تدفق جزء على الأقل من التجارة، لجأت قطر ومنتجون خليجيون آخرون إلى ترتيبات غير مألوفة في سوق الغاز الطبيعي المسال، بما في ذلك عمليات النقل من سفينة إلى سفينة خارج منطقة الخطر الأعلى. تعبر ناقلة المضيق وهي تحمل الغاز قبل أن تنقل حمولتها إلى سفينة أخرى، تكمل الرحلة الأطول إلى المشتري.
هذه العملية أكثر تعقيداً بكثير من نقل النفط الخام من ناقلة إلى أخرى. يجب أن يُحفظ الغاز الطبيعي المسال عند نحو ناقص 162 درجة مئوية ويتطلب معدات متخصصة وتنسيقاً دقيقاً. سُجلت ثلاث عمليات نقل من هذا النوع شملت شحنات قطرية وإماراتية متجهة إلى الهند واليابان في أغسطس.
مع ذلك، فإن هذا الترتيب لا يتجاوز هرمز فعلياً: يجب أن يعبر الغاز القطري المضيق قبل نقله إلى السفينة الثانية. يقلل ذلك من التعرض لبعض الناقلات الأكبر، أو للشركات التي تتردد أكثر في قبول المخاطرة، لكنه لا يخلق مسار تصدير جديداً ولا يوفر سعة نقل قابلة للمقارنة مع أحجام تصدير قطر العادية.
يمكن لـ QatarEnergy أيضاً شراء شحنات من موردين آخرين للوفاء بالتزاماتها التعاقدية. ومع ذلك، فإن القيام بذلك يزيد التكاليف في سوق تتنافس فيه آسيا وأوروبا على نفس الإمدادات البديلة.
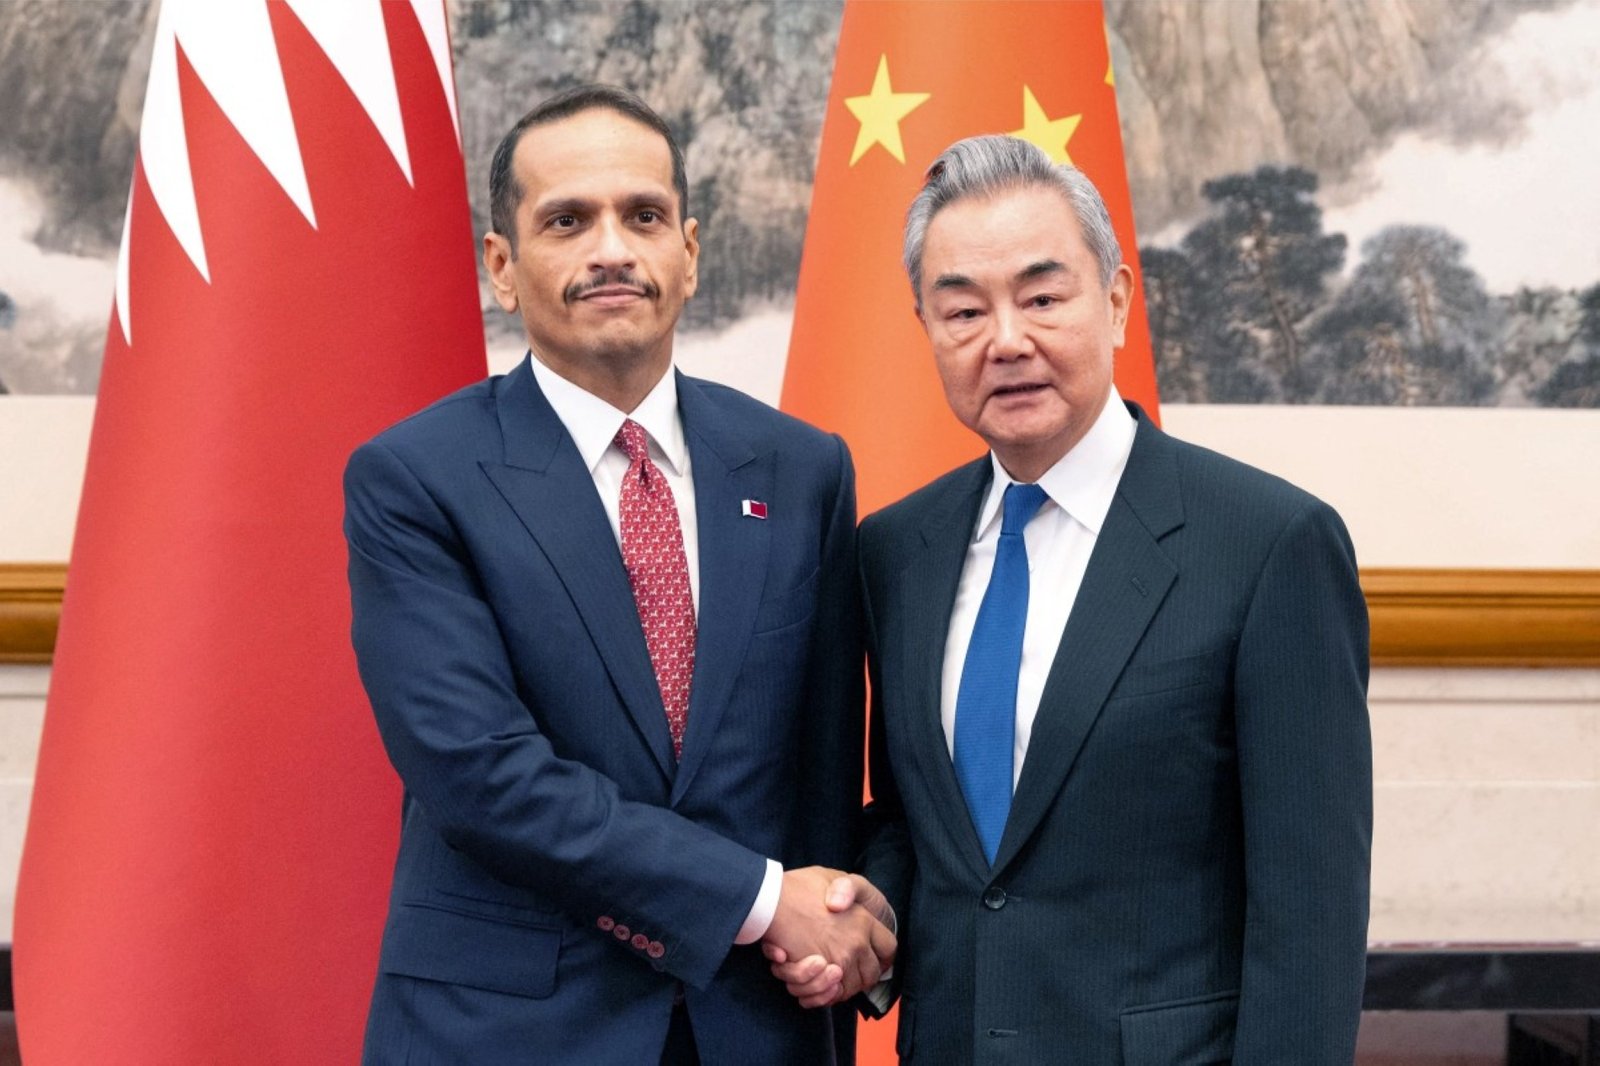
الصين تحوط مورداً تحتاجه
لم تبدأ علاقة قطر مع الصين بهذه القرض. بين نوفمبر 2022 ونوفمبر 2023، وقّعت QatarEnergy عقوداً لمدة 27 سنة لتوريد أربعة ملايين طن من الغاز الطبيعي المسال سنوياً إلى Sinopec من مشروع الحقل الشمالي الشرقي ومثلها إلى China National Petroleum Corporation، أو CNPC. وبعد ذلك وقّعت عقداً آخر مع Sinopec لتوريد ثلاثة ملايين طن سنوياً من مشروع الحقل الشمالي الجنوبي.
معًا، تغطي هذه العقود 11 مليون طن سنويًا — حصة كبيرة من الإنتاج الجديد المتوقع الدخول حيز التشغيل. بالإضافة إلى شراء الغاز، استحوذت Sinopec وCNPC على حصص أقلية في مشاريع مشتركة تملك حصصًا في وحدات إنتاج فردية. تلك الحصص لم تقلل من سيطرة QatarEnergy على المشاريع.
أصبحت الصين أيضًا مركزًا مهمًا لبناء أسطول LNG المستقبلي لقطر. قامت QatarEnergy بزيادة دفتر طلباتها الإجمالي إلى 128 ناقلة، بما في ذلك 24 سفينة عملاقة QC-Max تُبنى في الصين. لكل منها سعة 271,000 متر مكعب، وتُقدَّر القيمة المجمعة للناقلات العملاقة بحوالي $8bn. لا تأتي قوة الصين من قرض واحد، بل من وجود البنك والعميل وشريك الإنتاج وحوض بناء السفن على نفس جانب طاولة التفاوض.
لا تستطيع البنوك الصينية شراء المرور الآمن
كانت قطر أكبر مُورِّد LNG للصين في 2025، حيث شكّلت نحو 29% من وارداتها. عندما تعطلت الصادرات من راس لفان، انخفضت شحنات قطر إلى الصين بنسبة 57.6% خلال الأشهر السبعة الأولى من 2026، إلى 4.7 مليون طن. ونتيجة لذلك تراجع سهم قطر من واردات الصين من LNG إلى 13.3%.
عوضت بكين جزءًا من النقص بإمدادات من أستراليا وروسيا وكندا ومنتجين في جنوب شرق آسيا، بينما زادت أيضًا الإنتاج المحلي واعتمادها على الغاز عبر الأنابيب. لم تكن هذه البدائل مجانية ولا كافية لسد الفجوة بأكملها، لا سيما مع توقف واردات الصين المباشرة من LNG الأمريكي وسط نزاعات تجارية.
لذلك لا يمكن وصف القرض ببساطة كمعروف قدمته الصين من موقع قوة مطلقة. فبكين نفسها تريد حماية مورد وقّعت معه عقودًا تمتد عقودًا من الزمن. كما ترغب في منع استمرار أزمة رفعت الأسعار في آسيا وأجبرتها على التنافس مع اليابان وكوريا الجنوبية والهند وأوروبا على الشحنات الفورية.
القرض لا يمنح البنوك الصينية أي حق معلن علنًا للتأثير في سياسة قطر. ومع ذلك، فإنه يعزز موقف بكين التفاوضي عندما تُطرح للمناقشة عقود توريد جديدة، حصص إنتاج، طلبات بناء سفن وترتيبات تمويلية.
تشكل هذه الصفقة جزءًا من توسيع أوسع للتمويل الصيني في الخليج. ارتفعت قروض البنوك الصينية للمقترضين الخليجيين بأكثر من خمسة أضعاف في 2025، لتصل إلى رقم قياسي قدره 11.5 مليار دولار، باستثناء القروض الثنائية. كما وفرت البنوك الصينية أكثر من ثلث تمويل مشروع الغاز جفورة في السعودية.
قطر، مع ذلك، لا تدخل هذه العلاقة من موقع ضعف أو عزلة. لديها احتياطيات سيادية كبيرة، وتصنيف ائتماني قوي وشركاء أمريكيون وأوروبيون في توسعة الحقل الشمالي، بمن فيهم ExxonMobil وShell وTotalEnergies وConocoPhillips وEni.
كما تمتلك QatarEnergy حصة قدرها 70% في مشروع Golden Pass للغاز الطبيعي المسال في تكساس، الذي ستكون طاقته الإنتاجية حوالى 18 مليون طن سنويًا؛ وتمتلك ExxonMobil النسبة المتبقية البالغة 30%. يمنح Golden Pass الشركة منصة تصدير خارج الخليج، على الرغم من أنه لا يمكنه بمفرده تعويض كل الأحجام المفقودة في راس لفان. يمكن لقطر استخدام الصين لتوسيع خياراتها بعيدًا عن الاعتماد الحصري على الغرب، مع الاستفادة أيضًا من شراكاتها الغربية لمنع تطور علاقاتها مع بكين إلى علاقة تبعية.
تمتلك الصين نفوذاً اقتصادياً كبيراً على إيران. فهي المشتري الرئيسي للنفط الإيراني الخاضع للعقوبات وإحدى أهم منافذ البلاد التجارية والمالية. هذا لا يثبت، مع ذلك، أن بكين تسيطر على القرارات العسكرية لطهران. كما أن القرض لا يدل على أن الصين قدمت ضمانة أمنية ضد هجمات إضافية على راس لفان.
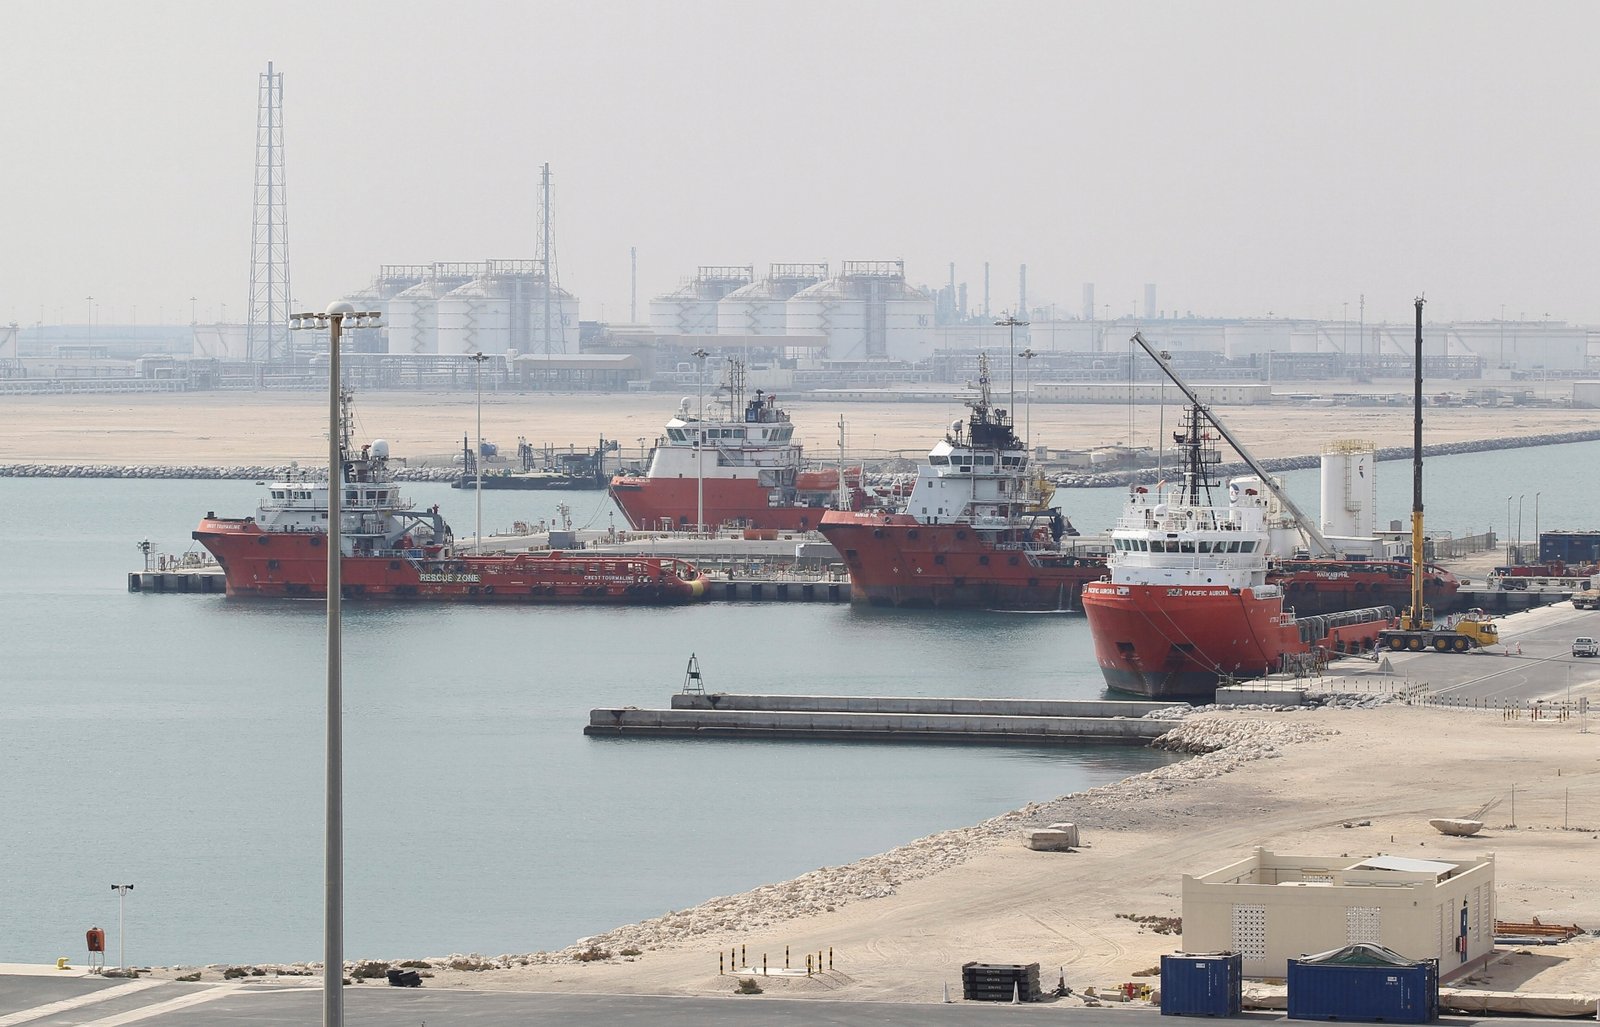
لقد تضررت بكين نفسها من تعطّل الشحن عبر هرمز. فقد فقدت الوصول إلى حصة كبيرة من إمداداتها القطرية وواجهت أسعاراً أعلى. لذلك تكمن مصالحها في استعادة الملاحة المستقرة، لا في إطالة الأزمة لاستخلاص تنازلات من أي طرف من الأطراف المعنية.
قد تمنح العلاقات المالية الأقرب مع الصين قطر قناة دبلوماسية إضافية إلى طهران، لكن بكين لا تستطيع أن تحل محل ترتيبات الردع أو ضمانات الملاحة الآمنة. يمكن للتمويل أن يخفف من نقص السيولة، وقد تقلل الدبلوماسية من المخاطر، لكن استعادة قوة صادرات قطر تتطلب في نهاية المطاف مروراً بحرياً آمناً ومرافق قادرة على العمل بشكل موثوق.
تستفيد قطر من التمويل منخفض التكلفة، ومشتري طويل الأجل، وشريك قادر على تزويدها بالسفن ورأس المال على حد سواء. وتستفيد الصين من تأمين غاز بأسعار تنافسية وتوسيع حضورها في واحدة من أهم صناعات الطاقة في العالم.
كل عقد طويل الأمد وحصة إنتاجية وسفينة تُبنى في الصين يزيد من تكلفة ابتعاد قطر عن بكين. وعلى النقيض من ذلك، كلما استثمرت الشركات والبنوك الصينية بصورة أكبر في الحقل الشمالي، ازدادت كلفة فرض ضغوط من قبل الصين قد تهدد استقرار قطر أو تدفق غازها.
القرض بمفرده لن يعيد صادرات قطر إلى مستوياتها السابقة، لأن البنوك لا تستطيع تغيير الجغرافيا أو تأمين المضيق. ومع ذلك، يمنح ذلك شركة QatarEnergy المساحة المالية لمواصلة الإصلاحات والتوسع، وللحفاظ على شبكة عملائها حتى تتحسن ظروف الأمن. التمويل الصيني ليس حزمة إنقاذ مجانية ولا فخًا حتميًا. إنه اتفاق بين طرفين يحتاج كل منهما إلى الآخر، بينما يسعى كل منهما إلى عدم أن يصبح أسيرًا لذلك الاحتياج.