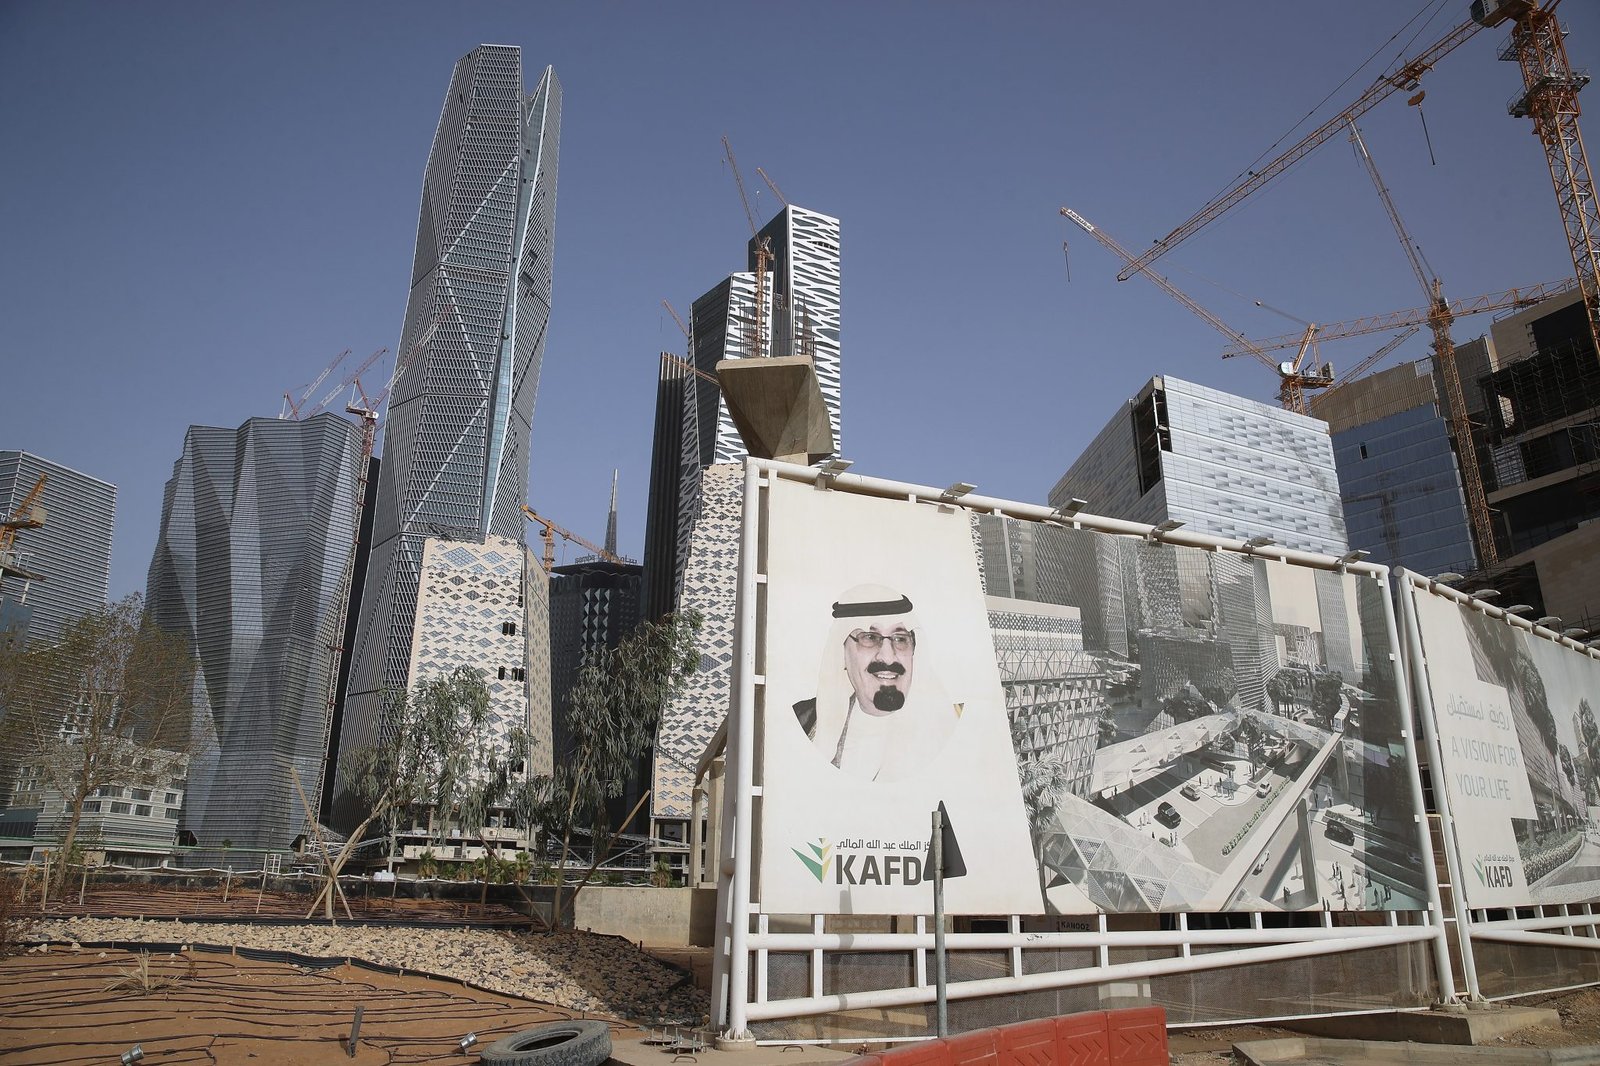
صندوق سرمایهگذاری عمومی عربستان وارد سال ۲۰۲۶ با نزدیک به یکتریلیون دلار دارایی شد، اما جنگ با ایران، کاهش حجم صادرات نفت و کاهش سودهای آرامکو ریاض را وادار کرده است تا چشمانداز ۲۰۳۰ را از پروژههای عظیم مبتنی بر جاهطلبی به سوی اجرای طرحها، مدیریت نقدینگی و بقا در چارچوب مالی کوچک کند.
صندوق سرمایهگذاری عمومی عربستان در آزمون زمان جنگ
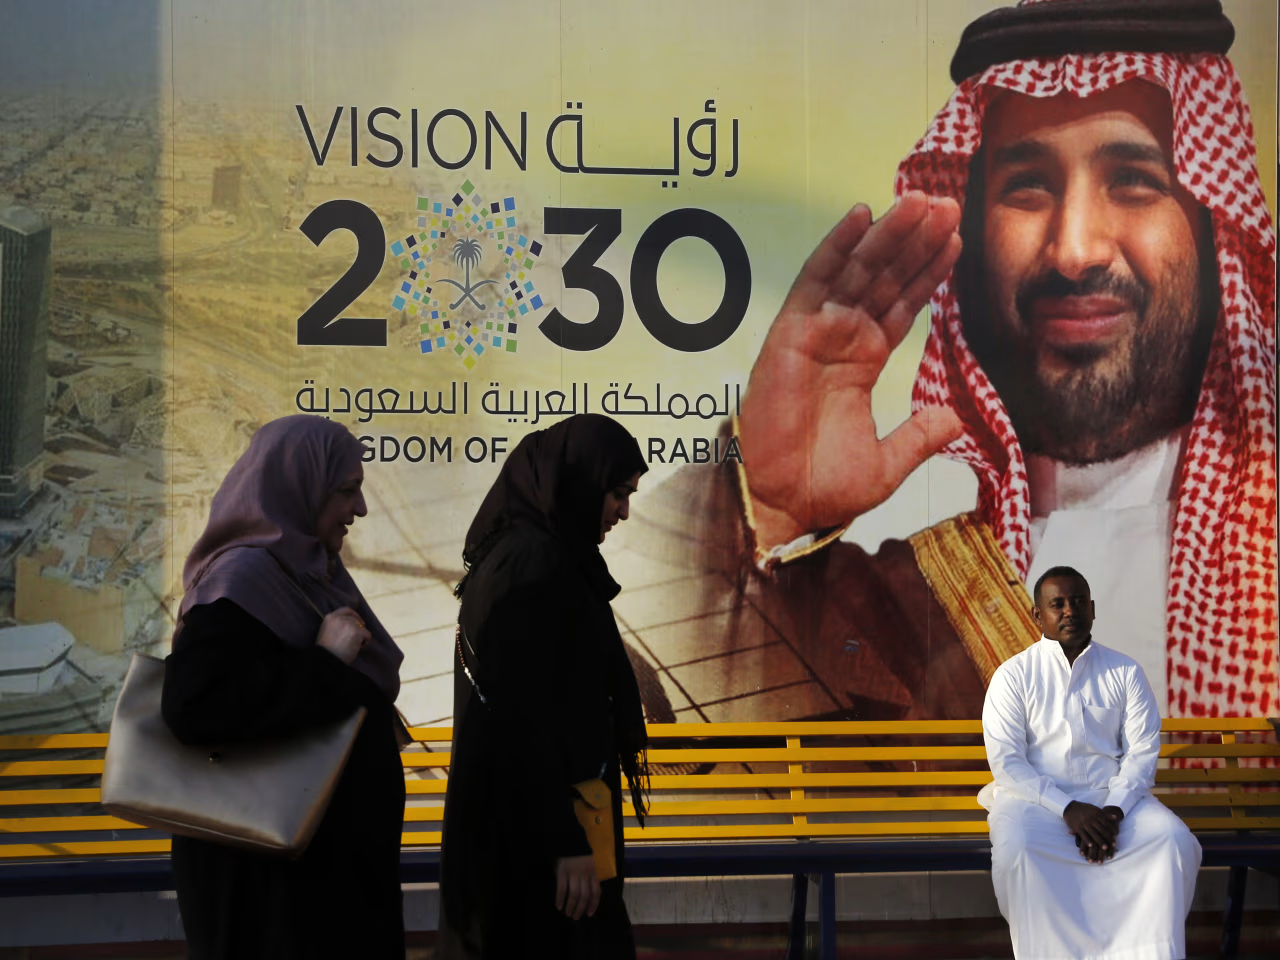
عربستان سعودی ده سال پیش چشمانداز 2030 را بهطور بلندپروازانهای برای تنوعبخشی به اقتصاد فراتر از نفت از طریق گسترش بخشهای غیرهیدروکربنی، جذب سرمایهگذاری مستقیم خارجی و برقراری جایگاه پادشاهی بهعنوان یک مرکز جهانی کسبوکار و سرمایهگذاری راهاندازی کرد. با این حال، هشت ماه پس از آغاز جنگ ایالات متحده و اسرائیل علیه ایران، و با ازسرگیری درگیریهای سعودی-حوثی از ژوئیه 2026، چشمانداز 2030 با آزمونی فوقالعاده دشوار روبهرو است.
درگیری در خاورمیانه تولید نفت و مسیرهای صادراتی را مختل کرده، هزینههای دفاعی را افزایش داده و آسیبپذیری بخشهایی را که برای چشمانداز 2030 مرکزیاند از جمله گردشگری، لجستیک و حملونقل آشکار ساخته است. با این وجود، عربستان سعودی در مقایسه با برخی دیگر از اعضای شورای همکاری خلیج فارس (GCC) تابآوری بیشتری نشان داده است. جغرافیای پادشاهی و زیرساختهای گسترده انرژی و حملونقل آن، به ریاض جایگزینهایی نسبت به تنگه هرمز ارائه داده و به کاهش اثرات وخیمتر درگیری بر اقتصاد کمک کرده است.
تابآوری عربستان محدودیتهایی دارد
وضعیت آشفته منطقهای شتابدهنده تغییراتی در چشمانداز 2030 است که پیش از 28 فوریه 2026 نیز در جریان بود. در مواجهه با هزینههای بسیار بالا و بازده نامطمئن پروژههایی مانند نیوم، ریاض بهسوی انضباط مالی بیشتر و سرمایهگذاری هدفمندتر در حوزههای هوش مصنوعی، تولید، معدن، لجستیک و صنعت داخلی گرایش یافته بود. بحران آمریکا-ایران به این بازتنظیم فوریت بیشتری بخشیده و اهمیت تابآوری اقتصادی و زنجیره تأمین را کنار تنوعبخشی برجسته کرده است. پرسش این است که آیا عربستان میتواند بدون کاهش قابلتوجه در بلندپروازیهای پسافسیلی خود به تأمین مالی این گذار ادامه دهد، در حالی که همزمان هزینههای یک بحران منطقهای طولانیمدت را نیز تحمل میکند.
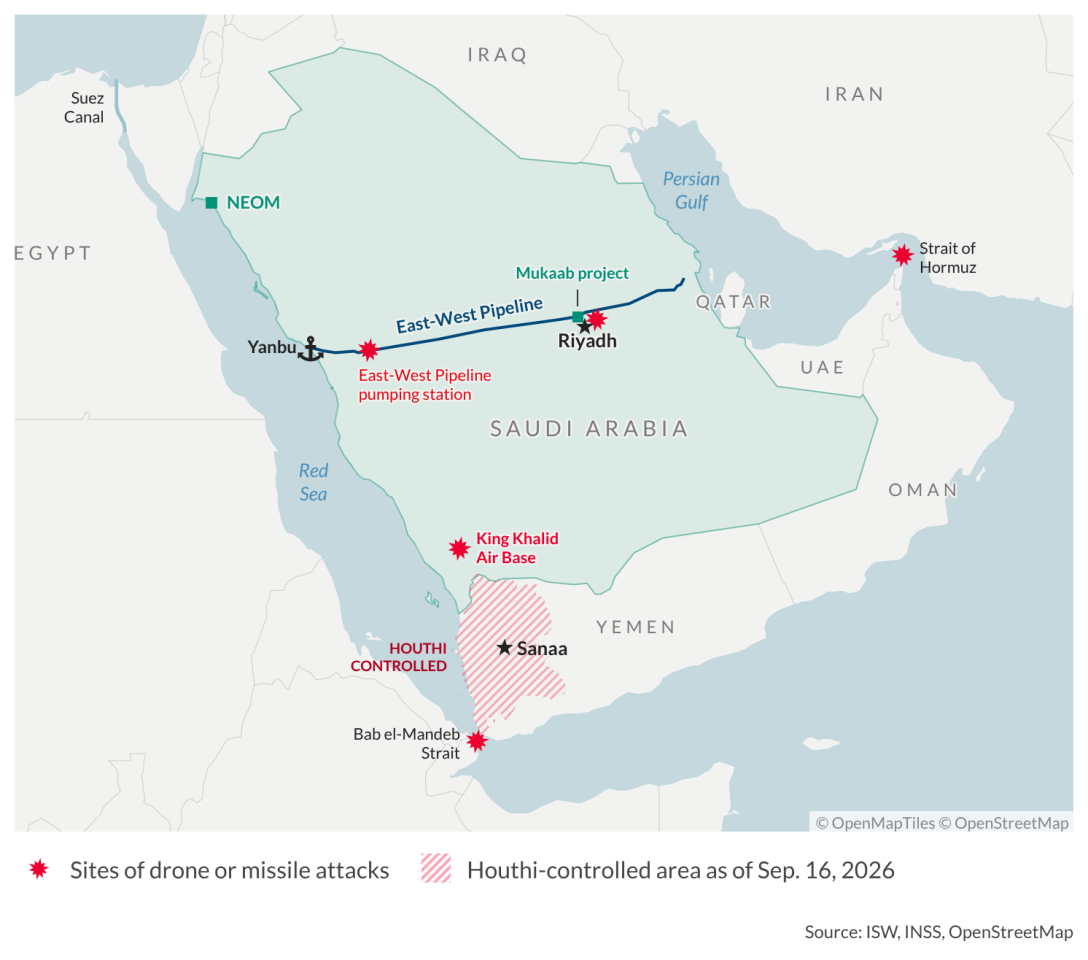
تابآوری نسبی عربستان سعودی ریشه در جغرافیای آن دارد. بر خلاف بحرین، کویت و قطر، این کشور دارای سواحل قابلتوجهی در دریای سرخ و زیرساختهایی است که به آن اجازه میدهد بخش قابلتوجهی از صادرات نفت و ترافیک تجاری خود را از تنگه هرمز دور بزند. خط لوله 1,200 کیلومتری شرق-غرب که در 1981 ساخته شد، نفت خام را از استان شرقی به یانبو منتقل میکند، در حالی که ارتباطات جادهای و ریلی مسیرهای جایگزینی برای کالاها فراهم میآورند. این داراییها به ریاض کمک کردهاند تا نسبت بیشتری از صادرات نفت خود را نسبت به اکثر تولیدکنندگان دیگر شورای همکاری خلیج فارس حفظ کند. بازار داخلی بزرگ آن نیز بافری اضافی فراهم کرده و به حفظ فعالیت مصرفکننده در حالی که گردشگری و کسبوکار منطقهای بدتر شدهاند کمک کرده است.
با این حال، این تابآوری دارای محدودیت است. خط لوله شرق-غرب نمیتواند بهطور کامل جایگزین حجمهای نفتی شود که بهصورت معمول از طریق هرمز صادر میشوند، در حالی که اختلال در پالایشگاههای شرقی، تأسیسات پتروشیمی، خود خط لوله شرق-غرب و مراکز صنعتی کاهش تولید و صادرات را شدت بخشیده است. دریای سرخ و تنگه بابالمندب در برابر حملات و اختلالات حوثیها بسیار آسیبپذیر بودهاند که تهدیدی برای زیرساختها و مسیرهای دریایی محسوب میشوند که به ریاض امکان دور زدن هرمز را میدهند.
در حال حاضر، افزایش قیمت نفت میتواند بخشی از درآمدهای از دست رفته ناشی از کاهش حجم صادرات را جبران کند، اما بازمسیرسازی کشتیها، افزایش هزینههای بیمه و کرایه، تعمیرات زیرساختی و زنجیرههای تأمین جایگزین همه هزینههای اضافی به همراه دارند. عربستان سعودی نسبت به برخی همسایگان فضای مانور بیشتری دارد، اما جغرافیا به تنهایی نمیتواند پیامدهای یک درگیری طولانیمدت را از بین ببرد.
اختلال در بخشهای غیرنفتی که برای تنوعبخشی اقتصادی مرکزی هستند بهویژه برای چشمانداز Vision 2030 مضر است. گردشگری، مهماننوازی، هوانوردی، لجستیک، حملونقل، سرگرمی و سرمایهگذاری خارجی همه وابسته به این هستند که عربستان سعودی بهعنوان مقصدی امن، باثبات و قابلدسترسی برداشت شود. این درگیری گردشگری بینالمللی را تضعیف کرده، مسیرهای هوایی منطقهای را مختل ساخته، هزینه و عدمقطعیت تجارت دریایی را افزایش داده و اعتماد سرمایهگذاران را تضعیف کرده است.
درگیریها بازتنظیم جاری Vision 2030 را تسریع میکنند
جنگ تنها عامل کوچکسازی یا حتی توقف بلندپروازانهترین پروژههای چشمانداز 2030 عربستان نیست. پیش از 28 فوریه، پادشاهی قبلاً بازنگری در اندازه و سرعت هزینهکرد را آغاز کرده بود. هزینههای هنگفت، افزایش هزینههای ساختوساز و تأمین مالی، بازدههای تجاری نامطمئن و دشواری جذب سرمایه خارجی در مقیاس پیشبینیشده اصلی، برخی از پروژههای نمادین را بهطور فزایندهای دشوار برای توجیه کرده بود.
پروژههای بزرگ دیگر در اولویت نیستند
ساخت The Line در NEOM (شهری خطی به طول برنامهریزیشده 170 کیلومتر) کاهش یافته بود، پروژه Mukaab (آسمانخراشی مکعبشکل برنامهریزیشده در ریاض) تحت بازبینی قرار گرفته بود و سایر پروژهها با تأخیر یا لغو مواجه شده بودند. بحران منطقهای منطق پشت این بازتنظیم را تقویت کرده است. به جای رها کردن تحول اقتصادی، به نظر میرسد ریاض در اولویتبندی پروژههایی است که میتوانند بازده مالی واضحتری ایجاد کنند یا تابآوری راهبردی پادشاهی را تقویت نمایند.
این تغییر در اولویتها در تغییرات سیاستهای صندوق سرمایهگذاری عمومی (PIF) بازتاب یافته است — صندوق ثروت ملی اصلی عربستان سعودی که موتور مالی اصلی Vision 2030 بوده است. استراتژی جدید PIF تأکید بیشتری بر بخشهایی دارد که قادر به ایجاد فعالیت اقتصادی پایدار هستند، در حالی که تأکید بر برخی از پرهزینهترین پروژههای بزرگ کاهش یافته است.
Vision 2030 در حال تحول از یک برنامه مبتنی بر جاهطلبی، که در آن پروژههای بزرگ برای تغییر تصویر کشور و جذب سرمایه جهانی طراحی شده بودند، به استراتژیای متمرکزتر بر اجرا تبدیل میشود که بر توسعهای تمرکز دارد که قابلیت تکمیل و یکپارچهشدن در اقتصاد داخلی را داشته باشد. جنگ اهمیت این رویکرد را با برجسته کردن ارزش تولید داخلی، زنجیرههای تأمین مقاوم، امنیت غذایی، صنایع دفاعی و زیرساختهایی که میتوانند علیرغم اختلالات در تجارت منطقهای عمل کنند، تقویت کرده است. از این نظر، این درگیری ممکن است در نهایت Vision 2030 را از نظر اقتصادی مستحکمتر سازد، حتی اگر تأمین مالی برنامه را دشوارتر کند.
پیمایش تنگناهای مالی
با این حال مانع مرکزی حسابداری مالی در حال وخیمتر شدن است. جنگ ریاض را وادار کرده است تا کاهش تولید و صادرات نفت را بپذیرد و در عین حال مجبور باشد هزینههای بیشتری برای عملیات نظامی، دفاع هوایی، تعمیرات زیرساخت، یارانهها و اقدامات برای کاهش تأثیرات داخلی ناشی از پیامدهای درگیری بپردازد.
قیمتهای بالاتر نفت مقداری تسکین فراهم کرده است، اما بهطور کامل کاهش حجمهای صادرشده به بازارهای بینالمللی را جبران نمیکند. در نتیجه، کسری بودجه بهطور قابلتوجهی گسترش یافته و نیاز به استقراض افزایش یافته است. این موضوع مشکل ویژهای برای Vision 2030 ایجاد میکند زیرا تعهدات مالی پادشاهی در دهه گذشته بهطور قابلتوجهی افزایش یافته است. عربستان اکنون باید یک تحول اقتصادی پرهزینه را تامین مالی کند در حالی که برای جنگی هزینه میپردازد که برخی از فعالیتهای اقتصادی را که آن تحول قرار بود ایجاد کند، تضعیف میکند. چالش کلیدی این است که آیا ریاض میتواند به خرجکردن در سطح مورد نیاز برای حفظ Vision 2030 ادامه دهد و در عین حال ثبات مالی را حفظ کند یا خیر.
PIF در مرکز این معضل قرار دارد. این صندوق وارد سال 2026 با داراییهایی نزدیک به 1 تریلیون دلار شد و آن را به یکی از بزرگترین نهادهای سرمایهگذاری حاکمیتی جهان تبدیل کرد. با این حال، رقم عنوانی داراییهای آن پرسش مهمتری را درباره نقدینگی پنهان میکند. منابع PIF قبلاً در یک سبد گستردهای از سرمایهگذاریهای داخلی و بینالمللی تعهد شدهاند، در حالی که درآمد آن تحت فشار قرار گرفته است، از جمله به خاطر کاهش سود تقسیمی پرداختشده توسط Saudi Aramco، شرکت ملی نفت عربستان سعودی.
در عین حال، PIF تحت فشار است تا از مجموعهای فزاینده و گسترده از اولویتهای ملی حمایت کند. سرمایهگذاریها ممکن است تابآوری بلندمدت عربستان سعودی را تقویت کنند، اما آنها همچنین برای تأمین سرمایه با پروژههایی که مرحله ابتدایی Vision 2030 را تعریف کردند رقابت میکنند. بنابراین، این صندوق در حال تبدیل شدن از یک موتور گسترش اقتصادی به چیزی نزدیکتر به یک مدیر مالی راهبردی است — نهادی که باید تحول اقتصادی را در برابر طلبهای فوری امنیت ملی و ثبات مالی متعادل کند.
تابآوری به قیمت کاهش بلندپروازیها
با وجود شدت وضعیت منطقهای، عربستان سعودی ظرفیت قابل توجهی برای مدیریت این فشار حفظ کرده است. داراییهای بزرگ حاکمیتی، ذخایر ارزی، دسترسی به بازارهای بدهی داخلی و بینالمللی، درآمدهای مستمر نفتی و اقتصاد داخلی نسبتاً قوی به ریاض فضای مانور بسیار بیشتری نسبت به برخی از همتایان خود در شورای همکاری خلیجفارس که با شوکی مشابه روبهرو هستند میدهد. در نهایت، موضوع کمتر درباره ورشکستگی قریبالوقوع است و بیشتر درباره هزینه فرصت است.