1941年至1944年间,美国实际GDP增长50%,而实际消费仅增长3.2%。军费使承包商获益并通过借贷将成本推迟,但增长数据仍然误导选民,使他们低估家庭福祉受损和战争的真实代价。
军事开支膨胀GDP而非福利
军事支出可以增加官方统计的产出并使特定群体致富,同时使普通家庭获得更少商品并承担更大的财政义务。对于躲避战火的经济体来说,成本比被毁的城市和失去的生命更不显眼。它们主要体现在放弃的民用产出、税收和债务上。当政府权衡军事承诺时,仅凭增长数据无法判断其公民是变得更富还是更穷。
美国提供了一个有趣的历史案例。其战时生产记录、防务合同的集中以及公共借贷的历史揭示了耐人寻味的模式。国防支出可能是维护自由与安全所必需的。然而,这一必要性并不使战争成为财富的来源,尽管一些官方数据会产生这种错觉。
美国数据表明的情况
第二次世界大战导致记录在案的产出大幅扩张。1941年至1944年间,美国实际国内生产总值(GDP)增长了50%。但实际个人消费仅增长了3.2%,而实际私人投资下降了58%。来自经济分析局的数据显示,从民用支出的视角看,战时经济呈现出截然不同的面貌。
图1:战时产出与民用支出
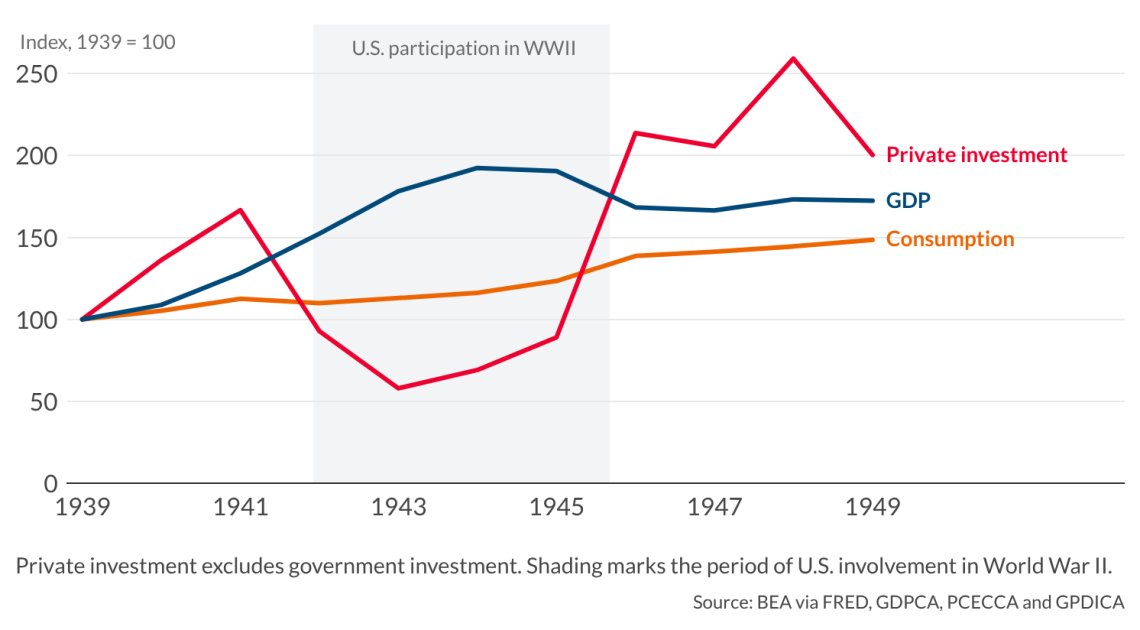
复员与敌对行动停止扭转了这一格局。1946年,实际GDP收缩,但消费明显增加,私人投资则增长超过一倍。总产出的下降伴随着民用支出的扩张。这些对比并不能确定如果没有战争会发生什么,但它们显示了为何必须区分GDP与家庭繁荣。仅看GDP数据会显示美国在战后陷入严重衰退(1946年实际GDP收缩12%)——比2009年金融危机(下降2.6%)或2020年Covid-19大流行(下降2.1%)都要严重得多。
但观察私人消费则恰恰相反。1946年,美国私人家庭的实际消费显著增加了12%。相比之下,在金融危机和新冠大流行期间,私人消费分别下降了1.3%和2.5%。因此,在战争或危机时期,GDP数据作为整体经济福祉的衡量标准可能极具误导性。
集中合同扭曲政治激励
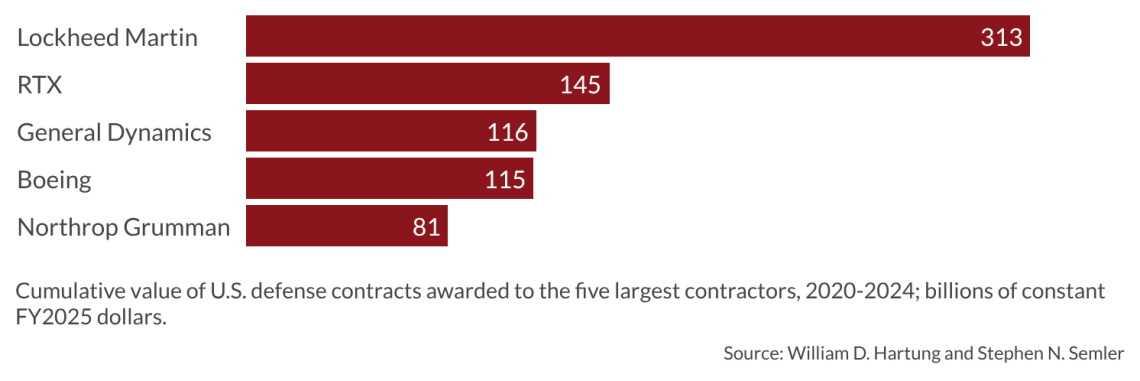
军事开支确实创造了大量商业机会。William Hartung 和 Stephen Semler 的一项汇编发现,在2020—2024财年,五家公司获得了约 7710 亿美元的五角大楼合同。这大约占所有五角大楼合同的三分之一。该数据衡量的是授予金额,而非利润,并且包括超出现役战争的活动。尽管如此,这些数字仍显示出国防开支相关商业利益的规模和集中度。
图表 2:五角大楼最大的承包商
财政遗产同样显著。美国由公众持有的联邦债务从1939年约占GDP的44%增加到1946年的106%。到2025年,它约为98%,接近二战时期的峰值,尽管经济和军事背景大不相同。
图3:公众持有的美国联邦债务,1939-2025
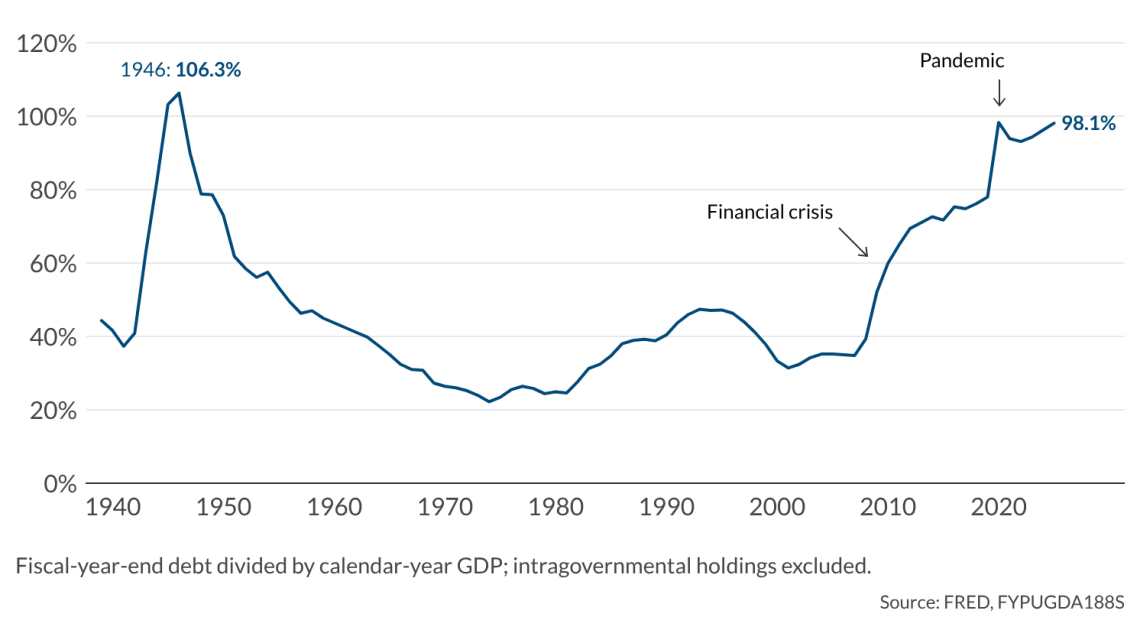
战争并不能解释全部轨迹。债务占GDP比率在朝鲜战争期间及越南战争的大部分时期有所下降;后期的上升也反映了民用承诺、经济衰退和大流行。然而,这一比较凸显了现有债务对为另一场重大紧急情况融资能力的制约。
为什么军事生产会产生误导
经济史学家Robert Higgs在对20世纪40年代美国经济的研究中挑战了战时繁荣的概念。他的核心观点是,将资源动员用于军事目的并不等同于改善民用福利。征兵和消费限制进一步削弱了传统经济指标的适用性。Higgs博士还质疑了战时物价衡量:配给、短缺和质量变化使官方通货膨胀指标无法可靠反映家庭的购买能力。
GDP 追踪的是生产而非福利。政府对新生产商品和服务的购买计入账目,许多非市场的政府产出以其生产成本估值。因此,即便家庭必须放弃其他商品来为此融资,制造一枚导弹仍然会对 GDP 作出贡献。单纯增加支出并不能保证实际产出等幅增长:产能约束、进口和被挤出的私营活动都很重要。
相关的问题是这些稀缺资源本来可以生产什么。投入军事订单的工程师、机械和能源无法用于其他竞争性用途。在萧条期间,动员可能会利用闲置资源并提高总产出。即便如此,GDP 的测量性增长也不能证明军事生产是这些资源的最佳可用用途。潜在的安全利益必须与其机会成本一并评估。
军事开支的滑坡政治风险
军事开支带来的利益分配会产生政治问题。期待再接订单的承包商有强烈动机为相关项目辩护。每个纳税人只承担其费用的一小部分,因此对其进行调查的动力较小。与军事生产相关的就业也可能使民选代表有动机维持开支。这种利益集中而成本分散的格局能在其从对外政策角度的战略理由减弱之后仍维系承诺。
道德风险出现在决策者免于承担后果从而鼓励更大冒险行为之时。当影响决策的人获得利益,而纳税人、士兵和其他国家的平民承担大部分不利后果时,军事政策就可能出现这种特征。合同的集中并不意味着商业压力导致了任何特定战争,但它确实证实了在长期军事开支中存在强大的商业利益。
军事开支无法带来繁荣
借债可以通过推迟征税而削弱即时的政治约束。资源现在被使用,而债务偿还则将负担转移到未来的预算和纳税人身上。通过通胀融资还可能带来额外的购买力损失。同样,军事工业综合体中公司的股价上升为其所有者带来实际收益,但未必对整个社会有利。错觉在于将这些收益——更高的GDP和股指——视为公众整体变得更富有的证据。
情景
民主问责是以下每种情景中的关键因素。为做出明智决定,选民需要关于军事目标、融资和替代方案的明确信息,并必须根据在位者的执政行为来评判各方。将防务订单或国内生产总值上升视为繁荣证据会使这类审查更困难。
最可能:美国维持军事承诺同时避免更大范围的直接战争
美国在避免更大范围直接战争的同时维持广泛的军事承诺。由于战略关切与商业和就业利益重叠,采购的政治支持仍然强劲。部分国防产业扩张,但家庭的生活水平并没有相应改善。
借债在现有民用义务之外容纳支出压力。债务维持在较高水平,限制政府应对未来冲击的能力。适度偏高的通胀似乎是最不费力的路径。该情景的概率为60%。
不太可能:克制成为选举优先事项
选民越来越将海外承诺与艰难的国内权衡联系起来,并对承诺减少军费开支的政治方案给予回报。持续的生活成本压力或围绕税收、可负担性和公共服务质量的争议可能会加剧这种需求,即便军费只是导致成本上升的诸多因素之一。
外交和对必要承诺的更狭义定义支持较低支出。采购改革减少了受政治保护合同的机会。向克制的转变会给某些供应商和社区带来损失,且衡量的GDP最初可能走弱。然而,随着时间推移,较低的融资需求和资源释放为民用投资创造了空间。
尽管美国选民历来支持主张更克制外交政策的候选人,但财政克制成为现实的可能性较低,因为仅有竞选承诺不足以实现。该情景的概率为25%。
最不可能:更大范围冲突加速财政扩张
升级将把美国牵入规模 substantially larger 的军事行动或对盟友的长期扩大支持。紧急采购在决策者就配套税收或削减支出达成一致之前上升。债务增加,同时短缺和贸易中断提高了生产成本。
军事产出可能在某些行业提高 GDP,尽管民用消费和投资走弱。随着需求超过供应且货币政策配合财政扩张以应对,较高的通胀将变得根深蒂固。经济负担远超直接遭受破坏的国家。该情景的概率为 15 percent。