海湾已恢复大部分原油流动,但石油库存仍比战前低5.09亿桶,陆上库存降至创纪录低位。需求摧毁、美国海军开支、绕行通道遭袭以及欧洲天然气库存紧张,均显示出复苏是“借来的时间”。
复苏仍然不均且脆弱
原油又开始从海湾流出,但市场对霍尔木兹海峡再次发生中断的准备并未改善。市场已为应对一次中断组建了临时管理体系。除伊朗外,海湾原油出口在9月恢复到战前水平,而海湾总出货量达到每日1550万桶,超过战前量的80%。
在与伊朗的美以战争进入第七个月多之后,市场通过动用库存、抑制消费并依靠美国军力来应对霍尔木兹海峡被封锁或受争议的局面。各项手段均有局限:库存有限,补充需要时间,依赖美国军力则带来战略成本。四项指标——陆上库存、暴露的进口国、欧洲天然气储存以及美海军能力——将表明这一权宜之计是否可持续。
复苏仍不均衡。霍尔木兹的原油流量在9月底恢复到战前水平,但原油与成品油的合计流量仅达基线的约80%。IEA估计海湾原油出口为每日1390万桶,仅略高于战前水平的四分之三,而成品油则进一步滞后。单日最高吞吐量并不等同于持续性复苏,绕开霍尔木兹的出口也并非通过霍尔木兹的通航。
石油库存接近历史低位
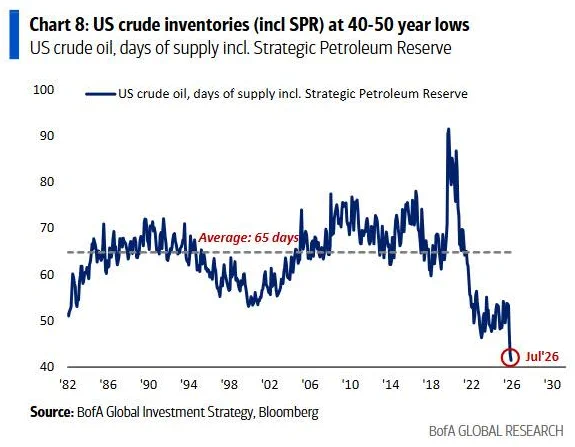
库存是这一权宜之计的核心,但库存正在减少。IEA在十月的报告指出,截至九月底,全球库存比战前水平低5.09亿桶。九月净减少仅为1000万桶,但掩盖了陆上库存减少1.13亿桶、海上油量增加1.03亿桶的事实。陆上库存已降至至少自2016年以来的最低水平。船载原油对炼厂或政府几乎没有即时缓冲作用。
应急储备也在被动用。IEA负责人Fatih Birol在10月3日表示,大约3.25亿桶的4亿桶应急释放量已被交付。G7同意再释放最多1亿桶。这些措施买来了时间,但并未重建丧失的缓冲。
Aramco 的 Amin Nasser 表示,各国已释放了超过 3 亿桶石油,商业库存提供了大部分剩余的灵活性。重建这一缓冲可能需要两年时间。中国在 9 月份非经合组织原油库存减少的 7600 万桶中占 78%。其最终补库将与当前对可用船货的需求竞合。
价格揭示了市场预期与实物供应之间的差距。根据 IEA,布伦特期货接近每桶 107 美元,自 9 月初以来上涨 13%,而 WTI 接近每桶 95 美元。作为实物原油基准的 North Sea Dated 接近每桶 134 美元,部分品级在更高的运费和对沙特基础设施袭击的影响下接近每桶 160 美元。实物油的溢价暴露了表面复苏之下的紧张局势。
需求破坏掩盖了真实疲弱
随着库存收紧,更高的价格和供应中断迫使消费者削减使用。IEA 预计 2026 年全球需求将下降每日 260 万桶,第四季度单季下降为 250 万桶,其中柴油占下降量的四分之一。即便在 2027 年部分恢复后,石油使用量预计仍将比 2025 年低 62 万桶/日。
这不等同于需求的韧性:价格上升将负担转嫁到缺乏替代方案且库存有限的进口国身上。柴油说明了压力所在。批发价在 9 月突破每桶 200 美元,几乎为原油价格的两倍,IEA 预计柴油库存不会在 2027 年下半年之前得到补充。
华盛顿的安全成本上升
消费减少减轻了对供应的压力,但维持剩余流动本身也有代价。石油通过霍尔木兹海峡部分依靠美国海军力量使商业通航成为可能。对伊朗的封锁已占用超过 30% 的海军军舰,自 7 月 14 日重新实施以来估计每天成本为 3250 万美元。国会预算办公室将五角大楼的战争成本计算到 8 月 1 日为 380 亿美元,并估计该冲突已消耗了美国某些拦截弹库存的大约三分之二。
海军防空导弹每枚可达1百万至6百万美元,而用于拦截价值约20,000美元无人机的拦截器也花费数百万。更大的战略代价是,为保护霍尔木兹海峡而被分散部署的力量,华盛顿可能在其他地方更需要,尤其是在印太地区。
商业费用加重了负担。为通航租用油轮的费用可能超过每天500,000美元,而据报道愿意执行此类航行的水手每次航程最高被提供25,000美元。
越成功的变通措施恢复海湾出口,其作为攻击目标的价值就越高。美国的封锁阻止德黑兰搬运本国原油。随着其他海湾产油国恢复产出,伊朗失去筹码;使商业航运更具风险可以帮助保持这种筹码。
证据具有暗示性,但并不确凿。CNN援引的分析人士将伊朗舰油轮袭击的增加与海峡通航量上升联系起来,而革命卫队首脑曾称霍尔木兹为“战略红线”。UKMTO记录显示,9月涉及该海峡和南部红海通道的警告有20起,10月初又有5起。10月14日,据报导伊朗使用新战术袭击了两艘船只。
目标似乎也具有选择性。伊朗在某些时期暂停或调整其目标行为,可能受直接财政谈判影响,而非纯粹的军事校准。对封锁的报复也是另一种可能动机。但随着通航流量增加,破坏它们的动机也会增加。
绕行航线面临第二道战线
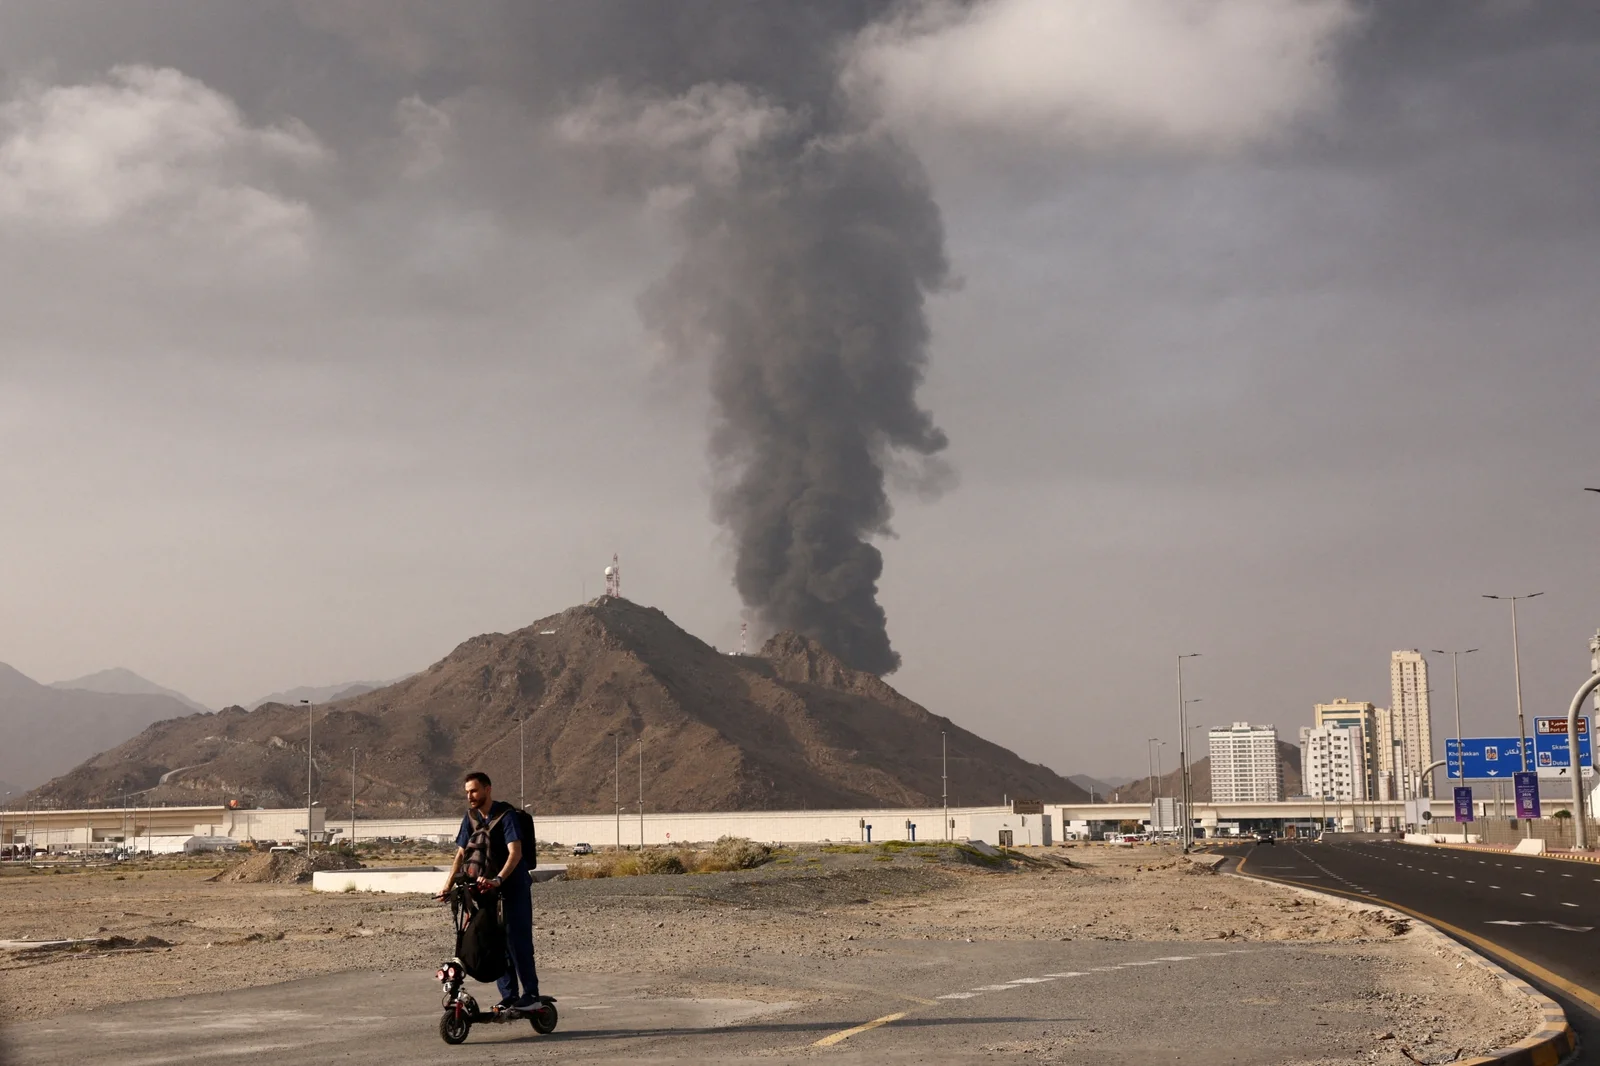
替代航线也承受压力。据路透社报道,霍尔木兹以外的船对船转运已达容量上限。将原油输送到红海海岸的沙特东西管线在9月11日被炸,尽管IEA表示流量迅速恢复。在伊拉克和也门的代理武装此前曾袭击阿美的管道、炼油厂和港口。
胡塞武装升级了他们的威胁。半岛电视台报道说,他们声称在九月下旬袭击了延布的阿美公司设施,沙特称已拦截且未造成损害;并声称在10月3日袭击了利雅得附近的一处设施,沙特领导的联军称这一说法“具有误导性”,无法独立核实。10月14日对沙特东部一座阿美办公楼的袭击引发了一场有限的火灾。
沙特领导的联军称胡塞本月已对利雅得机场发动20次袭击;欧盟和海湾国家推迟了原定于10月24日的峰会。美联社还报道说,胡塞夺取了Bab el-Mandeb海岸沿线的领土,该地是另一个关键的海上瓶颈,同时一名沙特外交官指责伊朗在鼓励升级。绕行并非与霍尔木兹危机无关;它使该体系暴露于第二战线。
海运风险缓解依赖于脆弱的、分层的变通办法,由海军护航、船对船转运、绕行管道、专门保险和AIS隐身航行组成。由于每一层的容量有限,一层失效会使其他层承受过重负担。
此外,卫星影像和航运数据对油轮和基础设施的日益武器化造成了这样的局面:市场和保险公司要求透明,但脆弱的船舶为求生存需要不透明。
物流现在成为主要制约因素。运费和保险已成为主要成本驱动因素,而创纪录的油轮运价提高了到岸原油价格并压缩了欧洲和亚洲炼厂的利润率。中东和俄罗斯的炼油产能损失加剧了问题,尤其是柴油方面。IEA警告称,全球炼油体系承受相当大压力,中东流量的全面恢复已推迟到明年。
天然气储备考验欧洲的冬季
天然气可能成为更紧张的制约因素,因为与石油不同,它几乎没有绕行路线或可比的协调性库存释放。卡塔尔的液化天然气出口已大幅下降。QatarEnergy已对亚洲买家将不可抗力延长至十一月,对欧洲买家延长至十二月。
欧洲尤其脆弱。截止10月6日,欧盟天然气储备约为73%满,是自2011年有记录以来该日期的最低值,较五年平均值低15个百分点。也低于欧洲委员会对今年下调后的80%目标。欧洲正与亚洲争夺避开霍尔木兹的LNG货物,恰逢1月1日对俄罗斯LNG进口的禁令生效。
荷兰TTF天然气价格接近每兆瓦时86欧元,接近四年高点。摩根士丹利预测冬季平均约为85欧元,若冬季严寒或卡塔尔供应进一步恶化,价格将超过100欧元。日本JERA不认为卡塔尔供应会很快恢复,并预计欧洲将面临艰难的冬季。亚洲拿下一批货物就意味着欧洲失去一批;严寒的1月可能在外交或海军措施生效前考验储备。
外交努力收效甚微。巴基斯坦斡旋的一项谅解备忘录曾于6月18日短暂重开霍尔木兹,但停火于7月8日崩溃,华盛顿在六天后恢复封锁。10月,伊朗议会议长Mohammad Bagher Ghalibaf表示,除非与备忘录相关的七项条件得到满足,否则霍尔木兹将保持关闭。国防部长Pete Hegseth称封锁为“铁腕”。德黑兰优先控制海峡;华盛顿则优先无核化。
双方尚未调和这些优先事项。8月25日,伊朗副外长宣布与阿曼建立临时伊朗—阿曼航运通道并共享收入,德黑兰随后重申已达成某种谅解。然而在美国封锁依旧的情况下,伊朗拒绝重开海峡。President Trump已为封锁辩护称其有效,并威胁阿曼不得干预美国政策。
在不到一年的时间里,伊朗货币对美元大致贬值了一半,这为德黑兰寻求和解提供了理由。但其剩余的筹码仍取决于保持海峡的争议状态。
有一丝微弱的动向。沙特一位外交官称,调停方正在探讨以保证霍尔木兹安全通行为交换,结束美国对伊朗港口的封锁,尽管德黑兰对此回应缓慢。目前尚无协议可见。就现在而言,权宜之计必须维持体系度过冬季。
石油库存显示复苏能否持续
最有力的反驳是,市场可能比看起来更接近平衡。IEA预计2027年供应将增加770万桶/日,而EIA预测因停产恢复,2027年下半年将出现490万桶/日的过剩且布伦特平均为67美元。如果这些预测成立,供应可能足以恢复并补充库存,缓解价格并减轻对进口国的压力。
但对供应充足的预测并不能证明市场在那种复苏实现之前能承受另一次中断。随着库存、进口商获取货物的能力、欧洲天然气储备以及对美军的需求在未来几个月内揭示当前应对措施是否争取到了足够时间,这一区别将变得更清晰。
四个指标将有助于区分正在取得实质性进展的复苏与仍依赖临时缓冲和高成本权宜之计的复苏。
陆上石油库存。观察11月和12月数据,看在9月下降之后陆上库存是否再次大幅回落。若进一步下降,说明表面上的流动恢复尚未转化为重建的缓冲。关键的检验在于随着供应回归库存是否开始恢复,而不仅仅是石油继续在流动。
脆弱的进口国。巴基斯坦估计有28–30天的石油覆盖量,越南报道的战略储备为7–10天,这使得长期中断的余地有限。正式的燃料配给、错过货款支付或反复未能确保预定交付,比单纯的高价更能提供压力的具体证据。
欧洲天然气储备。关键检验是到12月底储气水平是否降至75%以下,同时荷兰TTF价格超过每兆瓦时100欧元。该组合将表明欧洲以比市场能轻松吸收的更薄的缓冲和更昂贵的替代供应进入冬季。一个寒冷的1月将加剧压力。
美国海军能力。注意是否出现迹象表明维持封锁和保护海上航运需要从其他战区,特别是印太地区,进一步部署兵力,或拦截弹药库存耗尽限制了军方在其他地方回应的能力。参与行动的舰队比例很重要,但更重要的信号是该承诺是否开始妨碍其他任务。
华盛顿对外交机会的回应,包括所提议的伊朗—阿曼航运走廊和可能的调解,可能改变这四条轨迹。仅仅恢复通航并不能证明市场安全。目前石油能够流动,是因为库存、需求降低、替代路线和美军力量争取到了时间。检验在于这些缓冲能否在下一次中断前得到补充并将这些风险遏制。直到那时,所争取的时间仍是借来的。