استعاد الخليج معظم تدفقات النفط الخام، لكن مخزونات النفط أقلّ بمقدار 509 ملايين برميل عن مستويات ما قبل الحرب والمخزونات البرية عند أدنى مستوياتها المسجلة. يكشف تدمير الطلب وتكاليف البحرية الأميركية والهجمات على طرق التحايل ورقابة الغاز الأوروبية الرفيعة أن التعافي قائم على وقت مستعار.
التعافي يظل غير متكافئ وهش
يتدفق النفط الخام من الخليج مرة أخرى، لكن السوق غير مستعد بشكل أفضل لتعطل آخر في مضيق هرمز. لقد أنشأ نظامًا مؤقتًا لإدارة مثل هذا التعطّل. عادت صادرات الخام من الخليج، باستثناء إيران، إلى مستويات ما قبل الحرب في سبتمبر، بينما وصلت شحنات الخليج الإجمالية إلى 15.5 مليون برميل يوميًا، أي أكثر من 80% من حجم ما قبل الصراع.
بعد أكثر من سبعة أشهر على الحرب الأمريكية-الإسرائيلية مع إيران، تكيف السوق مع إغلاق أو حالة نزاع في مضيق هرمز عن طريق استنزاف المخزونات، وتقييد الاستهلاك، والاعتماد على القوة العسكرية الأمريكية. لكل منها حدود: فالمخزونات محدودة، وإعادة التزويد تستغرق وقتًا، والاعتماد على القوة العسكرية الأمريكية ينطوي على تكاليف استراتيجية. أربعة مؤشرات — المخزونات البرية، والمستوردون المكشوفون، وتخزين الغاز الأوروبي، والقدرة البحرية الأمريكية — ستبيّن ما إذا كان هذا الحل المؤقت مستمرًا.
يظل التعافي غير متكافئ. عادت تدفقات الخام عبر هرمز إلى مستويات ما قبل الحرب في أواخر سبتمبر، لكن التدفقات المشتركة للخام والمنتجات المكررة بلغت نحو 80% فقط من الخط الأساس. تقدر الوكالة الدولية للطاقة صادرات الخام من الخليج بنحو 13.9 مليون برميل يوميًا، أي أكثر بقليل من ثلاثة أرباع مستويات ما قبل الحرب، بينما تتخلف المنتجات المكررة بشكل أكبر. ذروة عبور اليوم ليست تعافيًا مستدامًا، ولا تُعد الصادرات التي تتجاوز الطريق عبر هرمز مرورًا بالمضيق.
المخزونات النفطية تتراجع نحو مستويات تاريخية منخفضة
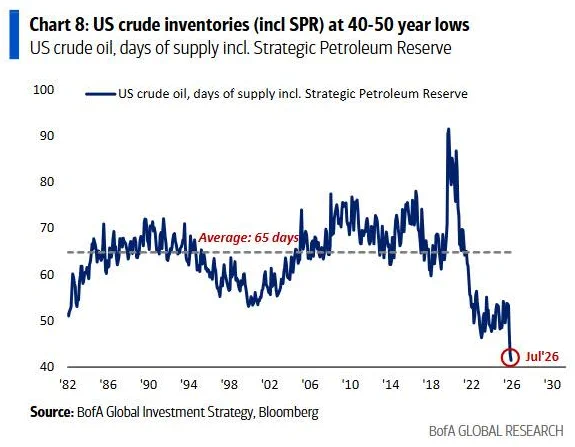
المخزونات مركزية للحل المؤقت، لكنها تتقلص. أورد تقرير الوكالة الدولية للطاقة لشهر أكتوبر أن المخزونات العالمية كانت أقل بـ 509 ملايين برميل من مستويات ما قبل الحرب بنهاية سبتمبر. أخفى الانكماش الصافي المتواضع لشهر سبتمبر البالغ 10 ملايين برميل انخفاضًا قدره 113 مليون برميل في المخزونات البرية، عُوِّض جزئيًا بزيادة قدرها 103 ملايين برميل في النفط البحري. هبطت المخزونات البرية إلى أدنى مستوى لها منذ عام 2016 على الأقل. النفط الموجود على الناقلات يقدم قليلًا من الوسادة الفورية للمصافي أو الحكومات.
تُستَنفد أيضًا الاحتياطيات الطارئة. قال رئيس الوكالة الدولية للطاقة فاتيح بيرول في 3 أكتوبر إن نحو 325 مليون برميل من إطلاق طوارئ قدره 400 مليون برميل قد سُلِّمت. اتفقت مجموعة السبع على إطلاق ما يصل إلى 100 مليون برميل إضافية. تكسب هذه الإجراءات وقتًا لكنها لا تعيد بناء الحاجز المفقود.
قال أمين ناصر من أرامكو إن الحكومات أطلقت أكثر من 300 مليون برميل وأن المخزونات التجارية وفرت معظم المرونة المتبقية. قد يستغرق إعادة بناء هذا الوسادة عامين. شكلت الصين 78% من انخفاض مخزونات الخام في بلدان خارج منظمة التعاون الاقتصادي والتنمية البالغ 76 مليون برميل في سبتمبر. سيُنافس تزويدها النهائي للمخزونات الطلب الحالي على الشحنات المتاحة.
تكشف الأسعار الفجوة بين توقعات السوق والإمدادات الفعلية. عقود برنت الآجلة قرب 107 دولارات للبرميل، بارتفاع 13% منذ أوائل سبتمبر، وفقًا لوكالة الطاقة الدولية، بينما خام غرب تكساس الوسيط قرب 95 دولارًا. مؤشر North Sea Dated، وهو معيار للخام الفعلي، قرب 134 دولارًا، مع اقتراب بعض الخامات من 160 دولارًا وسط ارتفاع تكاليف الشحن وهجمات على البنية التحتية السعودية. يكشف القسط على النفط الفعلي عن الضغوط تحت التعافي الظاهر.
تلف تراجع الطلب عن الضعف الحقيقي
مع تضييق المخزونات، أجبرت الأسعار الأعلى والإمدادات المعطلة المستهلكين على التراجع. تتوقع وكالة الطاقة الدولية أن ينخفض الطلب العالمي بمقدار 2.6 مليون برميل يوميًا في 2026 وبمقدار 2.5 مليون في الربع الرابع وحده، مع أن الديزل يشكل ربع الانخفاض. حتى بعد انتعاش جزئي في 2027، من المتوقع أن يبقى استهلاك النفط أقل بمقدار 620,000 برميل يوميًا مقارنة بمستويات 2025.
هذا أقل من التحمل ويقع ضمن ما يسمى بتدمير الطلب: الأسعار الأعلى تحول العبء إلى المستوردين ذوي البدائل القليلة والمخزونات المحدودة. يوضح الديزل الضغط الواقع. تجاوزت أسعار الجملة 200 دولار للبرميل في سبتمبر، أي ما يقارب ضعف أسعار الخام، ولا تتوقع وكالة الطاقة الدولية تجديد مخزونات الديزل قبل النصف الثاني من 2027.
تزايد تكاليف الأمن بالنسبة لواشنطن
يخفف الانخفاض في الاستهلاك الضغط على الإمدادات، لكن الحفاظ على تدفق الشحنات المتبقية يتكبد ثمنه الخاص. يمر النفط عبر هرمز جزئيًا لأن القوة البحرية الأمريكية تجعل العبور التجاري ممكنًا. ربطت حصار إيران أكثر من 30% من سفن البحرية الحربية، بتكلفة تُقدَّر بـ 32.5 مليون دولار يوميًا منذ إعادة فرضه في 14 يوليو. تضع مكتب الميزانية في الكونغرس تكاليف حروب البنتاغون عند 38 مليار دولار حتى 1 أغسطس ويقدّر أن الصراع استهلك نحو ثلثي مخزونات بعض اعتراضات الولايات المتحدة.
صواريخ الدفاع الجوي البحرية قد تكلف من $1 مليون إلى $6 ملايين لكل صاروخ، في حين استُخدمت لاعقات تكلف ملايين ضد طائرات مسيّرة قيمتها نحو $20,000. والثمن الاستراتيجي الأكبر هو تحويل القوات التي تؤمن هرمز والتي قد تحتاجها واشنطن في أماكن أخرى، لا سيما في المحيطين الهندي والهادئ.
الأعباء التجارية تزيد العبء تعقيداً. قد تتجاوز إيجارات ناقلات النفط لعبور الممر $500,000 في اليوم، بينما قيل إن البحارة المستعدين القيام بالرحلات عُرض عليهم ما يصل إلى $25,000 لكل رحلة.
كلما نجح الحل البديل في استعادة صادرات الخليج أكثر، ازداد قيمته كهدف. الحصار الأميركي يمنع طهران من نقل نفطها الخاص. ومع تعافي منتجين خليجيين آخرين، تفقد إيران النفوذ؛ ويمكن أن يساعد جعل المرور التجاري أكثر خطورة في الحفاظ عليه.
الدلائل إرشادية وليست قاطعة. محلّلون نقلت عنهم CNN يربطون زيادة هجمات ناقلات إيرانية بزيادة حركة الممر، بينما وصف قائد الحرس الثوري هرمز بأنها “خط أحمر استراتيجي”. سجّلت UKMTO عشرين تحذيراً تتعلق بالمضيق ومداخل البحر الأحمر الجنوبي في سبتمبر وخمسة تحذيرات إضافية في أوائل أكتوبر. وفي 14 أكتوبر، ورد أن إيران هاجمت سفينتين باستخدام تكتيكات جديدة.
يبدو أن الاستهداف انتقائي أيضاً. قد تكون فترات توقّف إيران أو تعديل سلوك الاستهداف قد تَأثّرت بتفاوضات مالية مباشرة بدلاً من معايرة عسكرية بحتة. والانتقام من الحصار دافع محتمل آخر. لكن مع ازدياد التدفقات، يزداد الحافز لتعطيلها.
طرق التحايل تواجه جبهة ثانية
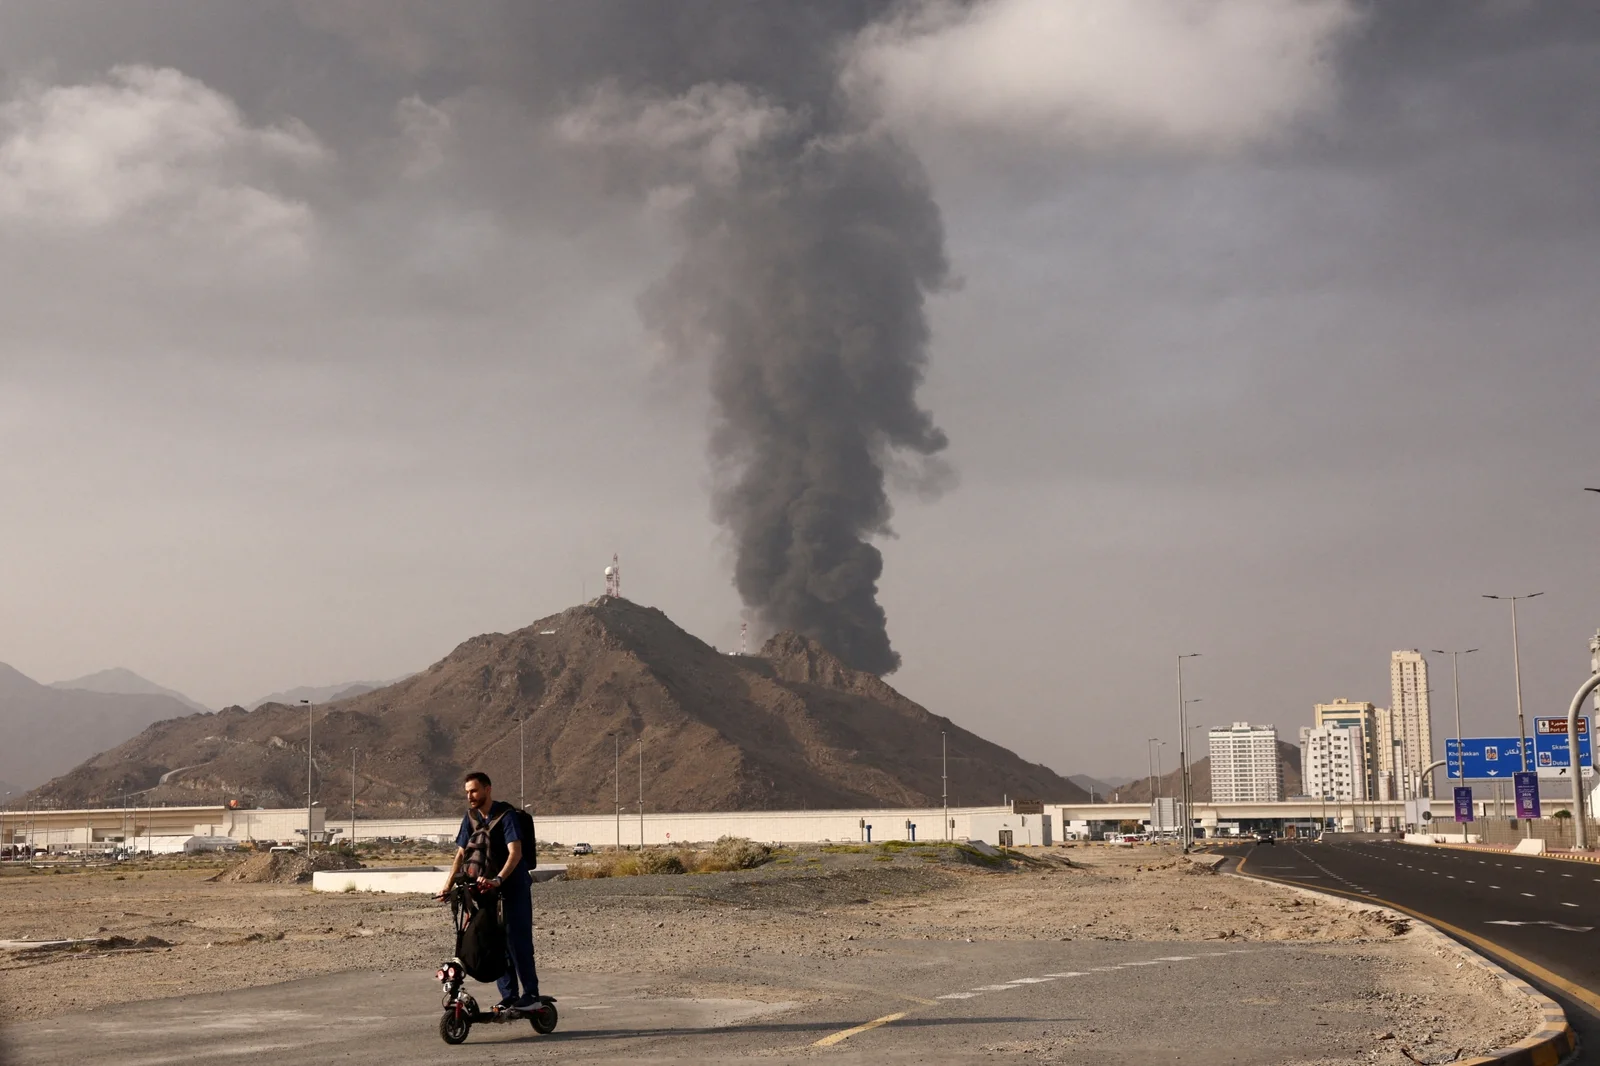
الطرق البديلة تتعرض للضغط أيضاً. تقول رويترز إن عمليات نقل الشحن من سفينة إلى أخرى خارج هرمز بلغت الطاقة القصوى. وأُقُصِدت أنبوب النفط شرق-غرب في السعودية، الذي ينقل الخام إلى ساحل البحر الأحمر، قُصِف في 11 سبتمبر، رغم أن الوكالة الدولية للطاقة تقول إن التدفقات تعافت بسرعة. الجهات الوكيلة في العراق واليمن قد هاجمت سابقاً خطوط أنابيب أرامكو ومصافيها وموانئها.
صَعَّدَ الحوثيون تهديداتهم. ذكرت قناة الجزيرة أنهم ادَّعوا تنفيذ ضربات على منشآت أرامكو في ينبع أواخر سبتمبر، وهو ما قالت السعودية إنها اعترضته دون إصابة أضرار، وعلى منشأة قرب الرياض في 3 أكتوبر، وهو ادعاء وصفتْه التحالف الذي تقوده السعودية بأنه «مضلل» ولا يمكن التحقق منه بشكل مستقل. وأسفر هجوم على مبنى لأرامكو في شرق السعودية في 14 أكتوبر عن حريق محدود.
يقول التحالف الذي تقوده السعودية إن الحوثيين ضربوا مطار الرياض 20 مرة هذا الشهر؛ فقد أجلت الاتحاد الأوروبي ودول الخليج قمة كانت مخططة في 24 أكتوبر. كما تذكر وكالة أسوشييتد برس أن الحوثيين استولوا على أراضٍ على طول ساحل باب المندب، وهو اختناق بحري حاسم آخر، في حين اتهم دبلوماسي سعودي إيران بتشجيع التصعيد. التحايل ليس مستقلاً عن أزمة هرمز؛ فهو يعرض المنظومة لواجهة ثانية.
يعتمد التخفيف من مخاطر الملاحة البحرية على حل مؤقت هش متعدد الطبقات، يتألف من مرافقي البحرية، ونقل البضائع من سفينة إلى سفينة، خطوط نقل بديلة، وتأمين متخصص، وعبور عبر نظام تحديد المواقع الآلي في وضع الإخفاء. ونظراً لأن لكل طبقة قدرة محدودة، فإن فشل إحداها يثقل كاهل الطبقات الأخرى.
علاوة على ذلك، فإن التسليح المتزايد لصورة الأقمار الصناعية وبيانات الشحن ضد الناقلات والبنية التحتية يخلق وضعاً تطالب فيه الأسواق وشركات التأمين بالشفافية، بينما تحتاج السفن الضعيفة إلى الغموض للبقاء.
أصبح اللوجستيات الآن قيداً كبيراً. فقد أصبح الشحن والتأمين من العوامل الرئيسة للتكلفة، في حين ترفع أسعار الناقلات القياسية أسعار النفط المسلم وتضغط على هوامش التكرير في أوروبا وآسيا. ويزيد فقدان طاقة التكرير في الشرق الأوسط وروسيا من تعقيد المشكلة، لا سيما بالنسبة للديزل. تحذر الوكالة الدولية للطاقة من أن منظومة التكرير العالمية تحت ضغط كبير وأن التعافي الكامل لتدفقات الشرق الأوسط تأجل إلى العام المقبل.
اختبار مخزونات الغاز لشتاء أوروبا
قد يثبت أن الغاز هو القيد الأشد لأنّه بخلاف النفط، فليس لديه طرق تحايل كثيرة أو إصدارات متناسقة من الاحتياطي. وقد تراجعت صادرات قطر من الغاز الطبيعي المسال بشكل حاد. مدَّت QatarEnergy حالة القوة القاهرة للمشترين الآسيويين حتى نوفمبر وللمشترين الأوروبيين حتى ديسمبر.
أوروبا معرضة للخطر بشكل خاص. كانت مخزونات الغاز في الاتحاد الأوروبي تقارب 73% ممتلئة في 6 أكتوبر، الأدنى لتاريخ هذا التاريخ منذ بدء السجلات في 2011 وأقل بنحو 15 نقطة مئوية من المتوسط خلال خمس سنوات. كما أنها أدنى من هدف المفوضية الأوروبية المخفّض البالغ 80% لهذا العام. تتنافس أوروبا مع آسيا على شحنات الغاز الطبيعي المسال التي تتجنب مضيق هرمز، تماماً مع دخول حظر واردات الغاز الطبيعي المسال الروسي حيز التنفيذ في 1 يناير.
غاز TTF الهولندي قرب €86 لكل ميغاواط-ساعة، قرب أعلى مستوى له في أربع سنوات. تتوقع Morgan Stanley متوسط شتوي يقارب €85، مع أسعار فوق €100 في شتاء بارد أو إذا تدهورت إمدادات قطرية أكثر. لا تتوقع JERA اليابانية عودة الإمدادات القطرية قريباً وتترقب شتاء صعباً لأوروبا. كل شحنة تؤمنها آسيا هي شحنة لا تصل إلى أوروبا؛ قد يختبر يناير البارد المخزون قبل أن تؤتي الدبلوماسية أو الإجراءات البحرية ثمارها.
لم تسفر الدبلوماسية عن شيء يذكر. مذكرة رعتها باكستان أعادت فتح هرمز لفترة وجيزة في 18 يونيو، لكن الهدنة انهارت في 8 يوليو، وأعادت واشنطن حصارها بعد ستة أيام. في أكتوبر، قال رئيس البرلمان الإيراني محمد باقر قاليباف إن هرمز سيبقى مغلقاً حتى تُلبَّى سبع شروط مرتبطة بالمذكرة. وصف وزير الدفاع Pete Hegseth الحصار بأنه «مضاد للرصاص». تولي طهران أولوية السيطرة على المضيق؛ وتولي واشنطن أولوية نزع السلاح النووي.
لم يصل أي طرف إلى مصالحة بين هذين الأولويتين. في 25 أغسطس، أعلن نائب وزير الخارجية الإيراني ممر شحن مؤقت بين إيران وعُمان مع تقاسم الإيرادات، وأكدت طهران لاحقاً أن تفاهمًا قد تم التوصل إليه. ومع ذلك ترفض إيران إعادة فتح المضيق ما دام الحصار الأمريكي قائماً. دافع الرئيس Trump عن الحصار باعتباره فعالاً وهدد عُمان بشأن التدخل في السياسة الأمريكية.
انخفضت عملة إيران بنحو النصف مقابل الدولار خلال أقل من عام، مما يمنح طهران سبباً للبحث عن تسوية. ومع ذلك تعتمد أوراق الضغط المتبقية لديها على إبقاء المضيق محل نزاع.
هناك علامة باهتة واحدة على تحرك. قال دبلوماسي سعودي إن الوسطاء يستكشفون مروراً آمناً مضموناً عبر هرمز مقابل إنهاء الحصار الأمريكي للموانئ الإيرانية، رغم أن طهران كانت بطيئة في الرد. لا يبدو أن اتفاقاً بات قريباً. في الوقت الراهن، يجب أن يدعم الحل الوسطي استمرار النظام خلال الشتاء.
تكشف مخزونات النفط ما إذا كان التعافي سيصمد
وأقوى الحجة المضادة هي أن السوق قد يكون أقرب إلى التوازن مما يبدو. تتوقع الوكالة الدولية للطاقة زيادة في المعروض تبلغ 7.7 مليون برميل يومياً في 2027، في حين تتنبأ إدارة معلومات الطاقة بوفرة قدرها 4.9 مليون برميل يومياً ومتوسط لخام برنت عند 67 دولاراً في النصف الثاني من العام مع عودة الإنتاج الذي أُوقف. إذا تحققت تلك التوقعات، فقد يتعافى المعروض بما يكفي لإعادة ملء المخزونات وتخفيف الأسعار وتقليل الضغط على المستوردين.
لكن التوقعات بتوفُّر كافٍ من الإمدادات لا تثبت أن السوق يمكنه تحمل تعطّل آخر قبل أن يتحقق هذا التعافي. سيتضح هذا التمييز أكثر خلال الأشهر القادمة، مع الكشف عن مدى المخزونات وقدرة المستوردين على تأمين الشحنات، وتخزين الغاز الأوروبي، ومتطلبات القوات الأمريكية، وما إذا كان الحل الحالي المؤقت يكسب وقتًا كافيًا.
ستساعد أربعة مؤشرات في تمييز تعافٍ يكتسب زخماً عن تعافٍ يظل معتمداً على موازنات مؤقتة وحلول مكلفة.
المخزونات البرية من النفط. راقب بيانات نوفمبر وديسمبر لمعرفة ما إذا كان هناك تراجع كبير آخر في المخزونات البرية بعد الانخفاض في سبتمبر. سيشير هبوط إضافي إلى أن الانتعاش الظاهر في التدفقات لم يتحوّل بعد إلى وسادة معاد بناؤها. الاختبار الأساسي هو ما إذا كانت المخزونات ستبدأ بالتعافي مع عودة الإمدادات، وليس مجرد استمرار حركة النفط.
المستوردون المكشوفون. التغطية النفطية المقدرة لباكستان بين 28–30 يومًا والاحتياطيات الاستراتيجية المبلَّغ عنها لفيتنام بين 7–10 أيام تترك مجالاً محدوداً لانقطاع ممتد. سيقدّم فرض تجنيد رسمي للوقود أو تأخر في دفع ثمن الشحنات أو فشل متكرر في تأمين التسليمات المجدولة أدلة أكثر حسمًا على وجود ضغط من الأسعار المرتفعة وحدها.
تخزين الغاز الأوروبي. الاختبار الحاسم هو ما إذا كانت مستويات التخزين ستنخفض إلى أقل من 75% بحلول نهاية ديسمبر بينما تتجاوز أسعار Dutch TTF مستوى 100 يورو لكل ميغاواط-ساعة. ستشير هذه التركيبة إلى أن أوروبا تدخل الشتاء بوسادة أرق وإمدادات بديلة أكثر تكلفة مما يمكن للسوق استيعابه بسهولة. وسيزيد يناير البارد من حدة الضغط.
القدرة البحرية الأمريكية. راقب الأدلة التي تفيد بأن المحافظة على الحصار وحماية الحركة البحرية تتطلب نشرات إضافية من مسارح أخرى، لا سيما المحيطين الهندي والهادئ، أو أن استنزاف مخزونات الاعتراض يقيّد قدرة الجيش على الاستجابة في مناطق أخرى. نسبة الأسطول المرتبطة بالعملية مهمة، لكن الإشارة الأكثر تأثيرًا هي ما إذا كانت الالتزامات ستبدأ في إضعاف مهام أخرى.
قد تغيّر استجابة واشنطن للانفتاحات الدبلوماسية، بما في ذلك ممر الشحن المقترح بين إيران وعُمان وإمكانية الوساطة، مسارات المؤشرات الأربعة كلها. لن تثبت عودة التدفقات وحدها أن السوق آمن. في الوقت الحالي، يتحرك النفط لأن المخزونات والطلب المخفَّض والمسارات البديلة والقوة العسكرية الأمريكية تكسب وقتًا. الاختبار هو ما إذا كانت تلك الوسائد يمكن إعادة تعبئتها وتلك المخاطر احتواؤها قبل التعطّل التالي. وحتى ذلك الحين، فإن الوقت المكتسب هو وقت مستدان.