خلیج بیشتر جریانهای نفت خام را بازیابی کرده است، اما موجودیهای نفت ۵۰۹ میلیون بشکه کمتر از سطوح پیش از جنگ قرار دارند و موجودیهای خشکی در کمترین میزان ثبتشدهاند. تخریب تقاضا، هزینههای نیروی دریایی آمریکا، حملات به مسیرهای دورزن و ذخیرهسازی ضعیف گاز در اروپا نشان میدهد که بهبودی بر زمان قرضی است.
بهبود نامتوازن و شکننده باقی مانده است
نفت خام دوباره از خلیج جریان دارد، اما بازار برای اختلالی دیگر در تنگه هرمز آمادهتر نیست. بازار سامانهای موقت برای مدیریت چنین اختلالی فراهم کرده است. صادرات نفت خام از خلیج، به استثنای ایران، در سپتامبر به سطوح قبل از جنگ بازگشت، در حالی که مجموع محمولههای خلیج به روزانه 15.5 میلیون بشکه رسید که بیش از 80٪ از حجم قبل از درگیری است.
بیش از هفت ماه از جنگ ایالات متحده و اسرائیل با ایران میگذرد و بازار با بسته یا مورد مناقشه بودن تنگه هرمز با کم کردن ذخایر، کاهش مصرف و اتکا به قدرت نظامی ایالات متحده کنار آمده است. هر یک محدودیتهایی دارند: ذخایر محدودند، بازسازی آنها زمان میبرد و اتکا به قدرت نظامی آمریکا هزینههای استراتژیک در پی دارد. چهار نشانگر—ذخایر ساحلی، واردکنندگان در معرض خطر، ذخیرهسازی گاز اروپا و ظرفیت نیروی دریایی آمریکا—نشان خواهند داد که آیا این راهحل موقت پایدار مانده است یا خیر.
بهبود نامتوازن باقی مانده است. جریانهای نفت خام از طریق هرمز اواخر سپتامبر به سطوح قبل از جنگ بازگشت، اما جریانهای ترکیبی نفت خام و فرآوردههای پالایشی تنها حدود 80٪ از سطح مبنا را تشکیل میدهد. آژانس بینالمللی انرژی صادرات نفت خام خلیج را 13.9 میلیون بشکه در روز برآورد میکند که کمی بیش از سهچهارم سطوح قبل از جنگ است و فرآوردههای پالایشی عقبتر ماندهاند. بیشینه عبور روزانه بازیابی پایدار نیست، و صادرات جایگزین نمیتواند جایگزین عبور از هرمز باشد.
ذخایر نفت به سمت کمینههای تاریخی در حال کاهش است
ذخایر محور راهحل موقت هستند، اما در حال کاهشاند. گزارش اکتبر آژانس بینالمللی انرژی قرار داد که ذخایر جهانی در پایان سپتامبر 509 میلیون بشکه کمتر از سطوح قبل از جنگ بوده است. کاهشی خالص و نسبتاً کم در سپتامبر به میزان 10 میلیون بشکه، کاهش 113 میلیون بشکهای در ذخایر ساحلی را پنهان کرد که تا حدی با افزایش 103 میلیون بشکهای نفت در دریا جبران شد. ذخایر ساحلی به پایینترین سطح خود دستکم از سال 2016 سقوط کردهاند. نفت روی نفتکشها پناهگاه فوری کمی برای پالایشگاهها یا دولتها فراهم میکند.
ذخایر اضطراری نیز در حال مصرف شدن هستند. فاتح بیرول، رئیس آژانس بینالمللی انرژی، در تاریخ 3 اکتبر گفت که حدود 325 میلیون بشکه از 400 میلیون بشکه عرضه اضطراری تحویل شده است. گروه 7 موافقت کرد تا حداکثر 100 میلیون بشکه دیگر آزاد کند. این اقدامات زمان میخرند اما بافر ازدسترفته را بازسازی نمیکنند.
آمین ناصر از آرامکو گفت دولتها بیش از 300 میلیون بشکه آزاد کردهاند و موجودیهای تجاری بخش عمدهای از انعطافپذیری باقیمانده را تأمین کردند. بازسازی این بالشتک میتواند دو سال طول بکشد. چین مسئول 78٪ از کاهش 76 میلیون بشکهای نفت خام در سهماهه سپتامبر در خارج از OECD بود. پر کردن دوباره موجودیهای این کشور در نهایت با تقاضای فعلی برای محمولههای در دسترس رقابت خواهد کرد.
قیمتها شکاف بین انتظارات بازار و عرضه فیزیکی را نشان میدهند. قراردادهای آتی برنت نزدیک به 107 دلار در هر بشکه است، 13٪ از اوایل سپتامبر افزایش داشتهاند، بهگزارش IEA، در حالی که WTI نزدیک به 95 دلار است. North Sea Dated، یک معیار برای نفت خام فیزیکی، نزدیک به 134 دلار است و برخی گریدها با افزایش هزینههای حمل و نقل و حملات به زیرساختهای سعودی به حدود 160 دلار نزدیک میشوند. پرمیوم برای نفت فیزیکی فشارهای پنهان زیر بهبود ظاهری را آشکار میکند.
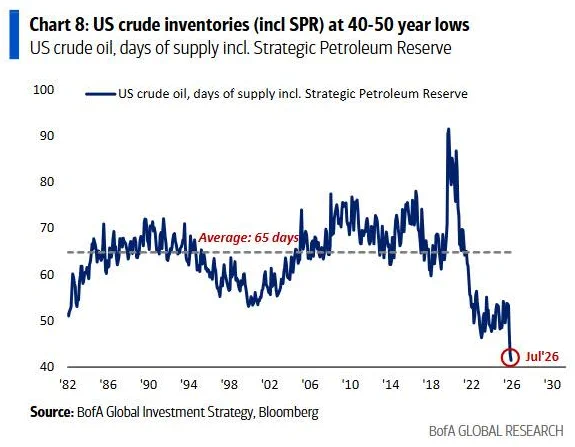
تخریب تقاضا ضعف واقعی را پنهان میکند
با تنگتر شدن موجودیها، قیمتهای بالاتر و اختلال در عرضهها مجبور به صرفهجویی شدند. IEA انتظار دارد تقاضای جهانی در سال 2026 به میزان 2.6 میلیون بشکه در روز کاهش یابد و تنها در سهماهه چهارم 2.5 میلیون کاهش داشته باشد، که یکچهارم این کاهش ناشی از دیزل است. حتی پس از بهبودی جزئی در 2027، پیشبینی میشود مصرف نفت 620,000 بشکه در روز کمتر از سطح 2025 باقی بماند.
این کمتر از تابآوری و بیشتر شبیه تخریب تقاضاست: قیمتهای بالاتر بار را بر دوش واردکنندگانی میگذارد که جایگزین کمی دارند و موجودی محدودی دارند. دیزل فشار را نشان میدهد. قیمتهای عمدهفروشی در سپتامبر از 200 دلار در هر بشکه فراتر رفت، تقریباً دو برابر قیمت نفت خام، و IEA انتظار ندارد موجودی دیزل قبل از نیمه دوم 2027 تکمیل شود.
هزینههای امنیتی برای واشنگتن افزایش مییابد
کاهش مصرف فشار بر عرضه را کاهش میدهد، اما حفظ جریانهای باقیمانده بهای خود را دارد. نفت بخشی از مسیر خود را از طریق تنگه هرمز طی میکند زیرا قدرت دریایی ایالات متحده عبور تجاری را ممکن میسازد. محاصره ایران بیش از 30٪ از شناورهای جنگی نیروی دریایی را مشغول کرده است، با هزینهای تخمینی 32.5 میلیون دلار در روز از زمان بازتحمیل آن در 14 ژوئیه. دفتر بودجه کنگره هزینههای جنگ پنتاگون را تا 1 اوت 38 میلیارد دلار برآورد میکند و تخمین میزند که این درگیری حدود دوسوم از برخی موجودیهای رهگیر ایالات متحده را مصرف کرده است.
موشکهای پدافند هوایی نیروی دریایی میتوانند هر کدام بین $1 million تا $6 million هزینه داشته باشند، در حالی که رهگیرهایی که میلیونها دلار قیمت دارند علیه پهپادهایی به ارزش حدود $20,000 استفاده شدهاند. هزینه استراتژیک بزرگتر، منحرف شدن نیروهایی است که برای تأمین امنیت تنگه هرمز به کار رفتهاند و ممکن است واشنگتن به آنها در جاهای دیگر، بهویژه در منطقه هند و اقیانوس آرام، نیاز داشته باشد.
هزینههای تجاری بار را سنگینتر میکند. اجارهنامههای نفتکش برای عبور میتواند بیش از $500,000 در روز باشد، در حالی که به ملوانانی که مایل به انجام این سفرها هستند reportedly پیشنهاد شده است تا $25,000 به ازای هر سفر پرداخت شود.
هرچه راهحل جایگزین بیشتر در بازیابی صادرات خلیج موفق شود، به هدف ارزشمندتری تبدیل میشود. محاصره آمریکا مانع از آن میشود که تهران بتواند نفت خود را منتقل کند. با بازیابی سایر تولیدکنندگان خلیج، ایران نفوذ خود را از دست میدهد؛ خطرناکتر کردن ترافیک تجاری میتواند به حفظ آن کمک کند.
شواهد دلالتآمیزند، نه قطعی. تحلیلگرانی که CNN از آنها نقلقول کرده است، حملات فزاینده به نفتکشهای ایرانی را به افزایش ترافیک تنگه ربط دادهاند، در حالی که فرمانده سپاه پاسداران هرمز را «خط قرمز استراتژیک» خوانده است. UKMTO در سپتامبر 20 هشدار مربوط به تنگه و ورودیهای دریای سرخ جنوبی ثبت کرد و اوایل اکتبر پنج مورد دیگر. در 14 اکتبر گزارش شد که ایران با استفاده از تاکتیکهای جدید به دو کشتی حمله کرد.
هدفگیری ظاهراً انتخابی نیز بوده است. دورههایی که ایران هدفگیری خود را متوقف یا تنظیم کرده ممکن است تحت تأثیر مذاکرات مالی مستقیم بوده باشد تا صرفاً تنظیمات نظامی. تلافیجویی در برابر محاصره نیز انگیزهای ممکن است. اما با افزایش جریانها، انگیزه برای اخلال در آنها نیز افزایش مییابد.
مسیرهای دورزدن با جبههای دوم مواجهاند
مسیرهای جایگزین نیز تحت فشار قرار دارند. رویترز گزارش میدهد که انتقال کشتی به کشتی خارج از هرمز به ظرفیت رسیده است. خط لوله شرق-غرب عربستان سعودی که نفت خام را به سواحل دریای سرخ میبرد، در 11 سپتامبر بمباران شد، هرچند IEA میگوید جریانها به سرعت بازیابی شدند. نیابتیها در عراق و یمن قبلاً به خطوط لوله، پالایشگاهها و بنادر آرامکو حمله کردهاند.
حوثیها تهدیدهای خود را تشدید کردهاند. الجزیره گزارش داد که آنها ادعا کردند در اواخر سپتامبر به تأسیسات آرامکو در یانبوع حمله کردهاند که سعودیها گفتند آن را رهگیری کرده و خسارتی رخ نداده است، و همچنین در 3 اکتبر به تأسیسی در نزدیکی ریاض که ائتلاف به رهبری سعودی آن را «گمراهکننده» خواند و قابل تأیید مستقل ندانست. حملهای به ساختمانی متعلق به آرامکو در شرق عربستان در 14 اکتبر موجب آتشسوزی محدودی شد.
ائتلاف به رهبری سعودی میگوید که حوثیها این ماه 20 بار به فرودگاه ریاض حمله کردهاند؛ اتحادیه اروپا و کشورهای خلیج یک نشست برنامهریزیشده برای 24 اکتبر را به تعویق انداختند. AP همچنین گزارش میدهد که حوثیها مناطقی در امتداد ساحل بابالمندب را تصرف کردهاند، که گذرگاه دریایی حیاتی دیگری است، در حالی که یک دیپلمات سعودی ایران را متهم به تشویق تشدید درگیریها کرد. این مسیر обходی از بحران هرمز مستقل نیست؛ این سیستم را در معرض یک جبهه دوم قرار میدهد.
کاهش ریسک دریایی متکی به راهحلی شکننده و چندلایه است که شامل اسکورتهای دریایی، انتقال کشتیبهکشتی، خطوط لوله دورزن، بیمهگری تخصصی و عبورهای AIS-تاریک است. از آنجا که هر لایه ظرفیت محدودی دارد، شکست یکی سایرین را بیشازحد بار میکند.
علاوه بر این، تسلیح فزاینده تصاویر ماهوارهای و دادههای حملونقل علیه تانکرها و زیرساختها وضعیتی پدید میآورد که بازارها و بیمهگران شفافیت را مطالبه میکنند، اما کشتیهای آسیبپذیر برای بقا به ابهام نیاز دارند.
لجستیک اکنون محدودیت عمدهای است. حملونقل و بیمه به عوامل اصلی هزینه تبدیل شدهاند، در حالی که نرخهای رکوردی تانکرها قیمت تحویلی نفت خام را بالا میبرد و حاشیههای پالایشگاهها در اروپا و آسیا را فشرده میکند. از دست رفتن ظرفیت پالایش در خاورمیانه و روسیه مشکل را تشدید میکند، بهویژه برای گازوییل. IEA هشدار میدهد که نظام پالایش جهانی تحت فشار قابلتوجهی است و بازیابی کامل جریانهای خاورمیانه به سال آینده موکول شده است.
آزمایش ذخایر گاز، زمستان اروپا را محک میزند
ممکن است گاز محدودیت سختتری را ایجاد کند زیرا برخلاف نفت، مسیرهای دورزنی کم و تعدیلهای ذخایر هماهنگ مشابه کمی دارد. صادرات LNG قطر بهشدت سقوط کرده است. QatarEnergy فورس ماژور برای خریداران آسیایی را تا نوامبر و برای خریداران اروپایی را تا دسامبر تمدید کرده است.
اروپا بهویژه در معرض خطر قرار دارد. ذخایر گاز اتحادیه اروپا در تاریخ 6 اکتبر حدود 73٪ پر بود، که برای این تاریخ کمترین میزان از زمان شروع ثبت رکوردها در 2011 است و 15 واحد درصد کمتر از میانگین پنجساله است. این مقدار همچنین پایینتر از هدف کاهشیافته 80٪ کمیسیون اروپا برای امسال است. اروپا برای دریافت محمولههای LNG که از تنگه هرمز دور میمانند با آسیا رقابت میکند، درست در زمانی که ممنوعیت واردات LNG روسیه از 1 ژانویه اجرایی میشود.
گاز TTF هلند نزدیک به €86 برای هر مگاواتساعت است که نزدیک به بالاترین سطح چهار ساله است. Morgan Stanley متوسط زمستانی را حدود €85 پیشبینی میکند، با قیمتهایی بالای €100 در زمستان سرد یا اگر عرضههای قطری بیشتر تضعیف شود. JERA ژاپن انتظار ندارد عرضههای قطری بهزودی بازگردد و برای اروپا زمستانی دشوار را پیشبینی میکند. هر محمولهای که آسیا تأمین کند، محمولهای است که اروپا نمیتواند؛ یک ژانویه سرد میتواند ذخایر را قبل از آنکه دیپلماسی یا اقدامات دریایی اثر کند، محک بزند.
دیپلماسی نتایج چندانی نداشته است. یک یادداشت تفاهم میانجیگریشده توسط پاکستان بهطور موقت هرمز را در 18 ژوئن باز کرد، اما آتشبس در 8 ژوئیه فروپاشید و واشنگتن شش روز بعد محاصره خود را بازگرداند. در اکتبر، رئیس مجلس ایران محمدباقر قالیباف گفت هرمز تا زمانی که هفت شرط مرتبط با یادداشت تفاهم برآورده نشود بسته خواهد ماند. وزیر دفاع Pete Hegseth محاصره را «محکم مانند زره» خوانده است. تهران تسلط بر تنگه را اولویت میدهد؛ واشنگتن، خلعسلاح هستهای.
هیچیک از طرفین این اولویتها را آشتی ندادهاند. در 25 اوت، معاون وزیر خارجه ایران یک گذرگاه حملونقل موقت ایران-عمان با تقسیم درآمد را اعلام کرد، و سپس تهران تأکید کرد که تفاهمی حاصل شده است. با این حال ایران از بازگشایی تنگه امتناع میکند در حالی که محاصره آمریکا برقرار است. رئیسجمهور Trump از محاصره بهعنوان اقدامی مؤثر دفاع کرده و عمان را بابت مداخله در سیاست آمریکا تهدید کرده است.
ارز ایران در کمتر از یک سال تقریباً به نصف در برابر دلار سقوط کرده است، که به تهران دلیلی برای تلاش جهت مصالحه میدهد. با این وجود اهرم باقیمانده آن بستگی به نگه داشتن تنگه در وضعیت مناقشهآمیز دارد.
یک نشانه ضعیف از تحرک وجود دارد. یک دیپلمات سعودی گفت میانجیها در حال بررسی تضمین عبور امن از هرمز در ازای پایان محاصره بنادر ایرانی توسط آمریکا هستند، هرچند تهران در پاسخ کند بوده است. هیچ توافقی در دید نیست. فعلاً این راهحل باید سامانه را تا زمستان پایدار نگه دارد.
موجودیهای نفت نشان میدهند آیا بازیابی پایدار است
قویترین استدلال مخالف این است که بازار ممکن است به توازنی نزدیکتر از آنچه به نظر میرسد رسیده باشد. IEA رشد عرضهای معادل 7.7 میلیون بشکه در روز در سال 2027 را پیشبینی میکند، در حالی که EIA مازاد 4.9 میلیون بشکه در روز و میانگین قیمت برنت 67 دلار را در نیمه دوم سال هنگام بازگشت تولید قطعشده پیشبینی میکند. اگر آن پیشبینیها برقرار بمانند، عرضه میتواند به اندازه کافی بازسازی شود تا موجودیها را پر کند، قیمتها را کاهش دهد و فشار بر واردکنندگان را کم کند.
اما پیشبینیهای مربوط به عرضهٔ فراوان نشان نمیدهد که بازار بتواند قبل از تحقق آن بازگشت، یک اختلال دیگر را تحمل کند. این تمایز در ماههای آینده روشنتر خواهد شد، زیرا موجودیها، توانایی واردکنندگان در تأمین محمولهها، ذخیرهسازی گاز اروپا و نیازهای نیروهای ایالات متحده مشخص میکند که آیا راهحل موقت فعلی زمان کافی میخرد یا خیر.
چهار شاخص به تفکیک بازگشتی که قوام مییابد از بازگشتی که همچنان متکی به بافرهای موقت و راهحلهای پرهزینه است کمک خواهد کرد.
موجودیهای نفت ساحل. دادههای نوامبر و دسامبر را برای کاهش چشمگیر دیگری در ذخایر ساحلی پس از کاهش سپتامبر زیر نظر داشته باشید. کاهش بیشتر نشان خواهد داد که بازیابی ظاهری در جریانها هنوز به بازسازی ذخیرهٔ حفاظتی ترجمه نشده است. آزمون کلیدی این است که آیا موجودیها با بازگشت عرضه شروع به بهبود میکنند، نه اینکه صرفاً نفت به حرکت ادامه دهد.
واردکنندگان در معرض آسیب. پوشش تخمینی 28–30 روزهٔ نفت پاکستان و ذخایر استراتژیک گزارششدهٔ 7–10 روزهٔ ویتنام فضای کمی برای اختلال طولانیمدت میگذارند. سهمیهبندی رسمی سوخت، عدم پرداخت برای محمولهها یا شکستهای مکرر در تأمین تحویلهای برنامهریزیشده شواهد ملموستری از فشار خواهند بود تا قیمتهای بالا به تنهایی.
ذخیرهسازی گاز اروپا. آزمون حیاتی این است که آیا سطح ذخیرهسازی تا پایان دسامبر زیر 75% میافتد در حالی که قیمتهای TTF هلند از €100 به ازای هر مگاواتساعت فراتر رفته است. این ترکیب نشان خواهد داد که اروپا وارد زمستان با بافر نازکتر و هزینههای جایگزین گرانتری شده است که بازار بهراحتی قادر به جذب آن نیست. یک ژانویهٔ سرد فشار را تشدید خواهد کرد.
ظرفیت نیروی دریایی ایالات متحده. مراقب شواهدی باشید که ادامهٔ محاصره و حفاظت از ترافیک دریایی نیازمند اعزامهای بیشتر از دیگر حوزهها، بهویژه هند-آرام، است یا اینکه ذخایر رهگیر تخلیهشده توانایی نظامی را برای واکنش در جاهای دیگر محدود میکند. سهم نیروی دریایی که در عملیات درگیر است اهمیت دارد، اما سیگنال مهمتر این است که آیا این تعهد شروع به تضعیف مأموریتهای دیگر میکند یا خیر.
واکنش واشنگتن به گشایشهای دیپلماتیک، از جمله مسیر proposed Iran–Oman shipping corridor و میانجیگری ممکن، میتواند هر چهار مسیر را تغییر دهد. بازگشت جریانها به تنهایی ثابت نمیکند که بازار امن است. فعلاً نفت در حال حرکت است چون موجودیها، کاهش تقاضا، مسیرهای جایگزین و قدرت نظامی ایالات متحده زمان خریدهاند. آزمون این است که آیا آن بافرها قابل تکمیل مجددند و آیا آن ریسکها قبل از اختلال بعدی مهار میشوند یا خیر. تا آن زمان، زمانی که خرید شده قرض است.