دخل صندوق الاستثمارات العامة السعودي عام 2026 بأصول تقارب تريليون دولار، لكن حرب إيران وتراجع كميات صادرات النفط وخفض أرباح أرامكو تجبر الرياض على تحويل رؤية 2030 من مشاريع عملاقة مدفوعة بالطموح نحو التنفيذ وإدارة السيولة والبقاء المالي.
صندوق الاستثمارات العامة السعودي يواجه اختبار الحرب
أطلقت السعودية رؤية 2030 قبل عقد من الزمن بهدف تنويع الاقتصاد طموحًا بعيدًا عن النفط من خلال توسيع القطاعات غير الهيدروكربونية، وجذب الاستثمار الأجنبي المباشر وإرساء المملكة كمركز عالمي للأعمال والاستثمار. ومع ذلك، وبعد ثمانية أشهر على حرب الولايات المتحدة وإسرائيل على إيران، ومع استئناف العداوات السعودية-الحوثية اعتبارًا من يوليو 2026، تواجه رؤية 2030 اختبارًا استثنائيًا الصعوبة.
أثر الصراع في الشرق الأوسط على إنتاج النفط ومسارات التصدير، وزاد الإنفاق الدفاعي وكشف عن هشاشة القطاعات المركزية في رؤية 2030، بما في ذلك السياحة واللوجستيات والنقل. ومع ذلك، أثبتت السعودية مرونة أكثر من بعض دول مجلس التعاون الخليجي الأعضاء. فقد منحت جغرافيا المملكة وبنيتها التحتية الواسعة في الطاقة والنقل الرياض بدائل لمضيق هرمز، مما ساعد على تلطيف أثر الصراع على الاقتصاد وأقلّ من أسوأ تبعاته.
لدى السعودية حدود في المرونة
الوضع الإقليمي الفوضوي يسرع تحولاً في رؤية 2030 كان جاريًا بالفعل قبل 28 فبراير 2026. في مواجهة التكاليف الضخمة والعوائد غير المؤكدة لمشروعات مثل نيوم، شرعت الرياض في التحرك نحو ضبط مالي أكبر واستثمارات أكثر استهدافًا في الذكاء الاصطناعي والتصنيع والتعدين واللوجستيات والصناعة المحلية. وقد أعطت أزمة الولايات المتحدة وإيران هذا الإعادة في الميزان مزيدًا من الإلحاح، مبرزة أهمية المرونة الاقتصادية وسلاسل التوريد إلى جانب التنويع. والسؤال هو ما إذا كانت السعودية قادرة على مواصلة تمويل هذا الانتقال دون تقليص طموحاتها ما بعد النفط بشكل جوهري، بينما في الوقت نفسه تتحمل تكاليف أزمة إقليمية مطولة.
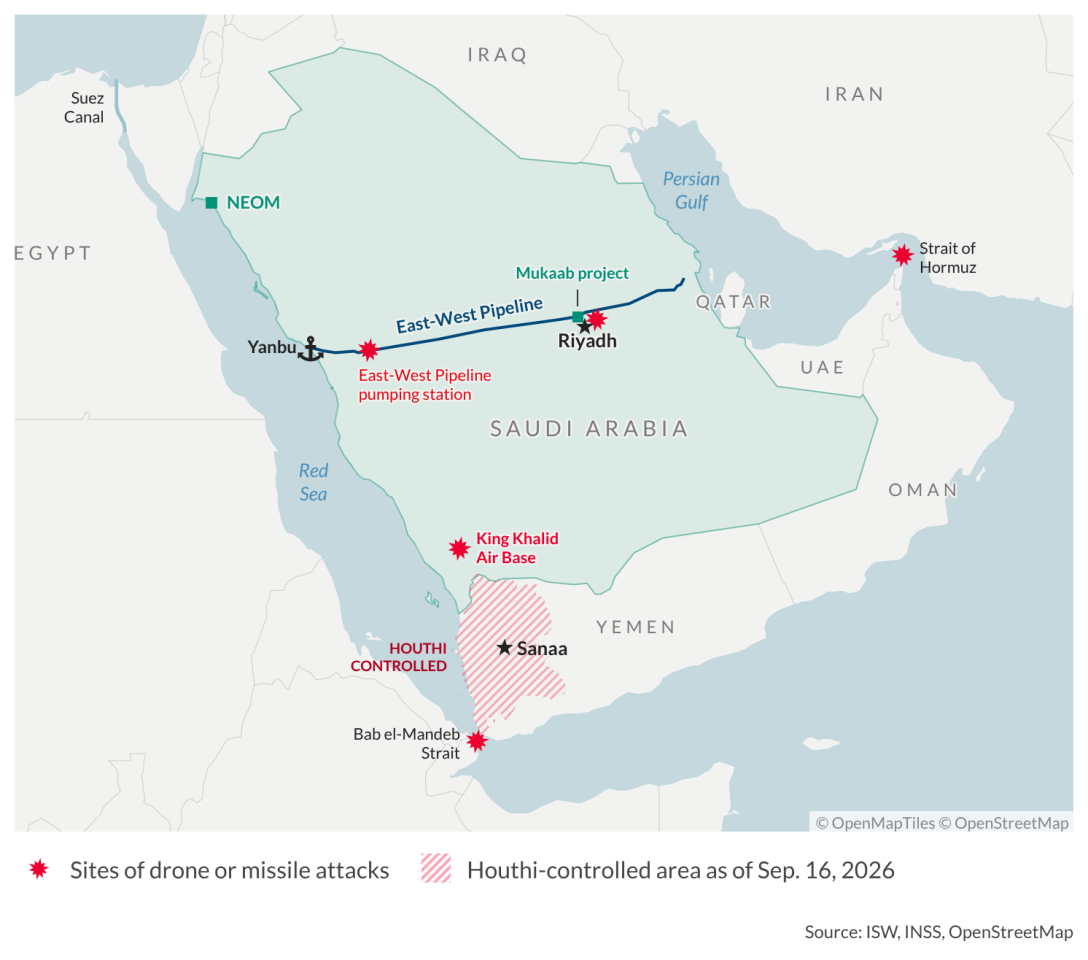
مرونة السعودية النسبية متجذرة في جغرافيتها. على عكس البحرين والكويت وقطر، لدى البلاد ساحل طويل على البحر الأحمر وبنى تحتية تتيح لها تجاوز مضيق هرمز لجزء كبير من صادراتها النفطية وحركة المرور التجارية. أنبوب الشرق-الغرب بطول 1,200 كيلومتر، الذي بُني عام 1981، ينقل الخام من المنطقة الشرقية إلى ينبع، بينما توفر الروابط البرية والحديدية مسارات بديلة للبضائع. هذه الأصول ساعدت الرياض على الحفاظ على نسبة أكبر من صادراتها النفطية مقارنة بمعظم منتجي دول مجلس التعاون الخليجي الآخرين. كما وفر سوقها المحلية الكبير وسادة إضافية، ساعدت على استمرار النشاط الاستهلاكي مع تدهور السياحة والأعمال الإقليمية.
مع ذلك، لهذه المرونة حدود. لا يمكن لأنبوب الشرق-الغرب أن يعوض بالكامل عن كميات النفط التي تُشحن عادة عبر هرمز، بينما أدت الاضطرابات في مصافي التكرير الشرقية والمرافق البتروكيميائية وأنبوب الشرق-الغرب نفسه والمراكز الصناعية إلى تفاقم الانخفاض في الإنتاج والصادرات معاً. لقد اتضح أن البحر الأحمر ومضيق باب المندب عرضة للغاية لهجمات الحوثيين والاضطراب، مما يهدد البنية التحتية والمسارات البحرية التي تسمح للرياض بالتحايل على هرمز.
حالياً، يمكن للأسعار النفطية الأعلى أن تعوض بعض العائدات المفقودة نتيجة انخفاض أحجام الصادرات، لكن إعادة توجيه الشحنات وارتفاع تكاليف التأمين والشحن، وإصلاحات البنية التحتية وسلاسل التوريد البديلة كلها تنطوي على تكاليف إضافية. لدى السعودية مجال أكبر للتحرك مقارنة ببعض الجيران، لكن الجغرافيا وحدها لا يمكنها إلغاء عواقب صراع طويل الأمد.
الاضطراب في القطاعات غير النفطية التي تعد مركزية للتنويع يضر برؤية 2030 بشكل خاص. السياحة والضيافة والطيران واللوجستيات والنقل والترفيه والاستثمار الأجنبي كلها تعتمد على أن تُعتبر السعودية وجهة آمنة ومستقرة ويمكن الوصول إليها. لقد أضعف الصراع السياحة الدولية، وعطّل خطوط الطيران الإقليمية، وزاد من تكلفة وعدم يقين التجارة البحرية، وتقوّض ثقة المستثمرين.
الصراعات تسرّع إعادة معايرة رؤية 2030 الجارية
الحرب ليست المسؤولة وحدها عن تقليص، أو حتى تجميد، أكثر مشاريع رؤية 2030 طموحاً في السعودية. قبل 28 فبراير، كانت المملكة قد بدأت بالفعل بإعادة تقييم حجم وسرعة الإنفاق. التكاليف الهائلة، وارتفاع نفقات الإنشاء والتمويل، وعدم اليقين بشأن العوائد التجارية وصعوبة جذب رأس المال الأجنبي بالمقياس الذي كان متوقعاً في الأصل جعلت بعض المشاريع الرئيسية من الصعب تبريرها بشكل متزايد.
المشروعات الضخمة تفقد أولويتها
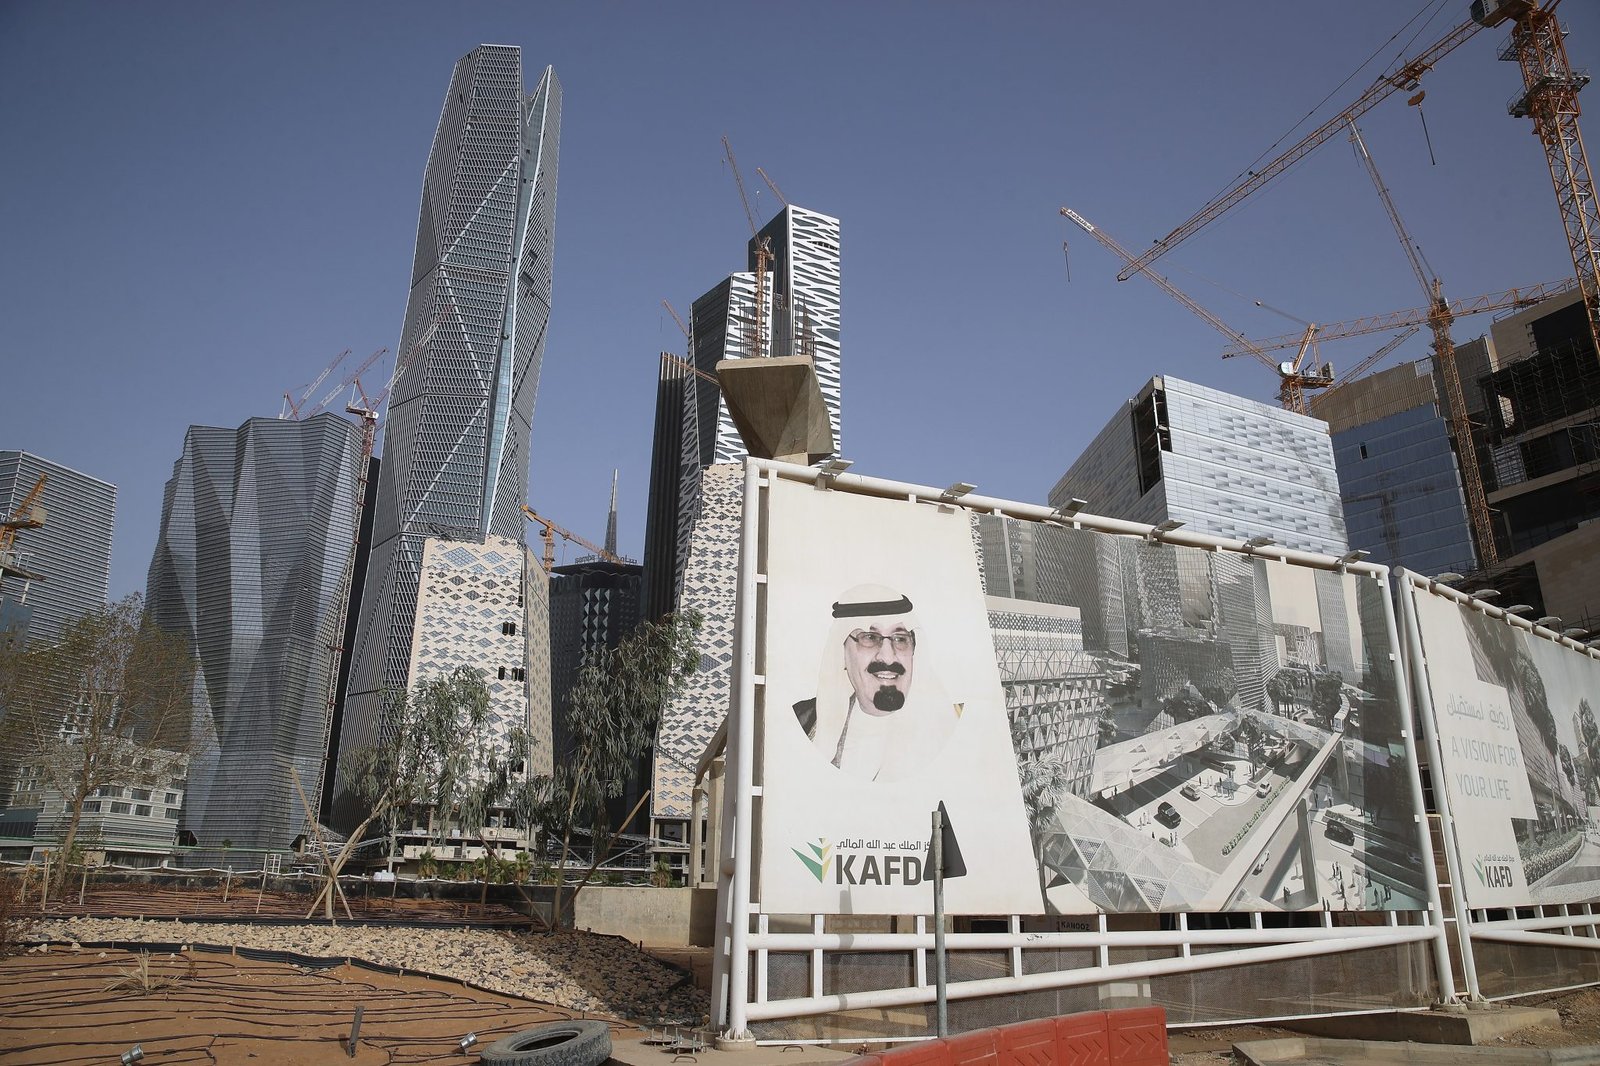
تقلصت أعمال بناء ذا لاين في نيوم (مدينة خطية مخططة بطول 170 كيلومتراً) وتم وضع مشروع الموكب (ناطحة سحاب مخططة على شكل مكعب في الرياض) تحت المراجعة وواجهت مشاريع أخرى تأخيرات أو إلغاءات. وقد عززت الأزمة الإقليمية المنطق الكامن وراء هذا إعادة المعايرة. فبدلاً من التخلي عن التحول الاقتصادي، يبدو أن الرياض تفضل حالياً المشروعات التي يمكن أن تولد عوائد مالية أوضح أو تعزز الصمود الاستراتيجي للمملكة.
ينعكس هذا التحول في تغيير أولويات صندوق الاستثمارات العامة (PIF) — صندوق الثروة السيادي الرئيسي في السعودية، والذي كان المحرك المالي الأساسي لرؤية 2030. تضع الاستراتيجية الجديدة للصندوق مزيداً من التركيز على القطاعات القادرة على توليد نشاط اقتصادي مستدام، مع تقليص التركيز على بعض المشروعات الضخمة الأكثر كثافة رأس المال.
تتطور رؤية 2030 من برنامج يقوده الطموح، كانت المقترحات الكبيرة تهدف من خلاله إلى تغيير صورة البلاد وجذب رؤوس المال العالمية، إلى استراتيجية أكثر تركيزاً على التنفيذ تركز على التنمية التي يمكن إكمالها ودمجها في الاقتصاد المحلي. وقد عززت الحرب أهمية هذا النهج من خلال إبراز قيمة الإنتاج المحلي، وسلاسل التوريد المقاومة، والأمن الغذائي، وصناعات الدفاع، والبنية التحتية التي يمكنها العمل رغم الاضطرابات في التجارة الإقليمية. ومن هذه الزاوية، قد تجعل الصراع في نهاية المطاف رؤية 2030 أكثر أساساً اقتصادياً، حتى وإن جعله أكثر صعوبة من ناحية التمويل.
التعامل مع الضائقة المالية
العقبة المركزية، مع ذلك، هي الحسابات المالية المتدهورة. فقد اضطرّت الحرب الرياض إلى امتصاص تراجع إنتاج النفط وصادراته بينما أجبرتها أيضاً على الإنفاق أكثر على العمليات العسكرية، والدفاع الجوي، وإصلاحات البنية التحتية، والإعانات، والإجراءات الرامية إلى تلطيف آثار النزاع على الاقتصاد المحلي.
أسعار النفط الأعلى وفرت بعض الإغاثة، لكنها لا تعوّض بالكامل الانخفاض في الكميات التي تصل إلى الأسواق الدولية. ونتيجة لذلك، حدث توسيع حاد في العجز المالي وحاجة متزايدة إلى الاقتراض. هذا يخلق مشكلة صعبة بشكل خاص بالنسبة لـ رؤية 2030 لأن التزامات المملكة المالية قد ازداد بشكل كبير خلال العقد الماضي. على السعودية الآن أن تموّل تحولاً اقتصادياً مكلفاً بينما تدفع تكاليف حرب تقوض بعض النشاط الاقتصادي الذي صُمم هذا التحول لخلقه. التحدي الرئيسي هو ما إذا كان الرياض سيستطيع مواصلة الإنفاق بالمستوى المطلوب للحفاظ على رؤية 2030 مع الحفاظ على الاستقرار المالي.
يجلس صندوق الاستثمارات العامة في مركز هذا المأزق. دخل الصندوق عام 2026 بأصول تقارب 1 تريليون دولار، مما يجعله واحداً من أكبر أدوات الاستثمار السيادية في العالم. ومع ذلك، يخفي رقم الأصول البارز هذا السؤال الأكثر أهمية بشأن السيولة. موارد الصندوق مُلزَمَة بالفعل عبر محفظة واسعة من الاستثمارات المحلية والدولية، في حين تعرضت مداخيله لضغوط، بما في ذلك انخفاض في الأرباح الموزعة من شركة أرامكو السعودية، شركة النفط الوطنية في السعودية.
في الوقت نفسه، يتعرض صندوق الاستثمارات العامة لضغوط لدعم مجموعة واسعة متزايدة من الأولويات الوطنية. قد تعزز الاستثمارات من مرونة السعودية على المدى الطويل، لكنها تنافس أيضاً المشاريع التي عرّفت المرحلة السابقة من رؤية 2030 على رأس المال. لذلك يتم تحويل الصندوق من محرك للتوسع الاقتصادي إلى ما يشبه مديراً مالياً استراتيجياً — يجب أن يوازن بين التحول الاقتصادي ومطالب الأمن القومي والاستقرار المالي الفورية.
المرونة تأتي على حساب الطموح
على الرغم من خطورة الوضع الإقليمي، تحتفظ السعودية بقدرة كبيرة على إدارة هذا الضغط. أصولها السيادية الكبيرة، واحتياطياتها الأجنبية، ووصولها إلى أسواق الدين المحلية والدولية، وإيرادات النفط المستمرة واقتصادها المحلي الأقوى نسبياً تمنح الرياض مجالاً للمناورة أكبر بكثير من بعض دول مجلس التعاون الخليجي الأخرى التي تواجه صدمة مماثلة. في النهاية، المسألة أقل تعلقاً بالإفلاس الوشيك وأكثر ارتباطاً بتكلفة الفرصة البديلة.