四家中国银行提供的30亿美元贷款在拉斯拉凡维修持续期间为卡塔尔能源公司提供营运资金,但每批卡塔尔货物仍须经霍尔木兹海峡。金融换来时间与影响力,而非威慑或航行安全。北京的杠杆将影响未来合同走向。
中国银行获得杠杆而非安全保障
当QatarEnergy在2026年10月从四家主要中国银行获得30亿美元贷款时,乍看之下似乎只是一个国家能源公司与国际贷方之间的常规融资协议。然而,其时点使其远超过资产负债表上的一个数字。该贷款是在卡塔尔试图在袭击损坏其Ras Laffan设施后恢复液化天然气出口之际发放的,同时通过霍尔木兹海峡的航运仍然断断续续,并暴露于战争风险之中。
在这笔交易中交汇了三场角逐:卡塔尔努力重建其作为可靠天然气供应国的地位、中国争取长期能源供应的推动,以及在金融已无法与安全和海运分离的市场中对影响力的更广泛争夺。
该贷款并不意味着中国已买下卡塔尔的政治忠诚或成为其天然气设施的安全保障者,但它揭示了两国日益增长的相互依存关系。卡塔尔需要流动性、客户、船舶和商业灵活性;中国需要具有竞争力价格的天然气,而这些气源无法完全由其他来源替代。中国正在帮助卡塔尔渡过危机并恢复其存在,但在此过程中,中国在该国天然气行业内部建立了长期影响力。
贷款时点显示流动性压力
这笔为期五年的融资由中国银行、中国工商银行、中国农业银行和中国建设银行(亚洲)提供。根据已公布的信息,定价为高于担保隔夜融资利率(SOFR)50个基点——考虑到该地区风险上升,这是一个有竞争力的利率。
所得款项将用于一般营运资金用途。这一点很重要:该交易并未被宣布为专门用于修复Ras Laffan或建设某一特定生产线的融资。其时机可以合理地与弥补较弱现金流以及为运营、维修和保险提供资金的需要联系起来。然而,将其描述为中国贷款、专门用于重建在伊朗袭击中被摧毁的设施,则不准确。
目前没有任何公开可得的证据表明卡塔尔将天然气储量作为抵押,或授予中国银行对项目管理或天然气定价的权利。该融资以美元计价,并与美国的利率基准挂钩,而非以人民币计价。因此,它并不代表对基于美元的金融体系的背离。
与North Field East扩建约287.5亿美元的投资规模,或卡塔尔计划在本世纪末将液化天然气产能从每年7700万吨增加到1.42亿吨的计划相比,该贷款规模仍属适中。它为QatarEnergy争取了时间和流动性,但并未将该国天然气行业的控制权转移给贷方。
Ras Laffan的修复需要数年时间
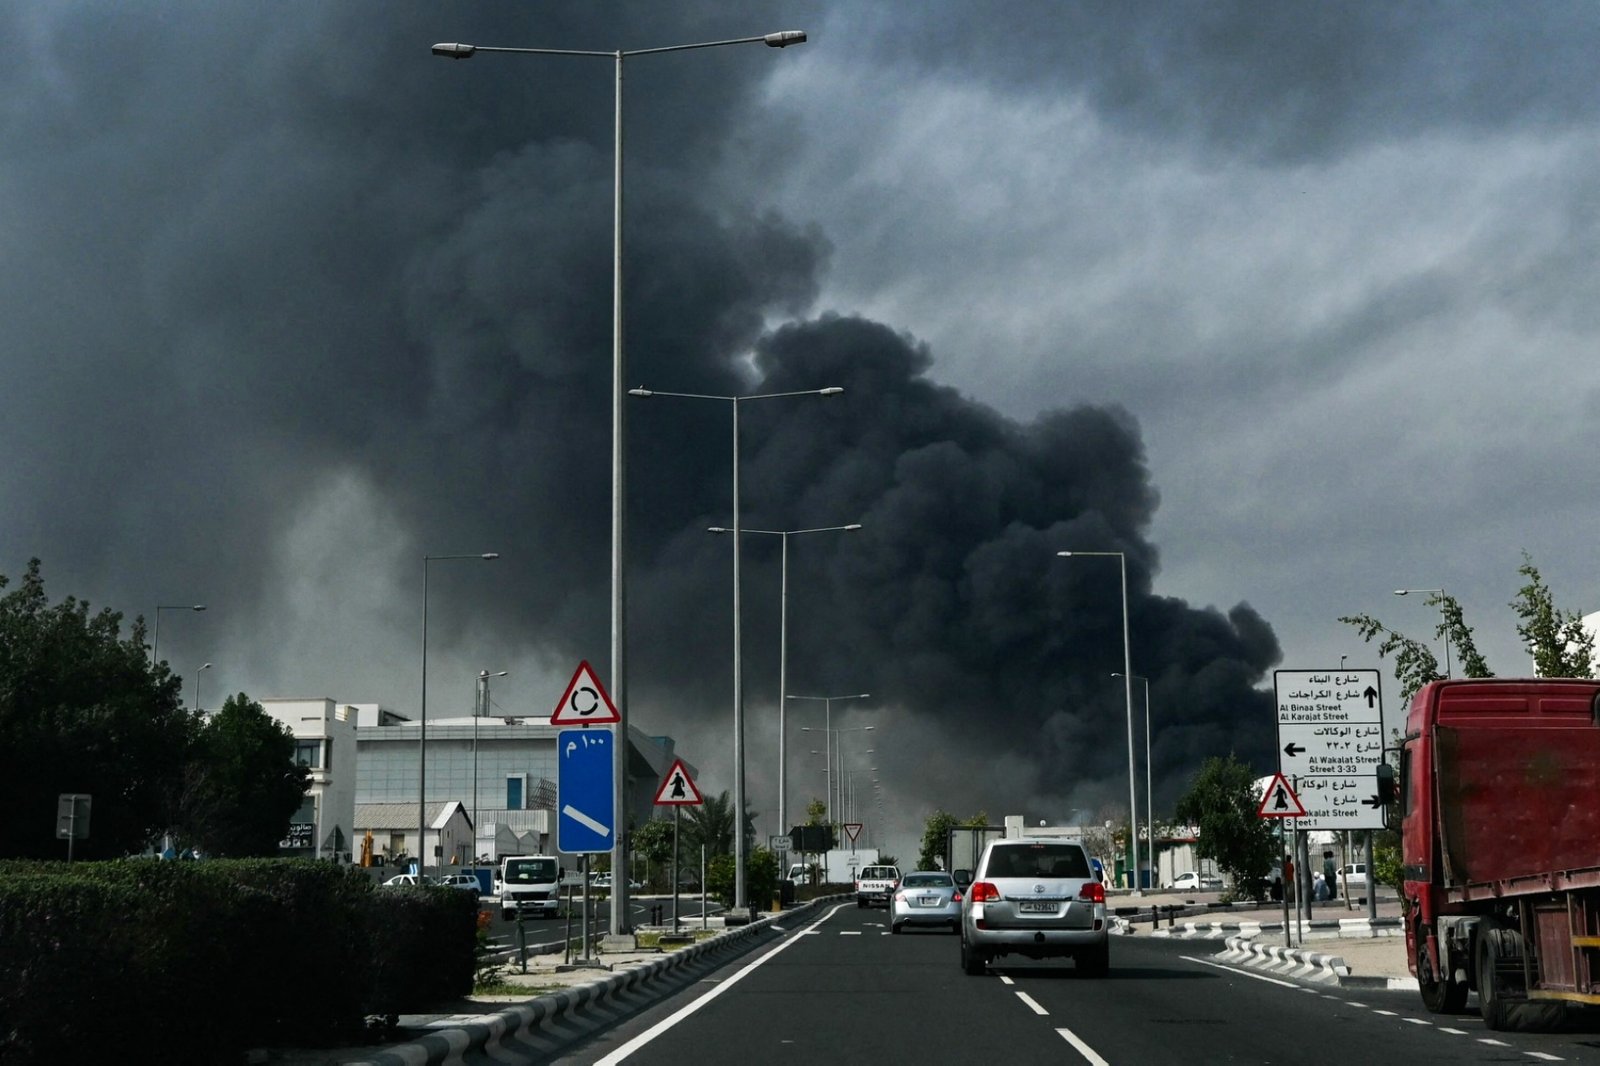
对Ras Laffan的袭击使大约1280万吨/年的液化天然气产能停产,约相当于卡塔尔出口产能的17%。卡塔尔国家能源事务国务部长兼QatarEnergy总裁兼首席执行官Saad Sherida Al-Kaabi表示,失去的产能大约相当于每年200亿美元的收入。凝析油、液化石油气、氦气和石脑油的产量也受到影响。
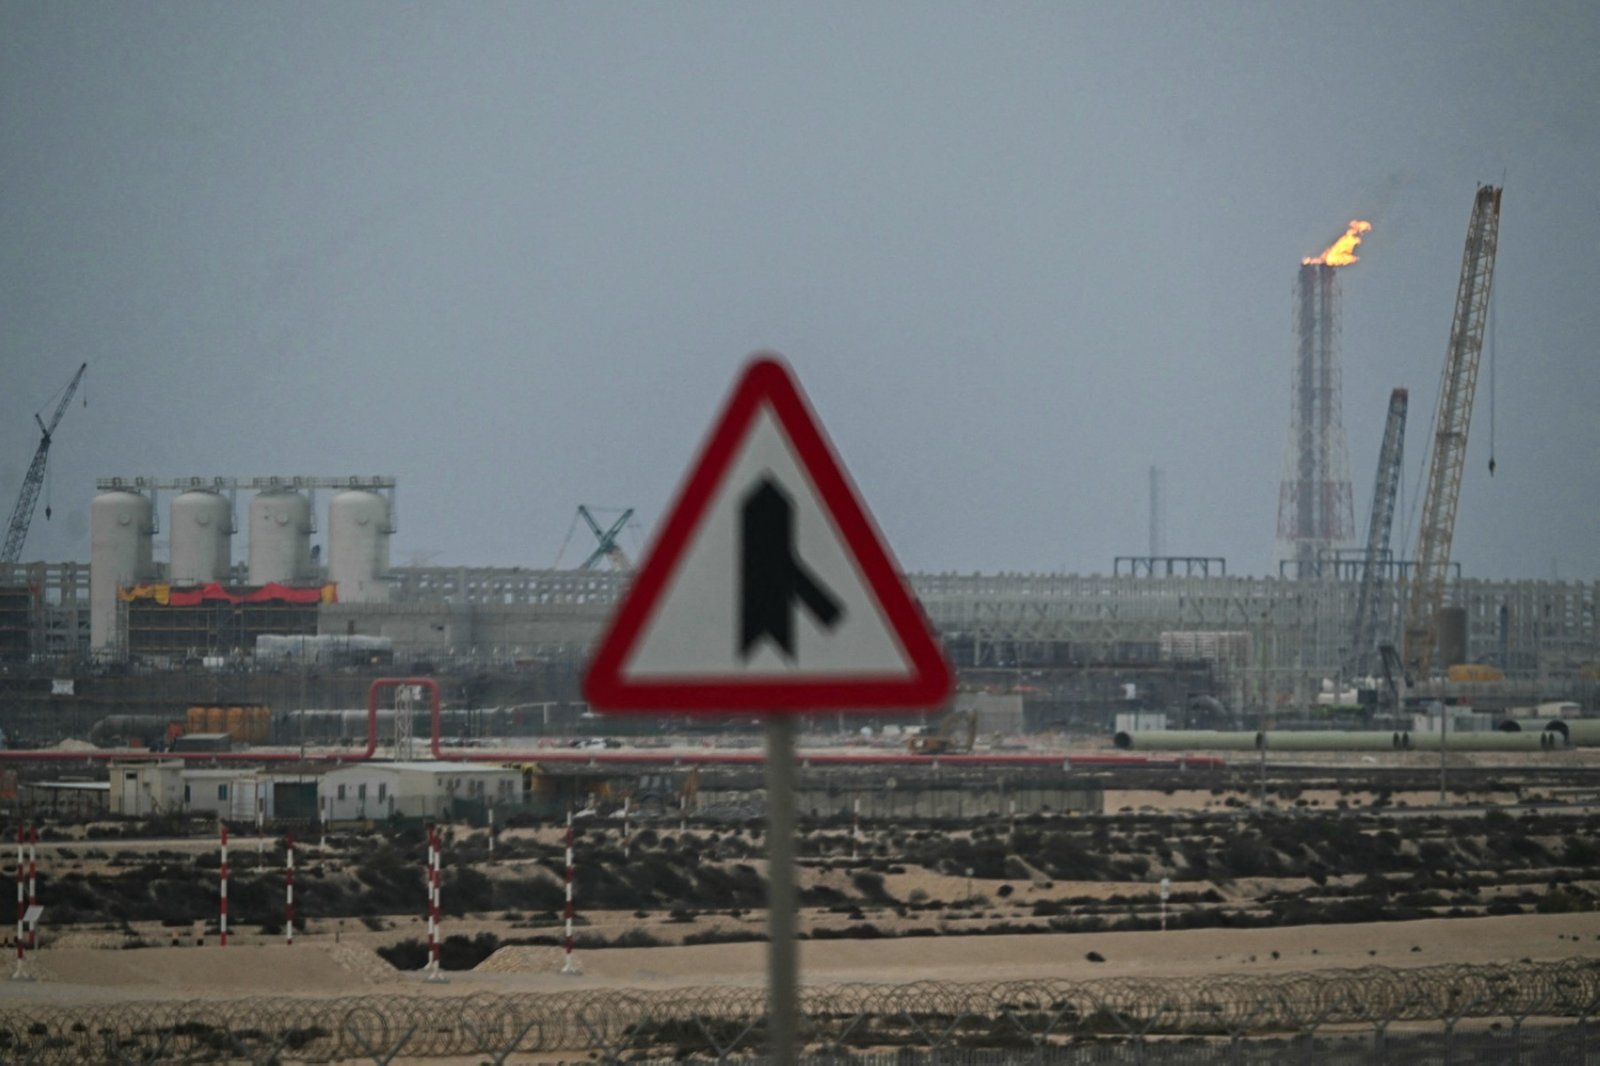
初步估计显示,修复两套受损的液化装置可能需要三到五年。被称为Pearl GTL的天然气制液体燃料厂已开始恢复部分运营,尽管受损部分的修复预计将持续到2027年初。
为什么霍尔木兹使卡塔尔天然气受制
然而,恢复产能并不能解决全部问题。从拉斯拉凡出口的液化天然气必须经过霍尔木兹海峡,卡塔尔也没有通往能够处理同等规模的替代港口的管道。即便液化装置可以运转、储罐已满,如果运输船无法安全进出,天然气也无法转化为收入。卡塔尔天然气的根本脆弱性既不在于买家短缺,也不在于储备不足,而在于产出被单一海上瓶颈所掩护,而多哈对此没有完整的替代方案。
在战争的最初六个月内,卡塔尔的液化天然气出口下降了约96%。到8月底,根据基于航运和价格数据的计算,该国已失去近240亿美元的销售额。9月交通部分恢复,当月有19至21船液化天然气货物通过霍尔木兹海峡。其中13船为卡塔尔货物,根据一家船舶追踪公司统计。
一些船东在通过该航道时关闭了自动识别系统应答器,而其他公司则继续回避该区域或要求高额保险费。到10月中旬,Kpler估计随着袭击恢复,卡塔尔当月的出口预计最多约为600,000吨,而9月约为1.6百万吨。QatarEnergy也将对部分亚洲客户的不可抗力声明延长至11月,对欧洲客户延长至12月。
船对船转运并不能规避
为使至少部分贸易继续进行,卡塔尔和其他海湾产油国采取了在液化天然气业务中不常见的安排,包括在最高风险区外进行船对船转运。一个船东将LNG运越海峡,然后将其货物转移到另一艘船,后者再完成更长的航程送至买方。
这一操作比将原油从一艘油轮转移到另一艘要复杂得多。LNG必须维持在约零下162摄氏度,并且需要专用设备和精确的协调。记录到8月有三次涉及运往印度和日本的卡塔尔和阿联酋货物的此类转运。
然而,这种安排并未真正绕过霍尔木兹海峡:卡塔尔天然气在转移到第二艘船之前仍必须穿越该海峡。它降低了某些大型船东或更不愿承担风险的公司的暴露,但既没有创造新的出口路线,也未能提供与卡塔尔正常出口量相当的运输能力。
QatarEnergy也可以从其他供应商购买货物以履行其合同义务。然而,在亚洲和欧洲争夺相同替代供应的市场中,这会提高成本。
中国对其所需供应国进行对冲
卡塔尔与中国的关系并非始于此次贷款。2022年11月至2023年11月期间,QatarEnergy 签署了为期27年的合同,来自 North Field East 项目每年向中石化供应400万吨液化天然气,并向中国石油天然气集团公司(China National Petroleum Corporation,或 CNPC)每年供应另外400万吨。随后又与中石化签署了来自 North Field South 项目的每年300万吨的另一份合同。
这些合同合计覆盖每年1100万吨——占预计将投产新增产能的一大份额。除了购买天然气外,中石化和中石油还在各个生产列车持股的合资企业中取得了少数股权。这些股权并未削弱QatarEnergy对项目的控制权。
中国也已成为建设卡塔尔未来LNG船队的重要中心。QatarEnergy已将其总订单量增加至128艘运输船,其中包括在中国建造的24艘大型QC-Max船。每艘容量为271,000立方米,这些大型船舶的总价值估计约为80亿美元。中国的优势并不来自单一贷款,而是来自于银行、客户、生产合作方和造船厂在谈判桌同一侧的布局。
中国银行买不到安全通道
在2025年,卡塔尔是中国最大的LNG供应国,占其进口的约29%。当Ras Laffan的出口受扰时,2026年前七个月卡塔尔对中国的出货量下降了57.6%,至470万吨。因此卡塔尔在中国LNG进口中的份额降至13.3%。
北京用来自澳大利亚、俄罗斯、加拿大和东南亚生产国的供应部分弥补了缺口,同时也增加了国内产量并提高对管道气的依赖。这些替代方案既非无成本,也不足以填补全部缺口,尤其是在中美贸易争端中中国对美LNG的直接进口几乎完全停止的情况下。
因此,这笔贷款不能简单地被视为中国从压倒性优势位置上给予的恩惠。北京本身希望保护这一已签署多年期合同的供应国。它也希望阻止危机的继续,该危机推高了亚洲价格并迫使其与日本、韩国、印度和欧洲在现货货物上竞争。
这笔贷款并未赋予中国银行公开宣布的影响卡塔尔政策的权利。然而,当新的供应合同、产量股份、造船订单和融资安排进入讨论时,它确实增强了北京的谈判地位。
[caption id="attachment_46833" align="aligncenter" width="1900"] Industrial and Commercial Bank of China (ICBC) in Beijing, on 7 November 2024.
该交易是中国在海湾地区扩大金融影响力更大趋势的一部分。除双边贷款外,2025年中国银行对海湾借款人的放贷增长了五倍多,达到创纪录的115亿美元。中国银行还为沙特阿拉伯的Jafurah天然气项目提供了超过三分之一的融资。
然而,卡塔尔并非以软弱或孤立的地位进入这种关系。它拥有大量主权储备、良好的信用评级,以及北方气田扩张项目中的美欧合作伙伴,包括ExxonMobil、Shell、TotalEnergies、ConocoPhillips和Eni。
QatarEnergy还在德克萨斯的Golden Pass液化天然气项目中持有70%的股份,该项目的年产能约为1800万吨;ExxonMobil持有剩余30%的股份。Golden Pass为该公司提供了海湾之外的出口平台,尽管它本身无法完全替代Ras Laffan失去的所有产量。卡塔尔可以利用中国来拓宽其选择,避免对西方的单一依赖,同时也可依靠其西方伙伴,防止与北京的更紧密联系变成一种依赖关系。
中国对伊朗拥有相当大的经济影响力。它是受制裁的伊朗石油的主要买家,也是该国最重要的商业和金融出路之一。然而,这并不能证明北京控制德黑兰的军事决策。也不能证明该贷款表明中国已对拉斯拉凡遭受的进一步攻击提供了安全担保。
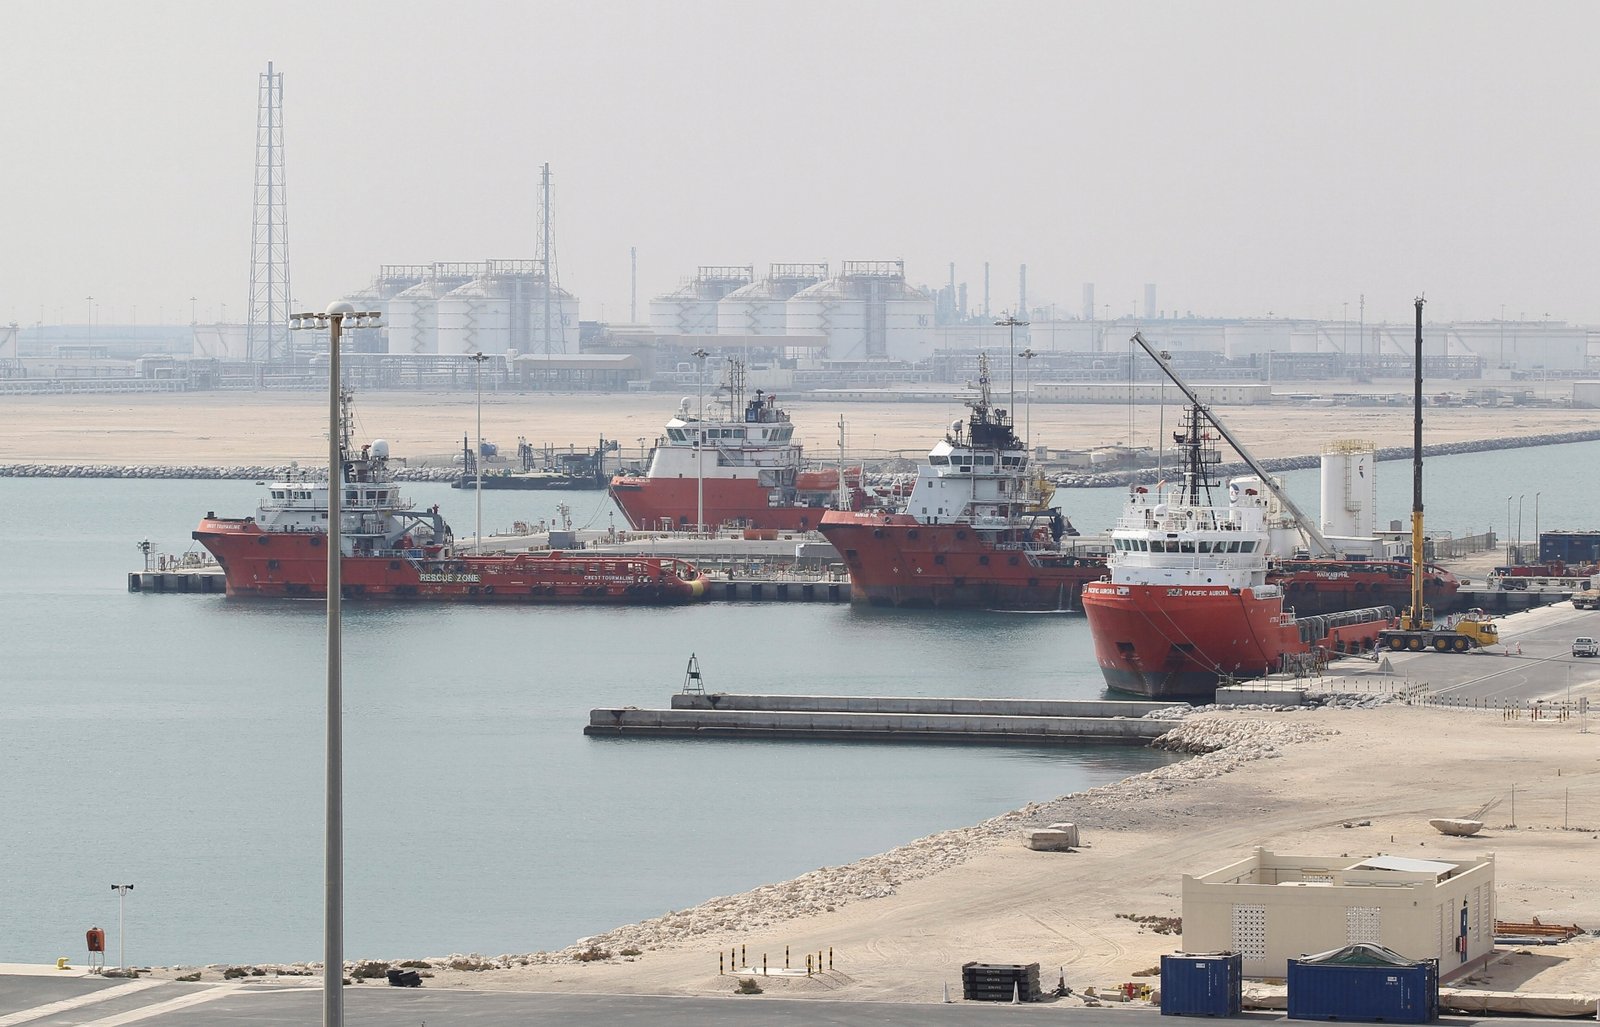
航运经霍尔木兹海峡的中断也对北京造成了损害。它失去了对卡塔尔供应中相当一部分的获取权,并面临更高的价格。因此,它的利益在于恢复航行稳定,而不是通过延长危机来从任何一方榨取让步。
与中国更紧密的金融联系或许能为卡塔尔提供一个额外的对德黑兰的外交渠道,但北京无法替代威慑安排或对安全航行的保证。融资可以缓解流动性短缺,外交可以降低风险,但恢复卡塔尔的出口实力最终需要安全的海上通道和能够可靠运行的设施。
卡塔尔受益于低成本融资、长期买家以及能够同时提供船只和资本的伙伴。中国则受益于获得具有竞争力价格的天然气并扩大其在世界最重要能源产业之一的存在。
每一份长期合同、每一项生产股份以及每一艘在中国建造的油轮,都会增加卡塔尔与北京保持距离的成本。相反,中国公司和银行在北方气田的投资越多,中国施压而可能威胁卡塔尔稳定或其天然气流动的代价也就越大。
单靠这笔贷款无法将卡塔尔的出口恢复到此前水平,因为银行无法改变地理位置或确保海峡安全。然而,这笔贷款确实为QatarEnergy提供了财务空间,使其能够继续进行修复和扩建,并在安全状况改善之前维持其客户网络。中国的融资既不是免费的救助方案,也不是不可逃脱的陷阱。这是两个彼此需要对方的当事方之间的协议,同时双方都在努力避免沦为对这种需求的俘虏。