جنگ ایران و بسته شدن هرمز کشورهای خلیج را بهسوی افزونگی سوق داد: توسعه خطوط لوله، بنادر جدید، خطوط ریلی، کابلهای داده و کریدورهایی مانند IMEC، راه توسعه عراق و مسیر سوریه، که هر یک اهرم اجبار ایران بر زنجیرههای تأمین جهانی را کاهش میدهند.
مسیرهای تجاری گلوگاهها را به گزینهها تبدیل میکنند
پویا بودن دینامیکهای ژئوپلیتیکی در خاورمیانه فارغ از نتیجه جنگ در خلیج فارس ادامه خواهد داشت. عملاً همه بازیگران منطقهای در حال پوشش ریسکهای خود هستند — هم از نظر سیاست امنیتی و هم از طریق تنظیمات اقتصادی. تمرکز بر مسیرهای حمل و نقل جدید و امن به داخل و خارج از کشورهای خلیج عربی است.
این امر صرفاً درباره نفت یا گاز نیست، بلکه درباره امنیت کلی زنجیرههای تامین از طریق پیوندهای چندرسانهای و راههای همبستگی است: برای تامین انرژی، سایر مواد خام، کالاها، دادهها و افراد. همه طرحها اجرا نخواهند شد، اما آنهایی که اجرا شوند، چشمانداز ژئواقتصادی را بازتشكیل خواهند داد و نقشه ژئوپلیتیکی منطقه را تغییر خواهند داد. این فرایند میتواند موجب تقویت یکپارچگی منطقهای شود و بر همکاری اروپا با کشورهای منطقه تأثیر خواهد گذاشت.
علاقه جهانی به تنگه هرمز بر نقش آن به عنوان گلوگاه صادرات هیدروکربنها و سایر مواد خام متمرکز است. تا پیش از آغاز جنگ ایران در فوریه 2026، بیش از یکچهارم نفت معاملهشده جهان، حدود 20 درصد صادرات گاز طبیعی مایع و تا یکسوم کل صادرات کود از طریق تنگه هرمز عبور میکرد. در عین حال، خلیج فارس مسیر اصلی واردات واردشونده به کشورهای خلیج بود.
کشورهای خلیج عربی به ویژه به واردات کالاهای صنعتی و مصرفی وابستهاند و تنها دسترسی دریایی به عراق، کویت، قطر و بحرین از طریق گلوگاه هرمز است. سپاه پاسداران انقلاب اسلامی ایران در اوایل مارس 2026، چند روز پس از نخستین حملات ایالات متحده و اسرائیل، اعلام کرد که تنگه بسته شده است؛ در آوریل، نیروی دریایی آمریکا محاصرهای بر بنادر ایران آغاز کرد. اگرچه ترافیک از طریق تنگه بهطور کامل متوقف نشد، اما در مقاطعی به بین 5 تا 10 درصد متوسط پیش از جنگ کاهش یافت.
بستن هرمز آسیبپذیری خلیج را آشکار میکند
ایران، سعودی عربستان و امارات متحده عربی هر یک بندرهای جایگزینی در خلیج عمان، دریای عرب و/یا دریای سرخ دارند. با این حال، مهمترین بنادر ایران و دو تا از بزرگترین بنادر سعودی عربستان در خلیج فارس قرار دارند و تنها از طریق تنگه هرمز قابل دسترسی هستند. این امر برای بندر و منطقه آزاد جبل علی در امارات نیز صادق است که بزرگترین مرکز ترانزیت کانتینری در خاورمیانه است. بهدلیل موقعیت آن، ترافیک حملونقل باری از طریق جبل علی پس از بسته شدن تنگه هرمز تا 90 درصد کاهش یافت.
در دو یا سه دهه گذشته، امارات متحده عربی و پس از آن دیگر پادشاهیهای خلیج فارس، آمادهسازی برای دوران «پساعـنـد» را آغاز کردند. آنها در تلاشاند خود را بهعنوان مراکز منطقهای و جهانی — هابهایی — برای لجستیک، امور مالی، گردشگری و سایر خدمات، و همچنین بهعنوان مکانهای امن برای افراد و کسبوکارها و اخیراً برای مراکز داده پرمصرف انرژی، موقعیتدهی کنند. بهطور غیرمستقیم، این همچنین به معنای بازموقعیتدهی منطقه — خلیج فارس و شبهجزیره عربستان — در نقشه سیاسی و اقتصادی جهانی بود: دیگر وابسته به خاورمیانه بحرانزده نیست، بلکه یک مرکز جدید که اروپا را به اقیانوس هند پیوند میدهد.
یکی از تجلیهای این بلندپروازی، کریدور اقتصادی هند-خاورمیانه-اروپا (IMEC) است که در 2023 توسط هند، ایالات متحده، عربستان سعودی، امارات متحده عربی، اتحادیه اروپا، فرانسه، آلمان و ایتالیا توافق شد. این پروژه توانایی کاهش زمانهای حملونقل بین هند، کشورهای خلیج عربی و اروپا را دارد و همچنین با هدف تسهیل تأمین هیدروژن سبز به اروپا طراحی شده است.
در عین حال، این یک پروژه ژئوپولیتیکی نیز هست، که واشینگتن و دهلینو امیدوارند در منطقه وسیعتر اقیانوس هند با ابتکار کمربند و جاده چین مقابله کنند. واشینگتن همچنین IMEC را بهعنوان زیرساختی برای ادعا شده برقراری عادیسازی روابط در چارچوب توافقات ابراهیم و عادیسازی بیشتر روابط بین اسرائیل و کشورهای عربی میدید. این امر تا شروع جنگ غزه قطعاً صادق بود.
جنگ بین اسرائیل و حماس که با حملات 7 October 2023 آغاز شد، حداقل بهطور موقت اجرای IMEC را متوقف کرده است. برای عربستان سعودی بهویژه، پروژه کریدوری که بندر حیفا در اسرائیل را بهعنوان نقطه پایانی مسیر زمینی بین خلیج فارس و دریای مدیترانه در نظر گرفته بود، تا زمانی که اسرائیل معیشتها را در نوار غزه نابود میکرد و بخشهایی از آن را دوباره اشغال مینمود، از لحاظ سیاسی غیرقابلقبول شد.
در نتیجه، ریاض بارها اعلام کرده است که هر «عادیسازی» روابط اقتصادی و سیاسی با اسرائیل مشروط به حلوفصل مناقشه اسرائیلی-فلسطینی و چشمانداز ایجاد یک دولت فلسطینی است. در 2026، جنگ با ایران و بستن مرتبط تنگه هرمز شک و تردیدها درباره امنیت و در دسترس بودن بنادر خلیج فارس را تشدید کرد — در حالی که در عین حال فوریت یافتن مسیرهای جایگزین به کشورهای خلیج عربی را برجسته ساخت.
خطوط لوله افزونگی میدهند اما ایمنی نه
نگرانی اصلی در اینجا حفاظت از مسیرهای تأمین به کشورهای خلیج عربی و حفظ درآمدهای نفت و گاز آنها است. نه پادشاهیهای خلیج عربی و نه عراق هیچگونه علاقهای به هر شکل از کنترل ایران بر عبور دریایی از تنگه هرمز ندارند، هرچند ممکن است مجبور به پذیرش نوعی از آن شوند، و نخواهند توانست از تهدید تهران برای مختل کردن مانع شوند. با این حال، آنها میتوانند اهمیت راهبردی تنگه هرمز را نسبی کنند، از طریق کاهش وابستگی خود به آن، و بدینوسیله توانایی ایران برای بهکارگیری تنگه بهعنوان سلاح را محدود کنند. در این زمینه، مسیرهای حملونقل جایگزین و افزونپذیر معادل ژئواکونومیک دفاع موشکی میشوند.
دولتهای کشورهای عرب خلیج هیچ قصدی برای کنار گذاشتن تنگه هرمز و خلیج فارس بهعنوان یک مسیر حملونقل کلیدی ندارند. تا زمانی که تنگه برای ناوبری باز و ایمن باقی بماند، اقتصادیترین مسیر برای صادرات نفت و گاز و انتقال سایر کالاها بهسر و از کشورهای خلیج خواهد ماند.
پیشبینی وزیر خزانهداری آمریکا، Scott Bessent، مبنی بر اینکه تنگه هرمز «در ظرف دو سال یک تکه آب بیارزش» خواهد بود، یک سناریوی واقعبینانه نیست و منافع کشورهای عرب خلیج را بازتاب نمیدهد؛ برای این کشورها سرمایهگذاری در گزینههای جایگزین بهویژه بهمعنای ایجاد افزونگی برای افزایش تابآوری زنجیرههای تأمینشان است. برای مثال، اپراتورهای بندر و منطقه آزاد جبل علی درصدد ساخت دو بندر باربری جدید در فجیره در امتداد خلیج عمان هستند که بهواسطه یک کریدور زمینی به جبل علی متصل خواهند شد.
اتصالپذیری بهعنوان پاسخی به چالشهای ژئوپولیتیک
در حالی که برنامهها برای مسیرها یا کریدورهای حملونقل جدید در خاورمیانه مدتها پیش از جنگ با ایران در دستور کار بود، این برنامهها طبیعتاً اکنون شتاب گرفتهاند. بعضی پروژهها ملموستر از دیگران هستند و برآوردهای هزینه معمولاً مبهم است. صحبت از «صدها میلیارد» دلار سرمایهگذاری برنامهریزیشده است که تمرکز کلیدی بر پیوندهای خط لوله دارد.
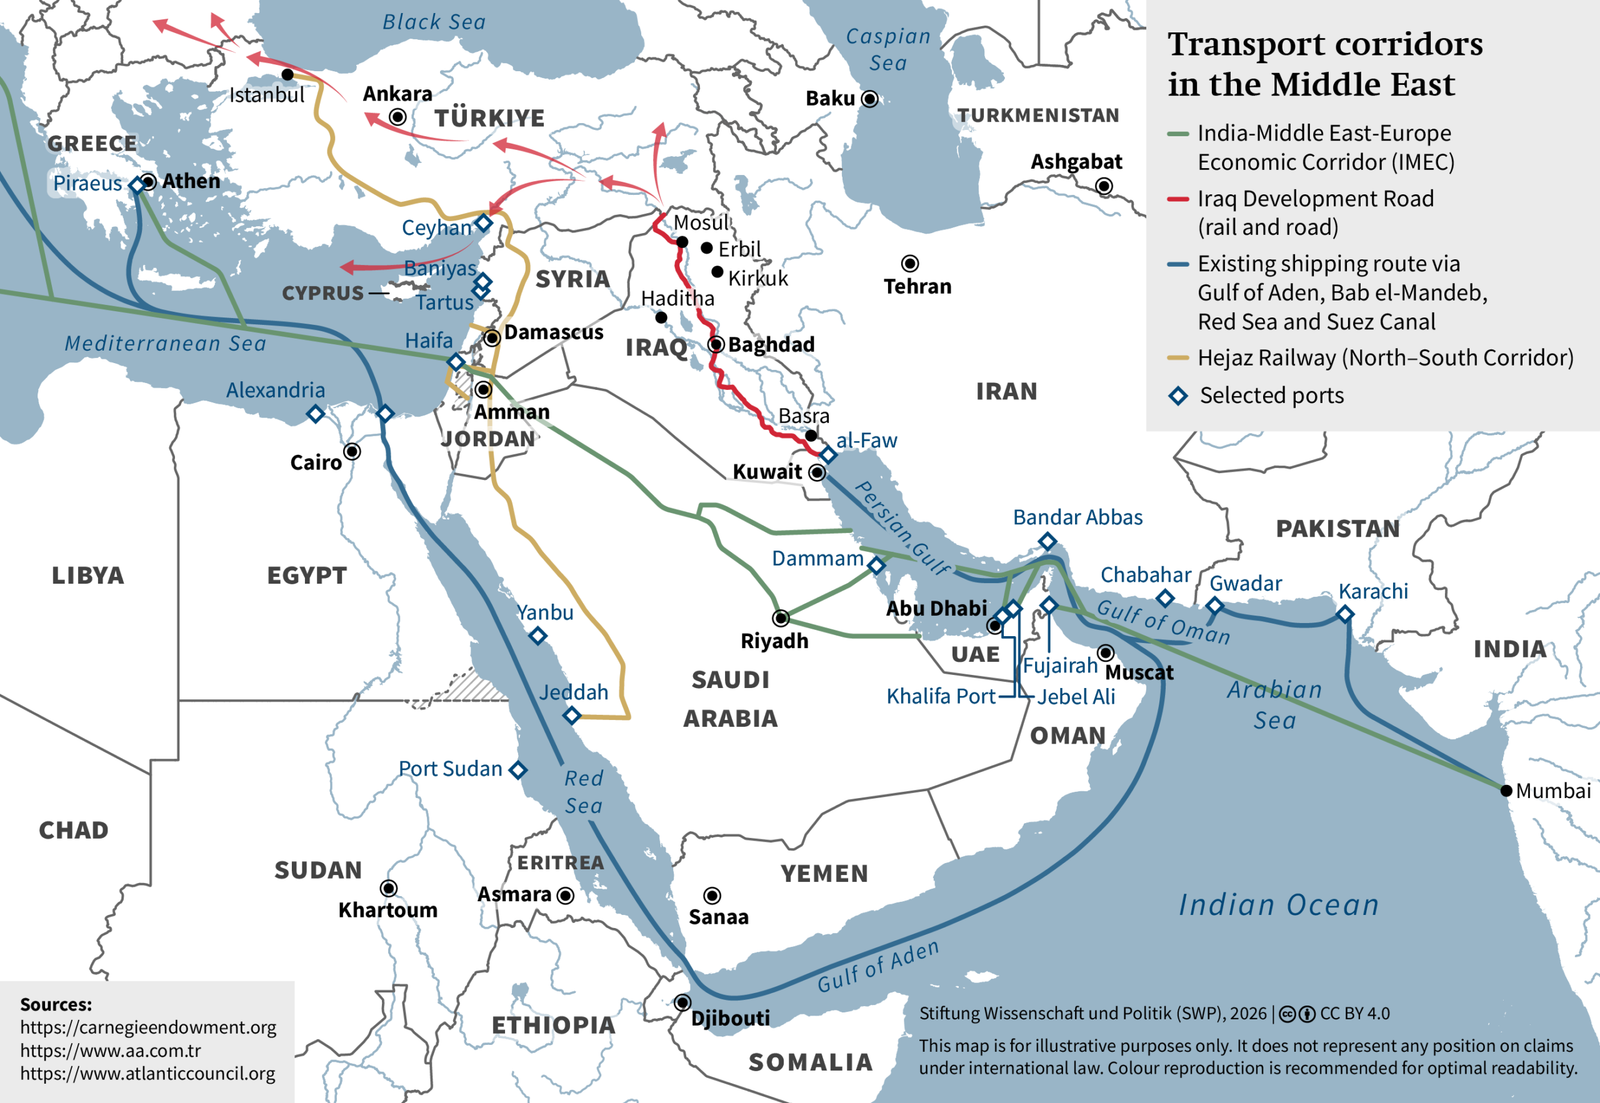
گسترش ظرفیت خطوط لوله نفت موجود بهاحتمال زیاد آسانترین گزینه خواهد بود. این خطوط شامل خط لوله شرق-غرب سعودی است که در دهه ۱۹۸۰ در دوران جنگ ایران و عراق ساخته شد و میدانهای نفتی شرق کشور را به بندر ینبع در دریای سرخ متصل میکند.
در حالی که بخشی از این نفت در غرب کشور پالایش و به مصرف داخلی میرسد، این خط لوله به سعودیها امکان داده است حتی پس از بسته شدن تنگه هرمز حدود ۴ میلیون بشکه نفت خام در روز (b/d) صادر کنند — اندکی کمتر از دو سوم میانگین پیش از جنگ که ۶ تا ۷ میلیون b/d بود. توسعه ظرفیت برنامهریزیشده امکان انتقال ۲ میلیون b/d اضافی به سواحل دریای سرخ را فراهم خواهد کرد. برای صادرات این نفت، ظرفیت پایانههای ینبع نیز نیاز به توسعه دارد.
خط لوله شرق-غرب با امکانپذیر ساختن صادرات نفت عربستان از سواحل شرقی یا غربی، افزونگی ایجاد میکند. با این حال خود خط لوله در معرض آسیب است و تمامی کشتیرانیهای خارج از دریای سرخ باید از یکی از دو گلوگاه عبور کنند: کانال سوئز یا باب المندب بین یمن و جیبوتی. مسیر دوم برای صنعت نفت سعودی اهمیت بیشتری دارد، زیرا بیشتر صادرات نفت خام عربستان به آسیا میرود و تنها 15 per cent به سمت مدیترانه و اروپا است. اگرچه نفت میتواند از طریق کانال سوئز به آسیا صادر شود، این کار نیازمند نفتکشهای کوچکتر—برای عبور از کانال—است و به دلیل مسیر پیچیده دور زدن قاره آفریقا تقریباً دو برابر طول میکشد.
در سپتامبر 2026، عربستان سعودی پس از حمله پهپادی توسط میلیشیاهای عراقی هوادار ایران مجبور شد موقتاً خط لوله را ببندد. تقریباً همزمان، میلیشای حوثی یمن—که آنها نیز مورد حمایت ایران هستند—در نبرد با دولت یمنی تحت حمایت سعودی، در ساحل دریای سرخ دستاوردهای سرزمینی کسب کردند. این امر به آنها امکان داد تا تحریم اعلامشده قبلی باب المندب را علیه شناورهای سعودی اعمال کنند. این دو تحول، دولت سعودی را وادار کرد تا تعلیق موقت صادرات نفت از طریق دریای سرخ را اعلام کند.
امارات و عراق مسیرهای جایگزین لولهکشی میسازند
امارات همچنین از سال 2012 یک خط لوله را عملیاتی کرده است که تنگه هرمز را دور میزند و تأسیسات تولید نفت در ابوظبی را به پایانه بارگیری در فجیره متصل میکند. اگر خط لوله دوم در امتداد همان مسیر طبق برنامه در 2027 وارد بهرهبرداری شود، بیش از نیمی از صادرات نفت خام برنامهریزیشده امارات میتواند از بندری خارج از خلیج فارس ارسال شود. با این حال، افزونگی به معنای مصونیت نیست. مانند سایر بنادر خلیج عمان، فجیره نیز هدف حملات پهپادی ایرانی قرار گرفته است.
در همین حال، در عراق کار بازسازی خط لولهای که میدانهای نفتی شمالی نزدیک کرکوک را به بندر مدیترانهای سوریه بانیاس متصل میکند، در جریان است؛ این خط از زمان جنگ عراق در 2003 غیرفعال بوده است. این پروژه که شرکت نفتی آمریکایی Chevron و سرمایهگذاران قطری را شامل میشود، از حمایت واشنگتن برخوردار است و قرار است ظرف چهار سال تکمیل شود. عراق و دولت سوریه در 2025 توافق کردند خط لوله را بازسازی کنند و در 2026 این توافق را رسمی کردند.
در عین حال، بغداد در حال برنامهریزی برای یک خط لوله از بصره، در میدانهای اصلی نفتی جنوب عراق، تا هاب در هَذِیحَه است. از آنجا، نفت میتواند به خط لوله بازسازیشده به بانیاس هدایت شود و – برای افزونگی مجدد – از طریق یک اتصال جدید دیگر به سمت شمال به خط لوله موجود از کرکوک به بندر مدیترانهای ترکیه، جیهان، منتقل شود.
با این حال، بهرهبرداری از خط لوله کرکوک–جیهان سالهاست که گرفتار اختلافات سیاسی و حقوقی بین بغداد، آنکارا و دولت منطقهای کردستان در اربیل بوده است. در غیاب خط لوله – و با بسته بودن تنگه هرمز – نفت عراق از میدانهای نفتی جنوبی در حال حاضر با هزاران تانکر جادهای به بانیاس منتقل میشود.
کویت و قطر در حال حاضر هیچ جایگزین واقعیای برای صادرات نفت و گاز خود جز تنگه هرمز ندارند. مسیرهای جدید خط لوله از طریق عربستان سعودی یا متصل شدن به یک خط لوله پیشنهادی عربستان به عمان در حال بررسی هستند، اما بدون برنامههای ملموس. بحرین، که صادرکننده نفت کوچکتری است، هماکنون با خط لوله به زیرساخت صادرات نفت عربستان متصل است.
راهروهای چندوجهی و جاده توسعه عراق
با این حال، خطوط لوله تنها یکی از عناصر پیشنهادها برای افزایش تابآوری دولتهای خلیج عربی و زنجیرههای تأمین آنها هستند. علاوه بر زیرساختهای خط لوله، صادرات نفت همچنین به تسهیلات بندری و بارگیری نیاز دارد. خطوط لوله آسیبپذیرند، همانطور که حملات پهپادی به لینک شرق-غرب سعودی نشان داده است. تاریخچه خطوط لوله فرامرزی در خاورمیانه – کرکوک–بانیاس، کرکوک–جیهان، آنچه تحت عنوان خط لوله ترانس-عربی (Tapline) خوانده میشود و دیگران – همچنین تاریخچهای از ویرانی و محاصرهها است که با منازعات نظامی، سیاسی و حقوقی همراه بوده است.
هر خط لولهای از عربستان سعودی به مدیترانه باید حداقل دو مرز بینالمللی را عبور کند، و هر خط لولهای از امارات یا قطر دستکم سه مرز را درمینوردد، که بنابراین نیازمند اعتماد قابل توجهی بین دولتها است. و به هر حال، آسیا همچنان بهطور قاطع بزرگترین بازار برای صادرات نفت و گاز خلیج است. به این دلایل، برنامهریزی در حال حاضر به دنبال گسترش گزینههاست تا جایگزینی مسیر از طریق تنگه هرمز — به عبارت دیگر، ایجاد افزونگی بیشتر.
بیش از صرفاً خطوط لوله: IMEC و سایر راهروهای چندوجهی
برای اتصال به اروپا، برنامههای راهآهن و جاده و حملونقل دریایی چندمودالی که همچنین شبکههای داده و خطوط انتقال انرژی را ترکیب میکنند، از خطوط لوله نفت و گاز جدید مهمترند. کریدور برنامهریزیشده IMEC از هند از طریق خاورمیانه به اروپا کماکان یک پروژه بزرگ ژئواقتصادی است که علایق اقتصادی و سیاسی هند، کشورهای عرب خلیج، اتحادیه اروپا و کشورهای عضو آن و ایالات متحده را گرد هم میآورد.
با این حال، منازعات در خلیج فارس و بین اسرائیل و همسایگانش ابر سنگینی بر پروژه افکنده است؛ سرمایهگذاران بالقوه در انتظار ماندهاند و عناصر زیرساختی ضروری کاملاً وجود ندارند یا دستکم در مرحله برنامهریزی قرار دارند. این امر، بهعنوان مثال، به پیوندهای ریلی بین امارات متحده عربی و عربستان سعودی و از عربستان سعودی از طریق اردن به اسرائیل، و همچنین توسعه بندر در حیفا و زیرساختهای حملونقل برای هیدروژن سبز اعمال میشود.
با توجه به اینکه عربستان سعودی اسرائیل را از ابتکارات ادغام منطقهای تا زمان حل و فصل مناقشه اسرائیل و فلسطین مستثنی میداند، مسیرهای جایگزینی که اسرائیل را دور میزنند در حال بررسی هستند و همچنین پروژههایی برای دور زدن تنگه هرمز. این موارد شامل پیوند دادن بنادر عمان به مسیر عبور از شبهجزیره عربستان، مسیر دیگری که عربستان سعودی را از طریق دریای سرخ یا سینا به مصر متصل میکند، و در نهایت پیوندهای جدید از طریق اردن به بنادر مدیترانهای سوریه میشود.
هیچیک از اینها IMEC را منسوخ نخواهد کرد، اما این بحث به همه طرفهای درگیر نشان میدهد که باید از تمرکز بر یک کریدور جدید منفرد برای همه انواع اتصال اجتناب کنند. به نظر واقعیتر میرسد که شبکهای از پیوندهای زیرساختی بین اقیانوس هند و مدیترانه پدید آید — از جمله خطوط ریلی جدید، کابلهای داده و (بهطور بالقوه) خطوط لوله هیدروژن.
اتحادیه اروپا بهویژه به گسترش اتصالات دادهای امن بین هند، آفریقا، خاورمیانه و اروپا متعهد بوده است. یک پیوند کابلی جدید از اروپا از طریق اسرائیل و اردن به خلیج عقبه (Blue Raman) تا حدی تکمیل شده است. توسعه آن از طریق دریای سرخ بهدلیل بیثباتی در بابالمندب به تأخیر افتاده است. نصب کابل غیرممکن نیست، اما درگیری اطراف این گلوگاه باعث افزایش هزینههای بیمه و هزینههای دیگر تا حدی شده که طرح از منظر اقتصادی نامطلوب میشود.
جاده توسعه عراق
در حالی که برخی ناظران جاده توسعه عراق (IDR؛ همچنین جاده توسعه عراق-ترکیه-اروپا) را بهعنوان رقیب ژئوپلیتیکی IMEC مطرح کردهاند، در نهایت احتمالاً بخشی از شبکهای متشکل از ارتباطات متعدد — و بنابراین مقاومتر — خواهد بود. برنامهریزی ملموس برای IDR در سال 2024 آغاز شد — پیش از جنگ ایران — با یک یادداشت تفاهم چهارجانبه بین عراق، ترکیه، قطر و امارات متحده عربی. این طرح، یک مسیر جادهای، ریلی، انرژی و داده را از بندر کانتینری الفاو عراق تا ترکیه و از آنجا تا اروپا پیشبینی میکند.
فاز اول توسعه بندر بزرگ الفاو تکمیل شده است؛ بر اساس برنامههای عراق، این بندر از نظر ظرفیت از جبل علی پیشی خواهد گرفت. حتی اگر آن هدف محقق نشود، این کریدور به عراق و دیگر کشورهای خلیج فارس کمک میکند تا وابستگی خود به تنگه هرمز را کاهش دهند.
بازیکنان کلیدی در اینجا عراق و ترکیه هستند. تحقق پروژه بهصورت حیاتی به روابط عراق و ترکیه بستگی خواهد داشت — اما همچنین به روند صلح بین دولت ترکیه و حزب کارگران کردستان (PKK)، که بدون آن وضعیت امنیتی در منطقه مرزی همچنان نامطمئن خواهد بود. در داخل عراق بر سر مسیر کریدور در شمال اختلاف نظر ادامه دارد، بهطوری که دولت منطقهای کردستان خواستار آن است که مسیر به دهوک در کردستان عراق خدمت کند، در حالی که بغداد برنامه دارد منطقه خودمختار کرد را بهطور کامل دور بزند.
علاقه امارات متحده عربی به این پروژه شامل یک سرمایهگذاری مشترک بین Abu Dhabi Ports و اپراتور بندری دولتی عراق برای توسعه بندر الفاو است. سرمایهگذاران اماراتی و قطری نیز در برنامههای یک کریدور دیجیتال با کابلهای داده در طول مسیر و کابلهای زیردریایی که کشورهایشان را به الفاو متصل میکند، دخیل هستند.
حملات ایران به کشورهای خلیج فارس آسیبپذیری عظیم سرمایهگذاریهای این کشورها در حوزه هوش مصنوعی و مراکز داده را بهخوبی نشان داد. تنوعبخشی به ارتباطات دادهایشان مقاومت در این حوزه را افزایش میدهد. در حال حاضر، مهمترین کابلهای داده بین کویت، قطر، بحرین، امارات، ایران و اروپا از طریق هم تنگه هرمز و هم بابالمندب عبور میکنند.
کریدور شمال-جنوب و بازتلفیق سوریه
طرحهای ایجاد کریدوری که اروپا و ترکیه را از طریق سوریه و اردن به شبهجزیره عربی متصل کند، منشأ نسبتاً جدیدی دارند اما پیشرفت نسبتاً ملموسی نشان دادهاند. انگیزه اصلی سقوط رژیم اسد در سوریه در دسامبر 2024 و پایان جنگ داخلی سوریه بود که چشمانداز بازتلفیق سیاسی و اقتصادی سوریه با منطقه را باز کرد. محاصره مسیرهای دریایی تامین کشورهای خلیج فارس در سال 2026 علاقه آنان به اجرای سریع پروژه را تشدید کرد و تسریع در انعقاد توافقهای مربوط بین عربستان سعودی، اردن، سوریه و ترکیه را موجب شد. در حالی که برخی از ذینفعان و ناظران از «کریدور شمال-جنوب» سخن میگویند، دیگران آن را «راهآهن جدید حجاز» مینامند.
با این حال، موضوع بازسازی راهآهن باریکقطع عثمانی بین استانبول و مدینه نیست که بیش از یک قرن از کار افتاده است. بلکه مسأله بازآفرینی یک مسیر تاریخی است. یکی از عناصر مرکزی، یک ارتباط ریلی مدرن است که به شبکه ریلی سعودی متصل میشود و بدینوسیله پیوندهای مستقیم به تمام مراکز اقتصادی و جمعیتی عربستان سعودی و، از لحاظ اصولی، به سایر کشورهای خلیج عربی را ایجاد میکند. اما در اینجا نیز یک کریدور چندوجهی برای جاده و راهآهن، حملونقل، داده و بالقوه انرژی برنامهریزی شده است.
برچسب «راهآهن حجازی» به روایتی متوسل میشود که بر پیوندهای تاریخی آناتولی، شام و شبهجزیره عربی، از جمله اماکن مقدس اسلام در ساحل غربی عربستان سعودیِ امروزی (حجاز)، تأکید دارد.
این روایت محور سیاسی و اقتصادیای را باززنده میکند که بهدلیل جنگ داخلی سوریه و گرایش ژئوپلیتیک رژیم اسد به سوی ایران اهمیت خود را از دست داده بود. سوریه بهعنوان یک کریدور زمینی برای «محور مقاومت» تحت نفوذ ایران عمل میکرد که از ایران از طریق عراق و سوریه تا لبنان و مرز اسرائیل امتداد داشت. دولت جدید سوریه تا حد زیادی روابط خود را با ایران قطع کرده، درصدد حلوفصل مسالمتآمیز اختلافات با اسرائیل است و از نظر سیاسی خود را با آنکارا و ریاض همسو میکند.
با وجود این جنبههای ژئوپلیتیک، اهمیت اقتصادی کریدور همچنان محور اصلی است. در هر صورت، سوریه از موقعیت جغرافیایی خود برای جذب سرمایه از کشورهای خلیج و اروپا و قرار گرفتن بهعنوان مسیر ترانزیتی برای تأمین انرژی و دیگر کالاها استفاده میکند. دمشق همچنین انتظار دارد کریدور شمال-جنوب رشد در بخش تولیدی خود را تقویت کند. احتمالاً ترکیه، سوریه، لبنان، اردن و عربستان سعودی تجارت متقابل خود را گسترش خواهند داد و عربستان سعودی امنیت بیشتر در زنجیرههای تأمین کالاهای مصرفی و صنعتی از اروپا کسب خواهد کرد.
شرکت شبهدولتی Saudi Telecom Company نیز در حال برنامهریزی برای یک ارتباط فیبر نوری 4,500 کیلومتری از عربستان سعودی تا سوریه و از آنجا تا ترکیه (SilkLink) است، با انشعابی از کابل زیردریایی از سوریه از طریق قبرس به یونان. بار دیگر، منطق اقتصادی با ژئوپلیتیک تلاقی میکند: عربستان اتصال را بهعنوان جایگزینی برای پروژه قبلی کابل داده سعودی-یونانی که از طریق اسرائیل مسیریابی شده بود و پیش از جنگ غزه مطرح بود، میبیند، در دورانی که چشمانداز عادیسازی میان عربستان سعودی و اسرائیل روی میز بود.
یکپارچگی منطقهای: پیامدها و چالشها
تمام دولتهای شرکتکننده انتظار دارند که کریدورهای برنامهریزیشده رشد اقتصادی بههمراه داشته باشند و امید آنها بیاساس نیست. بر خلاف یک خط لوله فرامرزی، یک کریدور چندوجهی صرفاً دو نقطه انتهایی در کشورهای مختلف را به هم متصل نمیکند. این کریدور یک شبکه زیرساختی ایجاد میکند که توانایی تقویت رشد و توسعه در طول مسیرهایش و ترویج ادغام منطقهای را دارد. با این حال، تحقق این پروژههای کریدور به همکاری منطقهای بستگی خواهد داشت. برای نمونه، رویههای عبور، مرزی و گمرکی باید سادهسازی شوند. مرزهای باز و امنیت در طول مسیرهای حملونقل باید تضمین شوند.
تا زمانی که توزیع اختیارات میان سطوح مختلف حکمرانی در یک کشور نامشخص باقی بماند و منازعات میان دولتهای مرکزی و مقامات محلی یا منطقهای — مانند حکومت منطقهای کردستان در عراق — حلنشده بماند، سرمایهگذاران به احتمال زیاد قانع نخواهند شد که این پروژهها امن هستند.
دولت جدید سوریه آشکارا میخواهد از اینکه منازعات سیاسی یا ژئوپلیتیکی فرصتهای اقتصادی کشور را تحتالشعاع قرار دهند، اجتناب کند. همین امر درباره لبنان، اردن و عراق نیز صدق میکند. با این حال، هیچیک از این کشورها در برابر اختلالات ژئوپلیتیکی و تحولات نامطلوب خارج از کنترل خود مصون نیستند. این موارد شامل پیامدهای جنگ با ایران و همچنین منازعات جاری میان اسرائیل و همسایگان نزدیک آن است. با این وجود دمشق، بیروت، امان و بغداد طلب کشورهای خلیج عربی برای افزایش تابآوری را بهعنوان فرصتی برای تبدیل شدن به بخشی از راهحل قلمداد میکنند.
راهروی تجاری نقشه منطقه را بازتعریف میکند
انتظار اینکه این راهروها — و دستکم بسیاری از عناصر منفرد آنها — واقعاً اجرا شوند، مبتنی بر ترکیب دلایل امنیتی و اقتصادی آنها است. آنها افزونگی ایجاد میکنند، در صورت نیاز زنجیرههای تأمین جایگزین فراهم میآورند و از این طریق تابآوری اقتصادی — و نهایتاً سیاسی و اجتماعی — کشورهای خلیج عربی را افزایش میدهند.
حتی پس از پایان جنگ با ایران، کشورهای عربی نسبت به ایران بیاعتماد باقی خواهند ماند. همچنین آنها مایل نیستند در صورت وقوع بحران تنها متکی به واشنگتن برای فراهم آوردن اسکورت دریایی صادرات نفت و گاز باشند. در اینجا افزونگی بیش از صرفهجویی خالص اهمیت دارد. در عین حال، سرمایهگذاران خلیجی انتظار دارند پروژههای برنامهریزیشده در میانمدت خود را تأمین مالی کنند. و با توجه به اینکه اتصالآوری نفوذ به همراه میآورد، جالب است ببینیم چه کسانی در مسیرهای برنامهریزیشده گنجانده شدهاند و چه کسانی کنار گذاشته شدهاند.
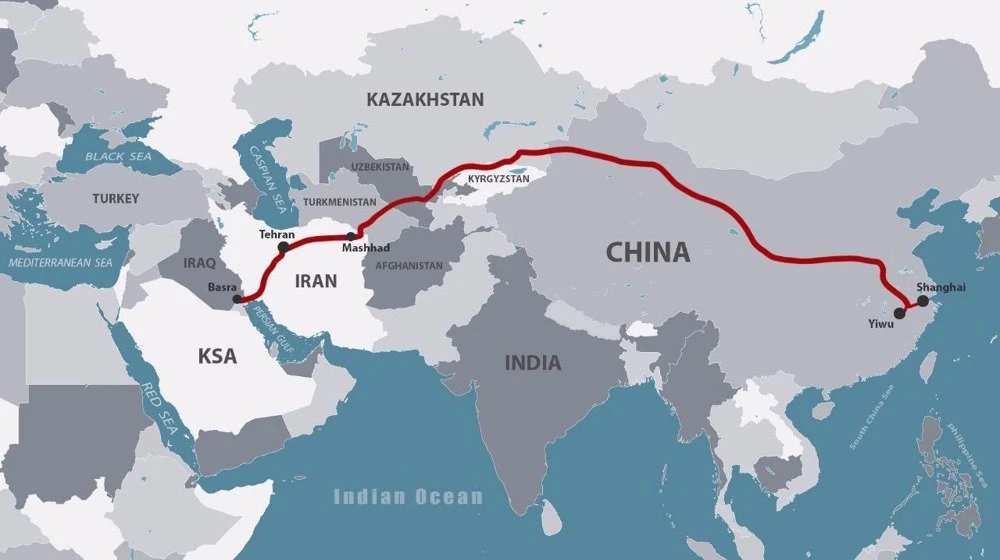
کشورهای خلیج عربی در حال حاضر برنامهای برای دخیل کردن ایران در پروژههای اتصالآوری خود ندارند. تهران بر گسترش پیوندهای جادهای و ریلی خود به دریای خزر، ترکمنستان، افغانستان و پاکستان و از آنجا به آسیای میانه، روسیه و چین تمرکز کرده است. پروژه IMEC ترکیه را دور میزند، در حالی که راهروی حجاز و IDR نقش ترکیه را بهعنوان پلی بین اروپا و خاورمیانه و شریک توسعه برای کشورهای شرکتکننده تقویت میکنند
. Neither the Hejaz route nor the IDR involve connections to Israel. A connection would certainly be technically possible, for example through the Jordan Valley, but that would presuppose a peaceful resolution of the Israeli-Palestinian conflict – and could then also involve a Palestinian state or entity. Egypt was not included in the original IMEC plans and lies outside the scope of the IDR and the Hejaz Corridor.
However, after Israel’s involvement in regional infrastructure projects was taken off the table for the foreseeable future, Cairo put itself forward for an alternative IMEC connection to the Mediterranean. This is also in line with Saudi Arabia’s current policy, whilst the UAE continues to prioritise close cooperation with Israel.
منافع اروپا
Although these major infrastructure proposals promote regional cooperation, their primary aim is to forge closer links with Europe. Europe’s interests overlap in many respects with those of the Gulf states and the Levant, but are not identical. For instance, Europe’s demand for fossil fuels is likely to decline. Expanding pipeline links is therefore not the most obvious option for deepening economic relations. Multimodal corridors, on the other hand, are attractive to Europe from an economic, political and development-policy perspective.
European actors should be involved in the relevant planning, as is already the case with IMEC. This applies to individual states such as Germany, France, Italy and Greece, to the European Union as a whole, to the European Investment Bank (via the Global Gateway strategy), and to national development banks. And it also applies to private capital, not least to logistics companies, digital service providers and industrial equipment suppliers. Geopolitically, the planned connectivity corridors serve both Europe’s interest in stabilising Syria and Iraq and its desire for closer and more resilient links with the Gulf region and the Indian Ocean.