دفعت حرب إيران وإغلاق هرمز دول الخليج نحو التكرار: توسيع خطوط الأنابيب، وإنشاء موانئ جديدة، وروابط سكك حديدية، وكابلات بيانات، وممرات مثل ممر الهند-الشرق الأوسط-أوروبا، وطريق تطوير العراق، ومسار سوريا، وكل منها يقلّص النفوذ الإكراهي لإيران على سلاسل الإمداد العالمية.
تحل مسارات التجارة محل النقاط الخناق بخيارات
ستبقى الديناميات الجيوسياسية في الشرق الأوسط متقلبة، بغض النظر عن نتيجة الحرب في الخليج الفارسي. يعمل تقريباً جميع الفاعلين الإقليميين على تحوط مواقفهم – من حيث سياسة الأمن، ولكن أيضاً من خلال تعديلات اقتصادية. التركيز ينصب على مسارات نقل جديدة وآمنة من وإلى دول الخليج العربي.
لا يتعلق الأمر بالنفط أو الغاز فقط، بل بأمن سلاسل التوريد بشكل عام عبر روابط متعددة الوسائط وممرات الربط: لإمدادات الطاقة والمواد الخام الأخرى والبضائع والبيانات والأشخاص. ليس كل مخطط سيتم تنفيذه، لكن ما سيتم تنفيذه سيعيد تشكيل المشهد الجيواقتصادي ويغير الخريطة الجيوسياسية للمنطقة. قد يعزز هذا المسار التكامل الإقليمي وسيؤثر على تعاون أوروبا مع دول المنطقة.
الاهتمام العالمي بمضيق هرمز يتركز على دوره كنقطة خناق لتصدير الهيدروكربونات والمواد الخام الأخرى. حتى اندلاع حرب إيران في فبراير 2026، كان أكثر من ربع النفط المتداول عالمياً، وحوالي 20 في المائة من صادرات الغاز الطبيعي المسال، وما يصل إلى ثلث صادرات الأسمدة كلها تمر عبر مضيق هرمز. في الوقت نفسه، يُعد الخليج الفارسي الطريق الرئيسي للواردات الداخلة إلى دول الخليج.
تعتمد دول الخليج العربي، على وجه الخصوص، بشكل كبير على واردات السلع الصناعية والاستهلاكية، والوصول البحري الوحيد إلى العراق والكويت وقطر والبحرين يكون عبر نقطة الخناق في هرمز. أعلنت قوات الحرس الثوري الإيراني إغلاق المضيق في أوائل مارس 2026، بعد أيام قليلة من الهجمات الأولى التي شنتها الولايات المتحدة وإسرائيل؛ وفي أبريل، بدأت البحرية الأمريكية حصاراً للموانئ الإيرانية. على الرغم من أن الحركة عبر المضيق لم تتوقف كلياً، فقد انخفضت أحياناً إلى ما بين 5 و10 في المائة من المتوسط قبل الحرب.
إغلاق هرمز يكشف هشاشة الخليج
تمتلك إيران والمملكة العربية السعودية والإمارات العربية المتحدة موانئ بديلة على خليج عمان أو المحيط الهندي/بحر العرب و/أو على البحر الأحمر. ومع ذلك، تقع أهم الموانئ الإيرانية واثنان من أكبر الموانئ السعودية على الخليج الفارسي ولا يمكن الوصول إليها إلا عبر مضيق هرمز. وينطبق الشيء نفسه على ميناء والمنطقة الحرة في جبل علي في الإمارات، الذي يعد أكبر مركز لإعادة شحن الحاويات في الشرق الأوسط. وبسبب موقعه، انخفضت حركة البضائع عبر جبل علي بنسبة تصل إلى 90 في المئة عقب إغلاق مضيق هرمز.
خلال العقدين أو الثلاثة عقود الماضية، بدأت الإمارات العربية المتحدة، تلتها بقية الملكيات الخليجية، بالاستعداد لعصر “ما بعد النفط”. فهي تسعى إلى وضع نفسها كمراكز إقليمية وعالمية – محاور – للوجستيات والتمويل والسياحة وخدمات أخرى – فضلاً عن تقديم مواقع آمنة للأفراد والشركات، ومؤخراً لمراكز البيانات كثيفة الطاقة. وبشكل غير مباشر، كان لذلك أيضاً معنى إعادة تموضع المنطقة – الخليج وشبه الجزيرة العربية – على الخريطة السياسية والاقتصادية العالمية: لم تعد مرتبطة بشرق أوسط يشوبه الأزمات، بل كمركز جديد يربط أوروبا بالمحيط الهندي.
أحد مظاهر هذا الطموح هو ممر الهند-الشرق الأوسط-أوروبا الاقتصادي (IMEC)، الذي اتفقت عليه الهند والولايات المتحدة والمملكة العربية السعودية والإمارات والاتحاد الأوروبي وفرنسا وألمانيا وإيطاليا في 2023. للمشروع إمكانية تقصير أزمنة النقل بين الهند ودول الخليج العربي وأوروبا، كما يهدف أيضاً إلى تسهيل إمداد أوروبا بالهيدروجين الأخضر.
في الوقت نفسه، هو مشروع جيوسياسي، حيث يأمل كل من واشنطن ونيو دلهي في مواجهة مبادرة الحزام والطريق الصينية في منطقة المحيط الهندي الأوسع. كما اعتبرت واشنطن IMEC أساساً بنيوياً لما يُعرف باتفاقيات إبراهيم وكمقدمة لمزيد من تطبيع العلاقات بين إسرائيل ودول عربية فردية. وكان هذا بالتأكيد الأمر حتى بداية حرب غزة.
الحرب بين إسرائيل وحماس، التي أشعلتها هجمات 7 أكتوبر 2023، أوقفت على الأقل مؤقتاً تنفيذ IMEC. بالنسبة للسعودية على وجه الخصوص، أصبح مشروع ممر ينتهي بميناء حيفا الإسرائيلي كنقطة نهاية للخط البري بين الخليج الفارسي والمتوسط أمراً سياسياً غير مقبول طالما أن إسرائيل تدمر سبل العيش في قطاع غزة وتعيد احتلال أجزاء منه.
وبناءً عليه، صرحت الرياض مراراً أن أي “تطبيع” للعلاقات الاقتصادية والسياسية مع إسرائيل مشروط بحل الصراع الإسرائيلي-الفلسطيني وإمكانية قيام دولة فلسطينية. في 2026، أدت الحرب مع إيران وإغلاق مضيق هرمز المرتبط بها إلى زيادة الشكوك بشأن أمن وتوفر موانئ الخليج الفارسي – بينما أكدت في الوقت نفسه إلحاح وجود طرق بديلة إلى دول الخليج العربي.
الأنابيب توفر التكرار لكنها لا توفر الأمان
الهم الأساسي هنا هو حماية طرق الإمداد إلى دول الخليج العربية وحماية عائدات النفط والغاز الخاصة بها. لا تملك لا monarchies الخليجية العربية ولا Iraq أي مصلحة في أي شكل من أشكال السيطرة الإيرانية على الملاحة عبر مضيق هرمز، على الرغم من أنه قد يتعين عليهم قبول بعض أشكالها، ولن يكون بإمكانهم منع طهران من تهديد التعطيل. ومع ذلك، يمكنهم تقليل أهمية المضيق الاستراتيجية من خلال خفض اعتمادهم عليه، وبذلك يحدون من قدرة إيران على تحويل المضيق إلى سلاح. في هذا السياق تصبح طرق النقل البديلة والمتكررة المعادل الجيو‑اقتصادي للدفاع الصاروخي.
ليس لدى دول الخليج العربية أي نية للتخلي عن مضيق هرمز والخليج الفارسي كممر نقل رئيسي. طالما ظل المضيق مفتوحاً وآمناً للملاحة، سيظل الطريق الأكثر اقتصادية لتصدير النفط والغاز، ونقل السلع الأخرى إلى ومن دول الخليج.
تنبؤ وزير الخزانة الأمريكي Scott Bessent بأن مضيق هرمز سيكون “قطعة ماء عديمة الفائدة” خلال عامين ليس سيناريو واقعياً، ولا يعكس مصالح دول الخليج العربية، التي يعني استثمارها في البدائل أولاً وقبل كل شيء خلق تكراريات لزيادة مرونة سلاسل الإمداد لديها. على سبيل المثال، يخطط مشغلو ميناء والمنطقة الحرة في جبل علي لبناء مينائين شحنى جديدين في الفجيرة على خليج عمان، مرتبطين بجبل علي بممر بري.
الاتصالية كرد على التحديات الجيوسياسية
في حين أن الخطط لطرق أو ممرات نقل جديدة في الشرق الأوسط كانت قيد الإعداد منذ وقت طويل قبل حرب إيران، فقد اكتسبت بالتأكيد زخماً الآن. بعض المشاريع أكثر وضوحاً من غيرها، وتميل تقديرات التكلفة إلى أن تكون غامضة. ثمة حديث عن “مئات المليارات” من دولارات الولايات المتحدة في استثمارات مخططة، مع تركيز رئيسي على روابط خطوط الأنابيب.
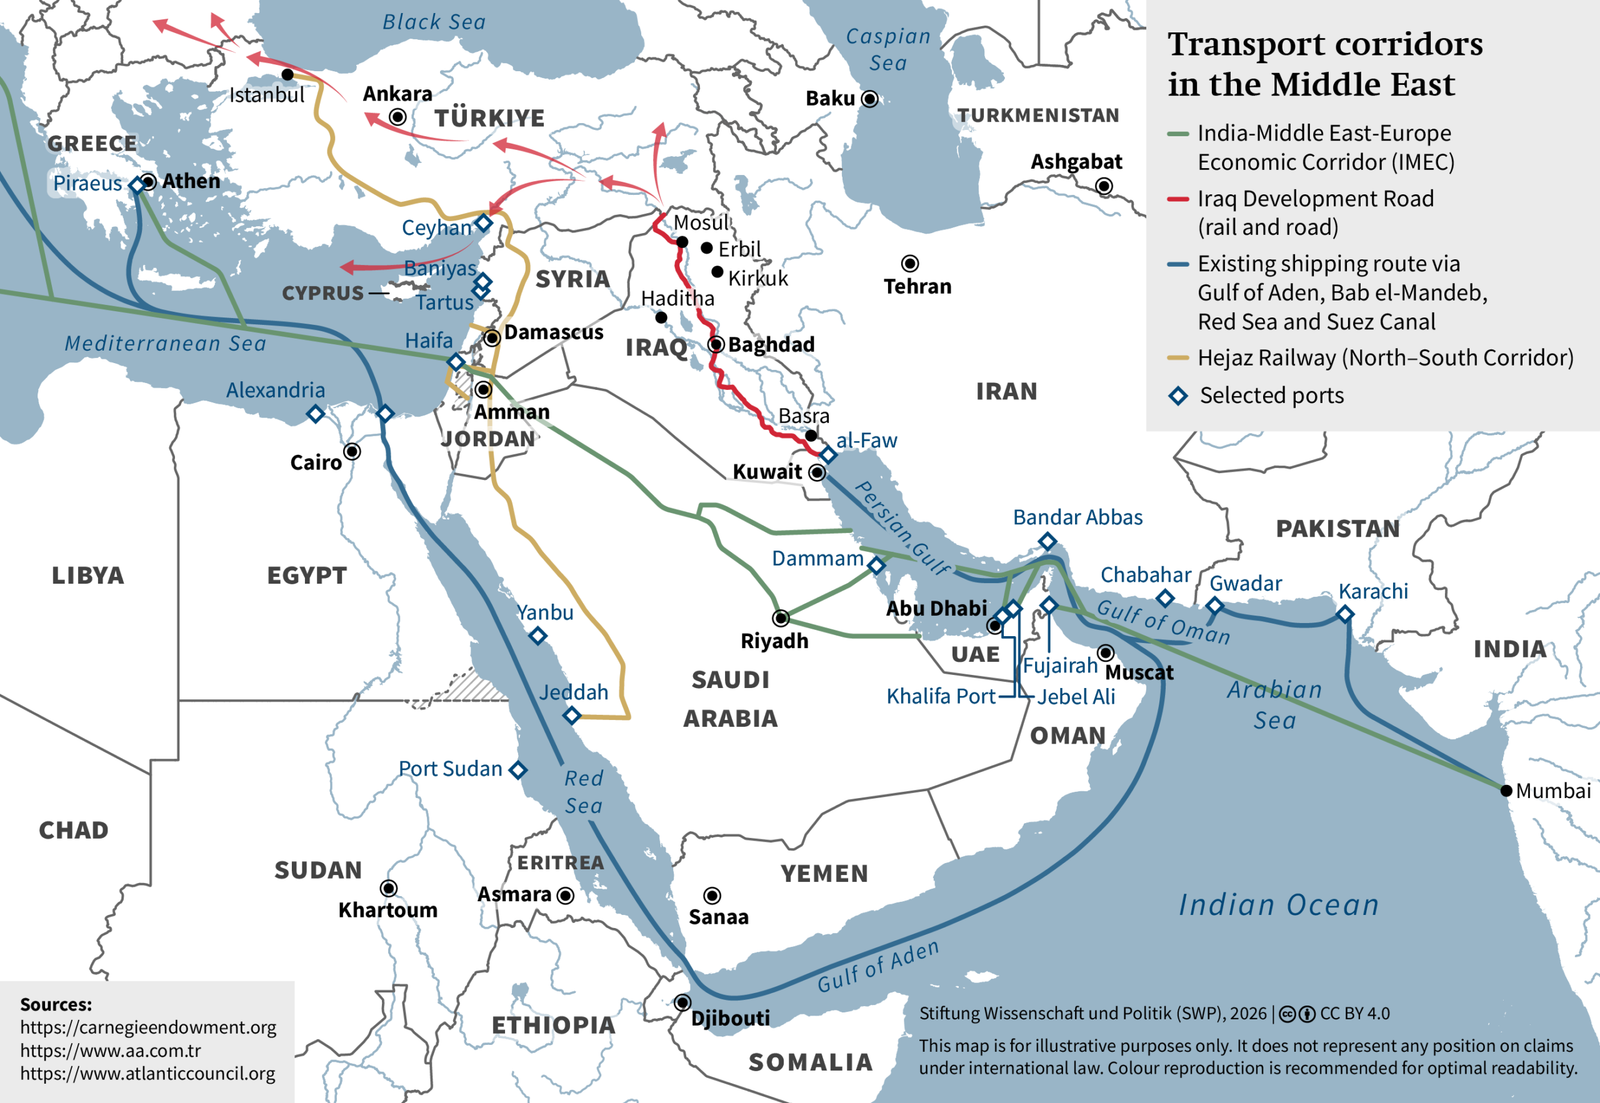
من المرجح أن يكون توسيع قدرة خطوط أنابيب النفط القائمة الخيار الأسهل. وتشمل هذه خط أنابيب الشرق-الغرب السعودي، الذي بُني في الثمانينيات خلال حرب إيران والعراق، ويربط حقول النفط في شرق البلاد بميناء ينبع على البحر الأحمر.
بينما يُكرَّر جزء من هذا النفط ويُستهلك محلياً في غرب البلاد، فقد مكّن الخط السعودية من تصدير نحو 4 ملايين برميل من الخام يومياً (ب/ي) حتى بعد إغلاق مضيق هرمز — أي أقل بقليل من ثلثي متوسط ما قبل الحرب البالغ 6 إلى 7 ملايين ب/ي. سيمكن توسيع السعة المخطط له من نقل 2 مليون ب/ي إضافية إلى سواحل البحر الأحمر. ومن أجل تصدير هذا النفط، ستحتاج سعات مرافق ينبع أيضاً إلى التوسع.
يوفر خط الأنابيب شرق-غرب توازناً احتياطياً من خلال السماح للمملكة العربية السعودية بتصدير نفطها من الساحل الشرقي أو الغربي. ومع ذلك، فإن الخط نفسه عرضة للخطر، ويجب أن تمر كل الشحنات الخارجة من البحر الأحمر عبر واحد من اختناقات المرورين: قناة السويس أو باب المندب بين اليمن وجيبوتي. الطريق الأخير هو الأهم لصناعة النفط السعودية، حيث تذهب الغالبية العظمى من صادرات النفط الخام السعودية إلى آسيا، فيما يتجه 15 في المائة فقط إلى البحر الأبيض المتوسط وأوروبا. وعلى الرغم من إمكانية تصدير النفط إلى آسيا عبر قناة السويس، فإن ذلك يتطلب ناقلات أصغر — للمرور عبر القناة — ويستغرق نحو ضعف الوقت تقريباً بسبب المسار الالتفافي حول أفريقيا.
في سبتمبر 2026، أُجبرت السعودية على إغلاق خط الأنابيب مؤقتاً عقب هجوم بطائرة مسيرة نفذته ميليشيات عراقية موالية لإيران. وبشكل شبه متزامن، حققت ميليشيا الحوثي في اليمن — التي تدعمها إيران أيضاً — مكاسب إقليمية على طول الساحل المطل على البحر الأحمر في قتالها ضد الحكومة اليمنية المدعومة سعودياً. مكنها ذلك من فرض حصار سبق الإعلان عنه على باب المندب للسفن السعودية. أجبر هذان التطوران الحكومة السعودية على الإعلان عن تعليق مؤقت لصادرات النفط عبر البحر الأحمر.
الإمارات والعراق يبنيان بدائل لأنابيب النفط
تشغل الإمارات أيضاً خط أنابيب يتجاوز مضيق هرمز، يربط منشآت إنتاج النفط في أبوظبي بمحطة التحميل في الفجيرة منذ 2012. إذا دخل خط أنابيب ثانٍ على نفس المسار حيز التشغيل كما هو مخطط في 2027، يمكن أن تُشحن أكثر من نصف صادرات الإمارات المخطط لها من النفط الخام من ميناء خارج الخليج الفارسي. ومع ذلك، فالتكرار لا يعني عدم القابلية للهجوم. مثل بقية الموانئ على خليج عمان، تعرضت الفجيرة أيضاً لهجمات بطائرات إيرانية مسيرة.
وفي الوقت نفسه، يجري العمل في العراق على إعادة تأهيل خط الأنابيب الذي يربط الحقول النفطية الشمالية قرب كركوك بميناء بانياس على البحر الأبيض المتوسط السوري، والذي ظل خارج الخدمة منذ حرب العراق 2003. يشمل المشروع عملاق النفط الأمريكي Chevron ومستثمرين قطريين، ويحظى بدعم واشنطن ومن المقرر استكماله في غضون أربع سنوات. اتفقت العراق والحكومة السورية في 2025 على إعادة تشغيل خط الأنابيب، وقنّنتا الترتيب في 2026.
في الوقت نفسه، تخطط بغداد لأنبوب نفط من البصرة، في حقول النفط الجنوبية الرئيسية في العراق، إلى المركز في حديثة. من هناك، يمكن توجيه النفط إلى الأنبوب المُعاد بناؤه نحو بانياس – ومرة أخرى بغرض التكرار – عبر رابط جديد آخر شمالاً إلى أنبوب قائم من كركوك إلى ميناء جيهان التركي على البحر المتوسط.
ومع ذلك، فقد شهد تشغيل أنبوب كركوك–جيهان مشاكل لسنوات بسبب النزاعات السياسية والقانونية بين بغداد وأنقرة وحكومة إقليم كردستان في أربيل. وفي غياب أنبوب – ومع إغلاق مضيق هرمز – يُنقل النفط العراقي من الحقول الجنوبية حالياً إلى بانياس باستخدام آلاف الصهاريج البرية.
لا تمتلك الكويت وقطر حالياً بدائل حقيقية لتصدير نفطيهما وغازهما، بخلاف مضيق هرمز. تُجرى مناقشات حول مسارات أنابيب جديدة عبر السعودية أو ربطها بخط أنابيب سعودي مقترح إلى عمان، لكنها دون خطط ملموسة. أما البحرين، التي تعد مصدراً أصغر للنفط، فهي متصلة بالفعل بأنبوب إلى بنية تصدير النفط السعودية.
الممرات متعددة الوسائط وطريق تنمية العراق
ومع ذلك، تمثل أنابيب النفط عنصرًا واحدًا فقط من المقترحات لتعزيز مرونة دول الخليج العربي وسلاسل إمدادها. فإلى جانب بنية الأنابيب، تتطلب صادرات النفط أيضاً مرافق موانئ وتحميل. كما أن أنابيب النفط عرضة للخطر، كما أظهرت هجمات الطائرات المسيرة على الوصلة الشرقية-الغربية السعودية. وتاريخ أنابيب العبور عبر الحدود في الشرق الأوسط – كركوك–بانياس، كركوك–جيهان، ما يُعرف بخط الأنابيب العابر للعرب (Tapline) وغيرها – هو أيضاً تاريخ تدمير وحصار مرتبط بصراعات عسكرية وسياسية وقانونية.
أي خط أنابيب من السعودية إلى البحر المتوسط سيضطر لعبور ما لا يقل عن حدودين دوليتين، وأي خط من الإمارات أو قطر سيضطر لعبور ما لا يقل عن ثلاث، مما يتطلب قدراً كبيراً من الثقة بين الدول. وبأي حال، تظل آسيا السوق الأكبر بكثير لصادرات نفط وغاز الخليج. ولجميع هذه الأسباب، تسعى الخطط حالياً إلى توسيع الخيارات بدلاً من استبدال الطريق عبر مضيق هرمز – بعبارة أخرى، خلق تكرار أكبر.
أكثر من أنابيب فقط: IMEC وممرات متعددة الوسائط أخرى
لأجل الربط مع أوروبا، فإن الخطط الخاصة بالممرات متعددة الوسائط التي تجمع بين النقل البري والسكك الحديدية والنقل البحري وشبكات البيانات وخطوط نقل الطاقة أهم من خطوط أنابيب النفط والغاز الجديدة. يظل ممثل ممر IMEC المخطط من الهند عبر الشرق الأوسط إلى أوروبا مشروعًا جيو‑اقتصاديًا رئيسيًا يجمع بين المصالح الاقتصادية والسياسية للهند ودول الخليج العربية والاتحاد الأوروبي ودوله الأعضاء والولايات المتحدة.
ومع ذلك، تضع الصراعات في الخليج الفارسي وبين إسرائيل وجيرانها غيمة على المشروع؛ فالمستثمرون المحتملون مترددون والعناصر الأساسية للبنية التحتية إما مفقودة تمامًا أو، على أفضل تقدير، قيد التخطيط. ينطبق ذلك، على سبيل المثال، على روابط السكك الحديدية بين الإمارات والسعودية، ومن السعودية مرورًا بالأردن إلى إسرائيل، وكذلك توسيع ميناء حيفا وبنية النقل الخاصة بالهيدروجين الأخضر.
نظراً لأن السعودية تستبعد إسرائيل من مبادرات التكامل الإقليمية بانتظار حل الصراع الإسرائيلي-الفلسطيني، تُناقش مسارات بديلة تتجاوز إسرائيل جنبًا إلى جنب مع مشاريع لتفادي مضيق هرمز. وتشمل هذه ربط الموانئ العمانية بالطريق العابرة لشبه الجزيرة العربية، ومسارًا آخر يربط السعودية بمصر عبر البحر الأحمر أو سيناء، وأخيرًا وليس آخرًا، روابط جديدة عبر الأردن إلى موانئ سوريا على البحر المتوسط.
لا يجعل أي من هذه الخيارات مشروع IMEC زائداً عن الحاجة، لكن النقاش يشير لجميع الأطراف إلى ضرورة تجنب التركيز على ممر جديد واحد لجميع أشكال الاتصال. ويبدو أكثر واقعية أن تنشأ شبكة من روابط البنية التحتية بين المحيط الهندي والبحر المتوسط — بما في ذلك خطوط سكك حديدية جديدة، وكابلات بيانات وأنابيب هيدروجين (محتملاً).
كانت الاتحادات الأوروبية ملتزمة بشكل خاص بتوسيع وصلات البيانات الآمنة بين الهند وأفريقيا والشرق الأوسط وأوروبا. وقد تم استكمال جزء من وصلة كابل جديدة من أوروبا عبر إسرائيل والأردن إلى خليج العقبة (بلو رامان). وتأخر تمديدها عبر البحر الأحمر بسبب عدم الاستقرار عند باب المندب. ليس من المستحيل مد الكابلات، لكن الصراع حول نقطة الاختناق زاد من تكاليف التأمين وغيرها إلى حد يجعل المشروع غير مجدٍ اقتصاديًا.
طريق تنمية العراق
بينما ناقش بعض المراقبين طريق التنمية العراقي (IDR؛ المعروف أيضًا باسم طريق العراق-تركيا-أوروبا للتنمية) كمنافس جيوسياسي لـ IMEC، فمن المرجح في نهاية المطاف أن يندرج ضمن شبكة من عدة وصلات – ومن ثم أكثر مرونة. بدأت التخطيط الملموس لـ IDR في 2024 – قبل حرب إيران – بمذكرة تفاهم رباعية بين العراق وتركيا وقطر والإمارات. يتصور الخطة ممرًا للطرق والسكك الحديدية والطاقة والبيانات يمتد من ميناء الحاويات العراقي في الفاو إلى تركيا ومن ثم إلى أوروبا.
تم إكمال المرحلة الأولى من تطوير ميناء الفاو الكبير؛ وبحسب الخطط العراقية، سيتجاوز الميناء طاقة ميناء جبل علي. وحتى إذا لم يتحقق هذا الهدف، فإن الممر سيساعد العراق ودول الخليج الأخرى على تقليل اعتمادهم على مضيق هرمز.
الجهات الفاعلة الرئيسية هنا هي العراق وتركيا. ستعتمد تحقيق المشروع اعتمادًا حاسمًا على العلاقات العراقية التركية – ولكن أيضًا على مسار عملية السلام بين الحكومة التركية وحزب العمال الكردستاني، والتي بدونها ستظل الوضع الأمني في منطقة الحدود هشًا. داخل العراق هناك خلاف مستمر بشأن مسار الممر في الشمال، حيث تطالب حكومة إقليم كردستان بأن يخدم المسار دهوك في كردستان العراق، بينما تخطط بغداد لتجاوز المنطقة الكردية ذات الحكم الذاتي تمامًا.
تشمل مصلحة الإمارات في المشروع مشروعًا مشتركًا بين موانئ أبوظبي ومشغل الموانئ العراقي المملوك للدولة لتوسيع ميناء الفاو. كما يشارك مستثمرون إماراتيون وقطريون في خطط لممر رقمي مع كابلات بيانات على طول المسار وكابلات بحرية تربط بلدانهم بالفاو.
أظهرت الهجمات الإيرانية على دول الخليج هشاشة كبيرة لاستثمارات الأخيرة في الذكاء الاصطناعي ومراكز البيانات بشكل عام. إن تنويع وصلات البيانات لديها سيزيد من الصمود في هذا المجال. في الوقت الحالي، تمر أهم كابلات البيانات بين الكويت وقطر والبحرين والإمارات وإيران وأوروبا عبر كل من مضيق هرمز وباب المندب.
ممر الشمال-الجنوب وعودة سوريا إلى الاندماج
خطط ممر يربط أوروبا وتركيا بشبه الجزيرة العربية عبر سوريا والأردن حديثة النشأة لكنها تحقق تقدمًا ملموسًا نسبيًا. جاء الدافع الرئيسي من سقوط نظام الأسد في سوريا في ديسمبر 2024 ونهاية الحرب الأهلية السورية، مما فتح إمكانية إعادة اندماج سوريا سياسيًا واقتصاديًا مع المنطقة. أدت حصار مسارات الإمداد البحرية لدول الخليج في 2026 إلى زيادة اهتمامها بتحقيق المشروع بسرعة وسرعت إبرام الاتفاقيات ذات الصلة بين السعودية والأردن وسوريا وتركيا. بينما يتحدث بعض الجهات المعنية والمراقبين عن ممر شمال-جنوب، يشير آخرون إليه باسم “سكة حديد الحجاز الجديدة”.
مع ذلك، الأمر هنا لا يتعلق بإعادة تشغيل سكة الحديد الضيقة من العصر العثماني بين إسطنبول والمدينة المنورة، والتي توقفت عن الخدمة لأكثر من قرن. بل هو حالة لإعادة اختراع مسار تاريخي. أحد العناصر المركزية هو رابط سكة حديد حديث يتصل بشبكة السكك السعودية، مما يخلق روابط مباشرة مع جميع مراكز السعودية الاقتصادية والسكانية، ومبدئياً مع دول الخليج العربية الأخرى أيضاً. لكن هنا، مرة أخرى، يُخطط لممر متعدد الوسائط، للطرق والسكك والنقل والبيانات وربما الطاقة.
تسميتها بـ”سكة حجاز” تستغل سردية تؤكد الروابط التاريخية بين الأناضول والشام وشبه الجزيرة العربية، بما في ذلك المواقع المقدسة للإسلام على الساحل الغربي للسعودية الحالية (الحجاز).
تعيد هذه السردية إحياء محور سياسي واقتصادي فقد أهميته بسبب الحرب الأهلية السورية والتوجه الجيوسياسي لنظام الأسد نحو إيران. كانت سوريا تعمل كممر بري لـ”محور المقاومة” الذي تهيمن عليه إيران (ضد إسرائيل)، ممتداً من إيران عبر العراق وسوريا إلى لبنان والحدود الإسرائيلية. الحكومة السورية الجديدة قد قطعت إلى حد كبير علاقاتها مع إيران، وتسعى لحل النزاعات مع إسرائيل سلمياً، وتنسق سياسياً مع أنقرة والرياض.
على الرغم من هذه الجوانب الجيوسياسية، يظل الأثر الاقتصادي للممر هو المحور الأساسي للانتباه. في كل الأحوال، تستغل سوريا موقعها الجغرافي لجذب الاستثمار من دول الخليج وأوروبا ولتتموضع كطريق عبور لإمدادات الطاقة وسلع أخرى. كما تتوقع دمشق أن يعزز الممر الشمالي-الجنوبي النمو في قطاعها الصناعي. من المرجح أن توسع تركيا وسوريا ولبنان والأردن والسعودية تجارتها المتبادلة، وستكسب السعودية مزيداً من الأمان في سلاسل إمدادها للسلع الاستهلاكية والصناعية من أوروبا.
تخطط الشركة السعودية للاتصالات، شبه المملوكة للدولة، أيضاً لرابط ألياف بصرية بطول 4,500 كيلومتر من السعودية إلى سوريا ثم إلى تركيا (SilkLink)، مع فرع كابل بحري من سوريا عبر قبرص إلى اليونان. هنا أيضاً يتقاطع المنطق الاقتصادي مع الجيوسياسة: ترى السعودية في هذا الربط بديلاً عن مشروع كابل بيانات سعودي-يوناني سابق كان يمر عبر إسرائيل والذي سبق حرب غزة، في عصر كانت فيه آفاق التطبيع بين السعودية وإسرائيل مطروحة على الطاولة.
التكامل الإقليمي: الآثار والتحديات
تتوقع جميع الدول المشاركة أن تُحقق الممرات المخططة نموًا اقتصاديًا، ولا يأتى أملهم بلا أساس. على عكس خط أنابيب عابر للحدود، فإن الممر متعدد الوسائط يفعل أكثر من مجرد ربط نقطتي نهاية في بلدين مختلفين. فهو يخلق شبكة بنية تحتية لديها القدرة على تعزيز النمو والتنمية على طول مساراته وتعزيز التكامل الإقليمي. ومع ذلك، فإن تحقيق هذه المشاريع الممرية سوف يعتمد على التعاون الإقليمي. على سبيل المثال، سيتعيّن تبسيط إجراءات العبور والحدود والجمارك. ويجب ضمان انفتاح الحدود والأمن على طول طرق النقل.
طالما ظل توزيع الصلاحيات بين مستويات الحوكمة المختلفة داخل الدولة غير واضح، وبقيت الصراعات بين الحكومات المركزية والسلطات المحلية أو الإقليمية – مثل حكومة إقليم كردستان في العراق – دون حل، فمن غير المرجح أن يقتنع المستثمرون بأن هذه المشاريع آمنة.
الحكومة السورية الجديدة ترغب بوضوح في تجنّب أن تطغى الصراعات السياسية أو الجيوسياسية على فرص البلاد الاقتصادية. وينطبق الأمر نفسه على لبنان والأردن والعراق. ومع ذلك، فليس أي من هذه الدول بمنأى عن الاضطراب الجيوسياسي والتطورات الضارة خارج نطاق سيطرتهم. وتشمل هذه تبعات حرب إيران بالإضافة إلى الصراعات المستمرة بين إسرائيل وجيرانها المباشرين. ومع ذلك، تتعامل دمشق وبيروت وعمان وبغداد مع سعي دول الخليج العربي لتعزيز مرونتها كفرصة لتكون جزءاً من الحل.
ممرات التجارة تعيد تشكيل الخريطة الإقليمية
الافتراض بأن الممرات – وعلى الأقل العديد من عناصرها الفردية – ستتحقق فعلاً يستند إلى مزيجها من المبررات الأمنية والاقتصادية. فهي تخلق فائضات احتياطية، وتوفر سلاسل إمداد بديلة عند اللزوم، ومن ثمّ تزيد من المرونة الاقتصادية – وفي النهاية السياسية والاجتماعية – لدول الخليج العربي.
حتى بعد انتهاء حرب إيران، ستبقى الدول العربية غير واثقة من إيران. كما أنها لن ترغب في الاعتماد حصرياً على واشنطن لتوفير مرافقة بحرية لصادرات النفط والغاز في حال حدوث أزمة. هنا يكون اللازم الاحتياطي أهم من الكفاءة الخالصة. وفي الوقت نفسه، يتوقع المستثمرون الخليجيون أن تسدد المشاريع المخططة تكاليفها على المدى المتوسط. وبما أن الربط يجلب النفوذ، فمن المثير للاهتمام أن نرى من الذي يُدرَج في المسارات المخططة ومن الذي يُستبعد.
لا تمتلك دول الخليج العربي حالياً خططاً لإشراك إيران في مشاريع الربط الخاصة بها. تركز طهران على توسيع روابط الطرق والسكك الحديدية الخاصة بها إلى بحر قزوين وتركمانستان وأفغانستان وباكستان، ومنها إلى وسط آسيا وروسيا والصين. مشروع IMEC يتجاوز تركيا، في حين يعزز ممر الحجاز ومشروع IDR دور تركيا كجسر بين أوروبا والشرق الأوسط، وكشريك تنموي للدول المشاركة
. neither the Hejaz route nor the IDR involve connections to Israel. A connection would certainly be technically possible, for example through the Jordan Valley, but that would presuppose a peaceful resolution of the Israeli-Palestinian conflict – and could then also involve a Palestinian state or entity. Egypt was not included in the original IMEC plans and lies outside the scope of the IDR and the Hejaz Corridor.
However, after Israel’s involvement in regional infrastructure projects was taken off the table for the foreseeable future, Cairo put itself forward for an alternative IMEC connection to the Mediterranean. This is also in line with Saudi Arabia’s current policy, whilst the UAE continues to prioritise close cooperation with Israel.
مصالح أوروبا
Although these major infrastructure proposals promote regional cooperation, their primary aim is to forge closer links with Europe. Europe’s interests overlap in many respects with those of the Gulf states and the Levant, but are not identical. For instance, Europe’s demand for fossil fuels is likely to decline. Expanding pipeline links is therefore not the most obvious option for deepening economic relations. Multimodal corridors, on the other hand, are attractive to Europe from an economic, political and development-policy perspective.
European actors should be involved in the relevant planning, as is already the case with IMEC. This applies to individual states such as Germany, France, Italy and Greece, to the European Union as a whole, to the European Investment Bank (via the Global Gateway strategy), and to national development banks. And it also applies to private capital, not least to logistics companies, digital service providers and industrial equipment suppliers. Geopolitically, the planned connectivity corridors serve both Europe’s interest in stabilising Syria and Iraq and its desire for closer and more resilient links with the Gulf region and the Indian Ocean.