آشفتگیهای ژئوپولیتیکی جهانی در مسیرهای اصلی ترانزیت اقیانوسی به طور مداوم ثبات زنجیرههای تأمین سوخت فسیلی بینالمللی را تهدید میکند و آسیبپذیریهای بحرانی را در میان کشورهای صنعتی بزرگ نمایان میسازد. اختلالات اخیر در تأمین دریایی نشان میدهد که چگونه سیاست صنعتی ساختاری و کربنزدایی تهاجمی، آسیبپذیریهای سنتی را به تابآوری استراتژیک تبدیل میکند. استراتژی انرژی ملی به طور دائمی از دسترسی به منابع به تسلط فناوری و کنترل زنجیره تأمین تغییر میکند.
در حالی که واردکنندگان خالص سنتی در زمان محاصرههای دریایی با شوکهای اقتصادی شدید مواجه میشوند، برقرسانی سریع زیرساختها و ذخایر استراتژیک نفتی وسیع، کشورهای پیشرو را از شوکهای فوری بازار مصون میسازد. در نتیجه، امنیت انرژی چین به عنوان یک مدل اصلی برای پوشش سیستماتیک در برابر اختلالات تأمین از طریق استقرار سریع انرژیهای تجدیدپذیر و دیپلماسی تهاجمی عمل میکند.
این استراتژی کلان اقتصادی وابستگی مستقیم به واردات نفت ناپایدار را کاهش میدهد و در عین حال وابستگیهای جدید جهانی به مواد خام حیاتی و تولید سختافزار سبز ایجاد میکند. در حالی که قدرتهای میانه در حال پیمایش این تعادل در حال تغییر قدرت صنعتی هستند، وابستگی سیستماتیک به اکوسیستمهای تولید خارجی آسیبپذیریهای استراتژیک بلندمدت متمایزی را معرفی میکند. در نهایت، تکامل امنیت انرژی چین نشان میدهد که چگونه دیپلماسی مدرن از استقرار فناوریهای پاک برای خنثیسازی گلوگاههای دریایی سنتی استفاده میکند و در عین حال نفوذ نامتقارن را در شبکههای تأمین بینالمللی برقرار میسازد.
چگونه امنیت انرژی چین با شوکهای جهانی مقابله میکند
منابع دیگر «سلطان» انرژی نیستند، نوشت ژائو هونگتو و چن ونلین در شماره ۱ سپتامبر ۲۰۲۶ نشریه نظری Qiushi، نشریه اصلی حزب کمونیست چین. اقتصادهای غنی از مواد معدنی ممکن است مقداری نفوذ داشته باشند، اما کشورهایی که «فناوری، مالی و قوانین مرتبط با انتقال» را کنترل میکنند، نفوذ بیشتری پیدا خواهند کرد زیرا جهان شاهد ظهور «دولت الکتریکی» است و «چین، هند و برزیل به نیروی اصلی توسعه انرژی جدید تبدیل میشوند.»
به گفته ژائو و چن، به دلیل جنگ ایالات متحده و اسرائیل علیه ایران، امنیت انرژی به اولویت در سیاستگذاری ملی تبدیل شده است: «انرژی پاک به عنوان یک مسیر مهم به سوی امنیت دیده میشود» و «اقتصادهایی که به طور فعال انتقال انرژی را در آغوش میگیرند، ممکن است موقعیتهای مهمتری در چشمانداز انرژی جهانی آینده اشغال کنند.»
غیرمنتظره نیست که یک نشریه حزب کمونیست چین، تلاشهای چین در ساخت انرژیهای تجدیدپذیر و مدیریت پیامدهای جنگ ایران را ستایش کند. اما اعداد نتایج آنها را تأیید میکند. بزرگترین واردکننده نفت که بیشترین آسیب را از بحران تنگه هرمز متحمل شده است – چین ۷۰ درصد نفت خود را وارد میکند که حدود نیمی از آن از خلیج فارس است – همچنین کمترین اختلال را تجربه کرده است.
بقا در نقاط تنگه دریایی از طریق ذخایر عظیم
تحمل طوفان قدرت چین در تحمل بحران هرمز تا کنون در تضاد با بخش بزرگی از جهان است.
این بحران ۳۲ عضو آژانس بینالمللی انرژی (که شامل واردکنندگان نفت از کشورهای ثروتمند است) را وادار کرد تا بزرگترین آزادسازی اضطراری ذخایر خود را انجام دهند، که هدف آن جلوگیری از افزایش بیشتر قیمت نفت بود. آنها در مجموع بیش از ۴۰۰ میلیون بشکه نفت آزاد کردند، از جمله ۱۷۲ میلیون بشکه از ذخیره استراتژیک نفت ایالات متحده، تا بخشی از ۲۰ میلیون بشکه در روز (b/d) که از تنگه هرمز عبور میکرد، جایگزین شود.
چین به چنین تلاش جمعی نیازی نداشت. پکن با برآورد ۱.۴ میلیارد بشکه نفت در ذخیره وارد بحران شد: حدود ۳۶۰ میلیون بشکه در ذخایر دولتی و بقیه در مخازن تجاری، که حداقل سه ماه واردات را شامل میشود. در پاسخ به بحران هرمز، چین واردات خود را متنوع کرد: تقریباً یکسوم بشکههایی که از خلیج فارس از دست داد، از جاهای دیگر مانند برزیل جایگزین شد، به گفته گروه آسیا.
بقیه این واردات از دست رفته جایگزین نشد: واردات نفت خام چین یکسوم کاهش یافت، از ۱۲ میلیون بشکه در روز در آستانه جنگ به کمتر از ۸ میلیون بشکه در روز در ماههای مه و ژوئن.
حدود ۶۰ درصد از کمبود ناشی از واردات جایگزیننشده از ذخایر تأمین شد. بقیه تأمین نشد؛ در عوض، کاهش واقعی در مقدار نفتی که چین مصرف کرد، وجود داشت. پالایشگاهها تولید نفت خام خود را کاهش دادند و پکن از پالایشگاههای بزرگ دولتی خواست تا صادرات سوخت را متوقف کنند تا آنچه را که تولید میکنند در داخل کشور باقی بماند.
آیا الکتریکی شدن میتواند واردات نفت سنتی را جایگزین کند
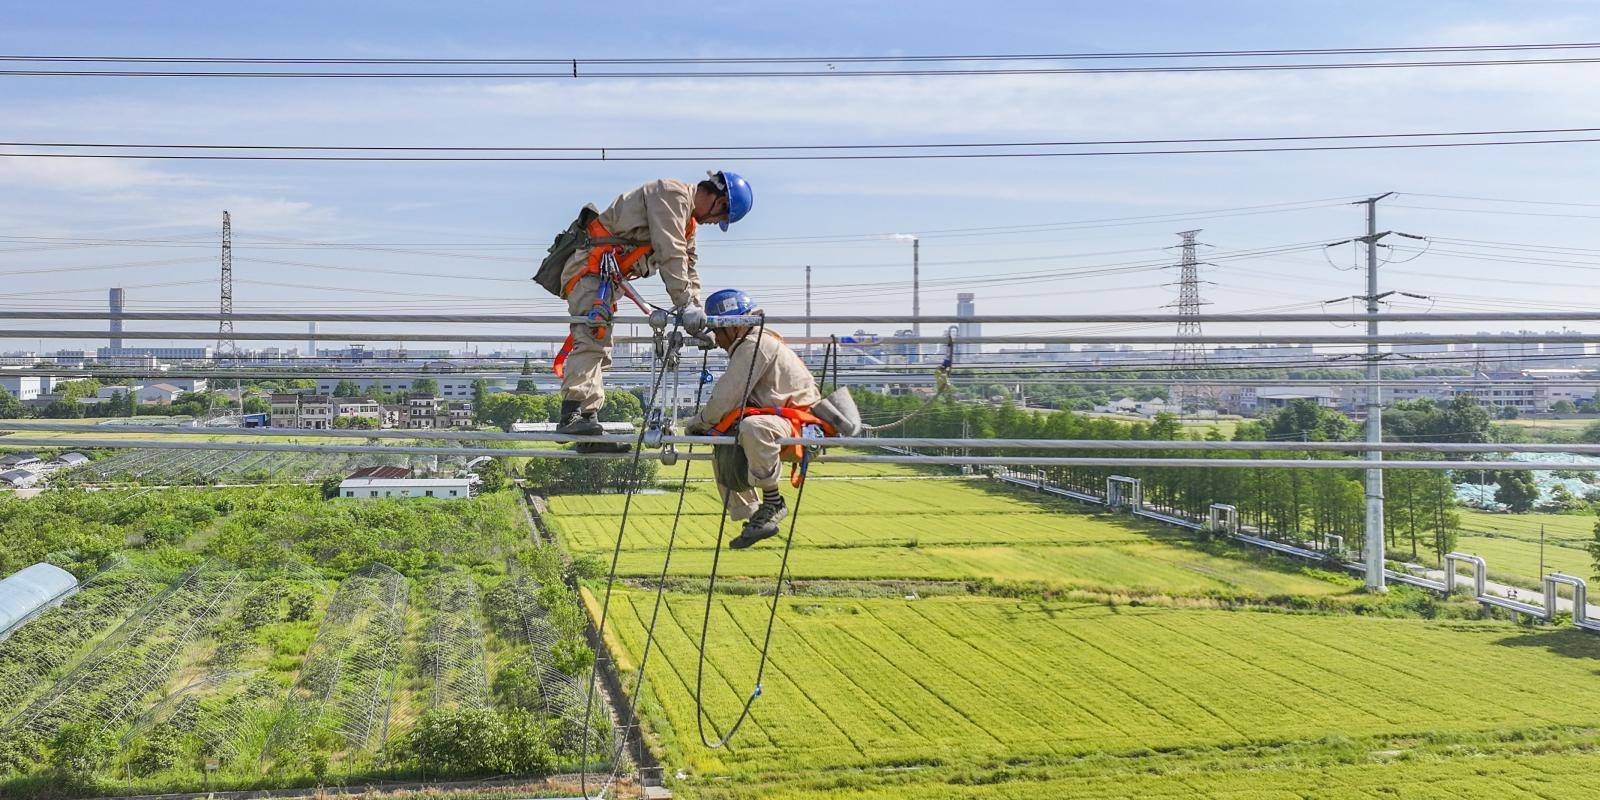
الکتریکی شدن و امنیت چین توانست این کاهش در مصرف نفت را به دلیل الکتریکی شدن اقتصاد خود تحمل کند. یک اقتصاد الکتریکی میتواند بدون کاهش حمل و نقل، نفت کمتری مصرف کند. خودروهای الکتریکی در نیمه اول سال ۲۰۲۶ بیش از ۶۰ درصد از فروش ماهانه خودروهای داخلی را تشکیل دادند. گزارشها حاکی از آن است که رانندگان خودروهای سنتی به خدمات حمل و نقل الکتریکی روی آوردهاند.
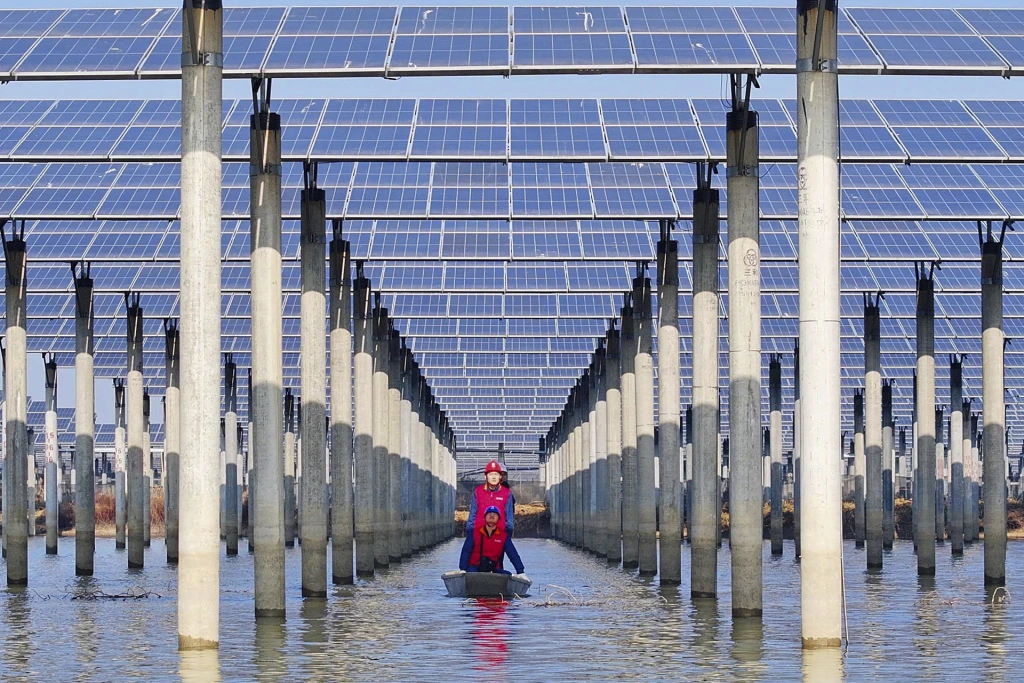
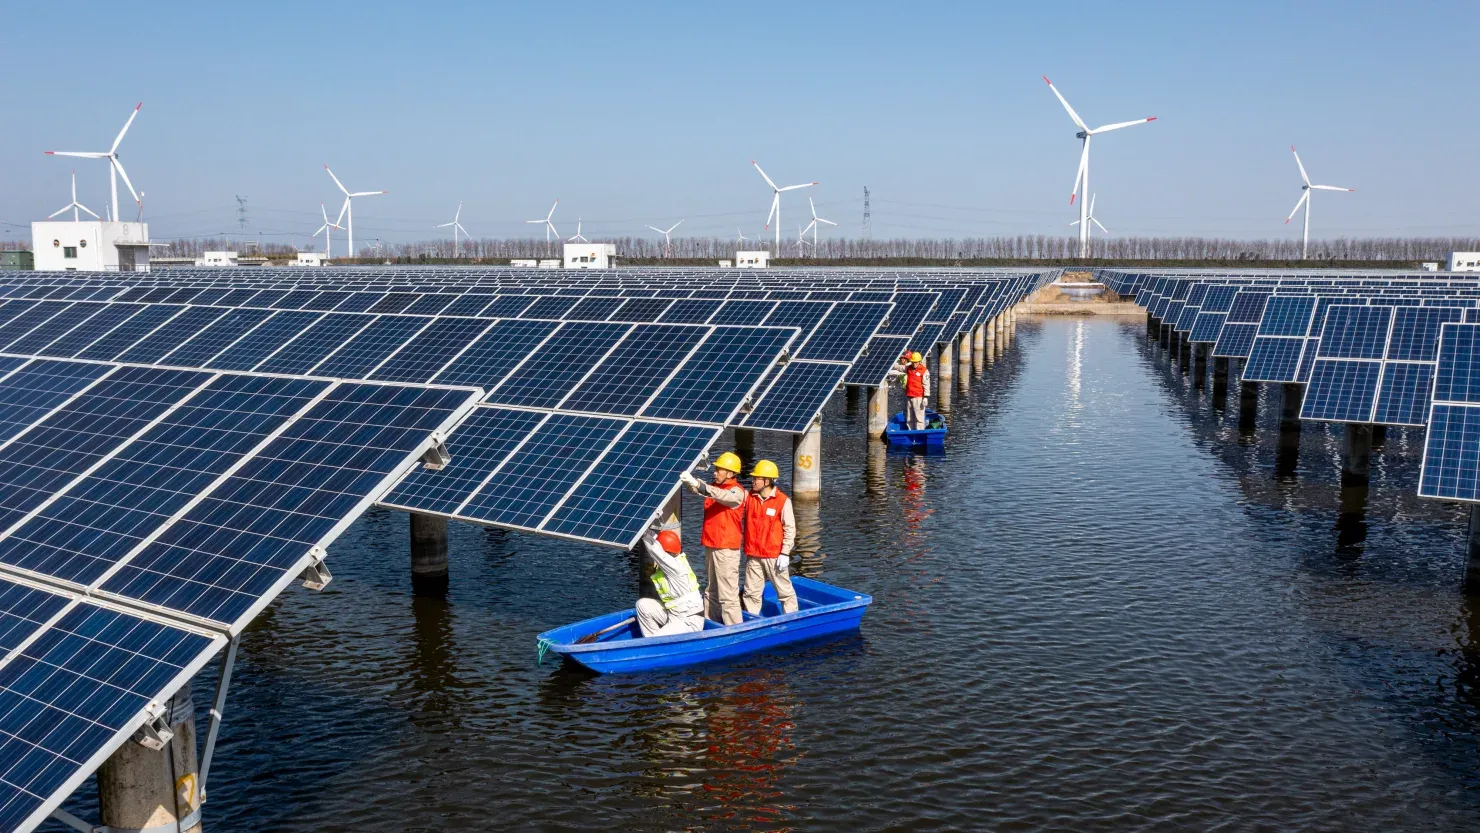
فناوری پاک چین در مقیاسهایی تولید و به کار گرفته شده است که هزینه تجهیزات را به طور قابل توجهی کاهش داده است. چین در نصب انرژیهای تجدیدپذیر در جهان پیشرو است. در نیمه اول سال 2026، چین بیشتر از هر سال تقویمی کامل قبل از 2025 ظرفیت باد اضافه کرد. این تابآوری یک تصادف خوشایند یا یک مزیت ناخواسته از سیاستهای اقلیمی نیست. بحران هرمز نگرانیهای استراتژیک بلندمدت را در چین تأیید کرد. در سال 2003، دبیرکل حزب کمونیست چین، هو جینتائو، اصطلاح «معضل مالاکا» را به کار برد که به نقطه گلوگاهی انرژی در تنگه مالاکا اشاره دارد. از آن زمان، امنیت انرژی پایهگذار استراتژی صنعتی کمکربن پکن بوده است.
برنامه پنجساله پانزدهم چین (2026-2030) که در ماه مارس تصویب شد، این دیپلماسی انرژی سبز را رسمی کرد. همانطور که تحلیلگر لو روکوان خلاصه میکند، چارچوب انرژی این برنامه به چین امنیت انرژی لازم برای مقابله با بحرانها را با «افزایش ذخایر و تولید نفت و گاز، تثبیت تولید سالانه نفت خام در 200 میلیون تن، جایگزینی مصرف نفت و تأمین منابع معدنی حیاتی برای انرژیهای نو» ارائه میدهد.
رویکرد این برنامه قانعکننده است. در این راستا، برقرسانی به دولتها کمک میکند تا در برابر قیمتهای ناپایدار، دلار تسلیحشده و محیط ژئوپلیتیکی به طور فزایندهای نامشخص محافظت کنند.
گسترش تسلط در زنجیرههای تأمین تجدیدپذیر
تسلط چین بر انرژیهای تجدیدپذیر به ویژه برای اقتصادهای آسیایی که به طور فزایندهای به انرژیهای تجدیدپذیر روی میآورند، واضح است. به عنوان مثال، رئیسجمهور اندونزی برای انتقال به حمل و نقل تمام الکتریکی به منظور کاهش وابستگی به واردات تلاش کرده است.
کشورهای جنوب شرق آسیا تا کنون در سال 2026 بیش از 20 میلیارد دلار برای محصولات فناوری پاک ساخت چین هزینه کردهاند، طبق تحلیلی اخیر از رویترز که به اندیشکده امبر اشاره دارد. چین بخش عمدهای از سختافزارهای مورد استفاده در پروژههای تجدیدپذیر، مانند پنلها، اینورترها، توربینها یا ذخیرهسازی باتری را تولید میکند.
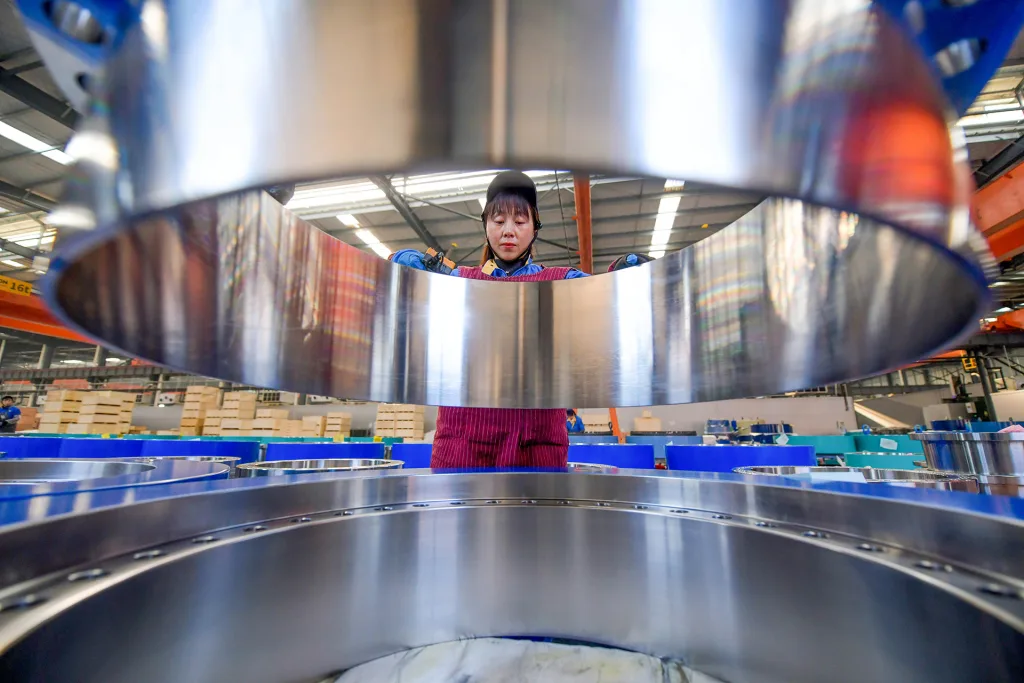
در سال 2024، چین بیش از 90 درصد از پلیسیلیکون، ویفرها و سلولها و 86 درصد از ماژولهای مورد نیاز برای انرژی خورشیدی در سطح جهانی را تولید کرد. این ارقام در صنایع دیگر مانند باتریها نیز مشابه است، جایی که گرافیت و مواد فعال آند به طور عمده در زنجیرههای تأمین چینی متمرکز شدهاند.
چین همچنین در حال تأمین مالی انرژی سبز در سطوح بیسابقهای در سراسر جنوب جهانی است که در نیمه اول سال 2026 به حدود 20.1 میلیارد دلار میرسد، بیشتر از کل سال 2025.
ایجاد وابستگیهای جدید برای قدرتهای میانه
وابستگیهای مختلف اما برای قدرتهای میانه، این حاشیه امنیت دو لبه دارد. در حالی که گذار از نفت و گاز میتواند در برابر شوکهای انرژی محافظت کند، تمرکز فناوریهای پاک در چین میتواند کشورهای وابسته به پکن را رها کند. گذار سبز به مواد معدنی حیاتی و عناصر نادر وابسته است. چین کنترل بخش عمدهای از تصفیه و استخراج جهانی این مواد را در دست دارد و این به پکن ابزاری مؤثر برای دیپلماسی میدهد. به عنوان مثال، پکن در ژانویه صادرات عناصر نادر به ژاپن را در میان افزایش تنشها بین دو کشور در مورد تایوان متوقف کرد.
به طور مشابه، چین میتواند از تسلط خود در تولید پنلهای خورشیدی، خودروهای برقی و سایر فناوریهای سبز بهرهبرداری کند.
این ریسک با وابستگی به سوختهای فسیلی متفاوت است. اختلالات در نفت و گاز تأثیر فوری دارند که میتوان آن را در قیمتهای بالاتر احساس کرد. هیچ نیروی دریایی نمیتواند خورشید یا باد را محاصره کند.
اما وابستگی به فناوریهای کمکربن و ورودیهای حیاتی چین ممکن است بر توانایی کشورهای مختلف برای اجرای گذار سبز به طور کلی تأثیر بگذارد، نه فقط بر تأمین کوتاهمدت.
ارزیابی امنیت انرژی چین از دیدگاه اروپایی
اروپا نیاز دارد به طور استراتژیک فکر کند این موضوع در اروپا به طور فزایندهای مورد توجه قرار گرفته است. «ما هنوز وابستگیهای خطرناک زیادی داریم»، رئیس کمیسیون اروپا، اورسولا فون در لاین، در سخنرانی وضعیت اتحادیه خود در روز چهارشنبه گفت. «ما بیش از 80 درصد به چین برای بسیاری از مواد خام حیاتی وابسته هستیم. 90 درصد برای برخی از عناصر نادر… ما باید به سرعت ذخایر خود را تأمین و افزایش دهیم.» این پاییز، مقامات اتحادیه اروپا با این واقعیت روبرو خواهند شد در حالی که سعی میکنند موضع تجاری بلوک را نسبت به چین و شکل نهایی قوانین قانون شتابدهنده صنعتی را تعیین کنند که به هدف تقویت تولید اروپایی طراحی شده است. بریتانیا نیز با مجموعهای پیچیده از سوالات در مورد رقابت، امنیت و کاهش کربن مواجه است.
اروپا نباید گذار خود را کند کند. در عوض، مثال چین نیاز اروپا به پذیرش دیپلماسی انرژی سبز خود را برجسته میکند. اروپا نیاز دارد تنوع را تسریع کند و در برابر نقاط بحرانی – چه در سوختهای فسیلی و چه در زنجیرههای تأمین مرتبط با انرژی – کاهش وابستگی داشته باشد. این به معنای بازسازی کل زنجیره تأمین نیست. بلکه به معنای انتخابی عمل کردن است، همانطور که اروپا با سختتر کردن قوانین در مورد اجزای حیاتی مانند مبدلها نشان داده است.
ساخت بازدارندگی استراتژیک در برابر سلاحسازی تأمین
اگر به درستی انجام شود، این نه تنها باید آسیبپذیری اروپا را در برابر سلاحسازی تأمینکنندههای چینی کاهش دهد، بلکه باید در برابر نوسانات سیاست ایالات متحده و احتمال مداخلات سیاسی نیز محافظت کند. مقامات و کارشناسان اروپایی هشدار دادهاند که به عنوان مثال، دولت ترامپ ممکن است به دنبال استفاده از وابستگی اروپا به گاز ایالات متحده به عنوان اهرم برای تحمیل شرایط بر مسائلی مانند گرینلند یا تعرفهها باشد.
شاید زمان آن رسیده که اروپا به منابع اهرم خود فکر کند. ممکن است هنوز نیاز باشد که آنها را به عنوان بازدارندگی ژئواکونومیک به کار گیرد. هم ایالات متحده و هم چین نشان دادهاند که از تأمین به عنوان سلاح استفاده خواهند کرد؛ اروپایی که نتواند به طور مشابه پاسخ دهد، گزینههای انرژیاش برایش تعیین خواهد شد.