وام سه میلیارد دلاری از چهار بانک چینی سرمایهدرگردش قطرانرژی را تأمین میکند در حالی که تعمیرات راس لفان ادامه دارد، اما هر محموله قطری همچنان باید از هرمز عبور کند. مالیه زمان و نفوذ میخرد، نه بازدارندگی یا ناوبری امن. اهرم پکن شکلدهنده قراردادهای آتی خواهد بود.
بانکهای چینی نفوذ میگیرند، نه امنیت
وقتی QatarEnergy در اکتبر 2026 وام 3 میلیارد دلاری از چهار بانک بزرگ چینی دریافت کرد، در نگاه نخست بهنظر میرسید توافق تامین مالی عادی بین یک شرکت ملی انرژی و وامدهندگان بینالمللی باشد. با این حال، زمانبندی آن این معامله را فراتر از یک رقم در ترازنامه کرد. این وام در حالی اعطا شد که قطر در تلاش برای بازیابی صادرات گاز طبیعی مایع پس از حملاتی که تأسیسات آن در راس لافان را آسیب زد بود، در حالی که عبور و مرور از تنگه هرمز نامنظم باقی مانده و در معرض خطرات جنگ بود.
سه رقابت در این معامله واحد تلاقی کردند: تلاش قطر برای بازپسگیری جایگاهش بهعنوان تأمینکننده قابلاعتماد گاز، تلاش چین برای تأمین بلندمدت منابع انرژی و مبارزه گستردهتر برای نفوذ در بازاری که در آن امور مالی دیگر از امنیت و حملونقل دریایی جدا نیست.
این وام به این معنا نیست که چین وفاداری سیاسی قطر را خریده یا متعهد نگهبانی امنیت تأسیسات گازی آن شده است، اما وابستگی فزاینده بین دو کشور را نمایان میسازد. قطر به نقدینگی، مشتریان، کشتیها و انعطافپذیری تجاری نیاز دارد؛ چین به گازی با قیمت رقابتی نیاز دارد که نتواند آن را بهطور کامل از منابع دیگر جایگزین کند. چین به قطر کمک میکند بحران را پشتسر بگذارد و حضورش را بازسازی کند، اما در این فرایند نفوذ طولانیمدت در صنعت گاز این کشور میسازد.
زمانبندی وام استرس نقدینگی را نشان میدهد
این تسهیلات پنجساله توسط Bank of China، Industrial and Commercial Bank of China، Agricultural Bank of China و China Construction Bank (Asia) تأمین شد. بر اساس اطلاعات منتشرشده، قیمتگذاری آن 50 واحد پایه بالاتر از Secured Overnight Financing Rate، یا SOFR، بوده است — نرخی رقابتی با توجه به خطرات فزاینده در سراسر منطقه.
عواید برای مصارف عمومی سرمایه در گردش استفاده خواهد شد. این یک تمایز مهم است: این معامله بهعنوان تأمین مالی اختصاصی برای تعمیرات در راس لافان یا ساخت یک خط تولید مشخص اعلام نشده بود. زمانبندی آن را میتوان بهطور معقول به نیاز برای جبران جریان نقدی ضعیفتر و تأمین مالی عملیات، تعمیرات و بیمه مرتبط دانست. با این حال بازنمایی آن بهعنوان وامی چینی که بهطور خاص با هدف بازسازی تاسیساتی که در حملات ایرانی تخریب شدهاند داده شده است، نادرست خواهد بود.
هیچ مدرک معتبری در دسترس عموم وجود ندارد که قطر ذخایر گاز را بهعنوان وثیقه گذاشته یا حق مدیریت پروژه یا تعیین قیمت گاز را به بانکهای چینی اعطا کرده باشد. تسهیلات به دلار آمریکا نامگذاری شده و به یک شاخص نرخ بهره آمریکایی متصل است، نه به رنمینبی. بنابراین نشاندهنده خروج از نظام مالی مبتنی بر دلار نیست.
این وام همچنین در مقایسه با حدود 28.75 میلیارد دلار سرمایهگذاری در توسعه میدان شمالی شرقی یا طرح قطر برای افزایش ظرفیت تولید LNG خود از 77 میلیون تن در سال به 142 میلیون تن تا پایان دهه، نسبی و کوچک باقی میماند. این وام به QatarEnergy زمان و نقدینگی میدهد اما کنترل صنعت گاز کشور را به وامدهندگان منتقل نمیکند.
تعمیرات راس لافان سالها طول میکشد
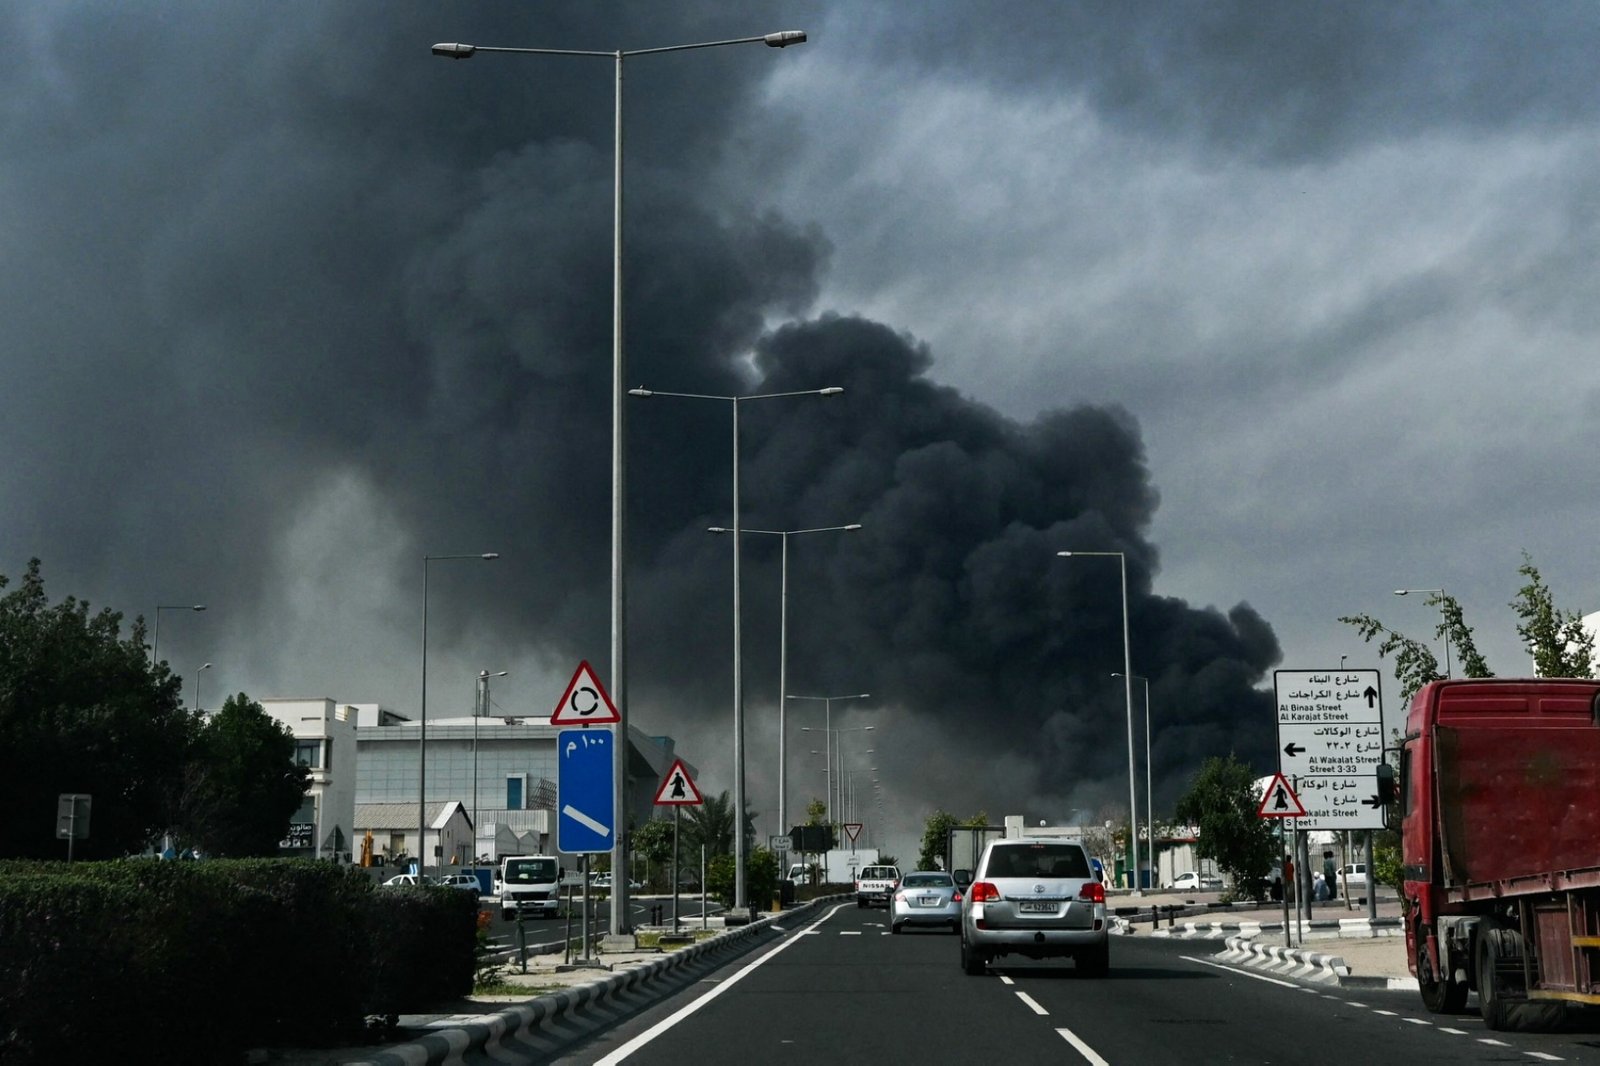
حملات به راس لافان تقریباً 12.8 میلیون تن در سال ظرفیت LNG را از دور خارج کرد که معادل حدود 17٪ از ظرفیت صادراتی قطر بود. سعد شریده الکعبی، وزیر الدولة لشؤون الطاقة و رئیس و مدیرعامل QatarEnergy، گفت ظرفیت از دسترفته نمایانگر حدود 20 میلیارد دلار درآمد سالانه است. تولید کندنسیتها، گاز مایع نفتی، هلیوم و نفتا نیز تحت تأثیر قرار گرفت.
برآوردهای اولیه نشان میداد تعمیر دو خط مایعسازی آسیبدیده ممکن است بین سه تا پنج سال طول بکشد. کارخانه گاز به مایعات پرل، معروف به Pearl GTL، بخشی از عملیات خود را بازیابی کرده است، هرچند انتظار میرود تعمیرات بخش آسیبدیده تا اوایل 2027 ادامه یابد.
چرا هرمز گاز قطری را به هم میپیوندد
بازگرداندن تولید با این حال، کل مشکل را حل نخواهد کرد. گاز طبیعی مایع (LNG) صادرشده از رأس لفّان باید از تنگه هرمز عبور کند، و قطر هیچ خط لولهای به بندر جایگزینی با توانایی جابهجایی حجمهای مشابه ندارد. قطارهای تسیٌیع ممکن است عملیاتی و مخازن ذخیره پر باشند، اما اگر حاملها نتوانند بهطور ایمن وارد و خارج شوند، گاز نمیتواند به درآمد تبدیل شود. آسیبپذیری بنیادین گاز قطر نه در کمبود خریداران و نه در ذخایر ناکافی است، بلکه در این واقعیت نهفته است که تولید پشت یک گلوگاه دریایی واحد قرار گرفته که دوحه هیچ جایگزین کامل برای آن ندارد.
در شش ماه اول جنگ، صادرات LNG قطر حدود 96٪ کاهش یافت. تا اواخر اوت، این کشور نزدیک به 24 میلیارد دلار از فروش خود را از دست داده بود، بنا بر محاسبات بر مبنای دادههای حملونقل و قیمت. ترافیک در سپتامبر تا حدی بازیابی شد، زمانی که بین 19 تا 21 محموله LNG از تنگه هرمز گذشتند. سیزده مورد از آنها محمولههای قطری بودند، بر اساس گزارش یک شرکت ردیابی کشتی.
برخی حاملها عبور را با خاموشبودن ترنسپوندرهای سیستم شناسایی خودکار انجام دادند، در حالی که شرکتهای دیگر همچنان از منطقه دوری میکردند یا بیمهنامههای گزاف مطالبه میکردند. تا اواسط اکتبر، Kpler برآورد کرد که صادرات قطر برای ماه در مسیر رسیدن به حداکثر حدود 600,000 تن است، در مقایسه با تقریباً 1.6 میلیون تن در سپتامبر، چون حملات از سر گرفته شدند. QatarEnergy همچنین اعلامیههای فورس ماژور خود برای برخی مشتریان آسیایی را تا نوامبر و برای مشتریان اروپایی را تا دسامبر تمدید کرد.
انتقال کشتیبهکشتی از دور زدن عبور جلوگیری نمیکند
برای حفظ دستکم بخشی از جریان تجارت، قطر و تولیدکنندگان خلیج دیگر به ترتیباتی متوسل شدهاند که در کسبوکار LNG غیرمعمول است، از جمله انتقال کشتیبهکشتی خارج از منطقهای که بیشترین ریسک را دارد. یک حامل تنگه را با LNG میپیماید قبل از اینکه محمولهاش را به کشتی دیگری منتقل کند، و آن کشتی سپس سفر طولانیتر را تا خریدار تکمیل میکند.
این عملیات بهمراتب پیچیدهتر از انتقال نفت خام از یک نفتکش به نفتکش دیگر است. LNG باید در حدود منفی 162 درجه سلسیوس نگه داشته شود و به تجهیزات تخصصی و هماهنگی دقیق نیاز دارد. سه انتقال از این نوع که شامل محمولههای قطری و اماراتی به مقصد هند و ژاپن بود، در اوت ثبت شد.
با این حال این ترتیب بهطور واقعی از هرمز عبور را دور نمیزند: گاز قطری هنوز باید قبل از انتقال به کشتی دوم از تنگه عبور کند. این باعث کاهش در معرض قرار گرفتن برای برخی حاملهای بزرگتر، یا برای شرکتهایی که نسبت به پذیرش ریسک مرددتر هستند، میشود، اما نه مسیر صادراتی جدیدی ایجاد میکند و نه ظرفیت حملونقلی معادل حجمهای صادراتی معمول قطر فراهم میآورد.
QatarEnergy همچنین میتواند برای برآوردهکردن تعهدات قراردادی خود، محمولههایی از عرضهکنندگان دیگر بخرد. با این حال، انجام این کار هزینهها را در بازار افزایش میدهد؛ بازاری که در آن آسیا و اروپا برای همان منابع جایگزین رقابت میکنند.
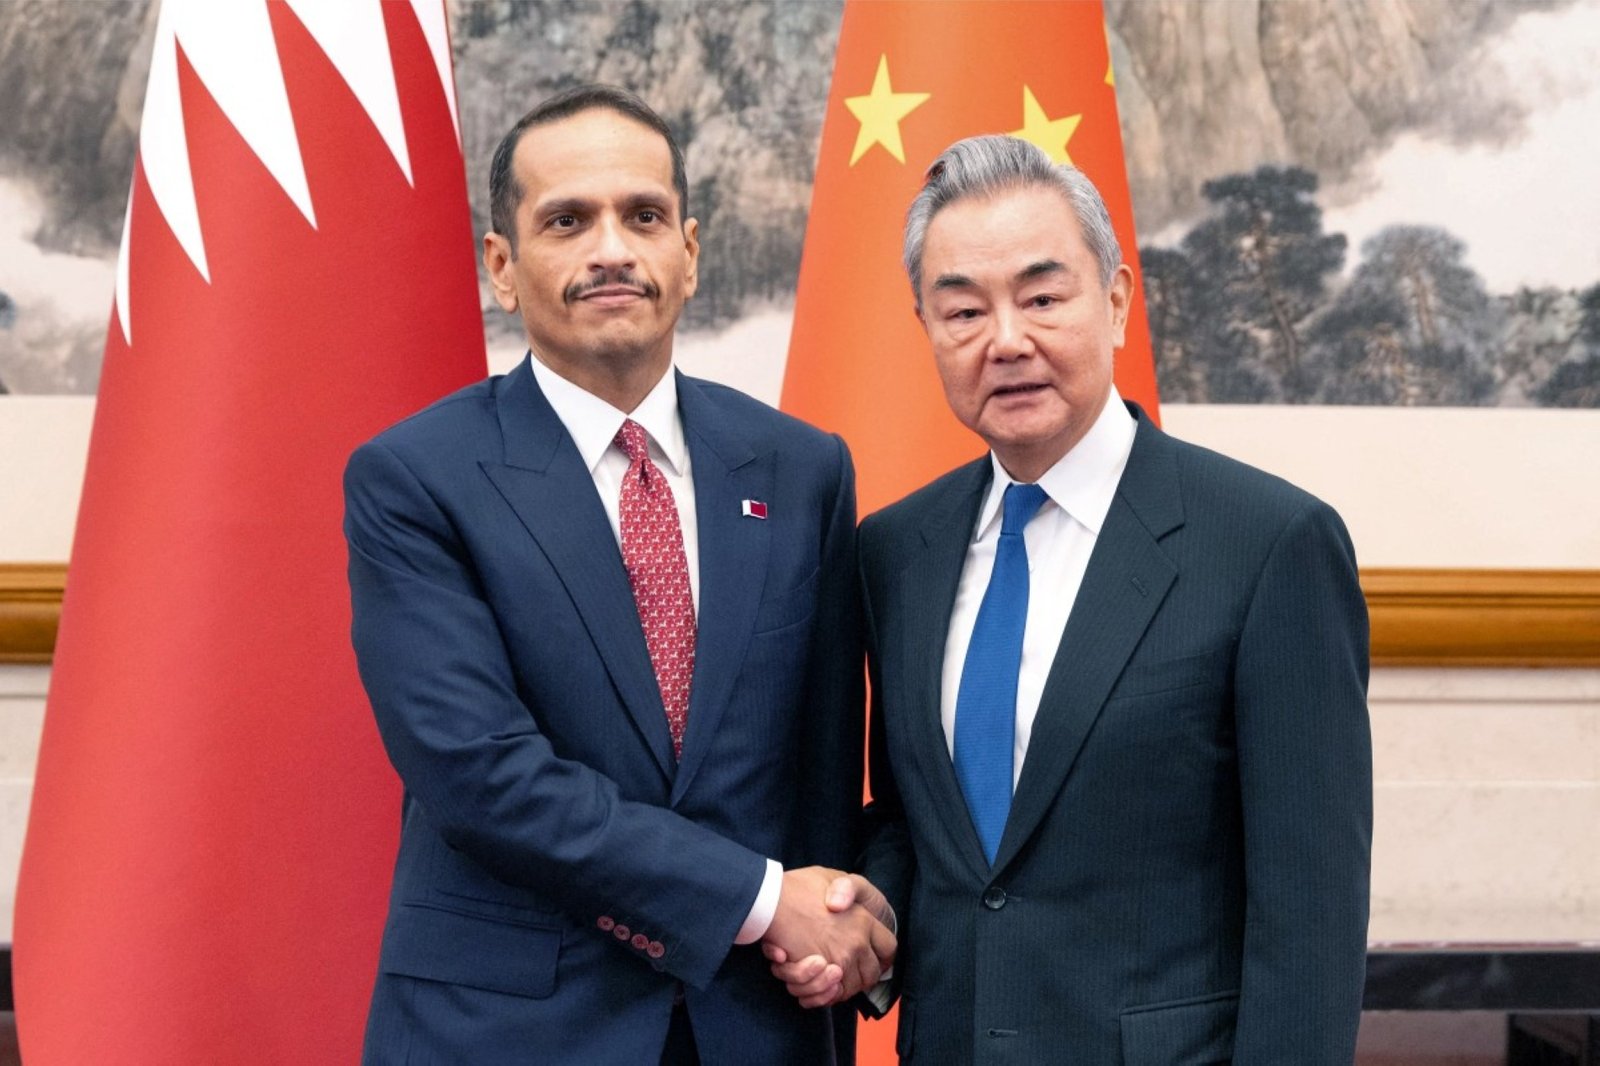
چین از تأمینکنندهای که به آن نیاز دارد محافظت میکند
روابط قطر با چین با این وام آغاز نشد. بین نوامبر 2022 و نوامبر 2023، QatarEnergy قراردادهای 27 سالهای برای تامین چهار میلیون تن LNG در سال به Sinopec از پروژه North Field East و چهار میلیون تن دیگر سالانه به China National Petroleum Corporation، یا CNPC امضا کرد. پس از آن قرارداد دیگری با Sinopec برای سه میلیون تن در سال از پروژه North Field South امضا کرد.
در مجموع، این قراردادها پوششدهنده 11 میلیون تن در سال هستند — سهم قابل توجهی از تولید جدیدی که انتظار میرود وارد مدار شود. علاوه بر خرید گاز، Sinopec و CNPC سهام اقلیت در جوینت ونچرهایی را که در قطعات تولیدی منفرد سهیم بودند، خریداری کردند. آن سهام کنترلی QatarEnergy بر پروژهها را کاهش نداد.
چین همچنین به یک مرکز مهم برای ساخت ناوگان LNG آینده قطر تبدیل شده است. QatarEnergy دفتر سفارشهای کلی خود را به 128 کشتی افزایش داده است، از جمله 24 فروند کشتی غولپیکر QC-Max که در چین ساخته میشوند. هر یک ظرفیت 271,000 مترمکعب دارند و ارزش ترکیبی این کشتیهای غولپیکر تقریباً 8 میلیارد دلار برآورد میشود. قدرت چین از یک وام منفرد ناشی نمیشود، بلکه از قرار داشتن بانک، مشتری، شریک تولید و کشتیسازی در یک سوی میز مذاکره نشأت میگیرد.
بانکهای چینی نمیتوانند گذرگاه امن بخرند
قطر در سال 2025 بزرگترین تأمینکننده LNG چین بود و حدود 29٪ از واردات آن را دربر میگرفت. زمانی که صادرات از راس لفان مختل شد، محمولههای قطر به چین در هفت ماه اول 2026 به میزان 57.6٪ کاهش یافت و به 4.7 میلیون تن رسید. سهم قطر از واردات LNG چین در نتیجه به 13.3٪ کاهش یافت.
پکن بخشی از کسری را با تأمین از استرالیا، روسیه، کانادا و تولیدکنندگان جنوبشرق آسیا جبران کرد، در حالی که تولید داخلی و اتکای خود به گاز خط لوله را نیز افزایش داد. این جایگزینها نه بدون هزینه بودند و نه کافی برای پر کردن کل شکاف، بهویژه چون واردات مستقیم LNG آمریکا بهواسطه اختلافات تجاری بهطور تقریبی متوقف شده است.
بنابراین نمیتوان این وام را صرفاً بهعنوان لطفی که چین از موضع قدرت قاطع اعطا کرده است دید. خود پکن میخواهد از تأمینکنندهای که قراردادهایی با آن برای چندین دهه امضا کرده محافظت کند. همچنین میخواهد از ادامه بحرانی که قیمتها در آسیا را افزایش داده و آن را مجبور کرده است که با ژاپن، کرهجنوبی، هند و اروپا برای محمولههای اسپات رقابت کند، جلوگیری کند.
وام به بانکهای چینی هیچ حق اعلامشدهای در عمومی برای تأثیرگذاری بر سیاست قطر نمیدهد. با این حال، موقعیت مذاکرهای پکن را هنگام بحث درباره قراردادهای جدید عرضه، سهمهای تولید، سفارشهای ساخت کشتی و ترتیبات تامین مالی تقویت میکند.
این معامله بخشی از گسترش وسیعتری از تامین مالی چینی در خلیج است. وامدهی بانکهای چینی به وامگیرندگان خلیجی در سال 2025 بیش از پنج برابر شد و به رکورد 11.5 میلیارد دلار رسید، که وامهای دوجانبه در این رقم لحاظ نشده است. بانکهای چینی همچنین بیش از یکسوم تامین مالی پروژه گاز جافوره در عربستان سعودی را فراهم کردند.
با این حال، قطر از موقعیتی ضعیف یا منزوی وارد این رابطه نمیشود. این کشور دارای ذخایر قابل توجه دولت، رتبه اعتباری قوی و شرکای آمریکایی و اروپایی در توسعه میدان شمالی است، از جمله ExxonMobil، Shell، TotalEnergies، ConocoPhillips و Eni.
QatarEnergy همچنین مالک 70٪ از سهام پروژه LNG گلدن پاس در تگزاس است که ظرفیت تولیدی حدود 18 میلیون تن در سال خواهد داشت؛ ExxonMobil مالک 30٪ باقیمانده است. گلدن پاس به این شرکت یک سکوی صادراتی خارج از خلیج میدهد، اگرچه بهتنهایی نمیتواند تمام حجمهای از دسترفته در راس لافان را جایگزین کند. قطر میتواند از چین برای گسترش گزینههای خود فراتر از وابستگی انحصاری به غرب استفاده کند، و در عین حال از شراکتهای غربی خود بهره ببرد تا از تبدیل رابطه با پکن به رابطهای وابسته جلوگیری کند.
چین نفوذ اقتصادی قابل توجهی بر ایران دارد. این کشور خریدار اصلی نفت ایران تحت تحریمها و یکی از مهمترین مجاری تجاری و مالی آن است. این امر اما ثابت نمیکند که پکن تصمیمات نظامی تهران را کنترل میکند. همچنین وام نشان نمیدهد که چین ضمانت امنیتی در برابر حملات بیشتر به راس لفّان ارائه کرده باشد.
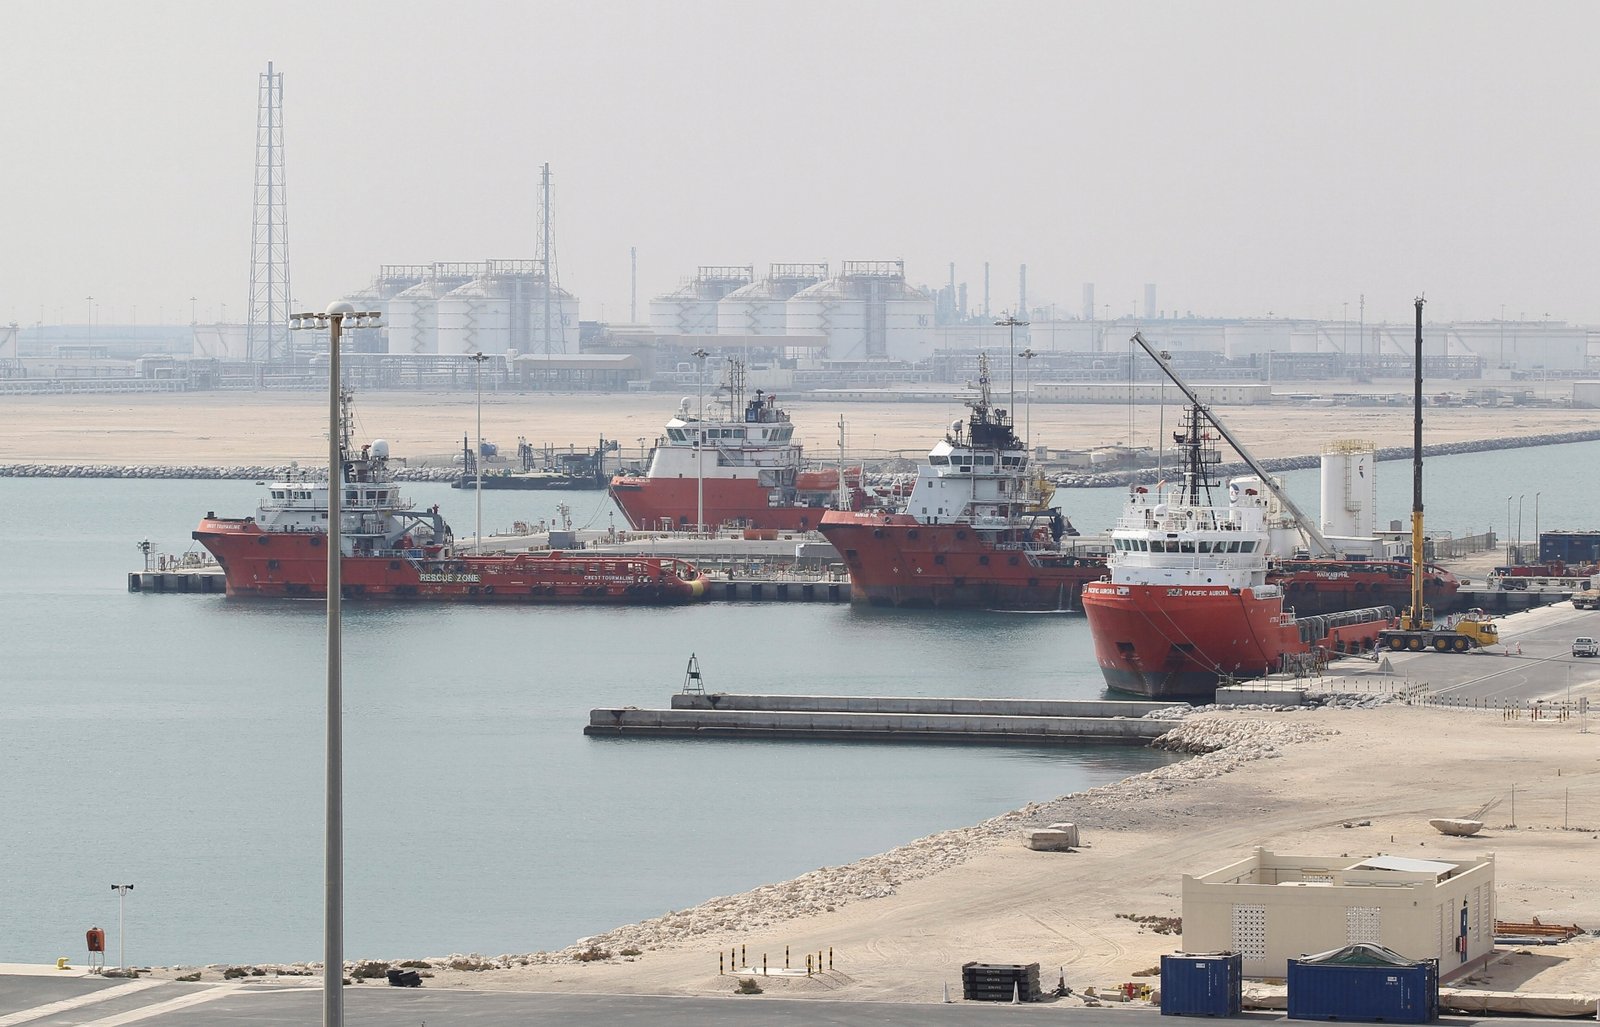
خود پکن نیز از اختلال در عبور و مرور کشتیها از تنگه هرمز متضرر شده است. دسترسیاش به سهم قابل توجهی از تأمین قطر را از دست داده و با افزایش قیمتها مواجه شده است. از این رو منافعش در بازگرداندن ناوبری پایدار نهفته است، نه در طولانیکردن بحران برای اخذ امتیازات از هر یک از طرفهای درگیر.
پیوندهای مالی نزدیکتر با چین ممکن است کانال دیپلماتیک اضافیای برای قطر به سوی تهران فراهم کند، اما پکن نمیتواند ترتیبات بازدارندگی یا تضمینهای عبور ایمن را جایگزین کند. تأمین مالی میتواند کمبود نقدینگی را تسهیل کند و دیپلماسی ممکن است خطر را کاهش دهد، اما بازگرداندن توان صادراتی قطر در نهایت نیازمند گذرگاه دریایی امن و تأسیساتی است که بتوانند بهطور قابل اعتمادی عمل کنند.
قطر از تأمین مالی کمهزینه، خریدار بلندمدت و شریکی که قادر به عرضه هم کشتی و هم سرمایه است، بهرهمند میشود. چین از تأمین گاز با قیمت رقابتی و گسترش حضورش در یکی از مهمترین صنایع انرژی جهان سود میبرد.
هر قرارداد بلندمدت، سهم تولید و نفتکش ساخت چین هزینه فاصلهگیری قطر از پکن را افزایش میدهد. برعکس، هرچه شرکتها و بانکهای چینی در میدان شمالی سرمایهگذاری بیشتری کنند، هزینه اعمال فشار از سوی چین که میتواند ثبات قطر یا جریان گاز آن را به خطر اندازد، بیشتر خواهد بود.
خودِ وام به تنهایی صادرات قطر را به سطوح قبلی بازنمیگرداند، زیرا بانکها نمیتوانند جغرافیا را تغییر دهند یا تنگه را تأمین کنند. با این حال، این وام به QatarEnergy فضای مالی میدهد تا تعمیرات و توسعه را ادامه دهد و شبکه مشتریان خود را تا زمان بهبود شرایط امنیتی حفظ کند. تأمین مالی چین نه بستهٔ نجات رایگان است و نه تلهای که گریزی از آن نباشد. این یک توافق بین دو طرف است که به یکدیگر نیاز دارند، در حالی که هر یک تلاش میکنند اسیر آن نیاز نشوند.